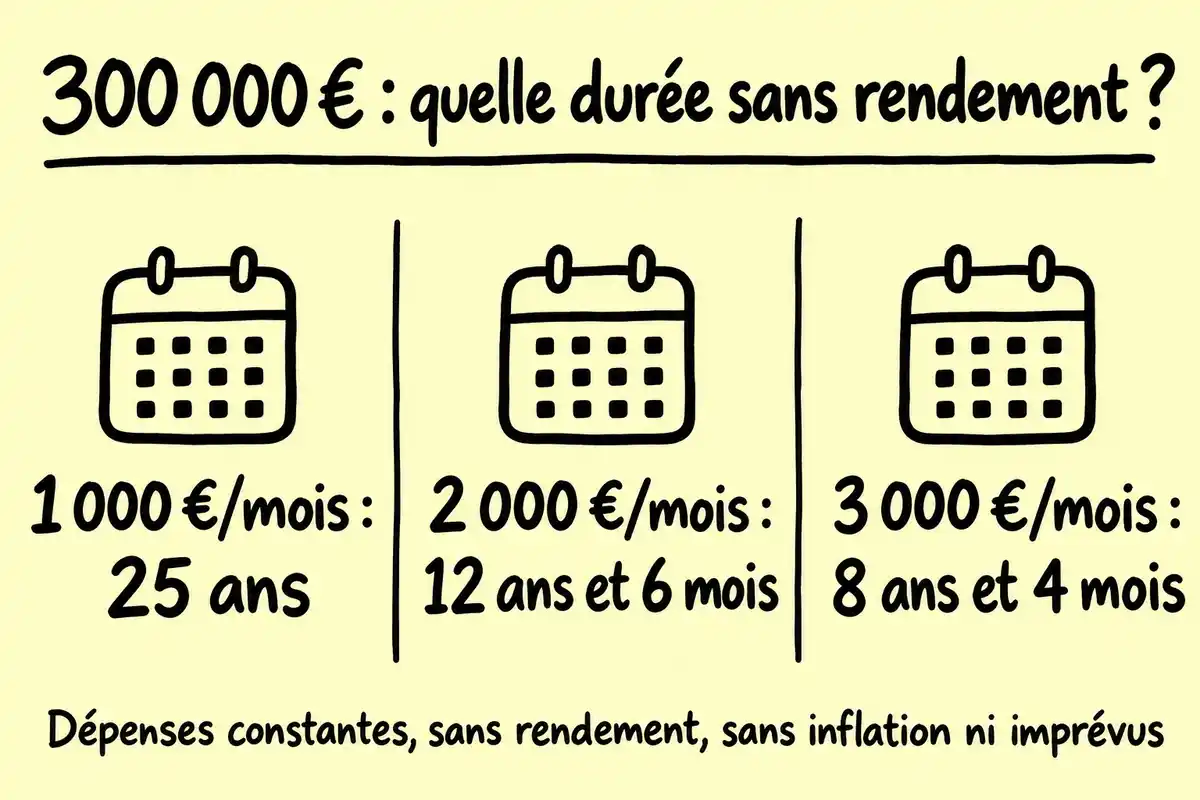
Sans rendement, 300 000 euros couvrent 25 ans à 1 000 euros par mois, 12 ans et 6 mois à 2 000 euros, ou 8 ans et 4 mois à 3 000 euros. Ces calculs supposent un capital entièrement disponible, des dépenses constantes, aucun autre revenu et aucune dépense exceptionnelle ; ils n’intègrent ni inflation ni frais. Pour savoir combien de temps vous pouvez réellement vivre avec cette somme, le point de départ est le montant à prélever chaque mois.
Les repères pour faire votre calcul
- À 2 000 euros par mois, 300 000 euros financent 150 mois, soit 12 ans et 6 mois, à dépenses constantes, sans rendement, autre revenu, inflation, frais ni imprévus.
- Sans rendement, divisez le capital disponible par le prélèvement mensuel après déduction des autres revenus.
- Un rendement net hypothétique de 2 % représente 500 euros par mois en moyenne sur 300 000 euros, avant inflation, sans garantie de versement.
- Avec une hausse des prix hypothétique de 2 % sur un an, les mêmes achats passent de 2 000 à 2 040 euros.
- Avant un déménagement, comparez le budget complet, notamment la santé, les retours et l’installation, pour mesurer l’effet sur vos retraits.
Une activité à temps partiel, des revenus de placement ou un changement de lieu de vie peuvent modifier le calcul. Encore faut-il distinguer les revenus disponibles, les retraits qui consomment l’épargne et le pouvoir d’achat à préserver. Cette distinction est particulièrement utile pour préparer une pause professionnelle ou financer les débuts d’une micro-entreprise.
Combien de temps durent 300 000 euros sans rendement ?
Sans rendement, 300 000 euros durent de 6 ans et 3 mois à 25 ans pour les budgets ci-dessous. Ces calculs arithmétiques supposent un capital entièrement disponible, des dépenses mensuelles constantes, aucune autre entrée d’argent et aucune dépense exceptionnelle. L’inflation et les éventuels frais ne sont pas intégrés.
| Dépenses mensuelles | Durée en mois | Équivalent en années |
|---|---|---|
| 1 000 euros | 300 mois | 25 ans |
| 1 500 euros | 200 mois | 16 ans et 8 mois |
| 2 000 euros | 150 mois | 12 ans et 6 mois |
| 2 500 euros | 120 mois | 10 ans |
| 3 000 euros | 100 mois | 8 ans et 4 mois |
| 4 000 euros | 75 mois | 6 ans et 3 mois |
Afficher le tableau en image
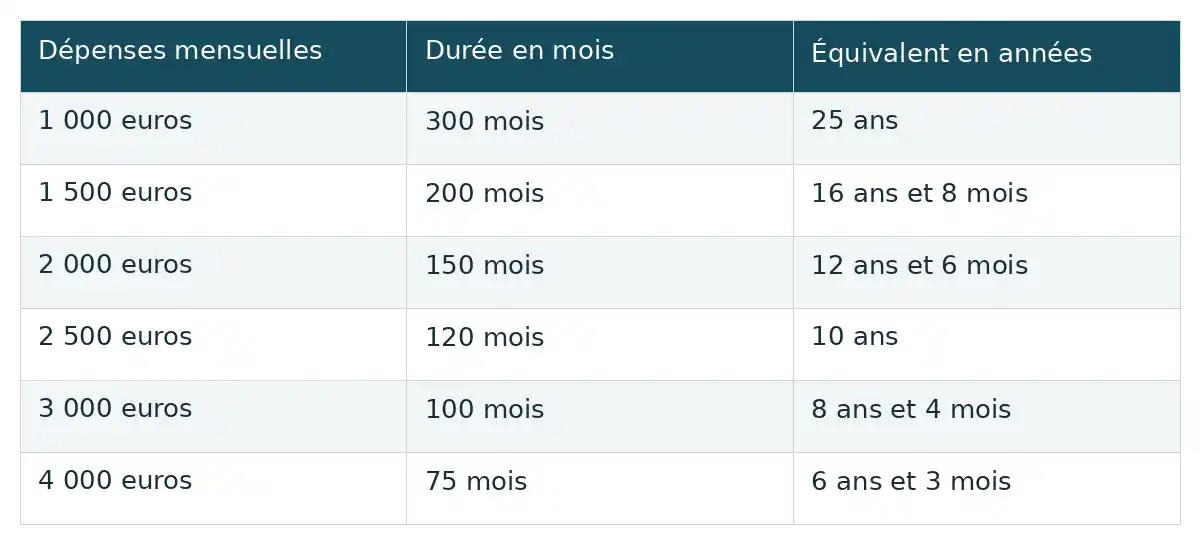
La formule est simple : durée en mois = 300 000 / dépenses mensuelles. Pour un budget différent, remplacez le diviseur par votre montant mensuel. Ces durées sont nominales : elles indiquent combien de mensualités identiques peuvent être payées, sans garantir que chacune permettra de conserver le même niveau de vie. Si vous mettez une somme de côté pour un projet ou un imprévu, retirez-la d’abord du capital utilisé dans le calcul.
Comment calculer le montant à prélever chaque mois ?
Le montant à prélever correspond aux dépenses du foyer diminuées des autres revenus réellement disponibles. Votre budget total et votre besoin de retrait ne sont donc pas nécessairement identiques. Pour obtenir une estimation utile, commencez par ramener les dépenses à une base mensuelle, puis identifiez ce que les revenus extérieurs au capital peuvent effectivement couvrir.
Les dépenses annuelles doivent être mensualisées
Les dépenses annuelles doivent être divisées par douze pour éviter de sous-estimer le budget mensuel. Additionnez le logement, l’alimentation, les transports et les autres dépenses courantes, puis la part mensuelle des assurances, abonnements annuels ou charges moins fréquentes. Appuyez-vous sur vos dépenses effectives plutôt que sur un mois particulièrement économe. Traitez séparément les projets exceptionnels déjà identifiés et une réserve choisie pour les imprévus : leur montant dépend de votre situation. Une réserve conservée à part ne peut pas financer simultanément les mensualités du budget courant.
Les autres revenus réduisent le prélèvement nécessaire
Les autres revenus réduisent le montant à prendre dans l’épargne lorsqu’ils sont réellement disponibles pour le foyer. Exemple hypothétique : avec 2 000 euros de dépenses et 500 euros d’autres revenus mensuels, le prélèvement nécessaire est de 1 500 euros. À paramètres constants, sans rendement, inflation ni dépense exceptionnelle, 300 000 euros couvrent alors 200 mois. Pour un entrepreneur, les 500 euros doivent correspondre au revenu personnel restant après dépenses professionnelles et prélèvements applicables. Le chiffre d’affaires et la trésorerie nécessaire à l’activité ne sont pas assimilables à de l’épargne personnelle. Si le revenu varie, refaites le calcul avec plusieurs hypothèses.
Que change un capital placé pour les revenus et les retraits ?
Un capital placé peut contribuer aux dépenses par les revenus qu’il produit, auxquels peuvent s’ajouter des retraits sur l’épargne. Ces deux modes de financement ont des conséquences différentes sur le capital restant. Un rendement supposé ne constitue pas une rente garantie : les revenus peuvent être irréguliers et la valeur du capital peut fluctuer.
Quel revenu mensuel correspond à un rendement net supposé ?
Sur 300 000 euros, un rendement annuel net supposé de 1 % correspond à 250 euros par mois en moyenne. Le tableau applique la formule capital × taux annuel / 12. Les taux sont des hypothèses purement illustratives, nettes de frais et de fiscalité, mais avant inflation. Ils ne représentent aucune offre actuelle ni aucun placement particulier.
| Rendement annuel net hypothétique | Revenu annuel sur 300 000 euros | Équivalent mensuel moyen |
|---|---|---|
| 1 % | 3 000 euros | 250 euros |
| 2 % | 6 000 euros | 500 euros |
| 3 % | 9 000 euros | 750 euros |
Afficher le tableau en image
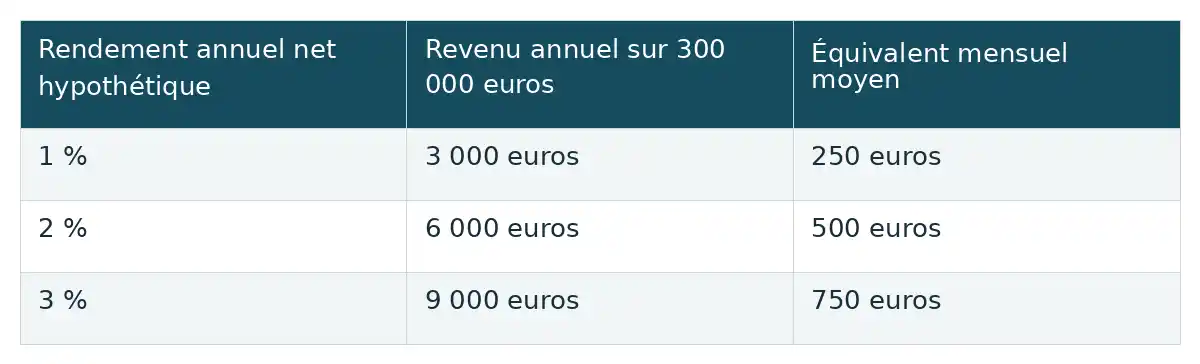
Ces équivalents ne supposent pas un versement mensuel effectif. Pour financer des dépenses régulières, le calendrier des revenus compte aussi. Par ailleurs, le calcul porte sur le capital initial : il ne suffit pas à prévoir les revenus futurs si des retraits réduisent la somme placée. Présenter ces montants comme des revenus passifs fixes masquerait cette différence.
Des retraits réguliers consomment aussi le capital
Des retraits supérieurs aux revenus produits consomment une partie du capital : c’est le décaissement. La base qui peut produire les revenus suivants diminue alors ; on ne peut donc pas calculer la durée en divisant simplement le capital initial par les dépenses diminuées d’un revenu supposé constant. Le recueil de formules IAF illustre ce mécanisme avec un capital de 120 000, un rendement annuel de 2 % et des retraits mensuels de 600 : la durée calculée est de 243,48 mois pour des retraits en fin de période, contre 242,98 mois en début de période. L’extrait ne précise ni devise, ni traitement des frais, de la fiscalité ou des variations de rendement. Cet exemple pédagogique montre notamment l’effet du calendrier des retraits ; il ne constitue pas une projection pour 300 000 euros. [1]
Comment les frais, la fiscalité et l’inflation changent-ils le résultat ?
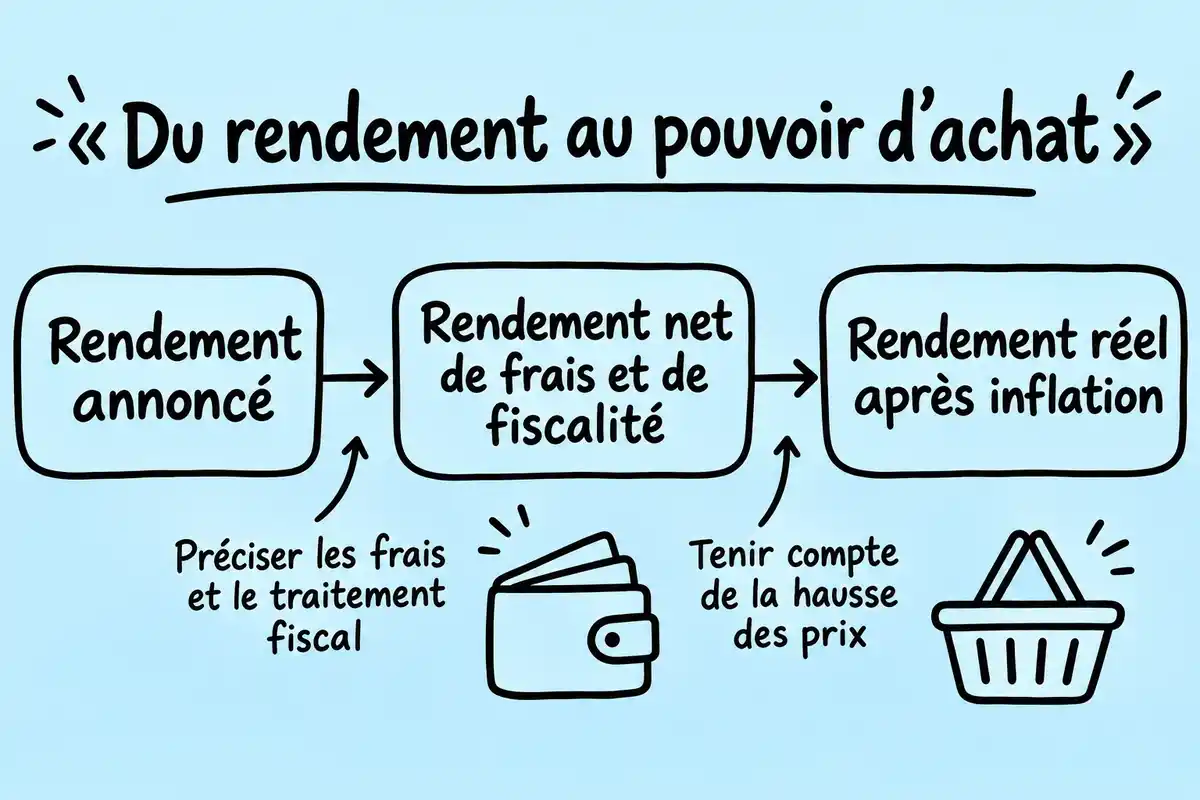
Les frais et la fiscalité modifient le revenu disponible, tandis que l’inflation change ce que ce revenu permet d’acheter. Pour apprécier le financement d’un train de vie, il faut donc examiner séparément ce qui reste après prélèvements et l’évolution du coût des dépenses. Un rendement affiché ne répond pas, à lui seul, à ces deux questions.
Le rendement disponible dépend des frais et du traitement fiscal
Le rendement disponible dépend de ce qui a effectivement été déduit du rendement annoncé. Vérifiez quels frais sont compris et si le chiffre est présenté avant ou après fiscalité ; un retrait ne se confond pas automatiquement avec un gain imposable. Le recueil IAF utilise notamment un taux marginal d’imposition de 25 % et une inflation de 1 % dans ses exemples obligataires. Un exemple distinct de fonds retient aussi un taux marginal de 25 %. Ces paramètres appartiennent à ces exemples : ils ne constituent pas des taux fiscaux français applicables au lecteur et ne permettent pas de calculer le revenu net d’une assurance-vie ou d’un autre support dans sa situation. [1]
Un budget fixe perd du pouvoir d’achat avec l’inflation
Un budget fixe permet d’acheter moins si les prix augmentent. Dans une illustration arithmétique, une hausse des prix de 2 % sur un an fait passer un panier de dépenses de 2 000 à 2 040 euros pour conserver les mêmes achats. Cette hypothèse éditoriale de 2 % est distincte de l’inflation de 1 % utilisée dans certains exemples du recueil IAF ; aucune des deux n’est une prévision. Maintenir le montant des retraits et maintenir le pouvoir d’achat sont donc deux objectifs différents. Sur une même période, le rendement réel se calcule ainsi : (1 + rendement net nominal) / (1 + inflation) − 1, avec des taux exprimés en décimales. [1]
Des pertes au début des retraits fragilisent le financement
Des pertes au début des retraits peuvent fragiliser le financement parce qu’elles se cumulent avec les sommes sorties du placement. Vendre des actifs après une baisse pour payer les dépenses réduit la quantité d’actifs restant investie. Une remontée ultérieure s’applique alors à une base différente. L’ordre des rendements compte donc lorsque l’on retire régulièrement de l’argent : une moyenne annuelle ne décrit pas tout le parcours du capital. Pour votre budget, la question concrète est de savoir quelles dépenses resteraient à financer et lesquelles pourraient être ajustées pendant une période défavorable.
La règle des 4 % permet-elle de vivre de 300 000 euros ?
La règle des 4 % ne suffit pas à établir que vous pouvez vivre de 300 000 euros. Le repère arithmétique est le suivant : 4 % de 300 000 euros représentent 12 000 euros par an, soit 1 000 euros par mois en moyenne. Ce montant peut être comparé au besoin de retrait de votre foyer, mais il ne démontre aucune durée de financement.
Un taux de retrait indique la somme que vous sortez du capital ; un taux de rendement décrit ce que le placement produit. Retirer 4 % ne signifie donc pas gagner 4 %, et ces retraits peuvent consommer l’épargne. Ce pourcentage, pris isolément, ne valide ni un horizon, ni une allocation, ni une indexation des retraits ou une probabilité de réussite. Il ne garantit ni trente ans de financement, ni un revenu perpétuel, ni la préservation du capital. La décision doit partir du budget et de l’horizon personnel.
Un déménagement peut-il prolonger la durée du capital ?
Un déménagement peut prolonger la durée du capital s’il réduit réellement le prélèvement nécessaire, à capital et hypothèses identiques. Les lignes du premier tableau permettent de lire cet effet mécanique. Mais le géo-arbitrage doit être évalué avec un budget personnel complet : une baisse du logement peut s’accompagner d’autres dépenses. Le coût de la vie ne se résume pas à un seul poste.
Comparer les postes de dépenses
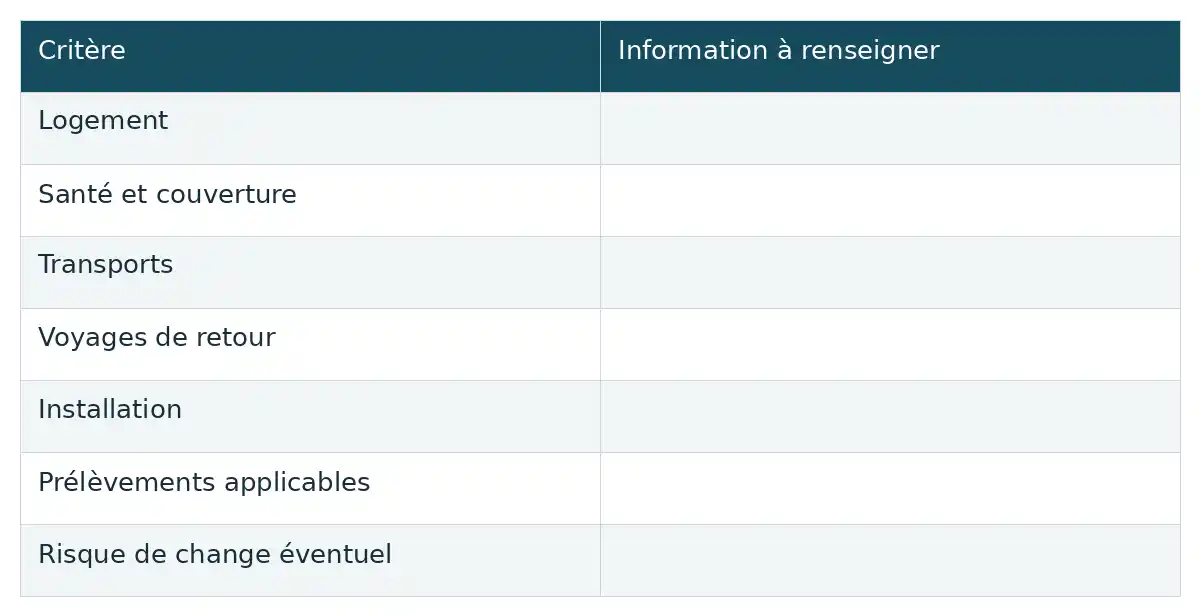
Voici une fiche à recopier pour chaque lieu réellement envisagé. Renseignez chaque poste avec vos propres estimations, en distinguant les dépenses récurrentes des coûts ponctuels. Les cellules restent vides pour vous permettre de construire une comparaison adaptée à votre foyer, sans supposer qu’une destination serait automatiquement plus avantageuse.
| Critère | Information à renseigner |
|---|---|
| Logement | |
| Santé et couverture | |
| Transports | |
| Voyages de retour | |
| Installation | |
| Prélèvements applicables | |
| Risque de change éventuel |
Afficher le tableau en image
Intégrer l’installation et les dépenses récurrentes
Les frais d’installation doivent être retranchés du capital disponible s’ils sont payés avec cette épargne. Les voyages de retour ou dépenses de santé récurrentes doivent, eux, rejoindre le budget courant. Si vos revenus et vos dépenses sont exprimés dans des monnaies différentes, examinez aussi l’effet possible du change. Le déménagement reste une hypothèse à chiffrer avant d’en attendre une économie.
Comment adapter cette estimation à un projet entrepreneurial ?
Pour une pause professionnelle ou un lancement d’activité, l’estimation sert à mesurer la période que votre épargne personnelle peut financer. Fixez l’horizon recherché avant de comparer les scénarios : le budget doit intégrer la vie du foyer et les dépenses exceptionnelles déjà prévues.
- Isolez le capital personnel disponible. Écartez les sommes déjà affectées à un achat ou à une dépense prévue, et distinguez la réserve que vous choisissez de conserver.
- Réservez séparément les sommes nécessaires à l’activité. Les achats professionnels et le fonctionnement de l’entreprise ne doivent pas être financés deux fois dans vos prévisions.
- Établissez le budget du foyer en mensualisant les charges annuelles. Repérez aussi les échéances importantes pour vérifier quand l’argent devra être disponible.
- Testez plusieurs revenus d’activité réellement disponibles pour le foyer, dont une période sans recettes. Recalculez le prélèvement nécessaire pour chaque hypothèse.
- Comparez les durées obtenues à l’horizon de la pause ou du lancement. Prévoyez un point de révision du budget et actualisez l’estimation si les dépenses, les revenus ou le calendrier changent.
Avec 300 000 euros entièrement disponibles, un budget constant de 2 000 euros par mois est financé pendant 12 ans et 6 mois, sans rendement, autre revenu, inflation, frais ni dépense exceptionnelle. Pour adapter ce repère, partez du prélèvement personnel réel après les autres revenus et les sommes réservées. Distinguez ensuite la durée nominale du maintien du pouvoir d’achat. Révisez le budget et l’horizon lorsque votre activité, vos dépenses ou votre lieu de vie évoluent.
Questions fréquentes
Peut-on arrêter de travailler avec 300 000 euros ?
Cela dépend du budget à financer, des autres revenus et de la durée envisagée. Une pause professionnelle limitée, un complément de revenu et une indépendance financière durable correspondent à des besoins différents. Il faut aussi prévoir les dépenses exceptionnelles et tenir compte de l’évolution des prix. Si le capital est placé, des pertes au début des retraits peuvent fragiliser le financement. Le montant de 300 000 euros ne constitue donc pas, à lui seul, un seuil permettant d’arrêter définitivement de travailler.
Faut-il inclure sa résidence principale dans les 300 000 euros ?
Les calculs présentés supposent 300 000 euros disponibles pour financer les dépenses. Une résidence principale occupée peut réduire le budget de logement, mais sa valeur ne constitue pas automatiquement une somme utilisable pour les retraits. Si les 300 000 euros désignent votre patrimoine total, logement compris, il faut isoler la part réellement disponible avant de calculer une durée.
Une assurance-vie garantit-elle une rente mensuelle avec 300 000 euros ?
Le seul versement de 300 000 euros sur une assurance-vie ne détermine aucune rente mensuelle garantie. Les revenus dépendent des supports détenus ; des retraits programmés peuvent aussi consommer l’épargne. Une éventuelle rente contractuelle correspond à un mécanisme distinct, dont les conditions doivent être examinées dans le contrat. Il faut donc distinguer les revenus des supports, les sommes retirées et les engagements contractuels avant d’estimer un revenu ou sa durée.
Comment intégrer des revenus irréguliers de micro-entreprise dans le calcul ?
Retenez les sommes réellement disponibles pour le foyer après les dépenses professionnelles et les prélèvements applicables, jamais le chiffre d’affaires brut. Établissez plusieurs hypothèses : un revenu habituel, un revenu plus faible et une période sans recettes. Calculez ensuite le prélèvement sur l’épargne dans chaque cas. Une moyenne annuelle aide à établir le budget, mais elle doit être complétée par un calendrier des encaissements pour repérer les mois qui nécessitent davantage de trésorerie personnelle.








C’est intéressant de mentionner le géo-arbitrage. Ça me fait penser à tous ces retraités qui s’expatrient dans des destinations ensoleillées. Vivre avec moins tout en profitant du climat et de la culture locale, c’est un vrai bon plan. Qui n’en rêve pas ?
C’est vrai que la peur de dilapider ses économies peut paralyser. Avez-vous pensé aux options de co-living ? Ça pourrait réduire les charges tout en favorisant les interactions sociales. Une idée sympa pour partager les frais sans sacrifier le confort.
Avez-vous déjà entendu parler de l’impact de la numérisation des services financiers ? Avec les applis de gestion de budget, on peut désormais suivre nos dépenses plus facilement. Ça aide sûrement à mieux gérer un capital et à éviter les pièges de l’inflation.
Il serait intéressant d’explorer les différents types d’investissements qui peuvent convenir selon le profil de risque de chacun. Certains préfèrent des placements plus sécurisés, tandis que d’autres osent prendre des risques pour un meilleur rendement. Quel est votre style ?
Le concept d’investissement programmé est vraiment captivant. Ça doit aider à garder son calme face aux hauts et bas du marché. Qui sait, peut-être que se lancer dans cette méthode pourrait rendre l’expérience moins stressante pour les épargnants !
En parlant de géo-arbitrage, avez-vous déjà pensé aux avantages de vivre dans une communauté où le coût de la vie est bas mais les infrastructures de qualité ? Ça donne une belle qualité de vie à petit prix sans sacrifier le confort.
Je trouve fascinant le concept de l’investissement programmé. Échelonner ses placements sur plusieurs mois pourrait vraiment aider à atténuer le stress lors des fluctuations du marché. Qui a tenté cette méthode ici ? Ça doit être une façon plus sereine d’aborder l’investissement.
C’est vrai que les applications de gestion peuvent vraiment aider au quotidien. Imaginez pouvoir suivre vos dépenses en temps réel, ça pourrait sacrément alléger le stress de se demander si l’on pourra tenir sur le long terme avec un budget donné.
Une petite astuce que j’ai vue : il est utile de faire une liste de ses dépenses essentielles et non essentielles. Ça aide à voir où on peut réduire si le besoin s’en fait sentir. Parfois, un petit ajustement permet d’allonger la durée de son capital.