La fiscalité de la micro-entreprise combine un impôt sur le revenu calculé selon l’une de deux modalités, des déclarations périodiques et annuelles, la CFE et, selon le chiffre d’affaires et l’activité, la TVA. Pour savoir ce que vous devez déclarer et payer en 2026, distinguez d’abord ces prélèvements, puis examinez le calcul de l’impôt, les échéances et les seuils qui vous concernent.
Les repères à retenir
- Au régime micro-fiscal classique, l’abattement est de 71 %, 50 % ou 34 % selon la catégorie, avec un minimum de 305 €. [1]
- Le versement libératoire se règle avec la déclaration mensuelle ou trimestrielle à l’Urssaf, mais la 2042-C-PRO reste obligatoire. [1]
- Pour une option en 2026, le RFR 2024 est plafonné à 29 315 € pour une part, avec majoration selon le nombre de parts. [2]
- La CFE peut rester due même si vous travaillez à domicile ; vérifiez les exonérations et votre avis fiscal professionnel. [3]
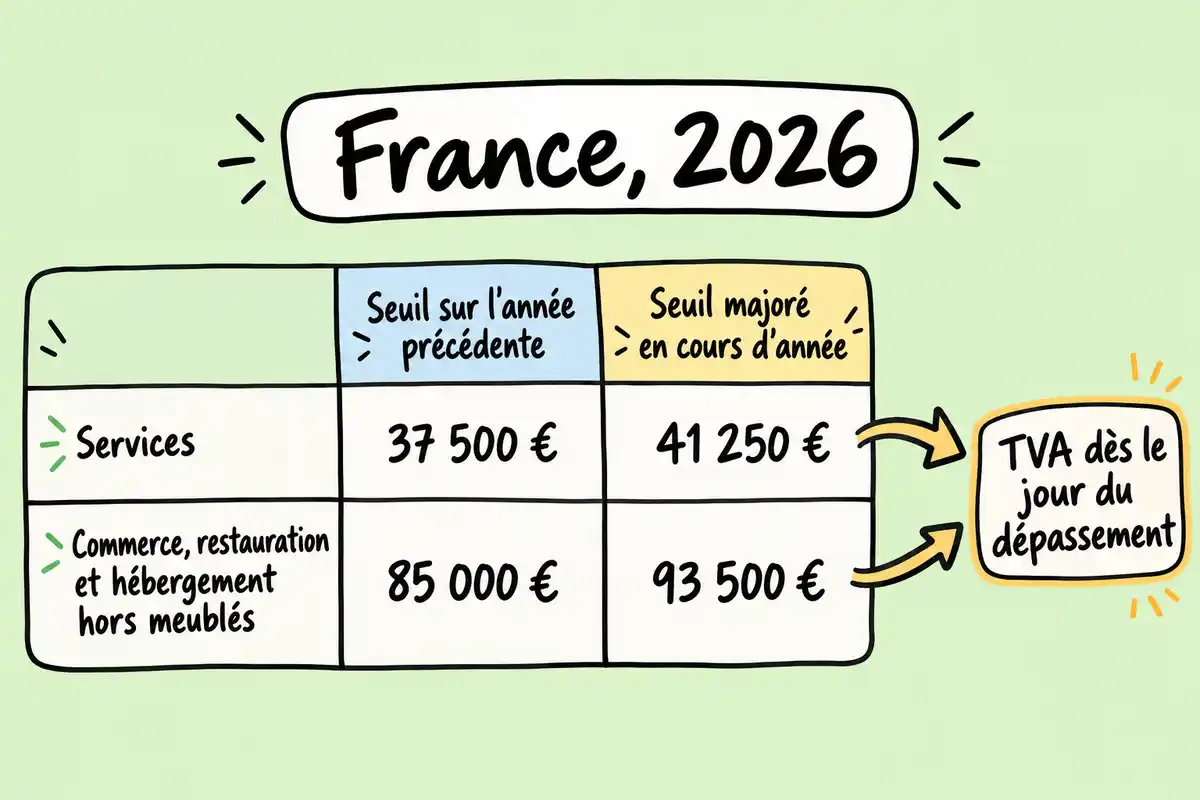
- En 2026, les seuils majorés de franchise de TVA sont de 41 250 € pour les services et de 93 500 € pour le commerce, la restauration et l’hébergement hors meublés. [1]
Quels prélèvements prévoir en micro-entreprise ?
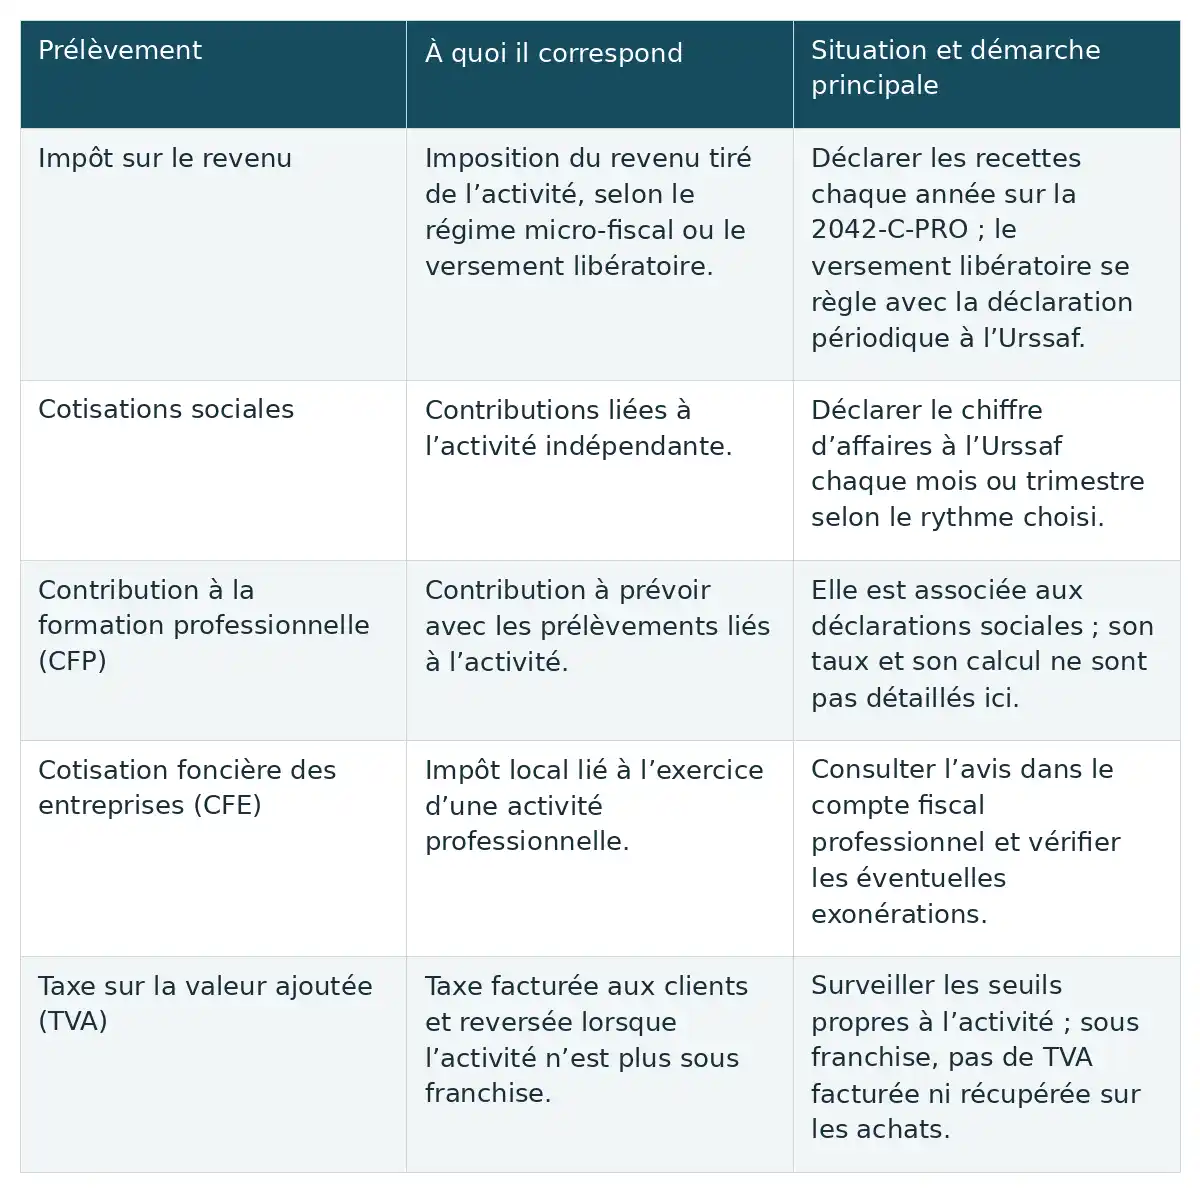
Les prélèvements d’une micro-entreprise ne se limitent pas à l’impôt sur le revenu. Il faut aussi distinguer cotisations sociales et CFP, CFE et TVA, dont les règles et les démarches ne sont pas les mêmes. [1]
| Prélèvement | À quoi il correspond | Situation et démarche principale |
|---|---|---|
| Impôt sur le revenu | Imposition du revenu tiré de l’activité, selon le régime micro-fiscal ou le versement libératoire. | Déclarer les recettes chaque année sur la 2042-C-PRO ; le versement libératoire se règle avec la déclaration périodique à l’Urssaf. |
| Cotisations sociales | Contributions liées à l’activité indépendante. | Déclarer le chiffre d’affaires à l’Urssaf chaque mois ou trimestre selon le rythme choisi. |
| Contribution à la formation professionnelle (CFP) | Contribution à prévoir avec les prélèvements liés à l’activité. | Elle est associée aux déclarations sociales ; son taux et son calcul ne sont pas détaillés ici. |
| Cotisation foncière des entreprises (CFE) | Impôt local lié à l’exercice d’une activité professionnelle. | Consulter l’avis dans le compte fiscal professionnel et vérifier les éventuelles exonérations. |
| Taxe sur la valeur ajoutée (TVA) | Taxe facturée aux clients et reversée lorsque l’activité n’est plus sous franchise. | Surveiller les seuils propres à l’activité ; sous franchise, pas de TVA facturée ni récupérée sur les achats. |
Afficher le tableau en image
Comment est calculé l’impôt sur le revenu ?
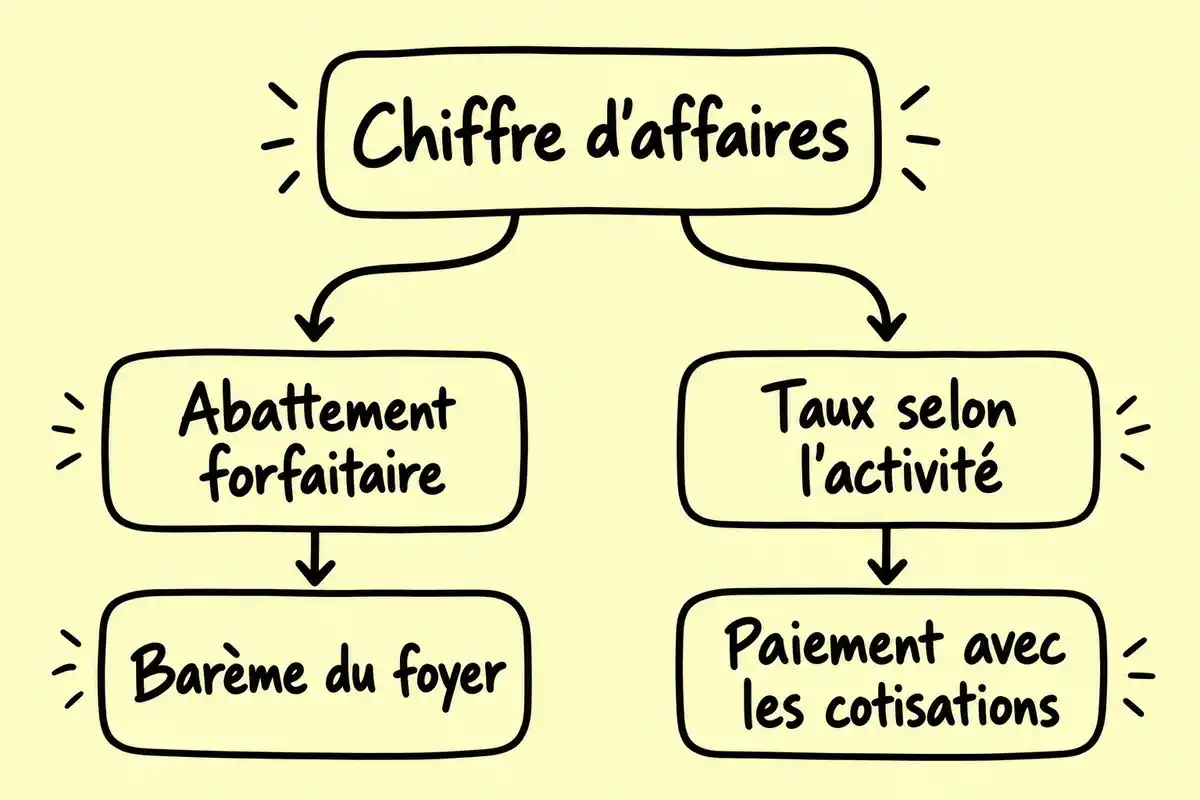
Pour l’impôt sur le revenu, deux mécanismes sont à distinguer : le régime micro-fiscal classique, où un abattement précède l’application du barème du foyer, et le versement libératoire, calculé directement sur le chiffre d’affaires. Leur calendrier de paiement diffère aussi. [1]
Le régime micro-fiscal : un abattement avant le barème progressif
Au régime micro-fiscal classique, l’administration applique un abattement forfaitaire au chiffre d’affaires déclaré sur la 2042-C-PRO, puis ajoute le revenu imposable obtenu aux autres revenus du foyer pour appliquer le barème progressif. Les taux généraux présentés sont de 71 % pour certaines activités de vente et fournitures de logement, 50 % pour certaines activités BIC et 34 % pour le micro-BNC ; l’abattement ne peut être inférieur à 305 €. Les taux dépendent de la catégorie exacte de l’activité et ne couvrent pas toutes les situations particulières de location meublée. Des acomptes de prélèvement à la source sont ensuite prélevés mensuellement ou trimestriellement. [1]
Le versement libératoire : un pourcentage du chiffre d’affaires déclaré
Avec le versement libératoire, l’impôt correspond à un pourcentage du chiffre d’affaires hors taxes déclaré : 1 % pour certaines activités commerciales et de logement, 1,7 % pour les autres activités BIC citées et 2,2 % pour les activités BNC. Il est payé en même temps que les cotisations sociales, lors de la déclaration mensuelle ou trimestrielle à l’Urssaf. La déclaration annuelle 2042-C-PRO reste obligatoire, même si ce paiement évite une seconde imposition de ces recettes. [1]
Quand envisager le versement libératoire ?
L’éligibilité au versement libératoire dépend d’abord du revenu fiscal de référence et du respect du délai de demande. Son intérêt financier est une autre question : il se juge en comparant les deux modalités à l’échelle du foyer, et non à partir du seul taux affiché. [1]
Les conditions et délais de l’option pour 2026
Pour une option concernant 2026, le revenu fiscal de référence de 2024 ne doit pas dépasser 29 315 € pour une part, avec une majoration selon le nombre de parts du foyer. Si l’activité existe déjà, la demande se fait auprès de l’Urssaf au plus tard le 30 septembre pour l’année suivante. À la création, elle peut être faite lors de la formalité ou au plus tard le dernier jour du troisième mois suivant celui de la création. [2]
Comparer les deux options à l’échelle du foyer
Pour comparer les options, partez d’une même activité et d’un même chiffre d’affaires. D’un côté, estimez l’impôt correspondant au versement libératoire ; de l’autre, appliquez l’abattement de l’activité puis considérez l’effet du revenu obtenu dans le barème, avec les autres revenus et la composition du foyer. Un taux de versement libératoire ne permet pas, à lui seul, de déterminer quelle solution est la plus intéressante. Le calculateur proposé chiffre uniquement le montant du versement libératoire : il ne remplace donc pas la comparaison globale du foyer. [1]
Quelles déclarations effectuer et à quelles échéances ?
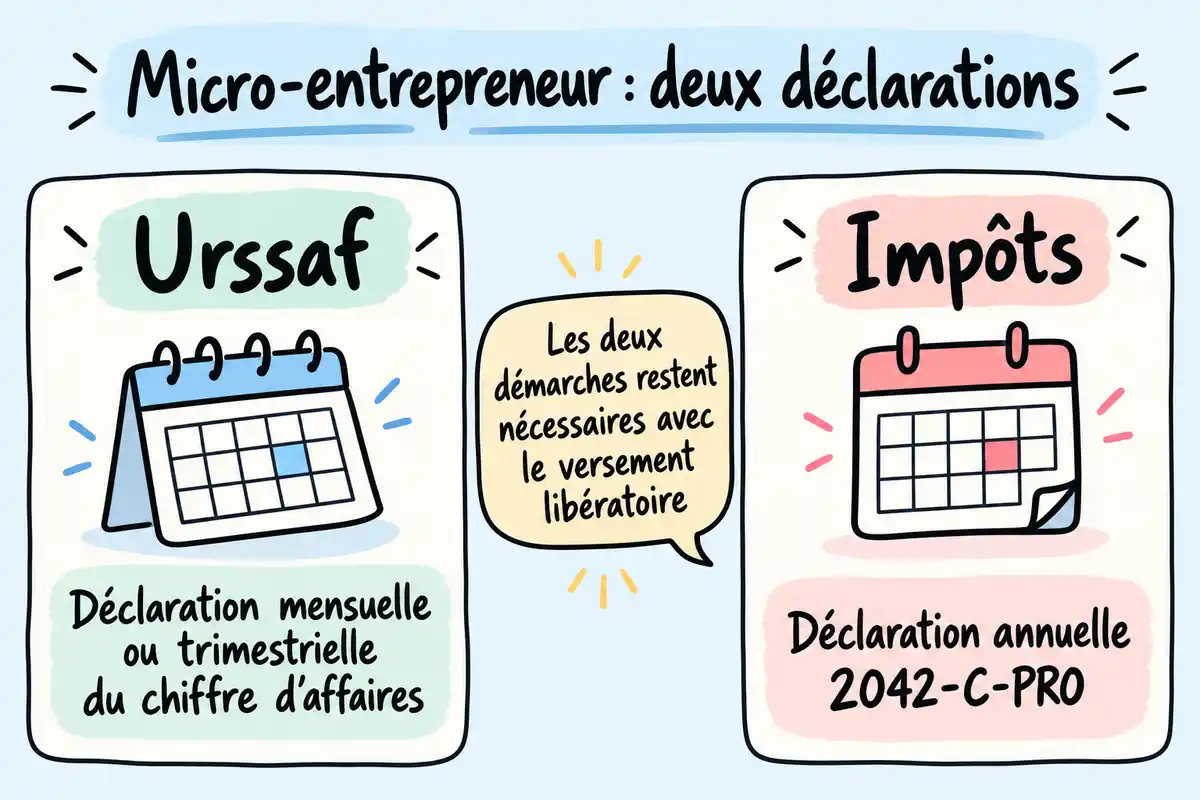
Deux déclarations coexistent : la déclaration périodique du chiffre d’affaires à l’Urssaf et la déclaration annuelle destinée aux impôts. Le choix du versement libératoire ne supprime pas cette seconde démarche. [1]
Déclarer le chiffre d’affaires à l’Urssaf
Déclarez votre chiffre d’affaires à l’Urssaf au rythme mensuel ou trimestriel choisi. Pour les déclarations suivantes, l’échéance mensuelle est la fin du mois suivant la période déclarée ; au trimestre, les dates indiquées sont les 30 avril, 31 juillet, 31 octobre et 31 janvier. La première déclaration après le démarrage suit un délai spécifique : vérifiez l’échéance affichée dans votre espace Urssaf plutôt que de reprendre le calendrier des périodes suivantes. [1]
Reporter ses recettes dans la déclaration annuelle
Chaque année, reportez vos recettes sur la déclaration 2042-C-PRO. Au régime micro-fiscal, l’administration applique l’abattement correspondant à la catégorie déclarée avant de calculer le revenu imposable. Avec le versement libératoire, les recettes déjà taxées par ce mécanisme ne sont pas imposées une seconde fois, mais restent prises en compte dans l’appréciation des revenus du foyer. Les dates limites varient selon la campagne et la situation du déclarant : consultez le calendrier officiel de l’année concernée. [1]
Peut-on déduire ses frais professionnels ?
Sous le régime micro, vous ne déduisez pas vos dépenses professionnelles pour leur montant réel dans le calcul du revenu imposable. L’abattement forfaitaire tient lieu de prise en compte des charges. Si vos frais sont importants, le régime réel peut mériter un examen : il permet de prendre en compte les charges réelles, mais entraîne des obligations comptables et déclaratives plus importantes. Le niveau des dépenses est un motif de comparaison, pas à lui seul la garantie qu’un autre régime sera plus favorable. [4]
Quand faut-il payer la CFE et dans quels cas en est-on exonéré ?
La CFE est un impôt local qui concerne en principe l’activité indépendante habituelle et professionnelle exercée en France, y compris depuis son domicile ou chez des clients. Son montant dépend notamment des biens affectés à l’activité, de la commune et des exonérations applicables. [3]
Les situations ouvrant droit à une exonération
- L’année de création, l’entreprise est exonérée de CFE. La déclaration initiale 1447-C-SD doit être déposée avant le 31 décembre de cette année.
- Une exonération de la cotisation minimale s’applique lorsque le chiffre d’affaires de référence ne dépasse pas 5 000 €.
- Travailler à domicile ou chez ses clients ne suffit pas à obtenir une exonération. D’autres cas peuvent dépendre de la nature de l’activité et de conditions particulières.
La base de calcul et la première année d’imposition
La base de CFE est généralement calculée à partir de la valeur locative des biens affectés à l’activité en N-2. Lorsqu’il n’y a pas de local, une base minimale liée au chiffre d’affaires et au barème communal peut s’appliquer. Le taux dépend de la commune ; la base est réduite de 50 % lors de la première année d’imposition. Ces règles locales expliquent que deux entrepreneurs ayant une activité similaire puissent recevoir des avis différents. [3]
Consulter l’avis et régler la CFE
L’avis de CFE est consultable dans le compte fiscal professionnel. Pour une cotisation inférieure ou égale à 3 000 €, le paiement est généralement attendu au plus tard le 15 décembre. Au-delà, un acompte de 50 % de la cotisation précédente est généralement dû entre le 26 mai et le 16 juin, puis le solde en décembre. L’avis individuel indique les dates applicables ; elles peuvent être décalées lorsqu’une échéance tombe un jour non ouvrable. [3]
Quand la franchise de TVA cesse-t-elle de s’appliquer ?
La franchise en base dispense de facturer la TVA tant que les seuils propres à l’activité sont respectés. Elle est distincte du régime micro-fiscal : les seuils de TVA ne sont pas les plafonds de chiffre d’affaires de ce régime. [1]
Les seuils de franchise de TVA en 2026
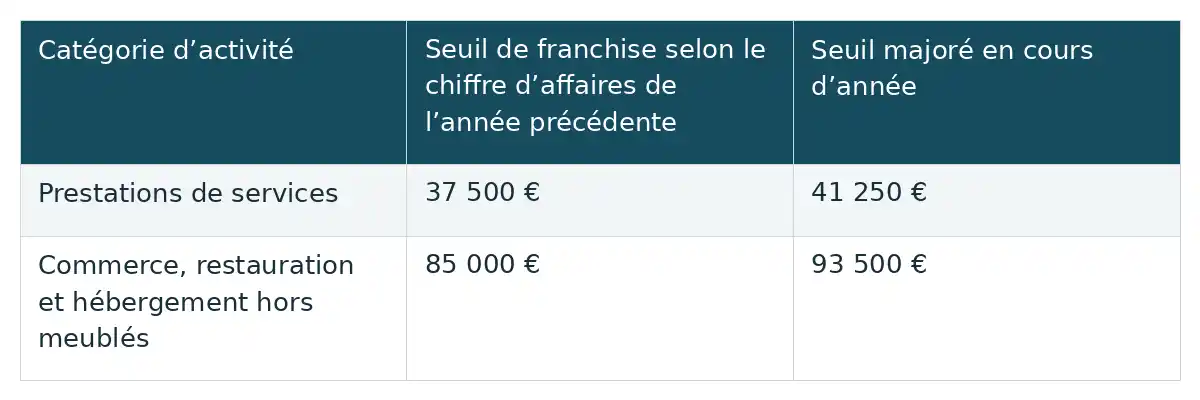
Pour 2026, les seuils de franchise et les seuils majorés en cours d’année diffèrent selon la catégorie d’activité. Les montants ci-dessous ne sont pas les plafonds du régime micro-fiscal. [1]
| Catégorie d’activité | Seuil de franchise selon le chiffre d’affaires de l’année précédente | Seuil majoré en cours d’année |
|---|---|---|
| Prestations de services | 37 500 € | 41 250 € |
| Commerce, restauration et hébergement hors meublés | 85 000 € | 93 500 € |
Afficher le tableau en image
Les conséquences du dépassement pour la facturation
Le dépassement du seuil majoré met fin à la franchise à compter du jour du dépassement. Sous franchise, vous ne facturez pas la TVA à vos clients et ne récupérez pas celle payée sur vos achats professionnels. Une fois soumis à un régime réel de TVA, vous la facturez et la reversez, et pouvez déduire la TVA sur les dépenses professionnelles dans les conditions applicables. Ce changement concerne le traitement de la TVA ; un dépassement de ce seuil ne suffit pas à établir une sortie du régime micro-fiscal. [1]
Pour faire le point sur votre fiscalité en 2026, vérifiez d’abord le mode de calcul de l’impôt et son effet sur l’ensemble du foyer, puis inscrivez les déclarations Urssaf et 2042-C-PRO à votre calendrier. Enfin, consultez votre avis de CFE et comparez votre chiffre d’affaires aux seuils de TVA de votre activité. Ces vérifications permettent d’anticiper les démarches sans confondre impôt, cotisations, CFE et TVA.
Questions fréquentes
Le versement libératoire dispense-t-il de déclarer ses revenus chaque année ?
Non. Même avec le versement libératoire, vous devez reporter vos recettes chaque année sur la déclaration 2042-C-PRO. Celles déjà soumises à ce paiement ne sont pas imposées une seconde fois, mais elles sont prises en compte pour apprécier les revenus du foyer fiscal. [1]
Travailler depuis son domicile exonère-t-il de CFE ?
Non, pas à lui seul. Une activité exercée à domicile ou chez les clients peut rester soumise à la CFE ; en l’absence de local dédié, une base minimale peut servir au calcul. Des exonérations existent selon la situation, notamment l’année de création ou lorsque le chiffre d’affaires de référence ne dépasse pas 5 000 €. [3]
Dépasser un seuil de TVA fait-il automatiquement perdre le régime micro ?
Non. La franchise de TVA et le régime micro-fiscal obéissent à des seuils distincts. Dépasser un seuil de franchise modifie le traitement de la TVA et les obligations de facturation, mais ne suffit pas, à lui seul, à conclure que vous sortez du régime micro. [1]
Peut-on récupérer la TVA sur ses achats sous franchise en base ?
Non. Sous franchise en base, vous ne facturez pas la TVA à vos clients et ne déduisez pas celle payée sur vos achats professionnels. [1]
Sources
- [1] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [2] En tant que micro-entrepreneur, sous quelles conditions puis-je opter pour le versement libératoire de l’impôt ? | impots.gouv.fr
- [3] Un micro-entrepreneur doit-il payer la cotisation foncière des entreprises (CFE) ? | Service Public Entreprendre
- [4] Je suis micro-entrepreneur, puis-je déduire des charges ? | impots.gouv.fr








Cet article est super clair et très utile pour mieux comprendre la fiscalité des auto-entrepreneurs. Merci pour ces explications !
La fiscalité me semble un véritable labyrinthe, mais cet article éclaire le chemin avec des explications claires et délicates. Merci !
La fiscalité des auto-entrepreneurs peut sembler complexe, mais elle est en réalité plutôt simple une fois qu’on s’y plonge. C’est comme apprendre à danser le tango : un peu de pratique et tout devient fluide !
Le fait que l’abattement forfaitaire soit plus avantageux si vous avez peu de charges, c’est un point intéressant. Ça peut vraiment alléger la comptabilité pour ceux qui débutent et n’ont pas encore beaucoup d’investissements. Qui aurait pensé que les impôts pourraient être aussi pratiques ?
En parlant d’abattement forfaitaire, ça me fait penser : ce serait vraiment génial si on pouvait le cumuler avec d’autres aides ou exemptions. Ça allégerait encore plus le poids fiscal pour les jeunes entrepreneurs, qu’en pensez-vous ?
C’est vrai que l’abattement forfaitaire simplifie beaucoup de choses. Petite question : est-ce qu’on peut ajuster ce choix chaque année en fonction de l’évolution de nos charges ou de notre chiffre d’affaires ? Ça serait bien de pouvoir adapter en fonction de sa situation.
Est-ce que quelqu’un a déjà essayé de passer au versement libératoire ? J’ai entendu dire que cela permet de mieux gérer le budget au quotidien, c’est tentant !
Intéressant de penser qu’il est possible de faire le choix du versement libératoire, mais y a-t-il un moment où il serait préférable d’opter pour le régime classique ? Ça pourrait aider certains à mieux évaluer leur situation.
Un détail qui mérite d’être souligné, c’est que l’option pour le versement libératoire doit être faite avant le 30 septembre. Ça peut passer vite, donc c’est bon de le noter dans un coin du calendrier pour ne pas rater le coche.
C’est vrai que la CFE peut être due même en travaillant à domicile. Ça m’intrigue : comment fait-on pour vérifier si on a droit à des exonérations, surtout si on travaille à temps partiel chez soi ? À qui on s’adresse ?
Je trouve intéressant que la CFE puisse varier selon la commune. Ça doit vraiment changer en fonction des localités. Est-ce que quelqu’un sait s’il y a un moyen facile de comparer les taux de CFE de différentes communes ? Cela pourrait aider à choisir où s’installer.