Pour suspendre votre activité d’auto-entrepreneur, déclarez une cessation temporaire sur le Guichet unique, dans le mois suivant votre décision ou dans les 30 jours suivant l’interruption selon la formulation de l’INPI. Cette démarche concerne le micro-entrepreneur qui n’est pas en cessation des paiements. La période peut durer un an, avec une prolongation possible pour une activité commerciale ; certaines déclarations et obligations subsistent pendant la pause, avant une éventuelle réactivation. [1]
Les repères essentiels pour mettre votre activité en pause
- Déclarez la cessation temporaire en ligne sur le Guichet unique de l’INPI, dans le délai indiqué après votre décision ou l’interruption. [2]
- La suspension dure un an, avec une prolongation possible d’un an pour une activité commerciale. [1]
- Continuez à déclarer votre chiffre d’affaires ; s’il est nul, indiquez « néant ». [1]
- Une radiation d’office peut être envisagée après deux années civiles ou huit trimestres d’inactivité ou de déclarations manquantes, avec avis préalable et un mois pour répondre. [1]
- Pour reprendre, déposez une formalité de modification sur le Guichet unique et suivez le traitement de votre dossier. [2]
Quelle démarche permet de suspendre temporairement une micro-entreprise ?
Pour suspendre temporairement votre activité, déclarez une cessation temporaire sur le Guichet unique. Cette démarche concerne le micro-entrepreneur qui n’est pas en cessation des paiements. Elle permet de mettre l’activité en pause sans confondre cette période avec une fermeture définitive ; la formalité et les étapes varient selon qu’il s’agit d’un entrepreneur individuel ou d’une société. [1]
Cessation temporaire du micro-entrepreneur et mise en sommeil d’une société
Pour une micro-entreprise exercée en entreprise individuelle, on parle de cessation temporaire d’activité. La mise en sommeil désigne la démarche concernant une société. Ces termes ne sont donc pas interchangeables, et la procédure décrite ici est celle du micro-entrepreneur.
Déposer la déclaration sur le Guichet unique
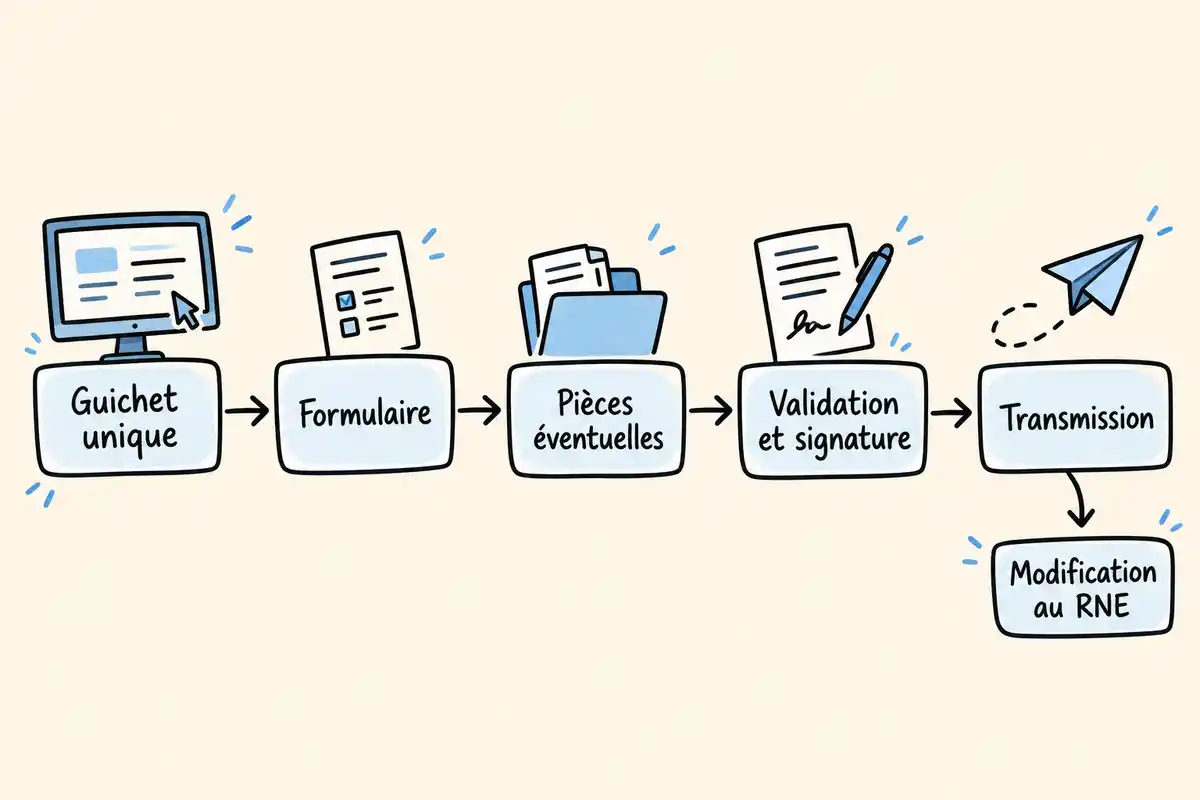
La déclaration se fait en ligne sur le portail e-procédures de l’INPI, par le Guichet unique. Déposez-la dans le mois suivant votre décision ou, selon la formulation de l’INPI, dans les 30 jours suivant l’interruption. Ces deux repères correspondent au délai indiqué par les organismes pour effectuer la formalité. [2]
- Accédez au Guichet unique sur le portail e-procédures de l’INPI et choisissez la formalité de cessation temporaire.
- Remplissez le formulaire demandé. Ajoutez les pièces justificatives éventuelles si elles sont requises pour votre dossier.
- Relisez les renseignements, puis validez la déclaration.
- Signez la formalité et transmettez-la aux autorités compétentes.
- Suivez son traitement : la cessation temporaire entraîne une inscription modificative au Registre national des entreprises (RNE) et une insertion au Bodacc.
Combien de temps la suspension peut-elle durer ?
La période déclarée est limitée dans le temps, avec une prolongation possible pour une activité commerciale. Il faut distinguer cette limite de durée du risque de radiation envisagé en cas d’inactivité prolongée ou de déclarations manquantes : la radiation fait l’objet d’une procédure préalable. [1]
Un an, avec prolongation possible pour une activité commerciale
La cessation temporaire peut durer un an. Si votre activité est commerciale, une prolongation d’un an peut être accordée, soit deux ans au maximum. Cette durée est celle de la suspension temporaire ; elle ne doit pas être confondue avec la période d’inactivité qui peut conduire à envisager une radiation d’office. [1]
Le risque de radiation après une inactivité prolongée
Une radiation d’office peut être envisagée lorsque le chiffre d’affaires ou les recettes sont nuls, ou lorsque les déclarations de chiffre d’affaires ou de revenus ne sont pas effectuées, pendant deux années civiles consécutives ou huit trimestres civils. Elle n’est pas automatique à l’issue de cette période : l’entrepreneur reçoit un avis et dispose d’un mois pour transmettre des justificatifs de poursuite d’activité ou s’opposer à la radiation. Continuez donc à déclarer votre chiffre d’affaires, même lorsqu’il est nul, et surveillez les courriers liés à votre entreprise. [1]
Quelles obligations et quels droits subsistent pendant la pause ?
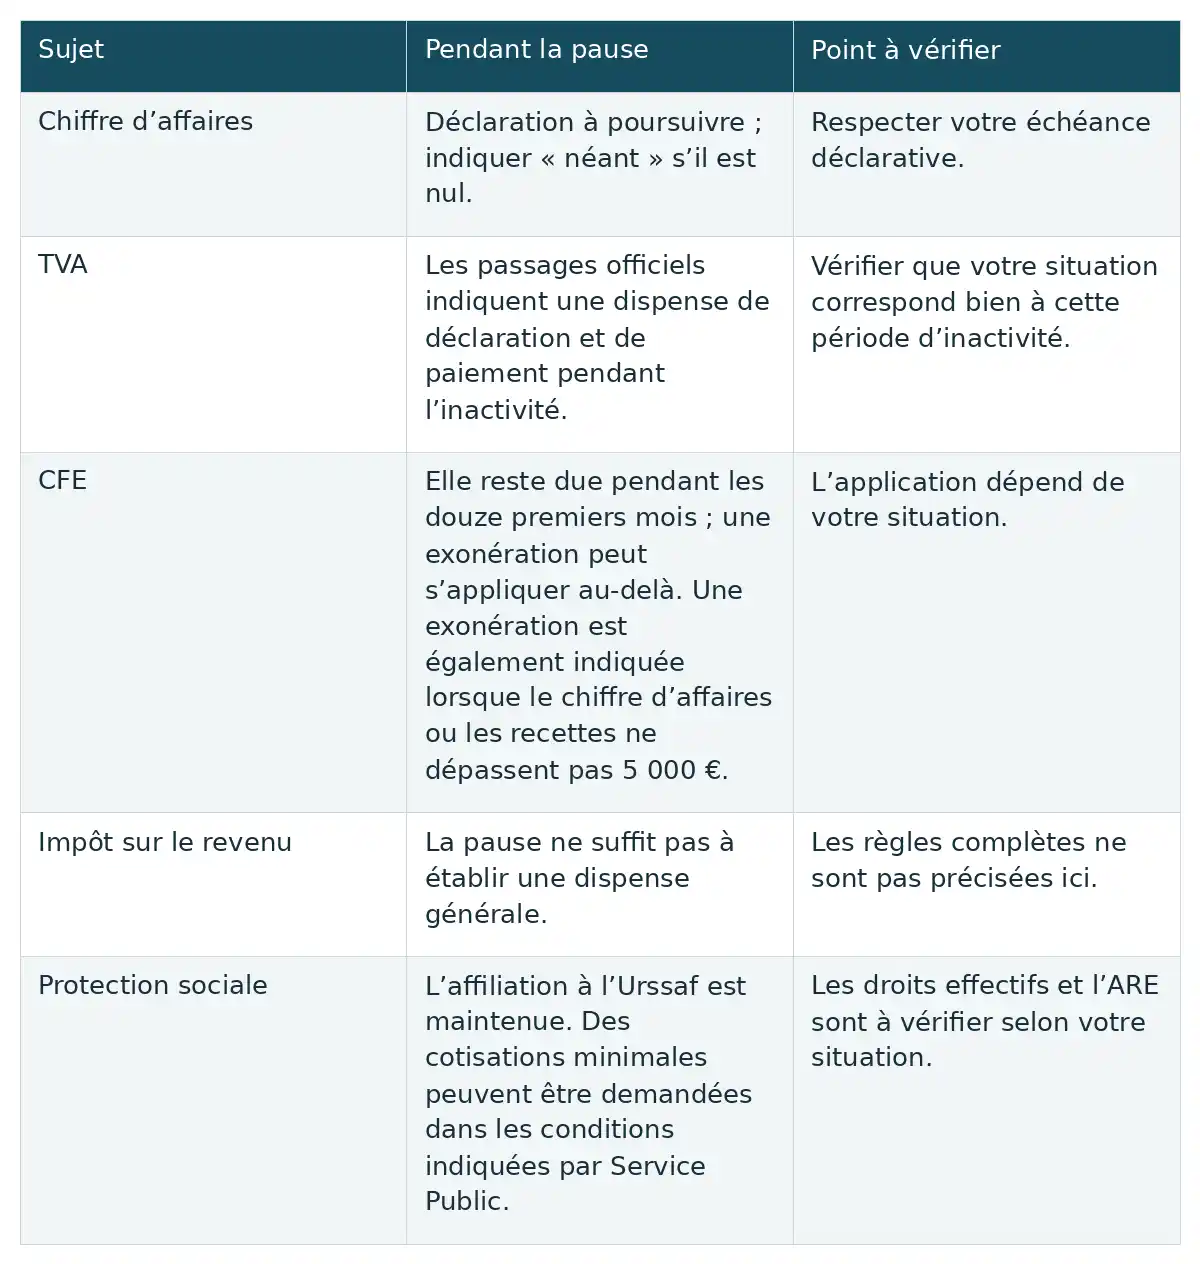
Mettre l’activité en pause ne suspend pas toutes les démarches. Les déclarations de chiffre d’affaires, la TVA, la CFE, l’impôt sur le revenu et la protection sociale ne relèvent pas des mêmes règles. Voici les principaux repères à garder en tête ; certaines conséquences fiscales ou sociales dépendent de votre situation. [1]
| Sujet | Pendant la pause | Point à vérifier |
|---|---|---|
| Chiffre d’affaires | Déclaration à poursuivre ; indiquer « néant » s’il est nul. | Respecter votre échéance déclarative. |
| TVA | Les passages officiels indiquent une dispense de déclaration et de paiement pendant l’inactivité. | Vérifier que votre situation correspond bien à cette période d’inactivité. |
| CFE | Elle reste due pendant les douze premiers mois ; une exonération peut s’appliquer au-delà. Une exonération est également indiquée lorsque le chiffre d’affaires ou les recettes ne dépassent pas 5 000 €. | L’application dépend de votre situation. |
| Impôt sur le revenu | La pause ne suffit pas à établir une dispense générale. | Les règles complètes ne sont pas précisées ici. |
| Protection sociale | L’affiliation à l’Urssaf est maintenue. Des cotisations minimales peuvent être demandées dans les conditions indiquées par Service Public. | Les droits effectifs et l’ARE sont à vérifier selon votre situation. |
Afficher le tableau en image
Déclarations de chiffre d’affaires et TVA
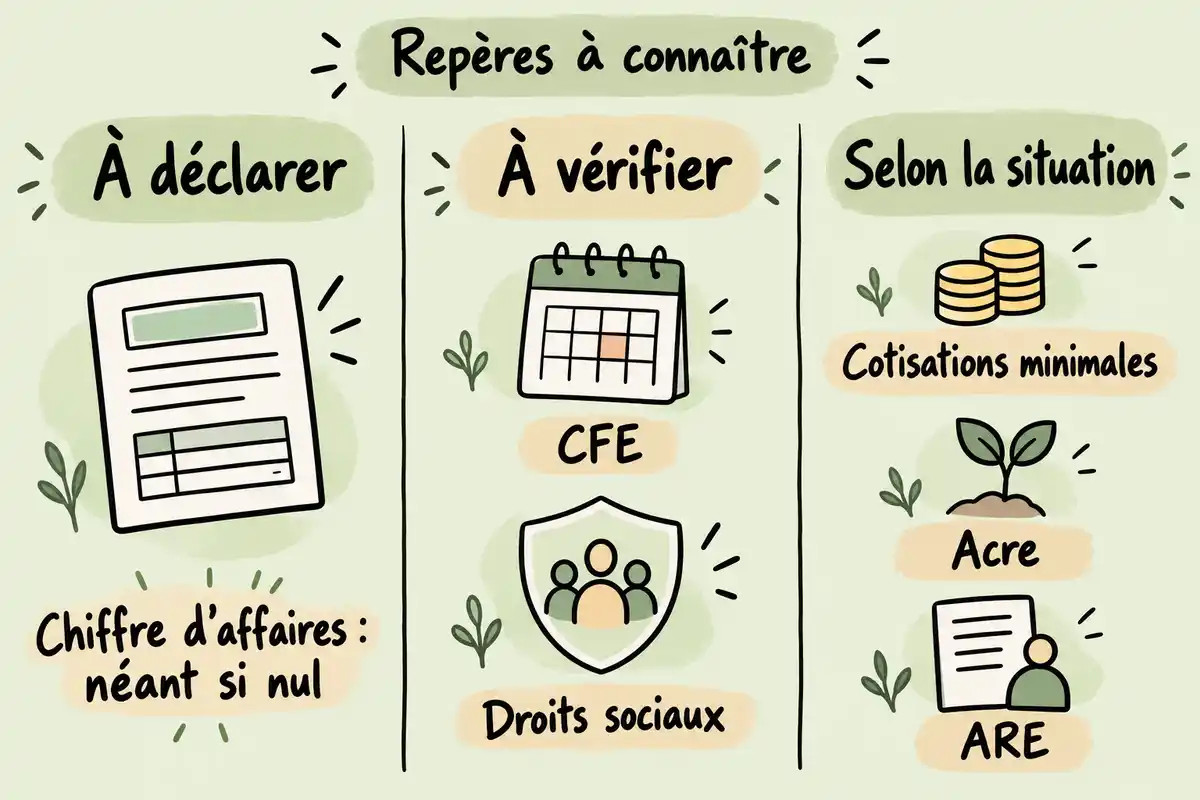
Continuez à déclarer votre chiffre d’affaires selon votre périodicité habituelle : lorsqu’il est nul, indiquez « néant ». La cessation temporaire ne dispense pas de cette déclaration. Les passages officiels indiquent par ailleurs une dispense de déclaration et de paiement de TVA pendant l’inactivité ; cette indication porte sur la période d’inactivité et ne remplace pas la déclaration de chiffre d’affaires. [1]
CFE et impôt sur le revenu
La CFE reste due pendant les douze premiers mois de cessation temporaire. Au-delà, l’entreprise peut être exonérée. Une exonération est aussi indiquée lorsque le chiffre d’affaires ou les recettes ne dépassent pas 5 000 €, mais son application peut dépendre de la situation de l’entreprise : ne la considérez pas comme une dispense universelle. Pour l’impôt sur le revenu, la pause ne permet pas de conclure à une exonération générale ; vérifiez les règles applicables à votre cas. [1]
Affiliation à l’Urssaf, cotisations minimales et Acre
Votre affiliation à l’Urssaf est maintenue pendant la cessation temporaire. Service Public indique que vous pouvez demander à l’Urssaf le paiement de cotisations sociales minimales afin de bénéficier d’une protection sociale en l’absence de revenu d’activité. Cette option entraîne une sortie du régime micro-social. Si vous bénéficiez de l’Acre, l’exonération de cotisations accordée à ce titre est maintenue pendant la période de cessation temporaire. [1]
Droits sociaux et ARE selon la situation personnelle
Le maintien de l’affiliation et la possibilité de demander des cotisations minimales ne permettent pas, à eux seuls, de déterminer vos droits sociaux effectifs. Ceux-ci dépendent de votre situation personnelle. Demandez à l’Urssaf de préciser les conséquences de la pause pour votre protection sociale et, si vous percevez ou envisagez de percevoir l’ARE, vérifiez votre situation auprès de France Travail. La cessation temporaire ne garantit pas le maintien de cette allocation.
Comment reprendre son activité après la suspension ?
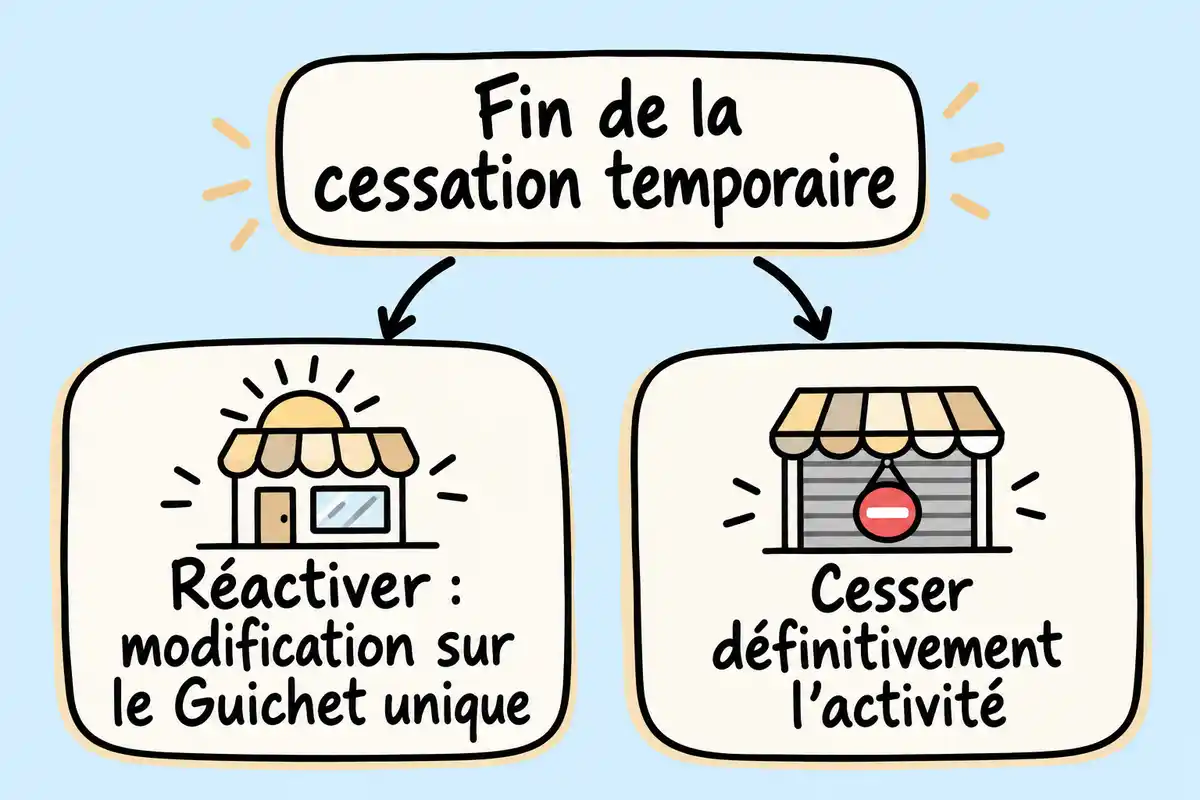
À la fin de la période, deux issues sont indiquées : réactiver l’activité ou déclarer sa cessation définitive. Si vous souhaitez reprendre, la réactivation passe par une formalité de modification sur le Guichet unique ; quelques vérifications pratiques permettent ensuite de suivre la reprise de votre dossier. [1]
Réactiver la micro-entreprise sur le Guichet unique
Pour réactiver votre micro-entreprise, déposez une formalité de modification sur le Guichet unique. La cessation définitive constitue une autre issue possible en fin de période, mais elle correspond à une fermeture et non à une reprise. Après le dépôt, suivez le traitement de la formalité et conservez les éléments relatifs à votre démarche. [2]
Vérifier sa situation avant de recommencer à facturer
Avant de recommencer à facturer, contrôlez l’état de la formalité déposée et les informations administratives de l’entreprise. Vérifiez également la reprise de vos obligations déclaratives, notamment les échéances de chiffre d’affaires. Il s’agit de précautions pratiques pour suivre votre dossier, et non d’une liste réglementaire exhaustive. Les indications disponibles ne fixent pas le moment précis où le dépôt ou la validation autorise la reprise de l’activité ou de la facturation.
Pour mettre votre micro-entreprise en pause, déclarez une cessation temporaire sur le Guichet unique dans le délai indiqué, puis continuez à respecter les obligations qui subsistent, en particulier la déclaration du chiffre d’affaires nul. Gardez en vue la durée maximale applicable et le risque de radiation en cas d’inactivité prolongée ou de déclarations manquantes. À la fin de la période, une formalité de modification permet de réactiver l’activité. Pour les droits sociaux et l’ARE, faites vérifier les conséquences propres à votre situation par l’Urssaf et France Travail.
Questions fréquentes
Une micro-entreprise temporairement inactive reste-t-elle immatriculée ?
Oui. La cessation temporaire entraîne une inscription modificative au RNE, mais elle ne ferme pas définitivement l’entreprise. À la fin de la période, vous pouvez déposer une formalité de modification sur le Guichet unique pour réactiver l’activité. [1]
Faut-il déclarer zéro chiffre d’affaires pendant la pause ?
Oui. Si votre chiffre d’affaires est nul, vous devez continuer à le déclarer en indiquant « néant ». La cessation temporaire ne suspend pas cette obligation. [1]
La suspension garantit-elle le maintien de l’ARE ?
La cessation temporaire ne garantit pas le maintien de l’ARE. L’effet dépend de votre situation : vérifiez vos droits auprès de France Travail avant et pendant la pause.
Une longue période sans chiffre d’affaires entraîne-t-elle automatiquement la radiation ?
Une radiation d’office peut être envisagée après deux années civiles consécutives ou huit trimestres civils sans chiffre d’affaires ou recettes, ou sans déclarations. Elle n’est pas immédiate : vous êtes informé au préalable et disposez d’un mois pour transmettre des justificatifs de poursuite d’activité ou vous y opposer. [1]








C’est vrai que cette pause peut être l’occasion de développer ses compétences. Avez-vous déjà pensé à suivre une formation en ligne pendant cette période ? Ça pourrait être utile pour booster la reprise ou même changer de direction.
En parlant de pause, c’est chouette que vous puissiez mettre à profit ce temps libre pour monter en compétences. Ça pourrait être l’occasion de se lancer dans des formations en ligne, est-ce que quelqu’un a déjà testé ça ? Ça donne vraiment un coup de pep’s pour la reprise.
C’est vrai que la mise en sommeil permet de garder son SIRET, mais avez-vous pensé à utiliser ce temps pour retravailler son image sur les réseaux sociaux ? Ça pourrait vraiment faire la différence quand on reprend !
C’est bon à savoir qu’on doit quand même déclarer un chiffre d’affaires nul. Ça pourrait être tentant d’oublier cette étape, mais ça évite bien des soucis ! En parlant de ça, vous avez des astuces pour bien gérer cette paperasse ?
C’est sympa de garder son SIRET pendant une pause. Ça facilite vraiment la reprise. Par curiosité, est-ce que quelqu’un a déjà pensé à profiter de cette période pour faire du bénévolat ? Ça pourrait enrichir le CV tout en se replaçant sur le marché.
C’est vrai que maintenir son SIRET c’est pratique ! Je me demande si c’est aussi le moment idéal pour créer un site web ou une page pro, histoire d’être prêt à faire du bruit à la reprise.
C’est pratique de garder son SIRET pour la reprise. Ça me fait penser, est-ce qu’il y a des outils spécifiques pour faciliter la gestion de cette période de pause, comme des applis de suivi de déclarations ou de comptabilité ?