N26 présente Business aux indépendants qui exercent en leur nom propre et affiche une formule Standard sans frais mensuels. Cette absence d’abonnement ne garantit pas un compte sans frais : l’adéquation dépend aussi des opérations dont votre activité a besoin et des coûts associés. Avant de chercher à ouvrir un compte N26, vérifiez le public visé, l’obligation de compte dédié en micro-entreprise, les tarifs et le parcours de demande. [1]
N26 Business en bref : cinq points à vérifier
- N26 présente Business aux indépendants et auto-entrepreneurs exerçant en leur nom propre. [2]
- Un compte dédié sépare les opérations de l’activité et les dépenses personnelles ; il n’est pas nécessairement professionnel. [3]
- Standard est affiché sans frais mensuels, mais certaines cartes ou opérations peuvent être facturées. [1]
- N26 indique que les virements en devises depuis l’application et les paiements ou prélèvements B2B sont indisponibles. [4]
- La demande passe par l’application et comprend une vérification d’identité ; l’acceptation n’est pas garantie. [1]
N26 Business convient-il à votre activité indépendante ?
Avant de regarder les tarifs, vérifiez trois points : vous exercez en nom propre, le compte peut être utilisé à votre nom et les opérations annoncées couvrent vos besoins professionnels. N26 présente Business comme une offre pour les indépendants, mais cette description ne garantit pas l’acceptation de chaque activité ou dossier. [4]
Une offre destinée aux indépendants exerçant en nom propre
N26 présente Business aux indépendants et aux auto-entrepreneurs qui exercent en leur nom propre. Le compte et la carte portent le nom de la personne, pas celui de l’entreprise, et l’usage doit être principalement professionnel. Les indications disponibles ne détaillent pas l’admission de chaque statut ou activité : vérifiez votre situation au moment de la demande. [2]
Cette présentation peut correspondre à un freelance qui facture sous son identité, mais elle ne suffit pas à valider son dossier. Avant de vous engager, vérifiez que votre activité et votre statut sont acceptés selon les critères appliqués lors de la demande. [4]
Les opérations à vérifier avant de choisir
N26 indique que le compte permet de recevoir des paiements de clients, de régler des dépenses professionnelles et d’effectuer des virements SEPA. En revanche, les virements en devises étrangères depuis l’application ainsi que les paiements et prélèvements B2B sont indiqués comme indisponibles. Vérifiez les moyens d’encaissement et de règlement indispensables à votre activité. N26 indique aussi qu’un compte personnel et un compte Business ne peuvent pas être détenus simultanément ; le pays de l’IBAN n’est pas établi ici. [4]
Faites l’inventaire de vos flux habituels : encaissement des factures, paiement des fournisseurs, prélèvements récurrents et virements vers vos autres comptes. Si une opération en devise ou un prélèvement B2B est indispensable, son indisponibilité annoncée peut suffire à écarter l’offre. Confirmez aussi le pays de l’IBAN auprès de N26 si vos clients ou outils l’exigent. [4]
Quel compte faut-il pour respecter les obligations d’une micro-entreprise ?
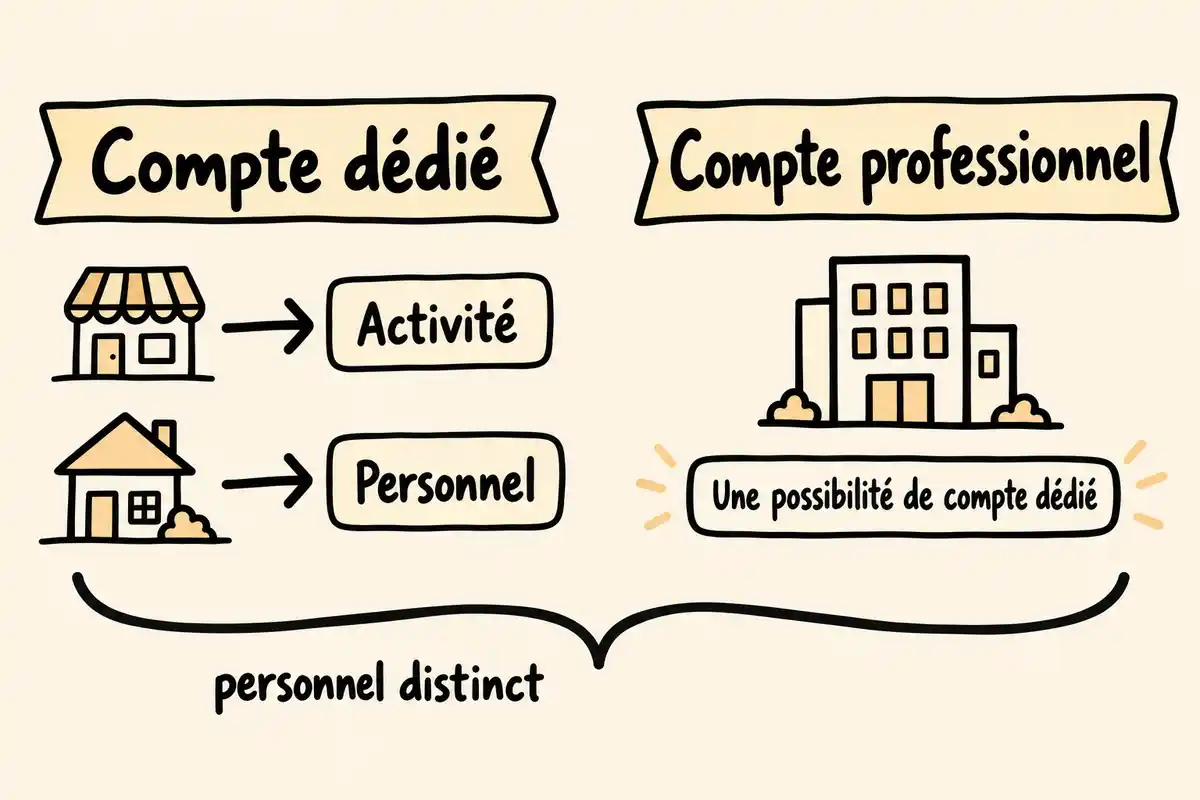
L’obligation porte sur la séparation des opérations professionnelles et personnelles, pas nécessairement sur la souscription d’une offre bancaire commercialisée comme « professionnelle ». La distinction aide à choisir un compte adapté sans confondre exigence réglementaire et catégorie de produit. [3]
Quand le compte dédié devient obligatoire
Selon Service Public Entreprendre, un compte dédié à l’activité devient obligatoire lorsque le chiffre d’affaires ou les recettes dépassent 10 000 € pendant deux années consécutives. La page indique également qu’une activité commerciale doit disposer d’un compte dédié quel que soit ce seuil. Ces indications résument les règles décrites par Service Public ; les situations particulières ne sont pas détaillées ici. [3]
Pour suivre ce critère, conservez une vue claire de votre chiffre d’affaires ou de vos recettes d’une année à l’autre. La séparation des flux rend également plus facile la lecture des entrées et sorties liées à l’activité, même lorsque vous choisissez un compte personnel distinct plutôt qu’une offre professionnelle. [3]
Compte dédié et compte professionnel : quelle différence ?
Un compte dédié sert à isoler les mouvements de l’activité de ceux de la vie personnelle. Il peut s’agir d’un compte personnel distinct ou d’un compte professionnel. Service Public Entreprendre précise que le régime micro, à lui seul, n’impose pas d’ouvrir un compte professionnel : c’est la séparation des opérations qui compte. [3]
Concrètement, utiliser un compte dédié aide à retrouver les encaissements et dépenses professionnels sans les mélanger aux achats personnels. Comparez donc d’abord la capacité du compte à répondre à vos besoins et son coût, puis sa catégorie commerciale. [3]
N26 Business est-il vraiment gratuit ?
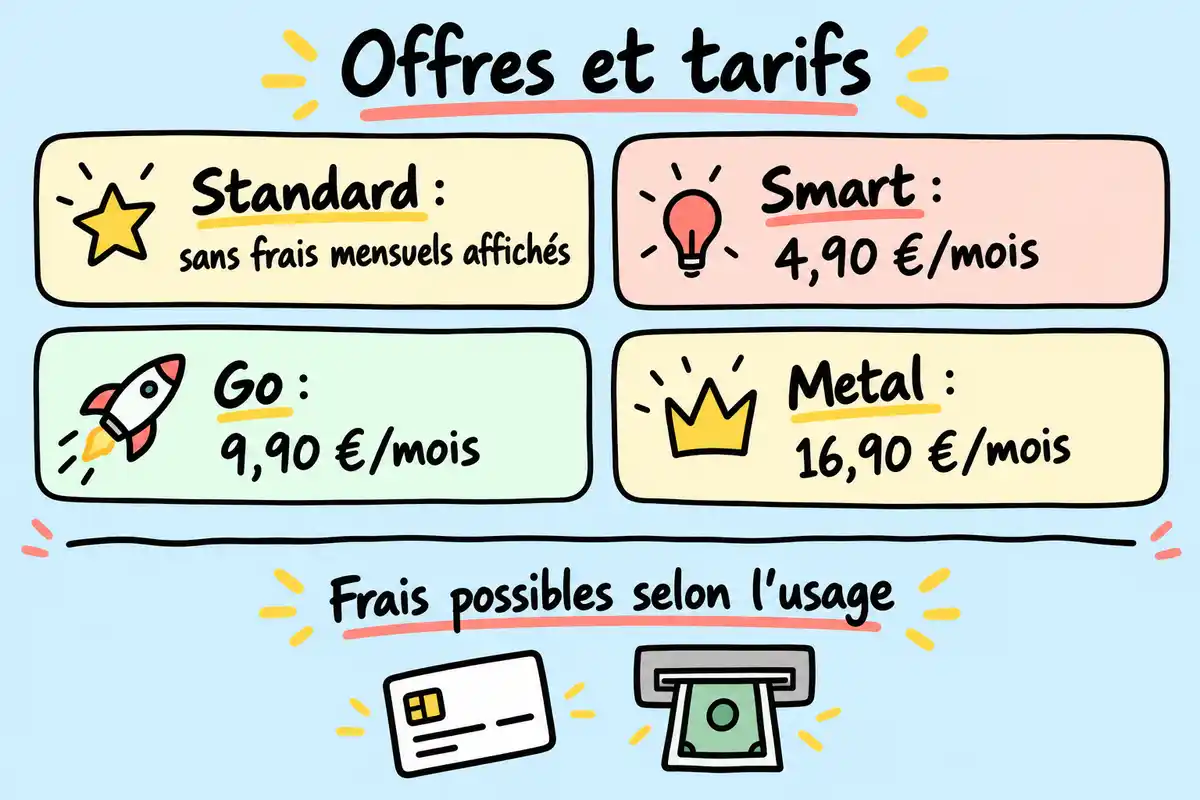
N26 affiche une formule Standard sans frais mensuels, mais cela ne signifie pas que tout usage est gratuit. Le prix de la formule, le coût éventuel de la carte et les frais de certaines opérations doivent être examinés séparément. Les tarifs cités ci-dessous sont ceux affichés dans les éléments N26 disponibles ; contrôlez la grille applicable avant de souscrire. [1]
Les formules et abonnements affichés par N26
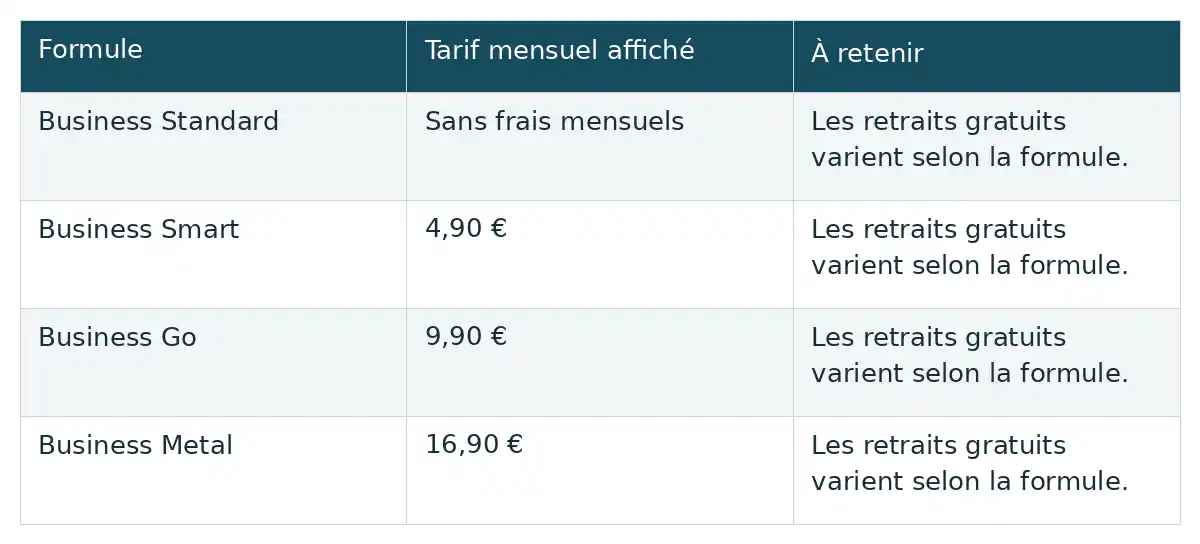
Les pages comparatives de N26 affichent quatre tarifs mensuels. Les services inclus et le nombre de retraits gratuits varient selon la formule ; ce tableau ne remplace pas la consultation des conditions détaillées. [1]
| Formule | Tarif mensuel affiché | À retenir |
|---|---|---|
| Business Standard | Sans frais mensuels | Les retraits gratuits varient selon la formule. |
| Business Smart | 4,90 € | Les retraits gratuits varient selon la formule. |
| Business Go | 9,90 € | Les retraits gratuits varient selon la formule. |
| Business Metal | 16,90 € | Les retraits gratuits varient selon la formule. |
Afficher le tableau en image
Pour comparer les offres, partez de vos usages : fréquence des retraits, besoin d’une carte physique et intérêt des services associés. Une formule avec abonnement peut mieux correspondre à certains besoins, tandis que Standard limite les frais mensuels fixes ; le bon choix dépend des conditions et opérations réellement utiles à votre activité. [1]
Les frais qui peuvent s’ajouter à l’abonnement
Même avec une formule sans abonnement, certaines dépenses peuvent s’ajouter. N26 mentionne notamment des frais de 10 € pour certaines cartes physiques, des droits de garde susceptibles de s’appliquer à partir d’un solde de 50 000 €, et des frais possibles sur certaines opérations d’investissement. Leur application dépend de la formule et de l’opération : examinez les conditions correspondant à vos usages plutôt que de conclure à un coût total nul. [1]
Avant l’ouverture, estimez les opérations que vous effectuerez réellement et repérez celles qui pourraient être facturées. Vérifiez notamment si la carte voulue est incluse, quelles limites s’appliquent aux retraits et si les frais cités concernent votre formule. La grille tarifaire complète reste le meilleur repère pour calculer votre budget bancaire. [1]
Quels outils peuvent aider à suivre les dépenses ?
Pour Business Smart, N26 annonce des fonctions de suivi et de répartition des dépenses. Elles peuvent aider à organiser les mouvements du compte au quotidien ; elles ne remplacent pas le calcul de vos obligations ni le suivi de votre comptabilité. [5]
Espaces et règles automatiques pour répartir les revenus
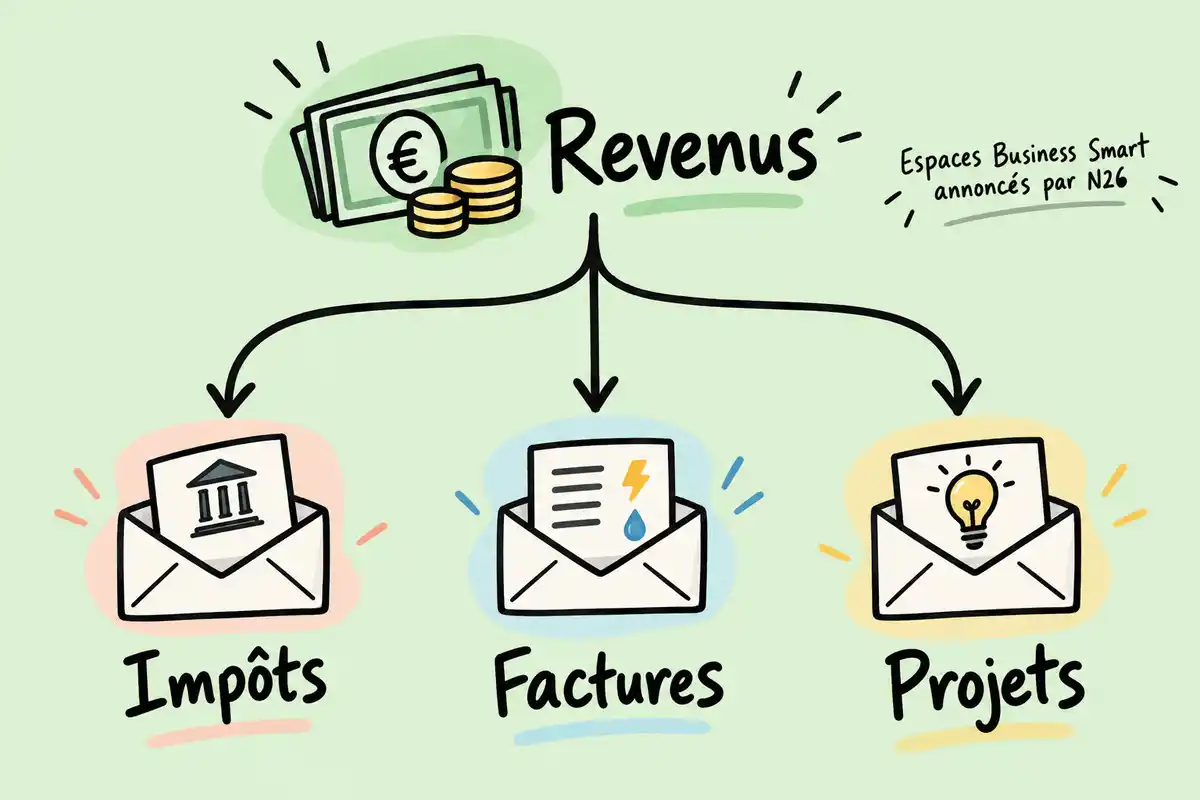
Business Smart comprend, selon N26, jusqu’à 10 Espaces et des règles automatiques de répartition des revenus ou de transfert vers ces sous-comptes. Vous pouvez, par exemple, réserver un Espace aux factures et un autre aux sommes que vous souhaitez mettre de côté pour les impôts. L’outil organise les montants que vous y affectez, mais ne calcule pas les sommes dues. [5]
Vous pouvez ainsi donner une destination visible à certaines sommes dès leur arrivée, puis consulter les montants réservés séparément du solde courant. Les règles automatiques répartissent ou transfèrent les fonds selon les réglages choisis ; elles ne déterminent pas à votre place combien mettre de côté pour vos charges. [5]
Statistiques de dépenses et cashback : quelle utilité ?
N26 annonce des statistiques de dépenses en temps réel pour Business Smart. Elles peuvent aider à repérer les catégories de dépenses et à suivre les mouvements, sans garantir une amélioration mesurée de la trésorerie. La marque affiche aussi un cashback de 0,1 % pour Standard, Smart et Go, et de 0,5 % pour Metal ; son intérêt dépend des dépenses éligibles et ne supprime pas les autres frais. [5]
Ces fonctions peuvent apporter des repères pratiques pour examiner les dépenses au fil de l’activité. Le cashback reste un avantage lié aux dépenses concernées : il ne doit pas être confondu avec une réduction de l’abonnement ou une garantie de rentabilité. Évaluez-le avec les autres caractéristiques de la formule, sans le traiter comme un revenu prévisible. [5]
Comment ouvrir un compte N26 Business ?
N26 indique que la demande s’effectue depuis son application et qu’elle comprend une vérification d’identité. Préparez-vous à suivre les étapes affichées dans l’application ; les éléments disponibles ne donnent ni délai d’ouverture ni garantie d’acceptation. [1]
La demande sur smartphone et la vérification d’identité
N26 décrit une ouverture depuis l’application, suivie d’une vérification d’identité. Pour Business Smart, la marque précise que la démarche se fait sur smartphone, sans document papier, et avec le nom légal complet. Ces indications décrivent le parcours annoncé, sans promettre une ouverture immédiate ou une validation automatique. [5]
Avant de commencer, assurez-vous de renseigner votre identité telle qu’elle apparaît sur vos documents et suivez les consignes présentées à l’écran. La vérification fait partie du parcours annoncé par N26 ; la demande peut nécessiter des étapes supplémentaires selon les vérifications effectuées, dont les détails ne sont pas précisés ici. [1]
Quels justificatifs faut-il anticiper ?
Pour un compte dédié, Service Public Entreprendre cite généralement un justificatif d’identité et un justificatif de domiciliation ; une banque peut demander des pièces complémentaires, par exemple selon sa politique et le type de compte. Cette liste générale ne correspond pas à une liste confirmée pour N26 Business : les pièces exigées par N26 ne sont pas énumérées ici. Consultez les consignes applicables dans l’application ou le centre d’aide au moment de la demande. [3]
Vous pouvez préparer ces justificatifs généraux pour éviter de chercher vos documents au dernier moment, tout en attendant la liste propre à N26 avant de considérer votre dossier complet. Les banques peuvent appliquer des demandes différentes selon le compte ; ne transmettez que les pièces indiquées par le parcours officiel de souscription. [3]
Quelles protections sont annoncées pour les formules Business ?
N26 affiche une protection des dépôts pour les formules comparées et certaines assurances pour des offres spécifiques. Pour comprendre ce qui s’applique à votre compte, lisez les conditions propres à la formule et aux garanties concernées. [1]
Dépôts et assurances : ce que N26 affiche
Dans sa comparaison tarifaire, N26 indique une protection des dépôts jusqu’à 100 000 € pour chacune des formules présentées. La marque affiche des assurances de voyage pour Go et Metal, ainsi qu’une assurance téléphone et une protection des achats pour Metal. Les exclusions et modalités détaillées ne sont pas précisées ici : consultez les conditions associées à la formule avant de vous appuyer sur une garantie. [1]
N26 Business peut convenir à un indépendant qui exerce en nom propre et dont les opérations courantes correspondent aux fonctions annoncées. Avant d’ouvrir le compte, vérifiez votre éligibilité, les moyens d’encaissement et de paiement nécessaires, ainsi que les frais liés à votre formule et à vos usages. Pour la micro-entreprise, retenez que le compte dédié sépare les opérations professionnelles et personnelles ; il n’a pas nécessairement à être une offre bancaire professionnelle. Consultez les conditions N26 applicables au moment de la demande. [3]
Questions fréquentes
Peut-on avoir à la fois un compte N26 personnel et un compte N26 Business ?
Non. N26 indique qu’il n’est pas possible de détenir simultanément un compte personnel N26 et un compte N26 Business. Tenez compte de cette restriction avant de choisir l’offre. [1]
N26 Business fournit-il un IBAN français ?
Les éléments disponibles ne permettent pas de confirmer le pays de l’IBAN fourni avec N26 Business. Si un IBAN français est nécessaire à votre activité, vérifiez ce point auprès de N26 avant l’ouverture.
Peut-on encaisser des paiements de clients sur N26 Business ?
N26 annonce que vous pouvez recevoir des paiements de clients en votre nom. Cela ne confirme pas que tous les moyens d’encaissement sont disponibles : vérifiez ceux dont votre activité a besoin. [4]
Le cashback rend-il le compte gratuit ?
Non. Le cashback annoncé pour certaines formules ne supprime ni un éventuel abonnement mensuel ni les frais liés à certaines opérations. Le coût dépend de la formule choisie et de l’usage du compte. [1]
Sources
- [1] Comparer les comptes N26 pour auto-entrepreneurs
- [2] Qu’est-ce qu’un compte N26 Business ? | N26 Service Client
- [3] Compte bancaire du micro-entrepreneur (auto-entrepreneur) | Service Public Entreprendre
- [4] Compte N26 Business – Support Center N26 | N26 Service Client
- [5] Ouvrez votre compte bancaire auto entrepreneur








N26 Business semble être une solution pratique pour les auto-entrepreneurs. J’aime l’idée d’une application pour gérer mes finances facilement.
En tant qu’auto-entrepreneur, avoir un compte dédié comme N26 Business est vraiment un atout. La gestion est super simple et l’appli est vraiment pratique. J’adore le cashback qui m’aide à économiser un peu sur mes dépenses pro. À recommander sans hésiter !
Le système de sous-comptes est une véritable trouvaille ! Ça doit vraiment aider à garder une vue d’ensemble sur ses dépenses. Est-ce que ça permet aussi de mettre de l’argent de côté pour des projets futurs ?
Je trouve l’idée d’avoir un IBAN français très rassurante pour éviter les tracas avec l’URSSAF. Ça aligne vraiment la néobanque avec les besoins des auto-entrepreneurs, c’est un bon point ! Qui d’autre a testé ça ?
Le cashback sur les achats pro est une super astuce pour arrondir les fins de mois ! Ça donne presque envie de dépenser plus, mais avec modération, bien sûr. Ça marche aussi sur les petits achats, j’imagine ?
Les sous-comptes sont une idée brillante pour anticiper ses charges ! Ça doit vraiment aider à garder les comptes clairs. Est-ce que des utilisateurs ont déjà partagé des stratégies sur leur utilisation au quotidien ?
C’est vrai que le cashback peut être motivant, mais il ne faut pas trop compter dessus. C’est plutôt une petite cerise sur le gâteau, pas un revenu régulier. J’aimerais savoir si ça fonctionne bien pour des dépenses ponctuelles aussi, comme des formations ou des outils pro.
Je me demande comment N26 gère la sécurité des paiements en ligne ? Avec toutes ces opérations professionnelles, c’est important d’avoir des garanties solides. Quelles sont les protections proposées pour éviter les fraudes ?
J’ai l’impression que l’application de N26 doit vraiment faciliter la gestion des finances au quotidien. Ça m’intrigue de savoir si les notifications en temps réel sur les dépenses aident à mieux suivre le budget! Est-ce que ça fonctionne bien pour ça?
C’est intéressant de noter que N26 ne permet pas d’avoir à la fois un compte personnel et un compte Business. Cela doit vraiment inciter à bien choisir son option ! Ça pourrait être un bon moyen d’éviter de mélanger les finances, mais ça impose de faire des choix.
Les sous-comptes pour gérer les dépenses pro, c’est une bonne idée ! Ça doit faire une vraie différence pour voir où va l’argent. Est-ce que ces sous-comptes sont faciles à ajuster au fil du temps ?