Oui : vendre en ligne des produits achetés pour être revendus ou fabriqués pour la vente peut relever d’une activité professionnelle en micro-entreprise. Il faut toutefois distinguer cette activité de la vente occasionnelle de biens personnels, vérifier les seuils et préparer les informations dues aux acheteurs. Voici les démarches à organiser, les repères 2026 et les critères pour choisir un canal de vente. [1]
À retenir avant de lancer votre boutique
- Acheter des produits pour les revendre ou fabriquer des biens pour les vendre relève d’une activité professionnelle ; céder occasionnellement ses biens personnels est une situation différente. [1]
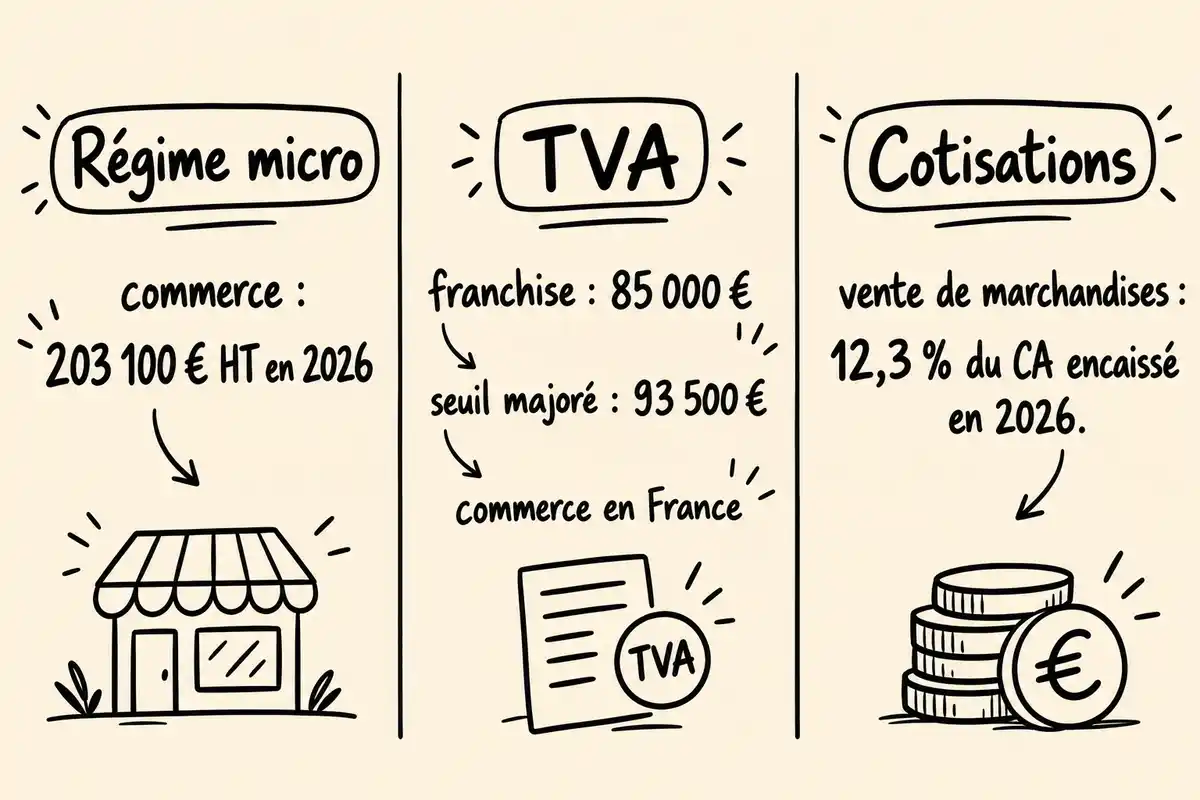
- Pour le commerce, le plafond micro indiqué pour 2026 est de 203 100 € HT ; les seuils de franchise de TVA en France sont distincts : 85 000 € et 93 500 €. [2]
- La vente de marchandises est associée à un taux micro-social indiqué de 12,3 % en 2026 sur le chiffre d’affaires encaissé, déclaré chaque mois ou trimestre. [3]
- Avant une commande de particulier, préparez les mentions légales, les CGV et les informations sur le produit, le prix, la livraison, les garanties et la rétractation. [4]
- Un site propre n’est pas indispensable pour commencer : une marketplace est aussi une option, à comparer selon la gestion, la visibilité possible et les conditions réelles. [1]
Peut-on vendre en ligne en micro-entreprise ?
La vente en ligne de produits achetés pour être revendus ou fabriqués pour la vente peut relever d’une activité professionnelle exercée en micro-entreprise. Il faut distinguer cette activité de la vente occasionnelle de biens personnels, puis vérifier les règles liées aux produits, les seuils et les obligations envers les acheteurs. [1]
Achat-revente et biens fabriqués pour la vente
Acheter des articles pour les revendre et fabriquer des biens dans l’intention de les vendre sont deux situations professionnelles de vente. Elles ne décrivent pas nécessairement la même activité : précisez ce que vous vendez et comment les produits sont obtenus. La nature de l’activité et du produit peut entraîner des vérifications particulières, notamment lorsque le produit est réglementé. [1]
Ventes personnelles occasionnelles et activité professionnelle
Vendre ponctuellement des biens personnels dont on souhaite se séparer se distingue d’une activité organisée pour vendre. Acheter des articles en vue de les revendre ou fabriquer des produits destinés à la vente relève d’une démarche professionnelle. La distinction dépend de la nature réelle du projet ; aucun seuil de fréquence ne suffit ici à la résumer. [1]
Quelles démarches accomplir avant d’ouvrir la boutique ?
Pour préparer l’ouverture, avancez dans un ordre simple : décrivez l’activité et les produits, accomplissez les formalités de déclaration et d’immatriculation adaptées au statut, puis préparez le canal de vente et les informations destinées aux clients. Les démarches précises dépendent de la situation et ne se réduisent pas à une procédure unique applicable à tous. [1]
Définir les produits et l’activité à déclarer
Commencez par décrire l’activité réelle : vente de marchandises, fabrication éventuelle, ou autres activités menées en parallèle. Il est utile de dresser une liste des produits et de leur mode d’obtention avant la déclaration. Si plusieurs activités coexistent, déterminez laquelle correspond à l’activité principale au regard de votre projet ; les critères précis ne sont pas détaillés ici. Le code APE ne se choisit pas en ajoutant un libellé générique à la description commerciale. [1]
Déclarer puis immatriculer l’entreprise
Après avoir défini l’activité et choisi la forme juridique adaptée, la création passe généralement par une déclaration puis par l’immatriculation ; la formalité varie selon le statut. Pour la situation particulière d’une micro-entreprise, renseignez-vous sur la démarche correspondante plutôt que de transposer un parcours général. Le commerçant est concerné par le RCS ; l’artisan qui exerce aussi une activité commerciale relève du RNE dans ce contexte. [1]
Quels seuils et prélèvements anticiper en 2026 ?
Trois repères sont à suivre séparément : le plafond du régime micro, les seuils de franchise de TVA et les cotisations calculées sur le chiffre d’affaires encaissé. Les pages de Service Public Entreprendre indiquent les valeurs ci-dessous pour 2026 ; chacune répond à une règle différente. [2]
Plafond du régime micro pour le commerce
Pour les activités commerciales, le plafond du régime micro indiqué pour 2026 est de 203 100 € HT. Les pages administratives présentent une appréciation au regard du chiffre d’affaires de N-1 ou N-2. Cette valeur ne résout pas à elle seule tous les cas : une création en cours d’année et une activité mixte nécessitent une analyse adaptée. En cas d’activités mixtes, le chiffre d’affaires global et les seuils propres aux activités doivent être pris en compte ; les modalités détaillées ne sont pas exposées ici. [2]
Franchise de TVA et passage à un régime réel
Pour le commerce en France, les repères de franchise en base de TVA indiqués sont de 85 000 € HT pour le chiffre d’affaires de l’année précédente et de 93 500 € pour le seuil majoré. Selon la page fiscale de Service Public, le dépassement du seuil majoré entraîne le passage à un régime réel de TVA à compter du jour du dépassement. Sous franchise, vous ne facturez pas la TVA à vos clients et ne déduisez pas celle payée sur vos achats. Les opérations intracommunautaires ou d’autres configurations demandent un examen selon leur nature. [2]
Cotisations sur le chiffre d’affaires encaissé
En 2026, le taux micro-social indiqué pour la vente de marchandises est de 12,3 % du chiffre d’affaires encaissé. Vous déclarez ce chiffre d’affaires chaque mois ou trimestre, selon l’option retenue. Si le chiffre d’affaires est nul, aucune cotisation n’est prélevée, sauf option pour des cotisations minimales ; la contribution à la formation professionnelle s’ajoute. Ce taux concerne la vente de marchandises et ne doit pas être généralisé aux autres activités ; des taux liés à l’Acre peuvent également modifier le calcul. [3]
Que préparer pour une vente à distance conforme ?
Avant la première commande, vérifiez le parcours depuis la découverte de l’offre jusqu’à la livraison et aux éventuels retours. Les informations à présenter dépendent notamment de la clientèle : les obligations envers les consommateurs ne se confondent pas avec les règles applicables aux échanges entre professionnels. [4]
Mentions légales, CGV et informations avant commande
Pour une boutique destinée aux particuliers, préparez des mentions légales et des CGV accessibles, puis vérifiez que l’acheteur trouve les informations importantes avant de commander. Le guide de Service Public sur le commerce en ligne cite notamment les éléments suivants : [4]
- Identité et coordonnées du vendeur, identifiant de l’entreprise et nom de l’hébergeur.
- Caractéristiques essentielles des produits et prix total à payer.
- Conditions et délai de livraison, garanties, droit de rétractation et voies de recours.
- CGV présentées sur le site lorsque vous vendez à des consommateurs.
- Pour des clients professionnels, CGV facultatives sur le site, mais communicables sur demande.
La liste constitue un point de départ : les informations exactes dépendent aussi des produits et de la situation. Les CGV des ventes aux consommateurs ne se remplacent pas par une simple description du produit ; elles doivent être cohérentes avec les délais, garanties et modalités réellement proposés. [4]
Validation, paiement, livraison et rétractation
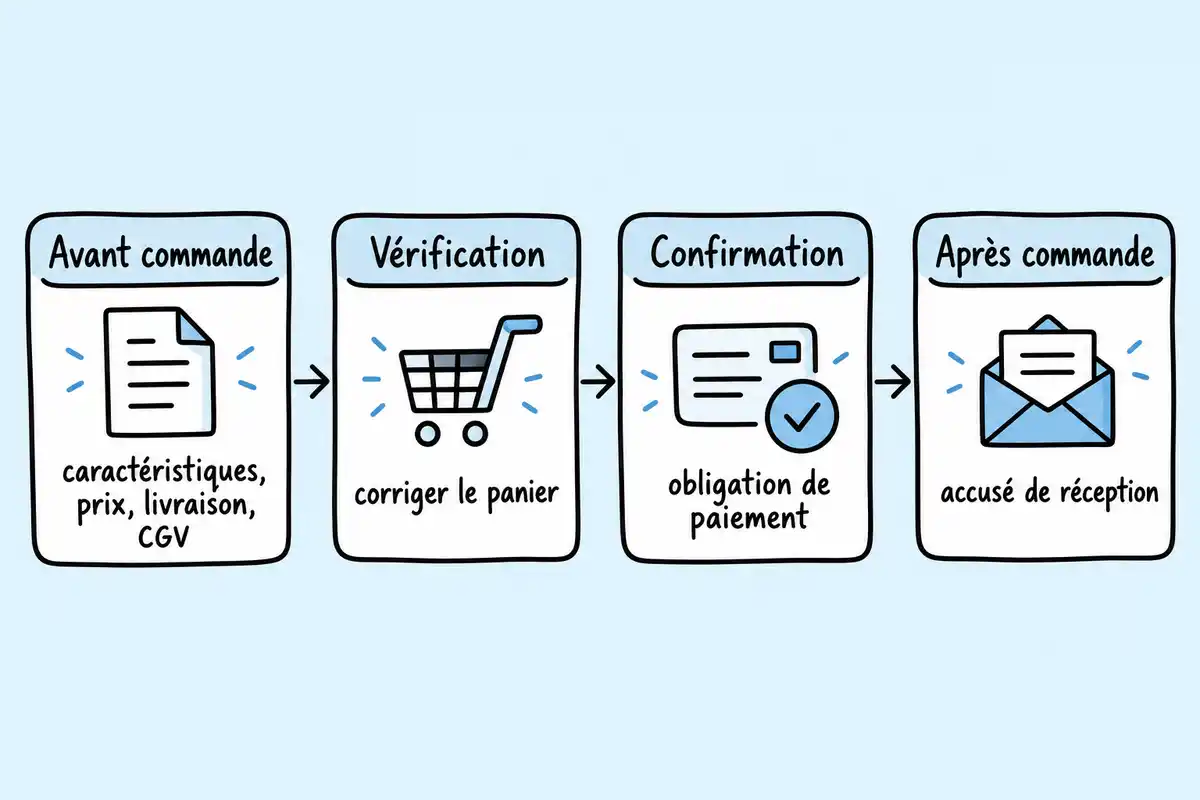
Vérifiez le parcours de commande comme un client le suivrait : choix du produit, récapitulatif, correction, validation, paiement et informations de livraison. Pour une vente à distance à un consommateur, le principe de rétractation s’applique sous réserve d’exceptions. [4]
- Afficher un récapitulatif permettant au client de vérifier et corriger sa commande avant validation.
- Faire apparaître clairement que la confirmation de commande entraîne une obligation de paiement, puis envoyer un accusé de réception.
- Indiquer le délai de livraison prévu. À défaut d’un délai annoncé, le repère mentionné par Service Public est une livraison au plus tard 30 jours après la commande.
- Informer le consommateur du principe du délai de rétractation de 14 jours et des modalités applicables ; certaines exceptions existent, notamment pour certains biens personnalisés ou rapidement périssables.
Ces vérifications portent sur la vente au consommateur et ne constituent pas une liste exhaustive de toutes les exceptions ou modalités. Adaptez les informations à la commande et au type de produit proposé. [4]
Quel canal de vente choisir pour démarrer ?
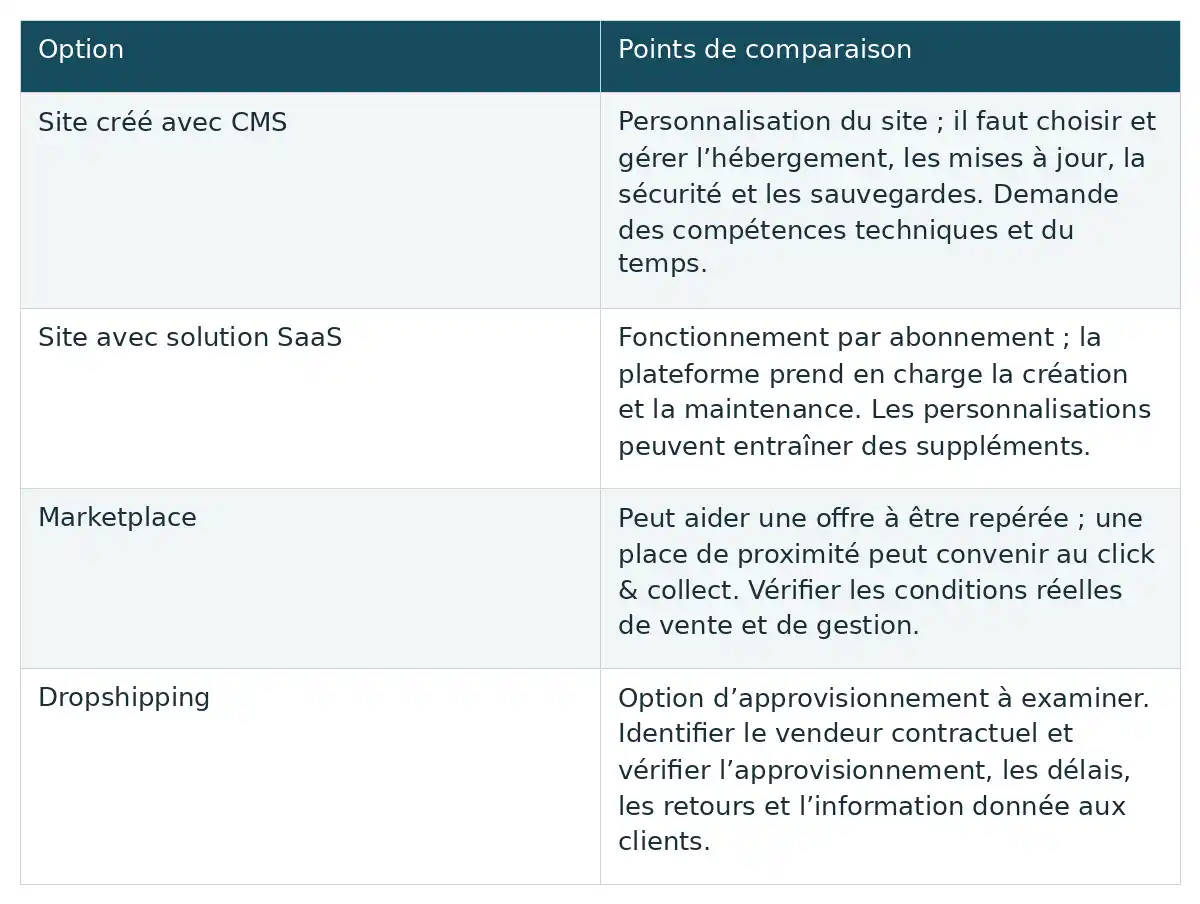
Le canal de vente détermine une partie du travail de mise en ligne et de gestion quotidienne. Le tableau compare les options selon les tâches et les points à examiner, sans attribuer de tarifs ni de modalités contractuelles qui dépendentraient d’une solution particulière. [1]
| Option | Points de comparaison |
|---|---|
| Site créé avec CMS | Personnalisation du site ; il faut choisir et gérer l’hébergement, les mises à jour, la sécurité et les sauvegardes. Demande des compétences techniques et du temps. |
| Site avec solution SaaS | Fonctionnement par abonnement ; la plateforme prend en charge la création et la maintenance. Les personnalisations peuvent entraîner des suppléments. |
| Marketplace | Peut aider une offre à être repérée ; une place de proximité peut convenir au click & collect. Vérifier les conditions réelles de vente et de gestion. |
| Dropshipping | Option d’approvisionnement à examiner. Identifier le vendeur contractuel et vérifier l’approvisionnement, les délais, les retours et l’information donnée aux clients. |
Afficher le tableau en image
Site propre avec CMS ou solution SaaS
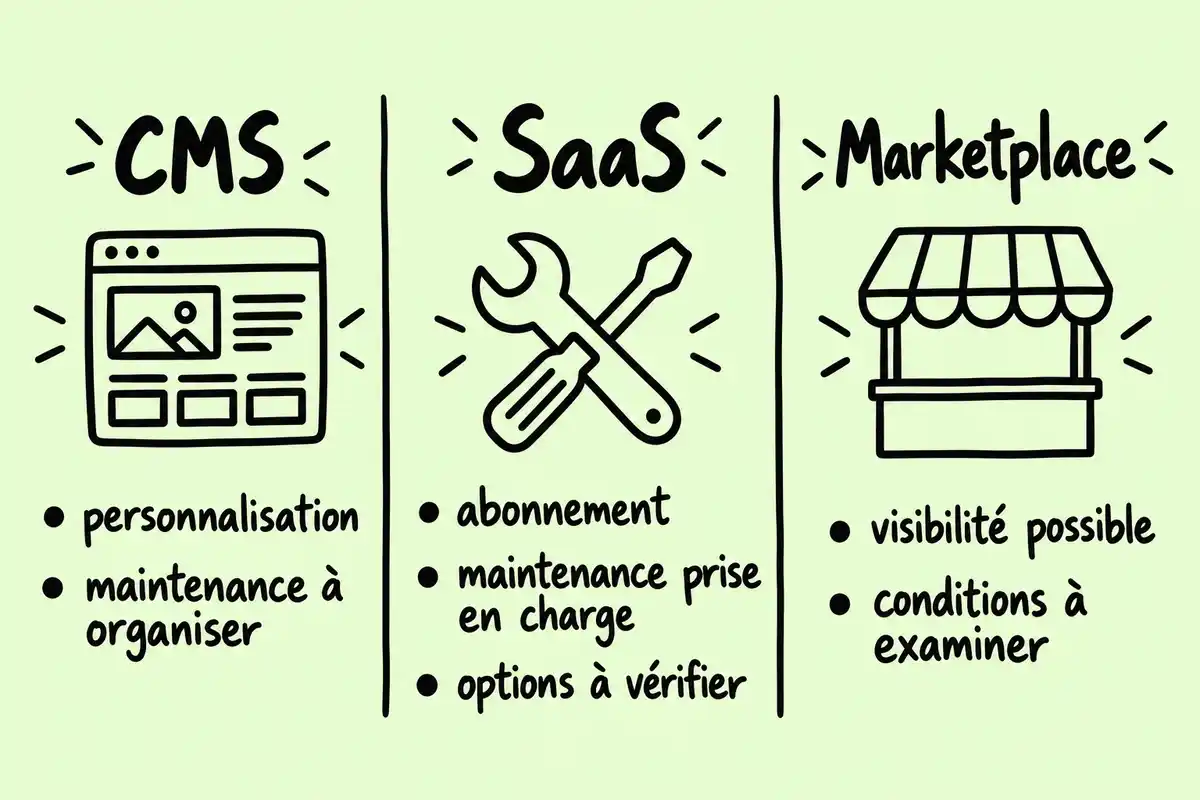
Un CMS permet de personnaliser le site, mais demande de gérer davantage d’éléments techniques ; une solution SaaS prend en charge la création et la maintenance dans un cadre par abonnement. Le guide administratif vérifié en 2023 décrit ces différences qualitatives, sans fournir de tarif actuel. [1]
- Avec un CMS, prévoir l’hébergement et le serveur, les mises à jour, la sécurité et les sauvegardes, ainsi que le temps et les compétences nécessaires à leur gestion.
- Avec une solution SaaS, vérifier les fonctions comprises et les possibilités de personnalisation ; certaines peuvent entraîner des suppléments.
- Dans les deux cas, évaluer la facilité de mise à jour des produits, de traitement des commandes et de présentation des informations précontractuelles.
Le choix dépend de votre capacité à prendre en charge la technique et de la souplesse attendue. Comparez les offres concrètes et leurs conditions au moment de choisir : les appréciations générales d’un guide ne permettent pas d’établir le coût final d’une solution. [1]
Marketplace et visibilité des offres
Une marketplace regroupe plusieurs commerces et peut aider une offre à être repérée. Le guide administratif évoque aussi les places de proximité pour le click & collect. Pour comparer des offres, les plateformes et comparateurs ont notamment des obligations d’information sur leurs critères de classement, les liens qui influencent ce classement, le prix total, le statut du vendeur, la livraison et les modalités de règlement des litiges. Ces informations dues par la plateforme ne précisent pas, à elles seules, la répartition de toutes les responsabilités entre elle et le vendeur. [5]
Avant de publier, lisez les conditions applicables à votre compte et vérifiez comment sont traités les paiements, les retours, les éventuels frais et les échanges avec l’acheteur. Ce sont des critères de décision à examiner dans les conditions réelles de la plateforme, pas des modalités identiques pour toutes les places de marché.
Dropshipping : points à examiner avant de choisir
Le dropshipping est à examiner comme un mode d’approvisionnement, pas comme un statut distinct dont les modalités seraient uniformes. Avant de retenir cette option, clarifiez la vente conclue avec le client et le fonctionnement concret de la commande. [4]
- Identifier qui est le vendeur contractuel vis-à-vis de l’acheteur.
- Vérifier la fiabilité de l’approvisionnement et les délais annoncés.
- Déterminer comment seront gérés les retours et les demandes des clients.
- Préparer les informations dues avant la commande et contrôler qu’elles correspondent au fonctionnement réel.
Le recours à un fournisseur tiers ne suffit pas à écarter les obligations du vendeur professionnel envers les consommateurs. Les responsabilités pratiques doivent être examinées selon le contrat et le déroulement effectif des livraisons et des retours. [4]
Comment organiser les premières ventes ?
Une fois le canal choisi, organisez le suivi des commandes, des encaissements et des disponibilités. Cette routine aide à repérer les décalages entre les ventes, les livraisons et les coûts ; elle relève ici de conseils de gestion, tandis que les règles de déclaration sont précisées séparément.
Fournisseurs, stock et commandes
Choisissez le fournisseur et le mode de gestion du stock selon les produits. Le guide d’ouverture d’une boutique recommande de tenir compte de leur nature, de leur durée de conservation et de leur sensibilité aux effets de mode. [1]
- Pour un produit qui se conserve peu, vérifiez régulièrement les disponibilités et les quantités réellement mobilisables.
- Pour une offre sensible aux tendances, suivez les références susceptibles de perdre rapidement de l’intérêt.
- Reliez chaque commande à son état de préparation, d’expédition puis, le cas échéant, de retour.
- Comparez les informations de stock affichées sur le canal de vente avec celles dont vous disposez auprès du fournisseur.
Cette organisation pratique doit rester adaptée aux produits et à votre façon de vendre. Elle ne constitue pas une méthode réglementaire ou une garantie de disponibilité ; elle sert à garder une vue claire sur les commandes en cours et les retours à traiter.
Prix de vente, achats et marge
Pour estimer la marge commerciale, rapprochez le prix encaissé des coûts réellement supportés : achat du produit, expédition, frais du canal de vente et cotisations. Ce calcul prévisionnel aide à voir ce qu’il reste après ces postes, sans garantir la rentabilité de l’activité.
Sous franchise en base de TVA, vous ne déduisez pas la TVA payée sur les achats ; elle fait donc partie du coût à prendre en compte dans votre estimation. Les cotisations du régime micro-social sont calculées sur le chiffre d’affaires encaissé, et non sur la marge. Le taux de 12,3 % indiqué pour 2026 concerne la vente de marchandises ; d’autres activités ou situations peuvent appeler un autre calcul. [3]
Établissez votre estimation avec les montants et conditions que vous connaissez pour chaque produit et canal. Une grille de frais générale ou un taux de marge cible ne permettrait pas de remplacer cette vérification.
Suivi du chiffre d’affaires et pièces de vente
Le chiffre d’affaires encaissé est à déclarer chaque mois ou trimestre selon l’option choisie. Pour préparer cette déclaration, gardez une organisation qui vous permette de retrouver les ventes, les paiements reçus et les commandes concernées. Le taux applicable dépend de l’activité ; pour la vente de marchandises, le repère indiqué pour 2026 est de 12,3 %, avec les limites déjà précisées. [3]
Conservez les éléments de vente de façon à pouvoir rapprocher une commande de son encaissement et répondre aux questions d’un client. Les modalités comptables propres au micro-entrepreneur commerçant ne sont pas détaillées ici ; évitez de confondre ces conseils pratiques avec les règles d’un régime réel.
Quels contrôles ajouter selon les produits et les données collectées ?
Avant de proposer un produit, vérifiez les règles particulières qui pourraient s’appliquer à sa vente et les données collectées sur la boutique. Les exemples ci-dessous concernent quelques catégories et traitements ; ils ne couvrent pas toutes les situations possibles. [4]
Produits soumis à des interdictions ou conditions
Certaines catégories sont interdites à la vente en ligne ou soumises à des conditions spécifiques. La page de Service Public sur le commerce en ligne mentionne notamment les exemples suivants : [4]
- La vente en ligne de tabac est interdite.
- La vente d’alcool requiert une licence de débit de boissons, une formation et un bandeau rappelant l’interdiction de vente aux mineurs.
- La vente en ligne de médicaments sans ordonnance est réservée à une pharmacie physique ouverte au public ; elle exige une autorisation de l’ARS et l’information de l’Ordre national des pharmaciens.
- La vente en ligne de médicaments soumis à prescription est interdite.
Ces exemples ne recensent pas toutes les catégories réglementées. Vérifiez les conditions propres au bien vendu avant d’ouvrir les commandes, en particulier si l’activité touche à un produit soumis à une autorisation ou à une interdiction spécifique. [4]
Lorsque la boutique collecte des données, informez les internautes au moment de la collecte. La page sur le commerce en ligne cite les informations à prévoir : [4]
- L’identité du responsable du traitement.
- Les finalités de la collecte et sa base légale.
- Les destinataires des données et leur durée de conservation.
- Les droits des personnes et la façon de les exercer.
- Le consentement, lorsqu’il est requis, pour certains courriels commerciaux et cookies.
Pour les cas où le consentement est nécessaire, le silence ou une case précochée ne suffisent pas. Les règles dépendent des outils et des traitements utilisés ; cette liste aide à préparer la boutique, mais ne constitue pas un audit complet de conformité RGPD. [4]
Pour avancer sans disperser vos efforts, qualifiez d’abord vos ventes et les produits proposés, puis accomplissez les démarches correspondant à votre activité. Séparez le plafond du régime micro, la franchise de TVA et les cotisations, et préparez les informations et le parcours de commande avant l’ouverture. Enfin, choisissez un canal dont vous pouvez suivre les commandes, les encaissements et les retours, tout en vérifiant les règles particulières liées aux produits et aux données collectées. [1]
Questions fréquentes
Peut-on vendre des produits fabriqués soi-même en micro-entreprise ?
Oui. Vendre professionnellement des produits fabriqués pour être vendus peut relever d’une activité commerciale exercée en micro-entreprise. La fabrication ne se confond pas automatiquement avec l’achat-revente, et la nature du produit peut imposer des vérifications ou conditions particulières. [1]
Le plafond de la micro-entreprise est-il le même que le seuil de TVA ?
Non. Pour le commerce, le plafond du régime micro indiqué pour 2026 est de 203 100 € HT, apprécié selon le chiffre d’affaires de N-1 ou N-2. Les seuils de franchise en base de TVA en France sont distincts : 85 000 € HT pour l’année précédente et 93 500 € comme seuil majoré. Ils répondent à des règles différentes ; l’activité mixte et certaines opérations peuvent modifier l’analyse. [2]
Faut-il créer son propre site pour commencer à vendre ?
Non. Une marketplace peut aussi servir à commencer à vendre. Comparez le temps et les compétences nécessaires, la facilité de mise en ligne et de gestion, la visibilité possible, ainsi que les conditions réelles concernant paiements, retours et frais. Lisez le contrat de la plateforme et vérifiez ce qui s’applique à votre activité. [1]
Le dropshipping dispense-t-il des obligations envers les acheteurs ?
Non. Le dropshipping est un mode d’approvisionnement ; il ne suffit pas à écarter les obligations du vendeur professionnel envers les consommateurs. Vérifiez qui est le vendeur contractuel, qui informe l’acheteur et comment sont gérés les délais de livraison et les retours. [4]
Sources
- [1] Ouvrir sa boutique en ligne (e-commerce) | Service Public Entreprendre
- [2] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [3] Régime micro-social | Service Public Entreprendre
- [4] Faire du commerce en ligne (e-commerce) : règles à respecter | Service Public Entreprendre
- [5] Achat à distance : information du consommateur avant la signature du contrat | Service Public








Lancer un e-commerce, c’est comme créer une œuvre d’art ! Chaque détail compte et j’adore ajouter ma touche personnelle à mes verreries.
Franchement, se lancer dans le e-commerce, c’est comme un voyage autour du monde ! Chaque étape est une découverte, et il y a tant à apprendre. Surtout le choix des fournisseurs, c’est crucial ! Allez, on fonce !
Le choix de l’emballage éco-responsable est vraiment un plus. Qui aurait cru que ça pourrait en même temps séduire les clients et réduire notre empreinte carbone ? C’est une belle façon d’allier business et écologie au quotidien.
J’ai beaucoup aimé l’idée d’anticiper les retours clients avec un portail de retour automatisé. Ça doit vraiment rassurer les acheteurs et simplifier la gestion. Qui aurait cru qu’un bon système de retours pouvait devenir un atout majeur pour fidéliser les clients ?
La question des emballages éco-responsables me fascine. C’est incroyable de voir comment un simple choix d’emballage peut renforcer une marque tout en préservant la planète. Ça donne un petit côté cool à l’e-commerce, non ?
Le choix d’un CMS est essentiel ! Je me demande si certaines plateformes sont plus adaptées pour des niches spécifiques. Ça pourrait aider à se démarquer au début et à toucher plus facilement la clientèle ciblée.
Comparer les frais de gestion entre marketplace et site propre est vraiment crucial. On ne se rend pas toujours compte à quel point ces coûts peuvent varier et impacter la rentabilité. Avez-vous déjà faits ces calculs pour choisir votre canal de vente ?
Le choix de la plateforme de vente peut changer la donne. Certaines marketplaces sont plus adaptées pour des petits budgets, mais qu’en est-il du support client ? Ça doit vraiment faire la différence pour les vendeurs qui débutent.
Le choix d’un nom accrocheur pour sa boutique est un détail souvent négligé. Une bonne appellation peut vraiment attirer l’attention et donner une idée du style des produits. Avez-vous des astuces pour trouver un bon nom sans se prendre la tête ?
C’est intéressant de voir que l’emballage peut à la fois être écolo et un élément de marketing ! Avez-vous déjà pensé à des astuces pour choisir des matériaux qui préservent les produits tout en étant respectueux de l’environnement ?