Pour bien débuter en micro-entreprise en 2026, combinez une offre claire, des formalités adaptées à votre activité, un budget réaliste et vos premières démarches commerciales. Ces dix conseils suivent cet ordre : préparer l’offre et le prix, vérifier la création, anticiper cotisations et impôts, puis chercher des clients et un appui. Le simulateur de l’Urssaf — Mon-entreprise peut aider à estimer l’effet de vos hypothèses sur les cotisations et les revenus simulés ; gardez en tête qu’il ne prend pas en compte la CFE ni vos dépenses professionnelles réelles.
Les premiers repères pour lancer votre micro-entreprise
- Décrivez votre offre, le besoin traité et le public visé avant de fixer vos objectifs de vente. [1]
- Pour une prestation, tenez compte des jours non facturables et comparez le tarif obtenu au marché. [2]
- Déclarez votre chiffre d’affaires à l’Urssaf chaque mois ou trimestre, même s’il est nul. [3]
- Les plafonds du régime micro-fiscal et les seuils de franchise de TVA sont distincts. [4]
- Testez deux canaux correspondant à votre clientèle, puis suivez les réponses pour ajuster vos actions. [1]
Outil : Simuler ses cotisations et revenus de micro-entrepreneur
Aider le lecteur à estimer l’effet de son activité et de son chiffre d’affaires envisagé sur les cotisations et revenus simulés.
Outil proposé par Urssaf — Mon-entreprise.
Utiliser le simulateur officiel
Ce module est fourni par l’Urssaf. Son ouverture charge leur service.
Portée et limites
Simulation indicative : conserver les hypothèses et limites affichées par l’Urssaf.
Simulation indicative, qui ne tient pas compte de l’ensemble de la situation.
Le simulateur n’intègre pas la CFE et ne déduit pas les dépenses professionnelles réelles.
Comment préparer son activité avant de se déclarer ?
Avant de choisir vos démarches et vos outils, posez deux bases commerciales : ce que vous allez vendre et à qui, puis le prix auquel cette activité peut couvrir ses besoins. Ces choix facilitent le démarrage, mais ne constituent pas des conditions légales de création.
Conseil 1 : définir une offre et une clientèle précises
Décrivez votre offre en une phrase : quel produit ou service proposez-vous, quel problème aide-t-il à résoudre et pour quel public ? Par exemple, au lieu de viser « les entreprises », précisez un type de client et un besoin concret. Observez ensuite les solutions déjà présentes sur le marché pour vérifier que votre proposition est compréhensible et pour fixer des objectifs de vente réalistes, sans supposer que cette préparation garantit des clients. [1]
Conseil 2 : calculer un tarif qui tient compte du temps et des frais
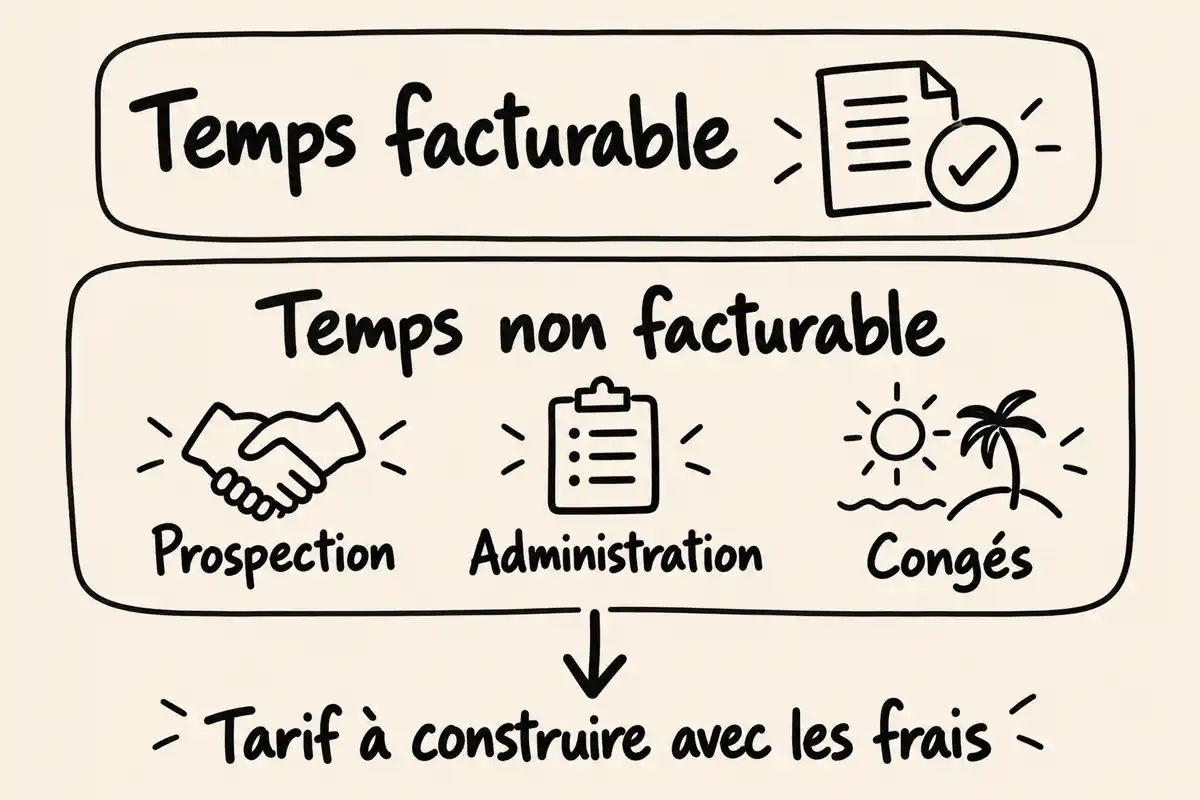
Pour une prestation freelance, partez du revenu que vous recherchez et ajoutez les cotisations, l’impôt et les frais que le chiffre d’affaires devra contribuer à couvrir. Répartissez ensuite le chiffre d’affaires nécessaire sur les jours réellement facturables : les journées consacrées à la prospection, à l’administration ou aux congés ne peuvent pas toutes être vendues à un client. Comparez le tarif obtenu aux prix du marché et ajustez votre offre, votre volume de travail ou vos objectifs si l’écart est important. Cette méthode indicative, décrite pour les freelances, ne fournit pas un tarif universel. Pour des produits, raisonnez plutôt à partir des coûts d’achat, des frais de vente et des volumes envisagés. Dans les deux cas, prévoyez de revoir vos hypothèses si vos coûts ou votre activité changent. [2]
Quelles vérifications effectuer pour créer son activité ?
Les démarches et vérifications dépendent de l’activité exercée et de votre situation. Distinguez les repères utiles pour préparer la déclaration des décisions pratiques concernant la gestion de l’argent et les risques du métier.
Conseil 3 : préparer la déclaration de création
Le guichet unique de l’INPI constitue le point d’entrée de la déclaration de création. Avant de commencer, clarifiez la nature de l’activité et rassemblez les informations de base à saisir.
- L’activité envisagée, décrite aussi précisément que possible.
- L’adresse à déclarer pour l’activité.
- La date de début souhaitée.
- Les options à examiner selon votre situation, notamment celles qui concernent le régime fiscal ou social.
Conseil 4 : vérifier si un compte dédié est nécessaire
Séparer les encaissements et les dépenses de l’activité des opérations personnelles facilite le suivi des recettes, des frais et des justificatifs. Un compte dédié peut aider à cette organisation, sans être nécessairement un compte bancaire professionnel payant. L’obligation éventuelle dépend de votre situation : vérifiez la règle qui vous concerne avant de choisir votre compte.
Conseil 5 : vérifier les assurances liées à son métier
Examinez les risques liés à votre activité, les exigences de votre profession et celles de vos contrats avant de choisir une couverture. La responsabilité civile professionnelle (RC Pro) mérite d’être étudiée selon le métier exercé, mais son caractère obligatoire ou pertinent ne se déduit pas d’une règle unique valable pour toutes les micro-entreprises.
Comment anticiper cotisations, seuils et impôts en 2026 ?
Pour éviter les confusions, séparez le chiffre d’affaires encaissé, les cotisations sociales, la TVA et l’impôt sur le revenu. Les repères 2026 varient selon l’activité et la situation ; un taux de cotisations ne correspond donc pas, à lui seul, au revenu net disponible. [4]
Conseil 6 : prévoir les déclarations et cotisations à l’Urssaf
Enregistrez une échéance mensuelle ou trimestrielle pour déclarer votre chiffre d’affaires en ligne à l’Urssaf, même lorsqu’il est nul. Selon le repère Service Public vérifié au 1er janvier 2026, la première déclaration peut intervenir au minimum 90 jours après le début d’activité. En l’absence de chiffre d’affaires, aucune cotisation sociale n’est due d’après cet extrait, sous réserve de situations particulières telles qu’une option pour des cotisations minimales. [3]
Les taux de cotisations sociales indiqués par Service Public pour 2026 varient selon la qualification de l’activité : l’extrait cite 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de services BIC et 25,6 % pour les activités libérales non réglementées BNC. D’autres catégories ont leurs propres taux. Faites confirmer la qualification applicable à votre activité avant d’établir vos prévisions. Une personne éligible à l’ACRE peut bénéficier de taux réduits en début d’activité, mais cette réduction n’est pas automatique. Enfin, les cotisations ne sont qu’un poste du budget : gardez aussi une marge pour les frais professionnels et l’impôt. Ces taux ne permettent pas, à eux seuls, de calculer ce qu’il vous restera à vivre. [3]
Conseil 7 : distinguer plafond micro et franchise de TVA
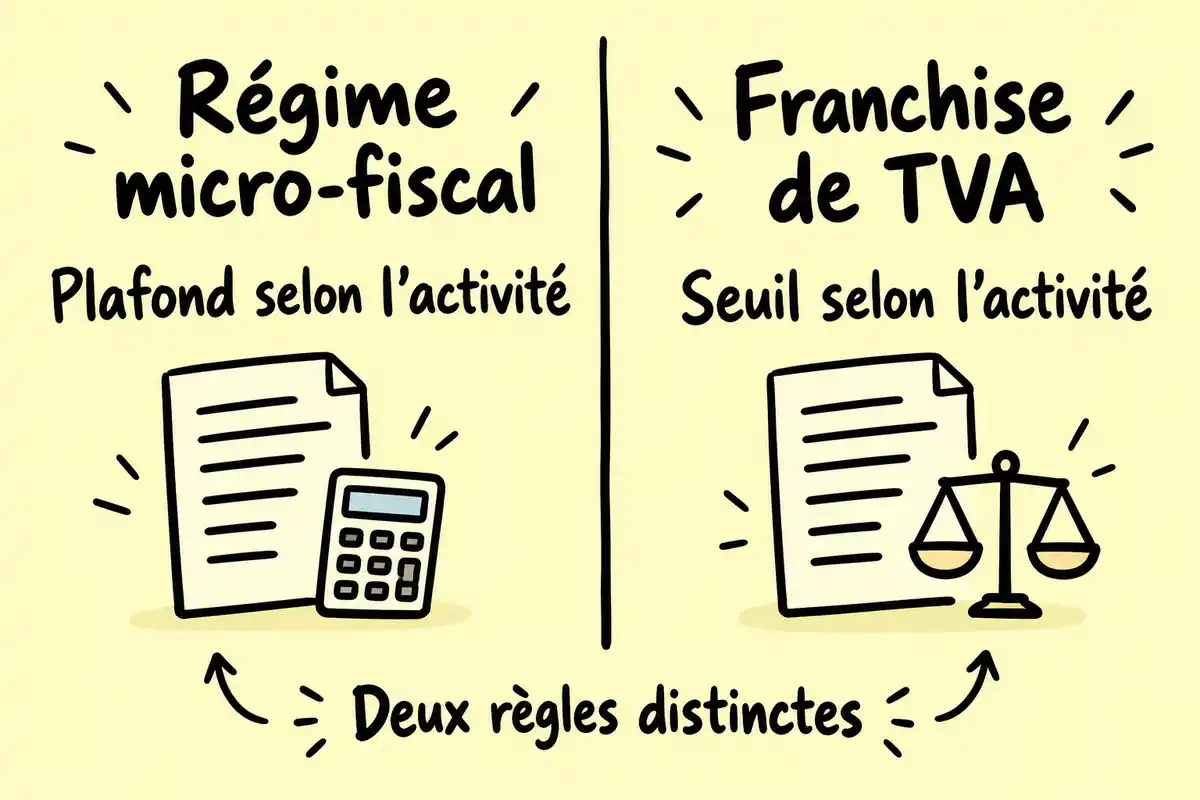
Le plafond du régime micro-fiscal et le seuil de franchise en base de TVA répondent à des règles différentes. Les premiers concernent l’accès au régime fiscal micro ; les seconds déterminent notamment si la TVA est facturée. Les repères de droit commun indiqués pour 2026 sont les suivants. [4]
| Régime et activité | Seuil de référence 2026 | Seuil majoré ou réserve |
|---|---|---|
| Régime micro-fiscal : activités commerciales et certains hébergements | 203 100 € | Appréciation selon les chiffres d’affaires des années précédentes et les règles applicables aux créations et activités mixtes. |
| Régime micro-fiscal : services BIC et activités libérales BNC | 83 600 € | Appréciation selon les chiffres d’affaires des années précédentes et les règles applicables aux créations et activités mixtes. |
| Régime micro-fiscal : meublés de tourisme non classés | 15 000 € | Règles particulières à vérifier selon la situation. |
| Franchise de TVA : prestations de services | 37 500 € | 41 250 € |
| Franchise de TVA : commerce, restauration et certains hébergements | 85 000 € | 93 500 € |
Afficher le tableau en image
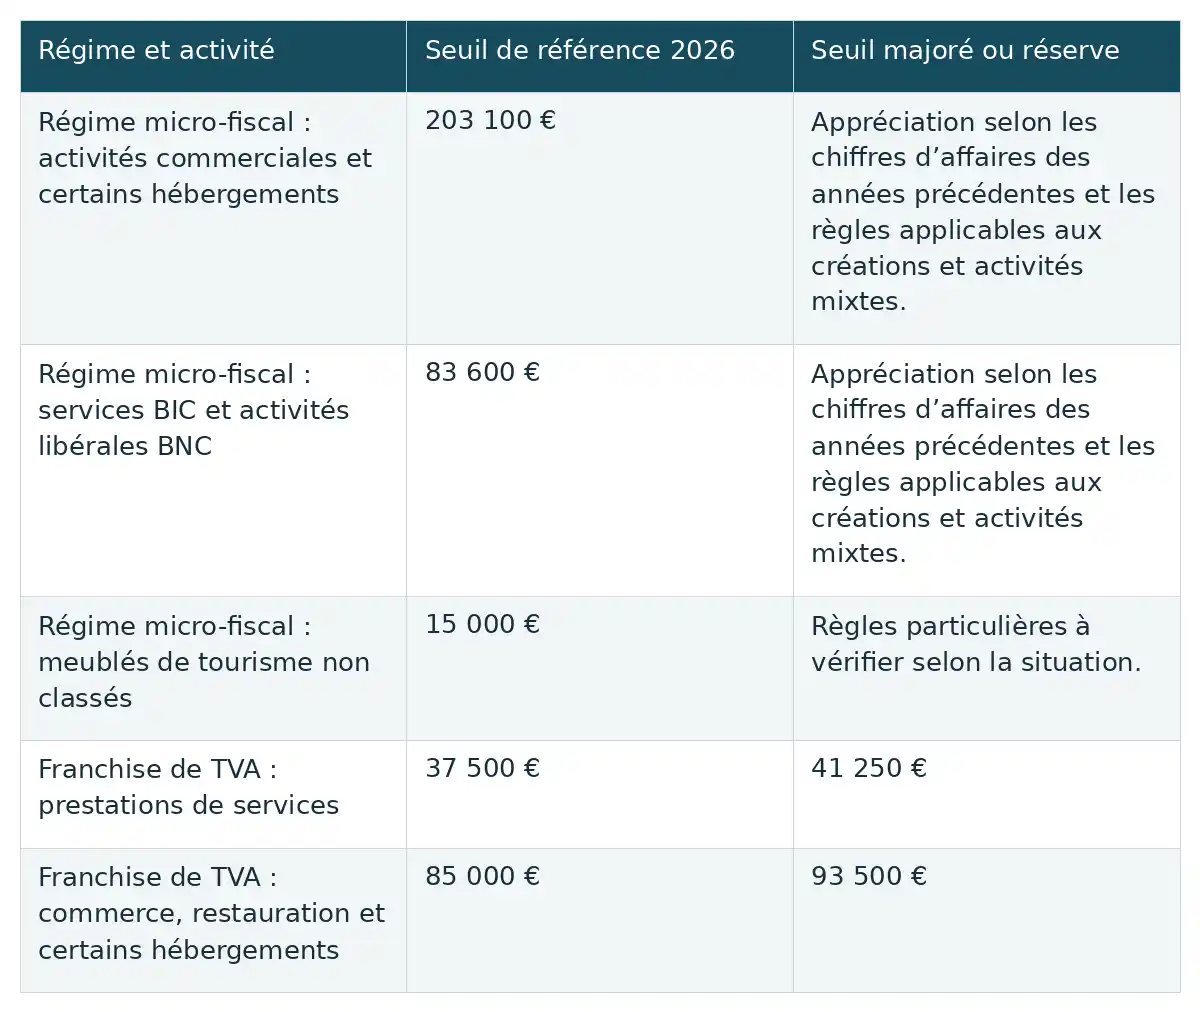
En franchise en base, l’entreprise ne facture pas la TVA et ne la récupère pas sur ses achats. Le dépassement du seuil majoré indiqué pour la TVA entraîne, selon l’extrait, le passage au régime réel à compter du jour du dépassement. Des opérations particulières peuvent modifier les obligations : vérifiez votre situation au regard de l’activité et des échanges réalisés. Les plafonds du régime micro et les seuils de TVA ne doivent pas être confondus. [4]
Conseil 8 : budgéter impôt, CFE et autres frais
Construisez votre budget en séparant les paiements sociaux, fiscaux et professionnels : les montants dépendent de votre activité, de votre commune et de votre situation. [4]
- Impôt sur le revenu : une déclaration annuelle de revenus reste nécessaire. Sous conditions, le versement libératoire permet de régler ensemble impôt et cotisations selon une périodicité mensuelle ou trimestrielle. Son intérêt dépend de votre situation fiscale ; ne choisissez pas cette option sur la seule base d’un exemple général.
- CFE : l’extrait Service Public indique une exonération l’année de création. La première année d’imposition peut bénéficier d’une réduction de base, et certaines situations ouvrent droit à d’autres exonérations ou réductions. Le montant varie notamment selon la commune et la situation : ne le remplacez pas par un montant type dans votre budget.
- Taxes consulaires : elles peuvent s’ajouter selon l’activité et la situation, notamment en lien avec la CFE ou l’exercice d’une activité artisanale enregistrée.
- Frais propres au métier : listez les achats, logiciels, déplacements, assurances et autres dépenses réellement nécessaires à votre activité, puis estimez-les séparément. Un budget par postes est plus utile qu’un coût de lancement universel.
Comment trouver ses premiers clients et obtenir de l’aide ?
Une fois l’offre, les vérifications et le budget posés, choisissez quelques actions commerciales adaptées à votre cible et observez les retours. Si un point bloque, demandez un appui correspondant à ce besoin précis : préparer le projet, prospecter ou organiser la gestion.
Conseil 9 : choisir deux canaux de prospection à tester
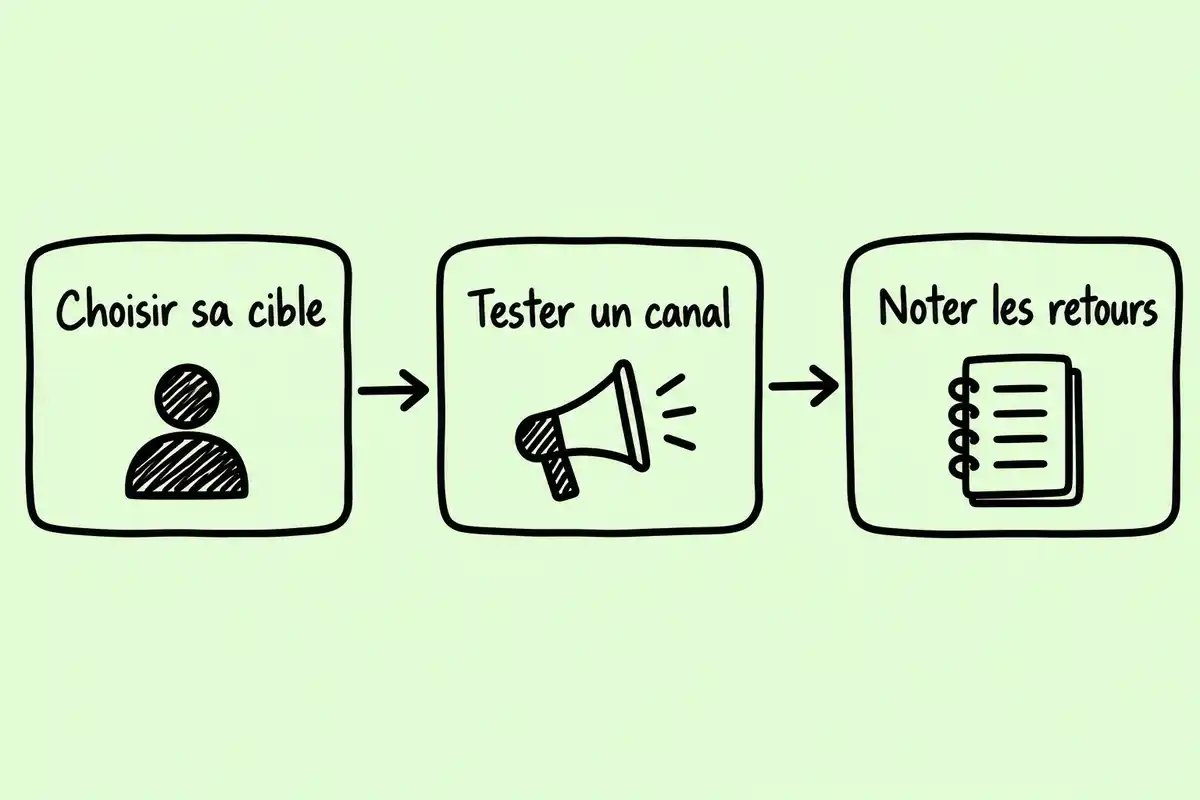
Choisissez deux canaux à tester en fonction de votre clientèle et de votre offre : rencontres professionnelles, recommandations, fiche d’établissement, site, réseaux sociaux ou partenariats, par exemple. France Num recommande de partir de l’analyse du marché et de la définition de l’offre avant de fixer des objectifs commerciaux. Formulez ensuite clairement votre proposition, notez les prises de contact et les réponses, puis consacrez davantage d’efforts aux pistes qui suscitent des échanges pertinents. Ce suivi sert à ajuster votre démarche, sans garantir de résultat. Respectez les règles applicables aux contacts et aux données utilisées pour prospecter. [1]
Conseil 10 : solliciter un accompagnement ciblé
Demandez de l’aide au moment où elle peut débloquer une étape : avant la déclaration pour clarifier le projet, avant une première campagne pour choisir vos canaux, ou quand la gestion devient difficile. France Num indique que ses Activateurs, experts du numérique référencés, proposent un premier entretien gratuit pour des besoins numériques et commerciaux. Les chambres consulaires et d’autres réseaux peuvent aussi être des pistes à examiner selon votre besoin ; vérifiez directement les services qu’ils proposent. [1]
Pour avancer sans disperser vos efforts, clarifiez d’abord l’offre et son prix, puis vérifiez les obligations liées à votre activité et prévoyez les dépenses réelles. Vous pourrez ensuite tester quelques canaux de prospection et chercher un accompagnement adapté au point qui vous bloque. Une liste personnelle des vérifications à faire vous aidera à garder le fil, sans transformer les repères généraux en règles applicables à toutes les situations.
Questions fréquentes
Faut-il déclarer son chiffre d’affaires même sans vente ?
Oui. La déclaration de chiffre d’affaires à l’Urssaf reste à effectuer selon la périodicité choisie, même si le montant est nul. D’après Service Public, aucune cotisation sociale n’est alors due, sauf situation particulière, par exemple si vous avez opté pour des cotisations minimales. [3]
Quand faut-il revoir ses tarifs après le lancement ?
Réexaminez vos tarifs lorsque vos frais changent, que vous connaissez mieux le temps réellement consacré aux missions ou que la demande évolue. Pour une prestation freelance, vous pouvez repartir du revenu recherché, des charges et frais à couvrir, puis du nombre de jours facturables, avant de comparer le résultat au marché. Cette méthode est à adapter à votre activité : il n’existe pas de tarif ni de fréquence de révision universels. [2]
L’ACRE est-elle acquise dès la création de la micro-entreprise ?
Non. La réduction de cotisations liée à l’ACRE concerne les personnes éligibles ; elle n’est pas acquise automatiquement à toute création. Vérifiez votre situation avant de compter sur cette aide dans votre budget. [3]
Le simulateur de l’Urssaf indique-t-il ce qu’il restera réellement à vivre ?
Non. Le simulateur de l’Urssaf fournit une estimation indicative fondée sur les hypothèses saisies, pas un revenu garanti ni une somme certaine à vivre. Il ne prend notamment pas en compte la CFE ni vos dépenses professionnelles réelles. Servez-vous-en comme repère, puis complétez votre budget avec vos frais et votre situation. [4]
Sources
- [1] Prospection commerciale : comment trouver des clients avec le numérique ? – francenum.gouv.fr
- [2] Fixer ses tarifs en freelance | Guide Micro-Entreprise
- [3] Cotisations sociales d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [4] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre








Lancer une micro-entreprise est un beau défi ! Prenez le temps de bien préparer votre projet, c’est essentiel.
Se lancer en micro-entreprise, c’est une aventure passionnante! J’adore l’idée de pouvoir créer et innover à mon rythme.
Lancer sa micro-entreprise, c’est un peu comme s’embarquer pour un voyage. Ça demande de la préparation, des recherches et surtout, beaucoup de passion. En suivant ces conseils, on évite les faux départs et on met toutes les chances de son côté. Allez, courage !
Avez-vous pensé à la digitalisation dès le départ ? Un bon logiciel de facturation peut vraiment simplifier la vie, surtout pour éviter les erreurs. Moins de paperasse, plus de temps pour vos clients !
J’aime bien l’idée d’intégrer l’intelligence artificielle dans la gestion. Ça doit vraiment aider à gagner du temps. Qui aurait pensé qu’un robot pourrait rédiger nos e-mails de relance ?! Ça donne envie d’essayer.
J’ai hâte de voir comment les néobanques vont évoluer dans les prochaines années. Avez-vous déjà des préférences ou des recommandations ? Le choix d’une bonne banque peut vraiment faire la différence pour la gestion au quotidien.
C’est vrai que la digitalisation fait gagner un temps précieux. Avez-vous déjà testé des outils de gestion de projet en plus des logiciels de facturation ? Ça peut vraiment aider à garder tout ça en ordre, surtout lorsqu’on a plusieurs clients.
Le choix d’une bonne néobanque peut vraiment changer la donne pour un micro-entrepreneur. Vous avez un avis sur les critères à privilégier pour faire le bon choix ? Perso, la simplicité d’utilisation est primordiale pour ne pas perdre de temps.
Je trouve intéressant de réfléchir à l’importance de décrire clairement son offre. Plus c’est concis et précis, mieux c’est ! Ça peut vraiment vous aider à attirer les clients qui ont besoin exactement de ce que vous proposez.
Le choix de votre statut peut avoir un vrai impact sur votre budget. Avez-vous envisagé de comparer le statut de micro-entrepreneur avec d’autres options ? Ça pourrait donner des nouvelles pistes intéressantes pour votre activité.
La gestion des jours non facturables est essentielle. Avez-vous pensé à comment organiser votre emploi du temps pour maximiser vos journées facturables ? Un bon planning peut faire toute la différence !
C’est vrai que l’organisation de son emploi du temps est cruciale. Avez-vous pensé à utiliser des applications de gestion du temps ? Elles peuvent vraiment aider à mieux structurer vos journées et à visualiser vos heures de travail effectives.