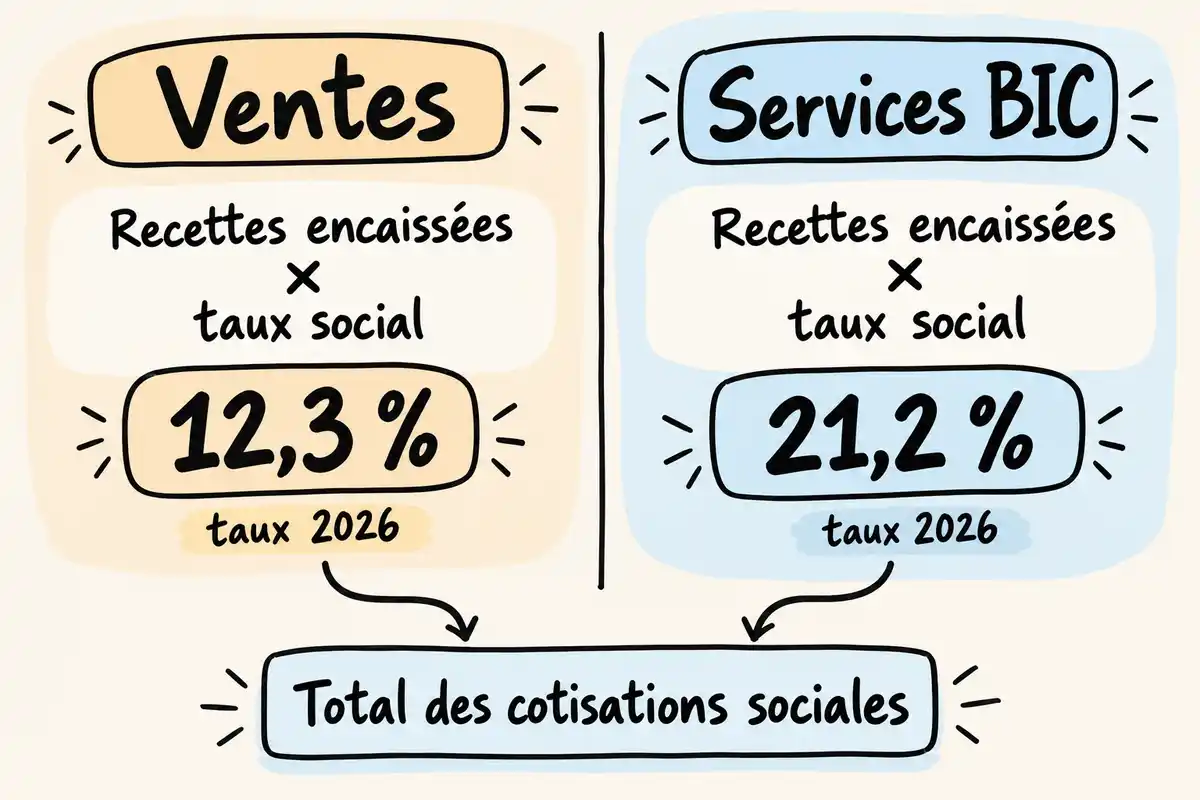
Les cotisations sociales d’une micro-entreprise se calculent sur les recettes encaissées, au taux correspondant à l’activité, et non sur le bénéfice. L’impôt sur le revenu et certains autres prélèvements se traitent séparément. Voici comment calculer les cotisations, distinguer les deux modes d’imposition, respecter les déclarations et repérer les charges qui peuvent s’ajouter. [1]
Les repères à retenir
- La formule sociale est : recettes encaissées × taux de l’activité. [1]
- En 2026, les taux présentés vont de 6 % pour la location de meublés de tourisme classés à 25,6 % pour certaines professions libérales non réglementées. [1]
- Avec le versement libératoire, l’impôt accompagne les cotisations, mais la déclaration annuelle 2042 C pro reste nécessaire. [2]
- À chiffre d’affaires nul, aucune cotisation sociale proportionnelle n’est due, sauf option pour des cotisations minimales. [3]
- La CFE est un impôt local distinct, dont le montant dépend notamment de la commune et de la situation de l’entreprise. [2]
Outil : Simuler les cotisations et le revenu de sa micro-entreprise
Permettre au lecteur d'explorer une estimation selon son activité et son chiffre d'affaires.
Outil proposé par Urssaf — Mon-entreprise.
Utiliser le simulateur officiel
Ce module est fourni par l’Urssaf. Son ouverture charge leur service.
Portée et limites
Simulation indicative : conserver les hypothèses et limites affichées par l’Urssaf.
Simulation indicative, qui ne tient pas compte de toute la situation individuelle.
N’intègre pas la cotisation foncière des entreprises (CFE).
Pour estimer vos cotisations sociales, multipliez les recettes encaissées pendant la période par le taux associé à votre activité. Les taux ci-dessous sont ceux du régime micro-social présentés par Service Public pour 2026 ; la qualification exacte de l’activité compte. [1]
La base de calcul : les recettes encaissées
La base de calcul est le chiffre d’affaires réellement encaissé : les sommes facturées mais pas encore payées n’y entrent pas pour la période concernée, tandis que les dépenses professionnelles ne sont pas déduites. Le régime applique un taux forfaitaire aux recettes, au lieu de calculer les cotisations sur un bénéfice après frais. [1]
Les taux sociaux 2026 selon l’activité
Voici les taux sociaux 2026 indiqués par Service Public pour le régime micro-social. Identifiez d’abord la catégorie exacte de votre activité : une appellation commerciale ne suffit pas toujours à établir sa qualification. [1]
| Activité | Taux social 2026 |
|---|---|
| Vente de marchandises et certaines activités de fourniture d’hébergement | 12,3 % |
| Location de meublés de tourisme classés | 6 % |
| Prestations de services relevant des BIC | 21,2 % |
| Professions libérales non réglementées hors Cipav | 25,6 % |
| Professions relevant de la Cipav | 23,2 % |
Afficher le tableau en image
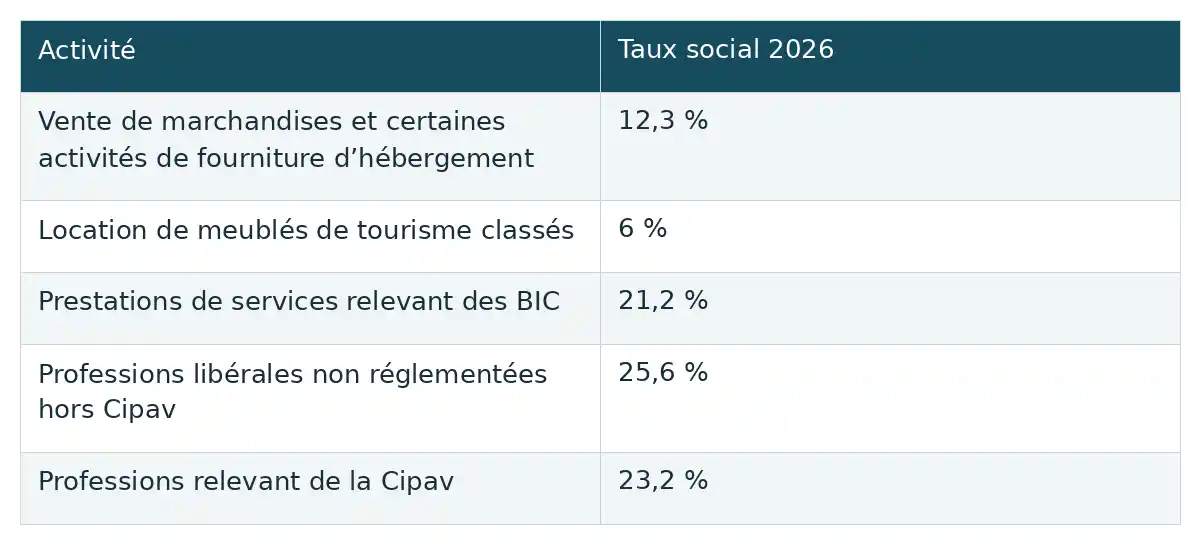
Ces taux correspondent aux catégories listées et à la période indiquée ; ils ne doivent pas être transposés automatiquement à une autre année ou à une activité dont la qualification reste incertaine. [1]
Un exemple de calcul, puis le cas d’une activité mixte
Pour 1 000 € de ventes encaissées relevant du taux de 12,3 %, le calcul illustratif est : 1 000 € × 12,3 % = 123 € de cotisations sociales, hors autres prélèvements éventuels. L’exemple montre uniquement le calcul social de cette catégorie. [1]
Si vous exercez plusieurs activités, ventilez les recettes entre elles et appliquez à chaque part son propre taux social. Par exemple, les ventes et les prestations de services ne se calculent pas avec un taux moyen unique. Cette ventilation ne suffit pas à établir le calcul fiscal complet d’une activité mixte. [1]
Comment l’impôt sur le revenu s’ajoute-t-il aux cotisations ?
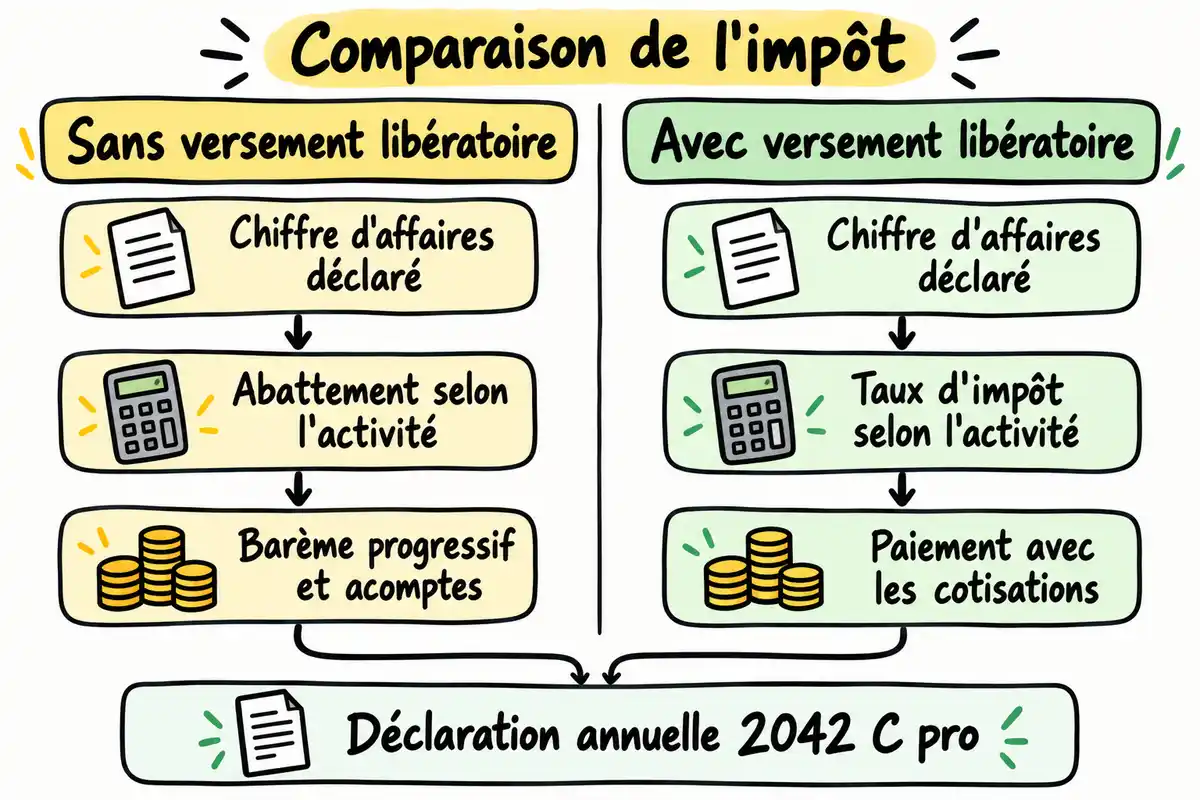
Les cotisations sociales financent le régime social et se calculent sur les recettes selon le taux de l’activité. L’impôt sur le revenu suit un mécanisme séparé : il peut être réglé selon le régime classique ou, si vous y êtes éligible et avez opté à temps, avec le versement libératoire. [2]
Sans versement libératoire : abattement et barème progressif
Sans versement libératoire, l’administration applique à votre chiffre d’affaires un abattement forfaitaire lié à la catégorie d’activité afin d’établir la base imposable. Cette base est ensuite soumise au barème progressif de l’impôt sur le revenu ; le montant dépend donc de votre situation fiscale et des revenus du foyer. [2]
L’abattement n’est pas un taux unique valable pour toutes les activités et toutes les années. Après déclaration des revenus, l’administration fiscale calcule des acomptes de prélèvement à la source à partir des revenus antérieurement déclarés. La déclaration annuelle 2042 C pro reste nécessaire pour déclarer les recettes de l’activité. [2]
Avec versement libératoire : un impôt payé avec les cotisations
Avec le versement libératoire, un taux d’impôt associé à l’activité est appliqué directement au chiffre d’affaires déclaré. Le paiement de cet impôt accompagne celui des cotisations sociales, selon la périodicité de déclaration retenue. Cela regroupe deux paiements, mais ne rend pas l’option automatiquement plus avantageuse : l’effet dépend de votre situation. [2]
Vous devez malgré tout reporter les revenus sur la déclaration annuelle 2042 C pro. Cette déclaration ne déclenche pas une seconde imposition de ces revenus au titre de l’impôt sur le revenu ; ils restent notamment utiles pour déterminer le revenu de référence du foyer. [2]
Une option soumise au revenu fiscal de référence et à un délai
L’accès au versement libératoire dépend notamment du revenu fiscal de référence du foyer en N-2 et du respect d’un délai d’option. Les plafonds publiés varient selon la période de référence et les situations familiales ; sans examiner les règles applicables à votre année et à votre foyer, on ne peut pas confirmer votre éligibilité ni donner un seuil unique fiable. [2]
Quand déclarer son chiffre d’affaires, même sans recette ?
La déclaration du chiffre d’affaires et le paiement des cotisations sociales se font auprès de l’Urssaf, selon une périodicité mensuelle ou trimestrielle choisie. Il faut distinguer le montant à payer de l’obligation de déclarer : un chiffre d’affaires nul ne permet pas à lui seul de conclure qu’aucune formalité n’est requise. [3]
Déclaration mensuelle ou trimestrielle auprès de l’Urssaf
Vous déclarez votre chiffre d’affaires en ligne chaque mois ou chaque trimestre, selon l’option choisie, puis payez les cotisations calculées pour la période. La première déclaration intervient au minimum 90 jours après le début de l’activité. Ce repère général ne fournit pas à lui seul un calendrier individuel : suivez l’échéancier indiqué dans votre espace Urssaf. [3]
Un chiffre d’affaires nul et l’option de cotisations minimales
Lorsque le chiffre d’affaires est nul, aucune cotisation sociale proportionnelle aux recettes n’est due, sauf si vous avez choisi le paiement de cotisations minimales. Cette exception peut modifier le montant à payer, mais n’autorise pas à présumer que toute déclaration ou autre charge disparaît. [3]
La demande de cotisations minimales s’adresse à l’Urssaf ou à la caisse compétente. Pour une application au 1er janvier suivant, elle doit être faite au plus tard le 31 décembre ; lors d’une création, le délai va jusqu’au dernier jour du troisième mois suivant la création. Les extraits disponibles ne détaillent pas toutes les formalités déclaratives à zéro recette : vérifiez les consignes de votre espace Urssaf. [1]
Quels autres prélèvements et dispositifs prévoir ?
Le taux social ne résume pas toutes les charges d’une micro-entreprise. Selon votre activité, votre commune, la période et vos options, examinez séparément les contributions, impôts et obligations qui peuvent s’ajouter. [2]
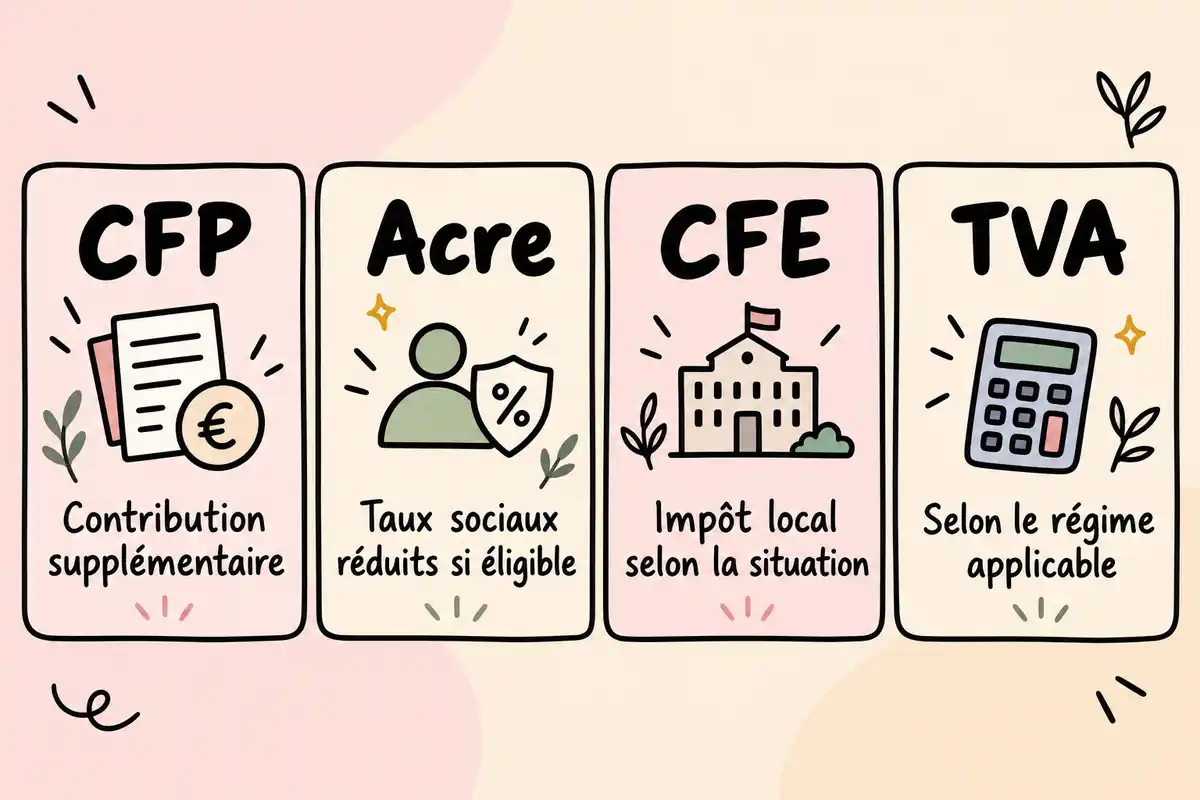
La contribution à la formation professionnelle (CFP) s’ajoute au versement social forfaitaire. Elle constitue donc un poste distinct à prendre en compte dans votre budget, mais les éléments disponibles ne permettent pas d’en préciser ici le taux, la base détaillée ou l’échéance. [1]
L’Acre peut réduire les taux sociaux en début d’activité
En début d’activité, l’Acre peut réduire les taux sociaux si vous remplissez les conditions d’éligibilité. Cet effet concerne le calcul social : ne déduisez pas un taux réduit ou une durée sans vérifier votre situation et les règles applicables à la période concernée. [1]
La CFE dépend de la commune et de la situation de l’entreprise
La cotisation foncière des entreprises (CFE) est un impôt local, distinct des cotisations sociales. Son calcul dépend notamment de la valeur locative des biens affectés à l’activité et du taux voté par la commune. Sans local professionnel, la base s’appuie sur le chiffre d’affaires de référence et un minimum fixé localement. [2]
La fiche fiscale indique une exonération l’année de création et lorsque le chiffre d’affaires de l’année précédente ne dépasse pas 5 000 €. L’application dépend toutefois de la situation et des règles locales : sans connaître la commune et les éléments de l’entreprise, il n’est pas possible d’estimer une CFE individuelle. [2]
La TVA : une obligation distincte selon le régime applicable
En franchise en base de TVA, la micro-entreprise ne facture pas de TVA et ne dépose pas de déclaration de TVA, mais elle ne déduit pas non plus la TVA payée sur ses achats. Si les seuils applicables à son activité et à la période sont dépassés, elle peut devoir facturer, collecter et reverser la TVA selon le régime en vigueur. [2]
La TVA est donc à examiner à part des cotisations sociales : son traitement dépend notamment de l’activité et de la période. Ne supposez pas qu’un seuil donné vaut pour toutes les situations. [2]
Les taxes consulaires selon l’activité
Des taxes pour frais de CCI ou de CMA peuvent s’appliquer selon l’activité et la situation de l’entreprise. La taxe CCI peut être perçue avec les cotisations sociales lorsqu’elle est due ; une taxe CMA peut concerner certaines activités artisanales. Des exonérations existent dans certaines situations, mais le montant dépend notamment de l’activité et, pour la CMA, du département. [2]
Pour estimer vos charges sociales et fiscales, partez des recettes encaissées et appliquez le taux social correspondant à l’activité. Traitez séparément l’impôt sur le revenu, puis vérifiez les autres postes selon votre situation : CFP, éventuelle Acre, CFE, TVA et taxes consulaires. Le simulateur fourni par Urssaf — Mon-entreprise peut aider à explorer une estimation selon l’activité et le chiffre d’affaires ; elle reste indicative, ne couvre pas toute situation individuelle et n’intègre pas la CFE. [1]
Questions fréquentes
Non. En 2026, les cotisations sociales sont calculées sur le chiffre d’affaires ou les recettes encaissés, auxquels on applique le taux correspondant à l’activité. Les dépenses professionnelles ne sont pas déduites de cette base. [1]
Faut-il encore déclarer ses revenus avec le versement libératoire ?
Oui. Même avec le versement libératoire, vous devez déclarer vos revenus annuellement sur la 2042 C pro. Ces revenus ne sont pas imposés une seconde fois au titre de l’impôt sur le revenu, mais ils restent notamment pris en compte pour déterminer le revenu de référence du foyer. [2]
Que paie-t-on lorsque le chiffre d’affaires est nul ?
Avec un chiffre d’affaires nul, aucune cotisation sociale proportionnelle n’est due, sauf si vous avez opté pour le paiement de cotisations minimales. Cela ne signifie pas qu’aucune déclaration ou autre charge ne subsiste : vérifiez les formalités applicables à votre situation. [3]
Non. La CFE est un impôt local distinct des cotisations sociales. La fiche fiscale mentionne une exonération l’année de création et lorsque le chiffre d’affaires de l’année précédente ne dépasse pas 5 000 €. Son montant dépend notamment de la commune, des locaux et de la situation de l’entreprise. [2]








L’art est vraiment une manière incroyable de s’exprimer. J’adore explorer de nouvelles techniques et voir la magie opérer sur la toile.
Cet article éclaire bien les charges des micro-entrepreneurs. La simplicité du système m’encourage à me lancer dans mon projet de jeu vidéo.
Merci pour ces infos claires ! C’est super utile pour nous, micro-entrepreneurs. Hâte de mieux gérer mes charges cette année !
Cet article est super clair ! J’adore la façon dont il explique les charges des micro-entrepreneurs. Ça donne vraiment envie de se lancer, surtout avec des infos si bien présentées. Maintenant, je comprends mieux le calcul des cotisations sociales. Merci !
Je trouve ça intéressant que l’ACRE puisse vraiment aider à alléger le poids des charges au début. C’est sûr que recevoir moins de factures au départ peut donner un bon coup de pouce pour démarrer sereinement.
Un point que j’ai trouvé intéressant, c’est la Contribition à la Formation Professionnelle. Elle peut vraiment faire la différence pour se former sans trop grever son budget. Ça serait bien de voir plus d’entrepreneurs en profiter pour se perfectionner !
Curieux de savoir comment se passe le passage au régime réel si les frais explosent. Est-ce que beaucoup de micro-entrepreneurs franchissent le pas ou restent-ils dans le statut simplifié malgré tout ? Ça doit être une belle étape à franchir.
Parlant de l’ACRE, je me demande si beaucoup d’entrepreneurs sollicitent cette aide de manière proactive. C’est vrai que cela pourrait faire une énorme différence financière au début. Des témoignages sur des expériences vécues avec l’ACRE ?
C’est vrai que le choix entre le versement libératoire et le régime classique peut vraiment changer la donne. J’aimerais juste savoir si c’est facile de passer d’un système à l’autre, au cas où on voudrait essayer quelque chose de nouveau après avoir commencé.
Intéressant de noter que la déclaration du chiffre d’affaires, même à zéro, est toujours requise. Ça peut sembler un peu contraignant, mais au moins ça garde tout en ordre. Une bonne habitude à prendre dès le départ !
La manière dont la CFE est calculée est fascinante ! Ça doit vraiment varier d’une commune à l’autre. Si on ne possède pas de local professionnel, c’est bon à savoir que c’est basé sur le chiffre d’affaires de référence. Ça fait un petit stress en moins.
C’est intéressant de voir que le montant de la CFE peut varier selon les communes. Ça montre bien l’importance de choisir le bon emplacement pour son activité, même si on a pas de local. Un petit coup de pouce pour mieux gérer son budget.