Une banque en ligne peut réduire certains frais et faciliter le suivi d’une micro-entreprise, mais l’économie dépend des opérations et services réellement utilisés. Pour choisir, vérifiez d’abord le compte dédié adapté à votre situation, puis le coût total et les moyens d’encaissement dont vous avez besoin. [1]
Les points à vérifier avant de choisir
- Additionnez abonnement, carte, options, opérations hors quota et frais d’encaissement pour comparer le coût annuel. [2]
- Un compte personnel distinct peut servir de compte dédié, sous réserve des conditions d’usage de la banque. [1]
- Le compte dédié est obligatoire au-delà de 10 000 € de chiffre d’affaires annuel pendant deux années consécutives ; Service Public Entreprendre indique aussi le cas d’une activité commerciale sous ce seuil. [1]
- Vérifiez séparément l’acceptation, les frais et les modalités de dépôt des chèques et des espèces. [2]
- Contrôlez quotas, plafonds, frais en devises et services inclus selon vos opérations habituelles. [2]
Pour comparer deux comptes selon vos usages, vous pouvez additionner leurs frais annuels dans le calculateur prévu à cet effet, après avoir relevé les tarifs et les opérations nécessaires. [2]
Outil : comparer le coût annuel de deux comptes pour votre activité
Saisissez les frais annuels de chaque offre pour comparer leur coût selon vos usages. Vous pouvez lire la suite de l’article sans remplir l’outil.
Où se trouvent les économies possibles avec une banque en ligne ?
Le prix affiché ne suffit pas à savoir si une banque en ligne fera baisser vos dépenses. Pour estimer le coût réel, il faut additionner les frais fixes et ceux liés à vos opérations, puis vérifier que les services nécessaires à l’activité sont bien inclus. [2]
L’abonnement et la carte : quels frais sont inclus ?
Commencez par le coût fixe : abonnement mensuel, frais de tenue de compte, carte physique ou virtuelle et options que vous comptez utiliser. Une carte ou une fonction présentée comme incluse peut dépendre de la formule choisie ; vérifiez les conditions de l’offre plutôt que son seul prix d’appel. Une offre gratuite n’est donc pas forcément sans frais pour votre activité si des services ou opérations indispensables sont facturés à part. [2]
Examinez aussi ce que recouvre précisément le prix annoncé : la carte est-elle comprise dans la formule, y a-t-il des frais si vous en demandez une autre, et certaines options sont-elles activées séparément ? Pour comparer avec votre compte actuel, retenez uniquement les services dont vous avez réellement besoin. Une option sans utilité pour votre activité ne doit pas peser dans le calcul, tandis qu’un service indispensable facturé en supplément doit y figurer. [2]
À quel moment les opérations courantes deviennent-elles payantes ?
Les frais variables apparaissent lorsque vous dépassez un quota ou utilisez une opération payante : virements et prélèvements, retraits, paiements en devises, dépôts de chèques ou d’espèces. Le comparatif transmis indique, pour Shine Free, cinq opérations SEPA mensuelles incluses, puis 0,40 € HT par opération supplémentaire. Cet exemple concerne cette offre et peut changer : vérifiez le tarif actuel et estimez le nombre d’opérations qui dépasserait le quota dans votre cas. [2]
Un quota mensuel se compare à votre rythme réel, pas seulement au nombre d’opérations sur une année. Notez les périodes où vous effectuez davantage de virements ou de prélèvements : des frais peuvent se concentrer sur certains mois même si votre moyenne annuelle semble modérée. Pour les paiements en devises et les retraits, vérifiez également les conditions applicables à vos usages, plutôt que de supposer qu’ils sont inclus avec la carte. [2]
Comment estimer le coût annuel de deux offres ?
Pour comparer deux offres, partez de vos opérations réelles et additionnez les frais fixes et variables sur une année. Un relevé bancaire ou un suivi récent de votre activité aide à repérer les volumes à retenir. [2]
- Relevez la fréquence de vos virements, prélèvements, retraits, paiements en devises et encaissements par chèque ou en espèces.
- Pour chaque offre, notez l’abonnement annuel, les frais de carte et d’options, ainsi que le coût des opérations qui dépassent les quotas ou sont facturées à l’unité.
- Ajoutez les frais d’encaissement correspondant à vos besoins et retenez seulement les services que vous comptez réellement utiliser.
- Comparez les deux totaux annuels aux tarifs applicables, puis vérifiez que l’offre la moins coûteuse couvre vos opérations et services indispensables.
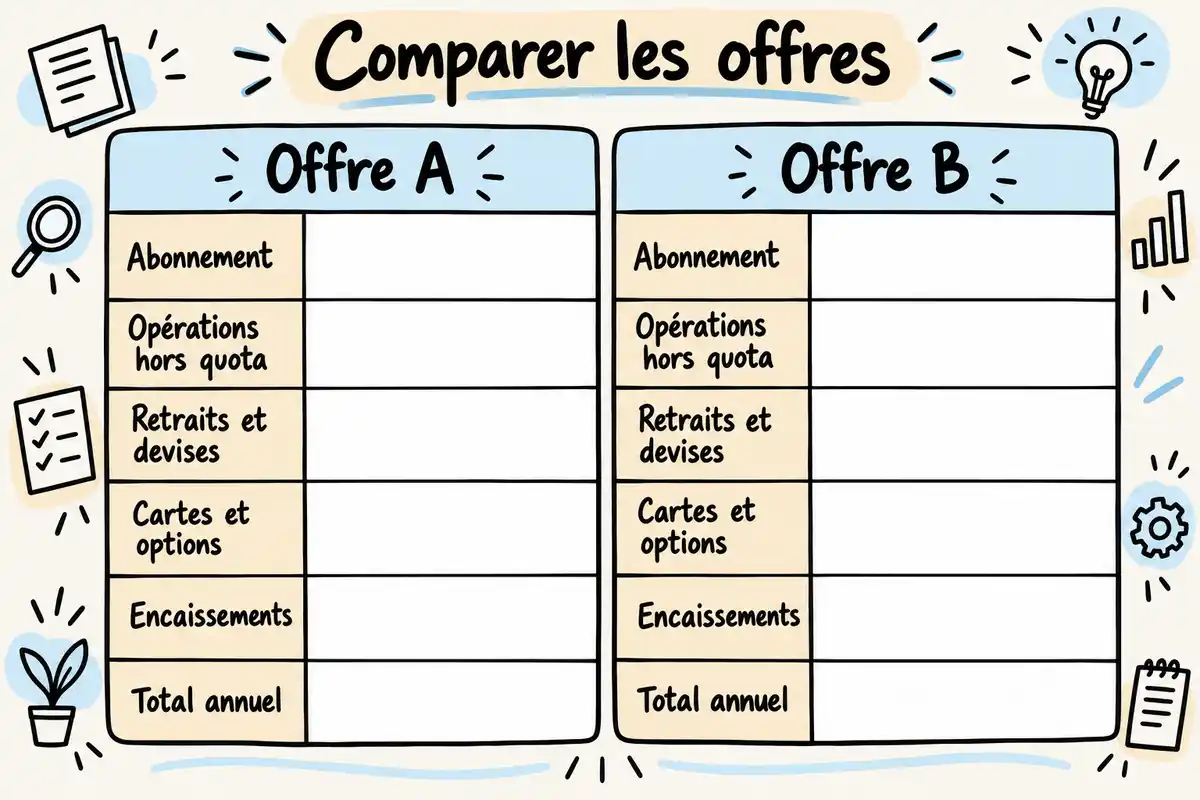
Pour rendre les deux calculs comparables, utilisez la même période et les mêmes volumes d’opérations. Si une offre affiche un prix mensuel, additionnez douze mensualités pour obtenir son coût fixe annuel, puis ajoutez les frais variables estimés. Vous pouvez saisir ces postes dans le calculateur prévu pour comparer deux comptes : il additionne les montants renseignés, mais ne peut pas intégrer les coûts oubliés. Vérifiez donc les tarifs et les conditions de chaque établissement avant de vous fier au résultat. [2]
Un compte dédié suffit-il pour la micro-entreprise ?
Un compte dédié désigne un compte réservé aux opérations de l’activité ; une offre professionnelle désigne une catégorie commerciale de services bancaires. La différence aide à distinguer la séparation des dépenses du choix d’une formule payante ou spécialisée. [1]
Quand le compte dédié devient-il obligatoire ?
Selon Service Public Entreprendre, le compte dédié devient obligatoire lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. La page indique également cette obligation pour une activité commerciale, même sous ce seuil. Séparer les opérations professionnelles et personnelles facilite leur suivi ; cette séparation ne protège pas, à elle seule, le patrimoine personnel. [1]
Un compte réservé à l’activité aide à repérer les recettes et les dépenses professionnelles sans les mêler aux achats personnels. Cette séparation rend aussi les mouvements plus simples à suivre au quotidien. Si vous êtes concerné par l’obligation, vérifiez que le compte choisi est bien distinct et que ses conditions correspondent à votre activité ; le terme « dédié » décrit son usage, pas nécessairement une formule bancaire particulière. [1]
Faut-il souscrire une offre bancaire professionnelle ?
Non, il n’est pas nécessaire de souscrire une offre bancaire professionnelle en tant que telle : un compte personnel distinct peut servir de compte dédié. En revanche, les banques peuvent encadrer ou limiter l’usage professionnel d’un compte personnel. Avant de le choisir, demandez à l’établissement si ses conditions autorisent les opérations prévues pour votre activité. [1]
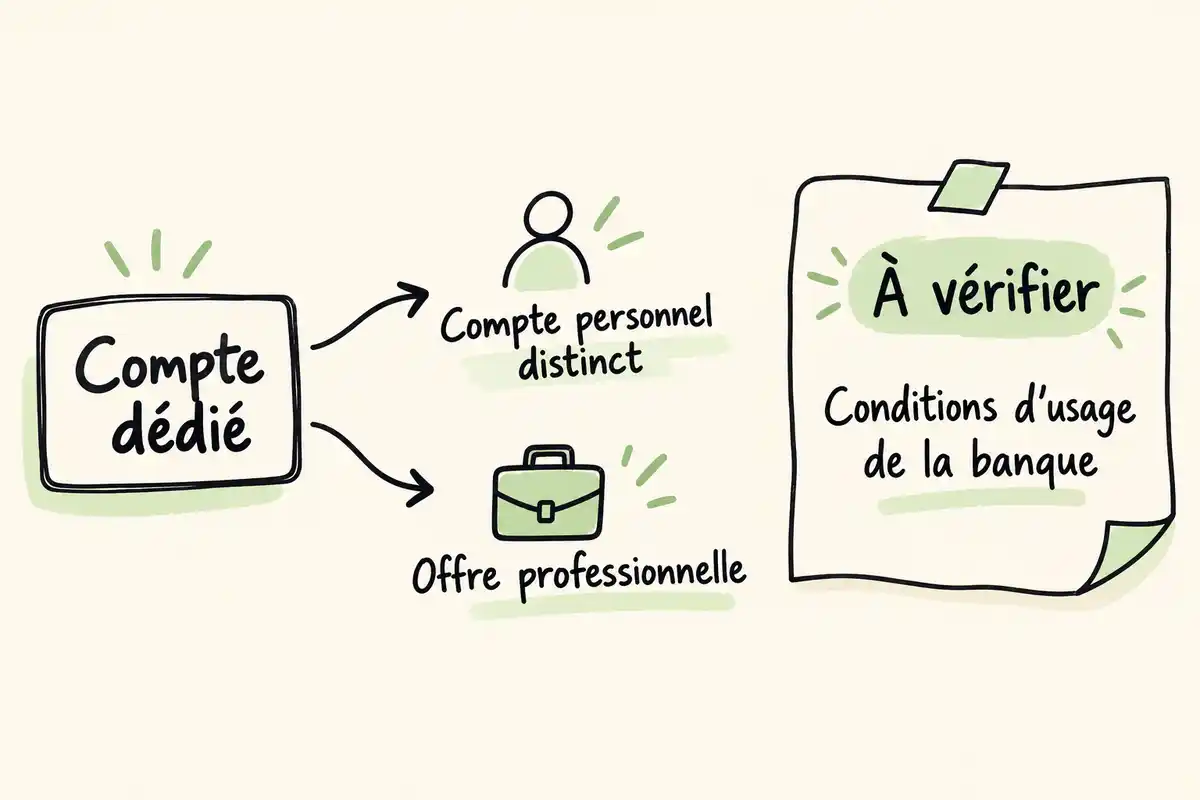
La décision dépend donc à la fois des règles de la banque et des services dont vous avez besoin. Un compte distinct peut suffire si son usage professionnel est autorisé et s’il permet d’effectuer les opérations attendues. Une offre professionnelle peut proposer des services adaptés, mais son prix doit être mis en regard de leur utilité réelle. Vérifiez les conditions avant l’ouverture pour éviter de choisir un compte qui ne convient pas à l’activité prévue. [1]
Quels services en ligne simplifient vraiment la gestion quotidienne ?
Les outils de gestion peuvent compter dans le choix, à condition de vérifier ce qui est effectivement inclus dans chaque formule. Leur intérêt dépend des tâches que vous effectuez et des outils que vous utilisez déjà.
Quels outils facilitent le suivi des recettes et des dépenses ?
Vérifiez si l’offre donne accès à l’historique des opérations, permet de les exporter et propose un classement utile pour suivre recettes et dépenses. Si vous utilisez déjà un outil de gestion ou de comptabilité, contrôlez sa compatibilité avec le compte. Ces fonctions sont des critères à examiner, pas des services présents dans toutes les offres.
- Accès aux opérations et à leur historique.
- Export des opérations dans un format exploitable.
- Possibilité de classer ou catégoriser les mouvements.
- Compatibilité avec l’outil de gestion déjà utilisé.
Pensez à vérifier si l’export couvre les informations dont vous vous servez et si vous pouvez le réaliser au rythme qui vous convient. Un classement automatique peut faciliter le repérage des mouvements, mais vérifiez que vous pouvez le corriger si une opération est mal catégorisée. Ces détails comptent surtout si vous souhaitez intégrer les données au suivi que vous utilisez déjà.
La facturation intégrée évite-t-elle un autre abonnement ?
Une facturation intégrée peut éviter un abonnement séparé seulement si elle remplace effectivement un outil payant dont vous avez besoin. Avant de compter cette dépense comme évitée, vérifiez que l’offre permet de créer les devis et factures requis et que ses fonctions correspondent à votre façon de travailler.
Comparez les fonctions proposées avec celles de votre outil actuel : création des devis, émission des factures et suivi adapté à votre organisation. Si vous ne payez pas déjà un logiciel de facturation, l’outil bancaire ne représente pas automatiquement une économie supplémentaire. Et si vous conservez votre solution actuelle parce qu’elle répond mieux à vos besoins, son éventuelle présence dans l’offre ne réduit pas votre dépense réelle.
Comment choisir une offre adaptée à ses encaissements et à son activité ?
Une offre doit d’abord couvrir les opérations indispensables à votre activité. Les possibilités d’encaissement, les plafonds et l’accès au support permettent de vérifier cette adéquation avant de comparer le coût total. [2]
Comment vérifier l’encaissement des chèques et des espèces ?
Le dépôt de chèques et celui d’espèces sont deux critères distincts : une offre peut en accepter un sans accepter l’autre. Dans les exemples du comparatif transmis, Shine Free accepte les deux avec des frais indiqués ; Bourso Business accepte les chèques par courrier dans une limite mensuelle indiquée, mais pas les espèces ; SumUp permet le dépôt d’espèces via un réseau partenaire, mais pas les chèques. Ces exemples ne couvrent pas tout le marché. Vérifiez les conditions actuelles, les modalités et les frais en fonction de la fréquence de vos dépôts. [2]
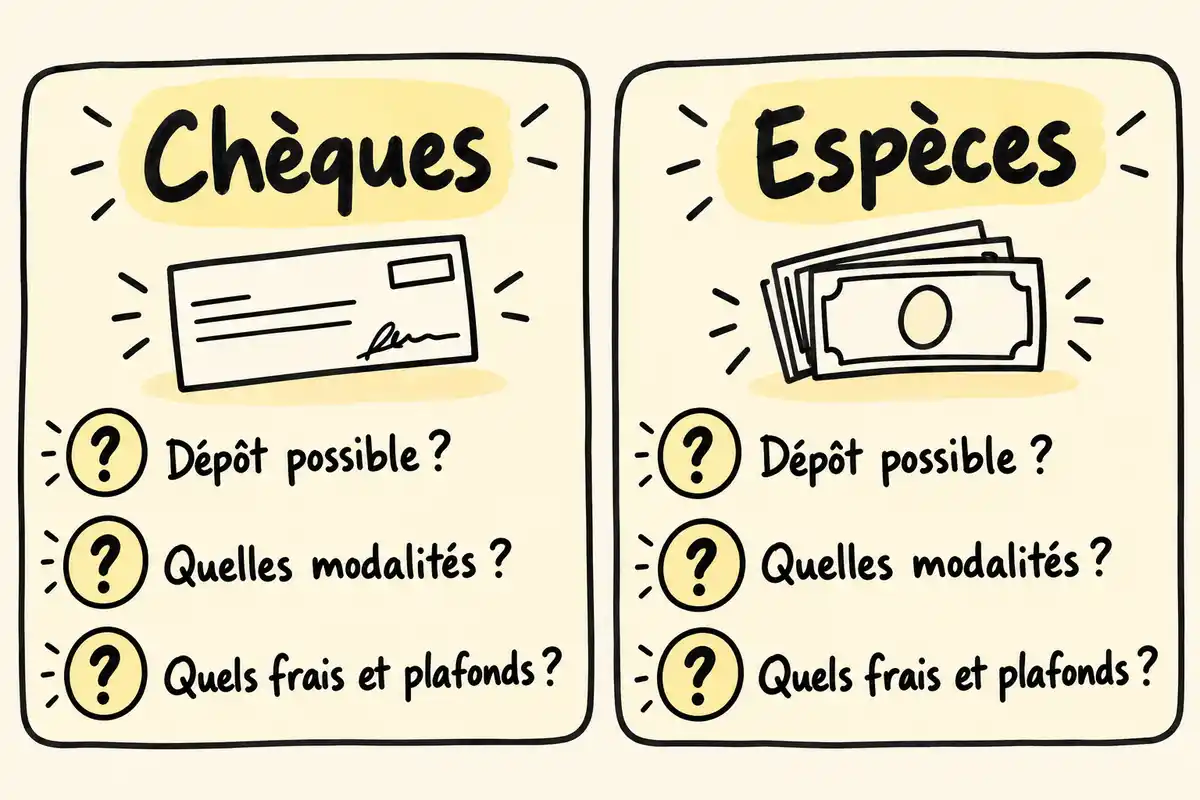
Pour chaque moyen de paiement reçu, examinez le parcours concret : où déposer le chèque ou les espèces, quelles démarches effectuer et si une limite ou un frais s’applique. Le coût dépend aussi du nombre et du montant des dépôts selon les conditions de l’offre. Si vous encaissez régulièrement ces moyens, calculez leur incidence annuelle avant de retenir un compte dont l’abonnement paraît avantageux. [2]
Quels plafonds et moyens de paiement faut-il contrôler ?
Vérifiez les plafonds de paiement et de retrait au regard de vos dépenses habituelles, ainsi que le type de carte disponible. Si vous payez des fournisseurs ou des services en devises, examinez aussi les frais correspondants. Les limites et tarifs dépendent de l’offre : retenez les conditions propres à la formule envisagée. [2]
Un plafond peut être suffisant pour les dépenses ordinaires, mais devenir contraignant lorsqu’un achat professionnel important doit être réglé. Comparez les limites prévues avec les montants que vous devez effectivement payer ou retirer et vérifiez les moyens de paiement proposés. Si votre activité implique des dépenses en devises, incluez leur coût dans votre estimation annuelle au lieu de le traiter comme un détail sans conséquence. [2]
Quel accès au support faut-il prévoir ?
Si votre activité dépend d’opérations urgentes, comparez les moyens de contacter le support et les plages d’assistance annoncées pour chaque offre. Vérifiez ces conditions avant de souscrire ; sans données comparables, on ne peut pas déduire qu’un canal garantit une réponse plus rapide ou de meilleure qualité.
Regardez si l’assistance est joignable par les canaux qui vous conviennent et aux moments où vous êtes susceptible d’en avoir besoin. Vérifiez aussi si les conditions indiquent des horaires ou des modalités différentes selon la formule. Ces éléments peuvent peser dans votre choix si un blocage de paiement ou une question urgente affecterait votre activité.
Pour choisir, partez de vos encaissements et opérations indispensables, puis vérifiez qu’un compte dédié répond à votre situation et aux conditions de la banque. Enfin, comparez le coût annuel complet de deux offres à partir de vos usages et de leurs tarifs actuels : le montant le plus bas n’est utile que si les services nécessaires sont bien disponibles. [2]
Questions fréquentes
Une banque en ligne est-elle toujours moins chère pour un auto-entrepreneur ?
Pas toujours : le coût dépend de l’abonnement, des opérations facturées et des services dont vous avez réellement besoin. Relevez vos usages habituels, puis comparez le coût annuel de deux offres avec leurs tarifs applicables. Une offre affichée comme gratuite peut entraîner des frais variables, tandis qu’une offre payante peut inclure des services que vous utiliseriez autrement séparément. [2]
Peut-on utiliser un compte courant personnel distinct pour sa micro-entreprise ?
Oui, un compte courant personnel distinct peut servir de compte dédié, mais cela ne le transforme pas en offre professionnelle. Service Public Entreprendre indique qu’une offre bancaire professionnelle n’est pas obligatoire en tant que telle. Vérifiez toutefois les conditions de votre banque : elle peut limiter l’usage professionnel d’un compte personnel. [1]
Que vérifier si des clients paient par chèque ou en espèces ?
Vérifiez séparément si l’offre accepte les chèques et les espèces, puis contrôlez les frais, les plafonds et les modalités de dépôt. Les conditions varient : le comparatif transmis cite, par exemple, des offres permettant l’un ou les deux types de dépôt, parfois avec des frais. Ces exemples sont limités et les tarifs peuvent évoluer ; vérifiez les conditions actuelles selon votre fréquence d’encaissement. [2]








C’est vrai que le service client est un point à discuter. Même si le chat ou le mail est souvent rapide, j’aime bien l’idée d’avoir un conseiller attitré. Vous pensez que ça pourrait changer la donne pour la confiance en ces banques en ligne ?
J’aime beaucoup l’idée des outils de facturation intégrés. Ça doit vraiment faciliter la vie des auto-entrepreneurs ! Est-ce que quelqu’un a déjà essayé ces fonctionnalités ? Ça vaut le coup ou il y a des pièges à éviter ?
Les outils de facturation intégrés dans ces banques en ligne ont l’air super pratiques. C’est un vrai gain de temps pour gérer ses devis et factures ! En plus, ça peut éviter de jongler avec plusieurs applications, non ?
C’est intéressant de noter que certaines banques en ligne permettent des virements internationaux à bas coût. Pour les auto-entrepreneurs qui ont des clients à l’étranger, ça doit vraiment faciliter les transactions. Qui connaît des expériences avec ça ?
Un autre détail à considérer : les plafonds de dépôts en espèces peuvent vraiment varier d’une banque à l’autre. Pour ceux qui encaissent souvent, ça peut influencer le choix du compte. Avez-vous déjà eu des surprises avec ce type de frais ?
Un autre point à vérifier est le coût des opérations hors quota. Certains auto-entrepreneurs peuvent être surpris par ces frais supplémentaires, surtout s’ils ont une activité fluctuante. Qui sait, il pourrait y avoir des économies à faire sur ce poste selon l’offre choisie.
Une petite curiosité : certains comptes en ligne offrent aussi des notifications en temps réel pour les transactions. Ça peut être pratique pour garder un œil sur ses dépenses sans devoir se connecter tout le temps. Vous avez testé des alertes de ce genre ?
Une autre astuce assez sympa, c’est de vérifier si la banque propose une application mobile conviviale. Ça peut vraiment simplifier le suivi de vos finances au quotidien. Quelqu’un a-t-il une préférence pour une application en particulier ?
Enfin, il est bon de se rappeler que plusieurs banques en ligne offrent également des options de jointures ou de comptes partagés. Ça peut être pratique si vous faites équipe avec quelqu’un pour votre activité ! Avez-vous déjà exploré cette option ?