Une offre bancaire professionnelle payante n’est pas automatiquement obligatoire pour un compte bancaire autoentrepreneur. La règle générale prévoit un compte dédié lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années civiles consécutives ; Service Public signale aussi une obligation particulière pour une activité commerciale. Un compte personnel distinct peut convenir si la banque l’autorise. Voici comment vérifier votre situation, comparer les comptes et organiser vos opérations. [1]
Les repères pour choisir son compte
- Le seuil général est franchi lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années civiles consécutives. [2]
- Un compte dédié peut être un compte personnel distinct ou un compte professionnel ; vérifiez les conditions de la banque. [1]
- Une activité commerciale est signalée par Service Public comme soumise à une obligation de compte dédié même sous le seuil général. [1]
- Comparez les dépôts, virements, carte, retraits et frais selon vos opérations réelles. [3]
- Le solde du compte n’est pas le chiffre d’affaires à déclarer : rapprochez les recettes professionnelles de leurs justificatifs. [4]
Quand un compte dédié devient-il obligatoire en micro-entreprise ?
La règle générale repose sur le chiffre d’affaires annuel, mais la situation de l’activité compte également. Par ailleurs, l’obligation porte sur un compte dédié, pas automatiquement sur une offre bancaire professionnelle payante. [1]
Le seuil de plus de 10 000 € pendant deux années consécutives
Selon les indications de Service Public et de la Direction générale des Entreprises, l’obligation générale de disposer d’un compte dédié s’applique lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années civiles consécutives. « Dépasse » signifie strictement supérieur : un chiffre d’affaires égal à 10 000 € ne franchit pas ce seuil. Les éléments disponibles ne précisent ni une méthode détaillée de calcul ni une date limite d’ouverture après le dépassement ; mieux vaut donc ne pas déduire de délai particulier de cette règle. En dessous du seuil, un compte séparé peut tout de même faciliter le suivi des opérations. [1]
Le cas particulier d’une activité commerciale
La page Service Public indique qu’une activité commerciale impose un compte dédié même lorsque le chiffre d’affaires reste sous le seuil général. Les passages disponibles ne détaillent pas les catégories d’activité concernées : si votre activité relève du commerce, vérifiez la règle applicable à votre situation au lieu de supposer que le seuil vous dispense de séparer les comptes. [1]
Compte dédié et offre professionnelle : deux notions différentes
Un compte dédié est un compte distinct de celui utilisé pour les dépenses personnelles ; il peut s’agir d’un compte personnel séparé ou d’un compte professionnel. La loi PACTE et les règles présentées pour le micro-entrepreneur n’imposent donc pas, à elles seules, une offre professionnelle payante. La distinction est utile : le compte bancaire autoentrepreneur doit surtout isoler les opérations de l’activité, tandis que le niveau de services et de frais dépend de l’offre choisie et des conditions de la banque. [1]
Un compte courant classique peut-il servir de compte dédié ?
Un compte courant classique peut être une solution pour séparer les mouvements de l’activité. Avant de l’ouvrir ou de l’utiliser, vérifiez toutefois que l’établissement autorise cet usage et que le compte permet les opérations dont vous avez besoin. [1]
Vérifier l’usage professionnel autorisé par la banque
Demandez à la banque si la convention du compte autorise un usage professionnel, notamment pour une entreprise individuelle. Certaines banques peuvent limiter l’usage professionnel d’un compte personnel ; la mention « entrepreneur individuel » ou « EI » peut aussi compliquer l’ouverture d’un compte courant dédié. Si vous recevez des chèques au nom commercial, vérifiez aussi leur acceptation : un établissement peut exiger un compte professionnel pour les encaisser. Ces règles dépendent de la banque et du contrat, elles ne sont pas uniformes. [1]
Que faire si la banque refuse l’ouverture ?
En cas de refus d’ouverture, demandez à la banque une attestation ou une lettre de refus. Selon Service Public, ce document peut permettre d’engager une procédure de droit au compte auprès de la Banque de France, qui donne accès aux prestations bancaires de base prévues. Les conditions et étapes complètes ne sont pas détaillées ici : consultez les indications de la Banque de France pour connaître la démarche correspondant à votre situation. [1]
Comment choisir un compte adapté à ses opérations ?
Pour choisir un compte pour auto-entrepreneur, commencez par dresser la liste des opérations courantes, puis comparez les services et leur coût sur cette base. Les besoins d’une activité qui reçoit des chèques ou des espèces ne sont pas forcément ceux d’une activité réglée principalement par virement.
Partir des encaissements et paiements réellement utilisés
Recensez vos encaissements et paiements avant d’écarter une offre. Les services disponibles varient selon les comptes : une offre en ligne peut couvrir certains usages sans proposer les mêmes dépôts ou services qu’une banque avec agences. Vérifiez en particulier : [5]
- dépôt de chèques, si vos clients vous règlent de cette façon ;
- dépôt d’espèces, si votre activité en génère ;
- carte bancaire, en vérifiant les plafonds et les conditions utiles à vos paiements ;
- virements reçus et émis, y compris les éventuelles limites ou frais ;
- retraits, notamment hors du réseau de l’établissement ;
- terminal de paiement, si vous encaissez par carte en présence de vos clients.
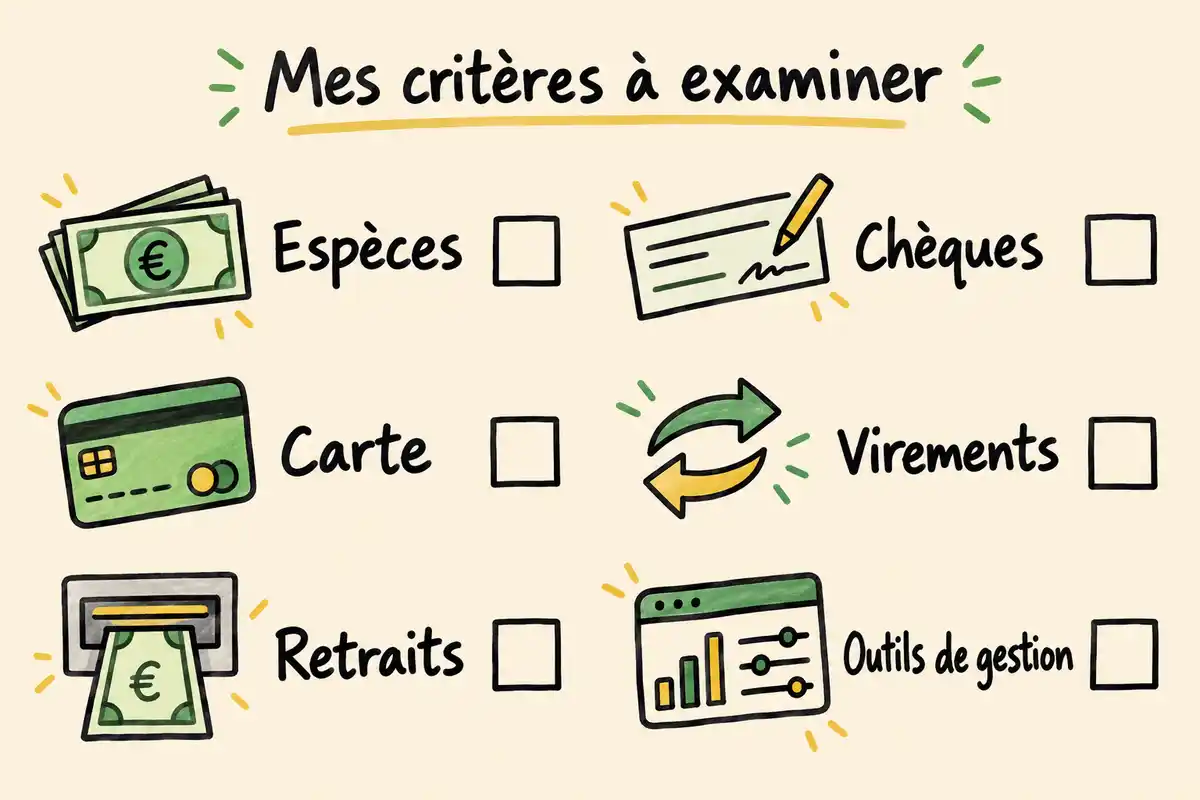
Notez les services indispensables et ceux qui seraient simplement pratiques. Cette distinction aide à vérifier si un compte courant classique, une offre professionnelle ou un compte en ligne convient réellement. Si un service nécessaire manque, une offre apparemment économique peut obliger à trouver une autre solution pour certaines opérations.
Comparer les frais sur un même profil d’usage
Comparez les offres avec le même profil d’usage : nombre de paiements, dépôts, retraits et services nécessaires. Un classement tarifaire ne vaut que pour les opérations et hypothèses retenues. Par exemple, le comparateur MoneyVox décrit un profil avec carte, dépôts de chèques et terminal de paiement ; son classement et son coût calculé ne permettent pas de conclure pour tous les micro-entrepreneurs. [3]
| Critère à vérifier | Question à se poser |
|---|---|
| Tenue de compte | Des frais réguliers s’appliquent-ils au compte ? |
| Carte bancaire | La carte est-elle incluse ou facturée séparément ? |
| Opérations courantes | Quels virements ou paiements sont compris, et lesquels sont facturés ? |
| Dépôts | Les chèques et les espèces sont-ils acceptés, et sous quelles conditions ? |
| Retraits | Quels frais peuvent s’appliquer selon le distributeur utilisé ? |
| Options | Les services utiles, comme un terminal de paiement, entraînent-ils un coût supplémentaire ? |
Afficher le tableau en image
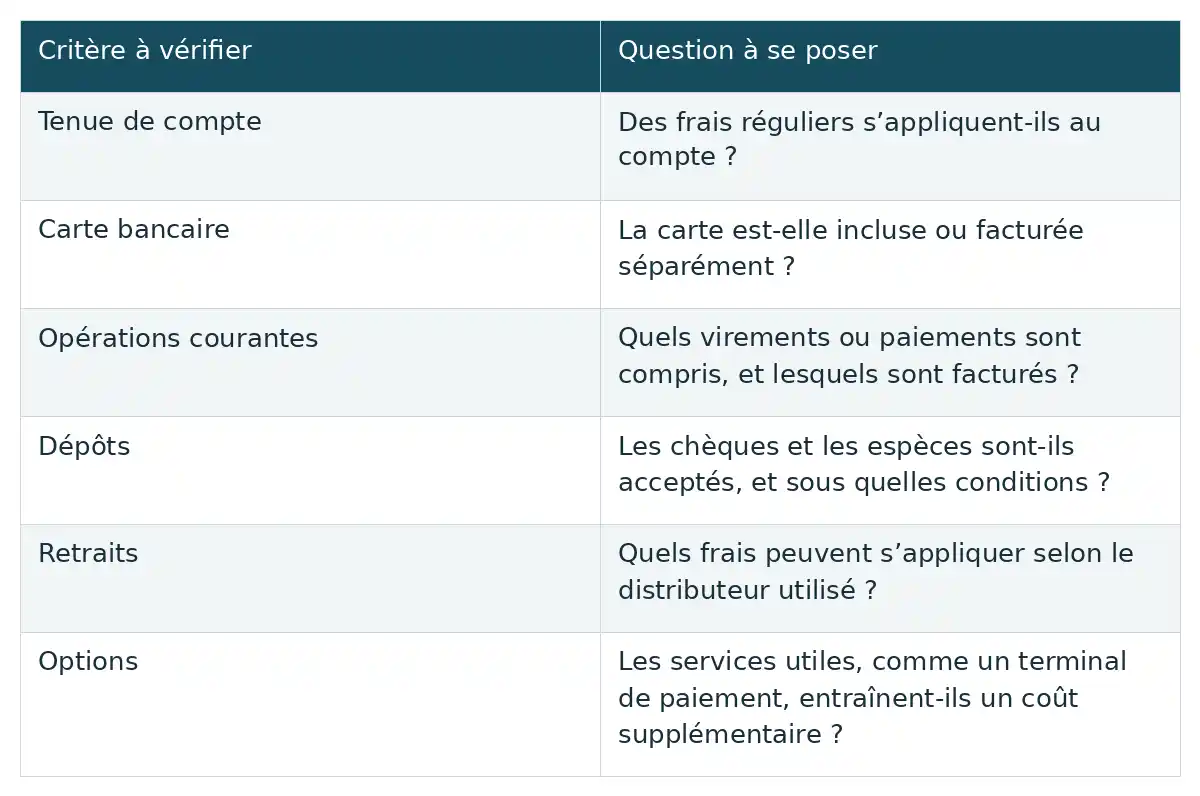
Les frais de tenue de compte ne résument pas le coût réel : ajoutez à la comparaison la carte, les opérations et les options que vous utiliserez. Une offre gratuite peut suffire à un profil qui fait peu d’opérations, tandis qu’un autre aura besoin de services facturés. Les offres commerciales et les tarifs cités par les établissements correspondent à leurs propres conditions et peuvent évoluer ; vérifiez la brochure tarifaire avant de décider. [3]
Examiner les services de gestion avant de souscrire
Au-delà des opérations, regardez les fonctions qui peuvent simplifier votre gestion quotidienne : accès aux mouvements et aux relevés, outils de suivi, et conditions liées à l’IBAN. Si vous avez besoin d’un service particulier, comme un découvert ou un terminal de paiement, confirmez qu’il est proposé pour le compte choisi. Vérifiez ces points dans les conditions de l’établissement, sans présumer qu’une application bancaire prépare ou effectue automatiquement votre déclaration de chiffre d’affaires. [4]
Comment se servir du compte séparé pour suivre son activité ?
Une fois le compte choisi, son intérêt pratique dépend de la façon dont vous l’utilisez. Faire transiter les opérations professionnelles sur un compte distinct rend les mouvements plus faciles à lire et à vérifier. [1]
Isoler les mouvements liés à la micro-entreprise
Utilisez le compte dédié pour les encaissements et paiements liés à la micro-entreprise, dans la mesure permise par les conditions de la banque. Si vous transférez de l’argent entre ce compte et votre compte personnel, identifiez clairement ces mouvements comme des transferts personnels. Vous pourrez ainsi distinguer plus facilement les recettes des sommes déplacées entre vos comptes, sans confondre les deux dans le suivi de l’activité. [1]
Rapprocher les encaissements des justificatifs avant la déclaration
Rapprochez régulièrement les encaissements liés à l’activité de leurs factures ou autres justificatifs, par exemple en vérifiant chaque règlement reçu avec la pièce correspondante. Ce contrôle aide à repérer un paiement manquant ou un mouvement à clarifier. Le relevé bancaire et le solde donnent une vue des mouvements du compte, mais ne suffisent pas à identifier à eux seuls les recettes à déclarer : il faut distinguer les recettes professionnelles des dépenses, transferts et autres crédits.
Pour choisir sans payer des services inutiles, déterminez d’abord si votre situation impose un compte dédié, puis confirmez que la banque accepte l’usage envisagé. Comparez ensuite les opérations et frais adaptés à votre activité. Une fois le compte ouvert, séparez les mouvements professionnels et rapprochez les encaissements de leurs justificatifs : c’est cette organisation, plus que le seul solde, qui facilite le suivi.
Questions fréquentes
Peut-on garder ses comptes personnel et dédié dans la même banque ?
Oui. La séparation concerne les comptes et les opérations, pas nécessairement les établissements : un compte personnel distinct peut servir de compte dédié si la banque autorise cet usage. Selon les indications de Service Public, l’obligation générale s’applique lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années civiles consécutives. La page signale aussi une règle particulière pour une activité commerciale, même sous ce seuil. [1]
Une offre bancaire gratuite suffit-elle pour une micro-entreprise ?
Cela dépend des opérations dont vous avez besoin et des conditions de l’offre. Vérifiez notamment les dépôts de chèques ou d’espèces, la carte, les virements, les retraits et les frais associés. Une offre gratuite peut convenir si elle permet les opérations utiles à votre activité sans coûts annexes qui changent le calcul. [1]
Que vérifier avant d’encaisser un chèque au nom commercial ?
L’acceptation d’un chèque au nom commercial dépend de la banque et du contrat du compte. Certains établissements peuvent demander un compte professionnel pour ce type d’encaissement. Confirmez cette règle auprès de la banque avant de choisir votre compte. [4]
Le solde du compte dédié correspond-il au chiffre d’affaires à déclarer ?
Non. Le solde comprend les recettes, mais aussi les dépenses, les virements personnels et d’autres mouvements. Pour préparer votre déclaration, identifiez les encaissements liés à l’activité et rapprochez-les de leurs factures ou autres justificatifs. Le relevé facilite ce suivi, mais son solde ne constitue pas à lui seul le chiffre d’affaires à déclarer. [1]
Sources
- [1] Compte bancaire du micro-entrepreneur (auto-entrepreneur) | Service Public Entreprendre
- [2] Le micro-entrepreneur doit-il ouvrir un compte bancaire dédié à son activité professionnelle ? | Direction générale des Entreprises
- [3] Micro-entrepreneur avec carte bancaire : la banque pro la moins chère
- [4] Compte bancaire autoentrepreneur à partir de 6€ HT/mois
- [5] Ouvrir compte bancaire professionnel – auto-entrepreneur – La Banque Postale








C’est intéressant de voir comment les néobanques ciblent les besoins des indépendants. Je me demande si leur interface est aussi intuitive que les banques traditionnelles prétendent souvent l’être ? Un bon design peut vraiment changer la donne au quotidien.
C’est vrai que la séparation des patrimoines est cruciale. En plus, ça permet de mieux visualiser ses finances ! Pour ceux qui hésitent, est-ce que l’un d’entre vous a comparé des néobanques ? Quelles sont vos préférées ?
J’aime beaucoup l’idée d’utiliser des néobanques pour gérer son activité ! Ça donne une vraie flexibilité au quotidien. Quelqu’un a déjà essayé de transférer des fonds entre son compte pro et perso ? C’est simple ou ça complique tout ?
Avez-vous pensé à l’importance des outils de gestion que certaines banques proposent avec leurs comptes ? Ça peut vraiment faciliter le suivi de nos opérations quotidiennes, surtout quand on débute.
C’est vrai que se poser la question du besoin d’un compte dédié en fonction de son activité est essentiel. Je me demande aussi si quelqu’un a déjà eu des surprises à l’ouverture d’un compte avec des frais cachés ? Cela doit être un coup dur quand on débute.
C’est un bon point de rappeler que le solde du compte ne reflète pas juste le chiffre d’affaires. Ça fait toujours du bien de séparer clairement les recettes des dépenses. Avez-vous déjà essayé d’utiliser un outil de comptabilité pour faire ce suivi ? Ça peut peut-être aider.
Vérifier les services proposés par la banque, comme l’acceptation des chèques au nom commercial, peut vraiment éviter des mauvaises surprises. Qui sait, parfois une simple question peut tout changer pour éviter des frais supplémentaires à l’encaissement.
Pas mal de points à vérifier avant d’ouvrir un compte, mais avez-vous déjà essayé d’appel au service client pour des questions spécifiques ? C’est souvent là qu’on apprend des détails cachés ou des exceptions intéressantes.