Peut-on devenir comptable auto-entrepreneur en 2026 ? Pas pour exercer la profession réglementée d’expert-comptable : Service Public indique qu’elle est exclue du régime micro. Pour une autre activité liée à la comptabilité, le point décisif est de vérifier les actes proposés avant de conclure qu’ils peuvent être exercés à son compte. Ce guide présente la frontière à examiner, les qualifications documentées et les règles micro générales applicables si l’activité y est éligible. [1]
Les réponses essentielles avant de se lancer
- La profession d’expert-comptable ne peut pas être exercée sous le régime micro-entrepreneur. [1]
- L’Ordre cite notamment la tenue, la révision et la centralisation des comptabilités de tiers parmi les actes relevant de sa prérogative. [2]
- Un diplôme seul ne remplace pas l’inscription requise pour exercer la profession réglementée. [1]
- Le seuil micro-fiscal général 2026 cité pour les prestations de services BIC et les activités libérales BNC est de 83 600 € HT. [3]
- Un compte personnel peut suffire ; un compte dédié devient obligatoire au-delà de 10 000 € de chiffre d’affaires annuel pendant deux années consécutives. [4]
Peut-on exercer comme comptable auto-entrepreneur en 2026 ?
La profession d’expert-comptable ne peut pas être exercée sous le régime micro-entrepreneur, indique Service Public. En revanche, cette exclusion ne tranche pas automatiquement le sort de toute activité indépendante liée à la comptabilité : il faut qualifier précisément les actes envisagés avant de choisir un statut. [1]
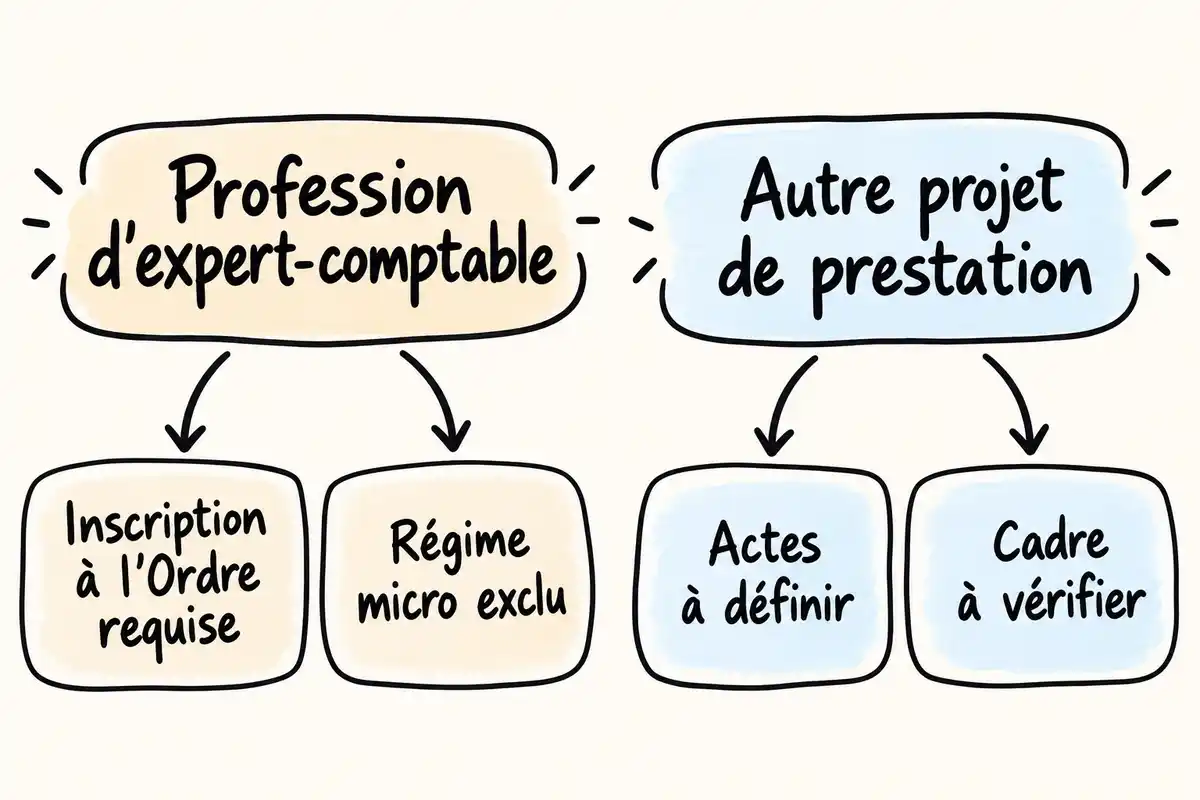
La profession d’expert-comptable est exclue du régime micro
Service Public exclut l’exercice de la profession d’expert-comptable du régime micro. Le seuil de chiffre d’affaires applicable aux activités micro ne change pas cette règle : il concerne les activités qui peuvent effectivement relever de ce régime. [1]
Une autre activité doit être définie avant de choisir son statut
Pour un projet de comptable à son compte portant sur une autre activité, commencez par décrire concrètement les actes que vous réaliserez, les comptes auxquels vous accéderez et les décisions que vous prendrez. Une appellation comme « soutien comptable » ou « saisie comptable freelance » ne suffit pas à établir que la mission est distincte de la prérogative de l’Ordre ni qu’elle est éligible au régime micro. [1]
Quelles missions relèvent de l’expertise comptable ?
La distinction dépend des actes réellement accomplis et de la place du prestataire dans le traitement des comptes. L’Ordre des experts-comptables décrit une prérogative réservée ; les éléments disponibles ne permettent pas d’établir une liste générale de tâches de soutien librement ouvertes aux indépendants. [2]
Les travaux sur les comptes de tiers couverts par la prérogative de l’Ordre
L’Ordre des experts-comptables présente comme relevant de sa prérogative exclusive les missions portant sur les comptabilités de tiers, dans les conditions qu’il décrit. [2]
- Réviser des comptabilités de tiers.
- Apprécier des comptabilités de tiers.
- Tenir des comptabilités de tiers.
- Centraliser des comptabilités de tiers.
- Ouvrir des comptabilités de tiers.
- Arrêter des comptabilités de tiers.
- Surveiller des comptabilités de tiers.
- Redresser des comptabilités de tiers.
- Consolider des comptabilités de tiers.
- Attester la régularité et la sincérité des comptes de résultats. L’Ordre distingue cette attestation des actes précédents.
Service Public précise qu’une intervention habituelle et directe dans la tenue, la vérification, l’appréciation ou le redressement des comptes sans inscription au tableau peut constituer un exercice illégal de la profession. La frontière ne se déduit donc pas du seul nom donné à une prestation. [1]
Comment définir une mission de soutien sans présumer qu’elle est autorisée ?
Avant de proposer une mission, écrivez son périmètre de façon concrète : quel livrable sera remis, quels documents seront manipulés, si vous interviendrez directement sur les comptes, quelles décisions vous prendrez et quelle responsabilité vous assumerez. Ces questions aident à faire examiner la mission, mais ne constituent pas à elles seules une validation juridique. [1]
Les éléments disponibles ne fixent pas de frontière fiable pour la saisie, le soutien comptable ou la sous-traitance d’un cabinet. Il serait donc hasardeux de présenter l’une de ces activités comme automatiquement autorisée : faites vérifier le cadre de la mission exacte avant de la vendre ou de la commencer. [2]
Quels diplômes et quelle inscription faut-il selon l’activité ?
Un diplôme atteste une formation, tandis que l’inscription et les conditions d’accès déterminent le droit d’exercer une profession réglementée. Pour les autres missions liées à la comptabilité, les qualifications requises ne sont pas établies ici de manière générale. [1]
L’accès au titre d’expert-comptable
Pour les candidats français à la profession d’expert-comptable, Service Public décrit une voie passant par le DSCG, un stage professionnel de trois ans en cabinet comme expert-comptable stagiaire inscrit à l’Ordre, puis le DEC et l’inscription au tableau. La fiche mentionne aussi la validation des acquis de l’expérience pour le DEC et une voie d’autorisation fondée sur l’expérience, sous conditions d’âge et d’expérience. [1]
Le DCG et les compétences pour d’autres missions
Les éléments disponibles ne précisent ni le rôle du DCG dans chaque activité distincte ni les diplômes exigés pour celles-ci. En pratique, la formation, la maîtrise des outils et la capacité à produire le livrable demandé peuvent guider le choix des missions, mais ne confèrent pas une autorisation d’exercer une profession réglementée. [1]
Comment préparer le lancement d’une activité distincte ?
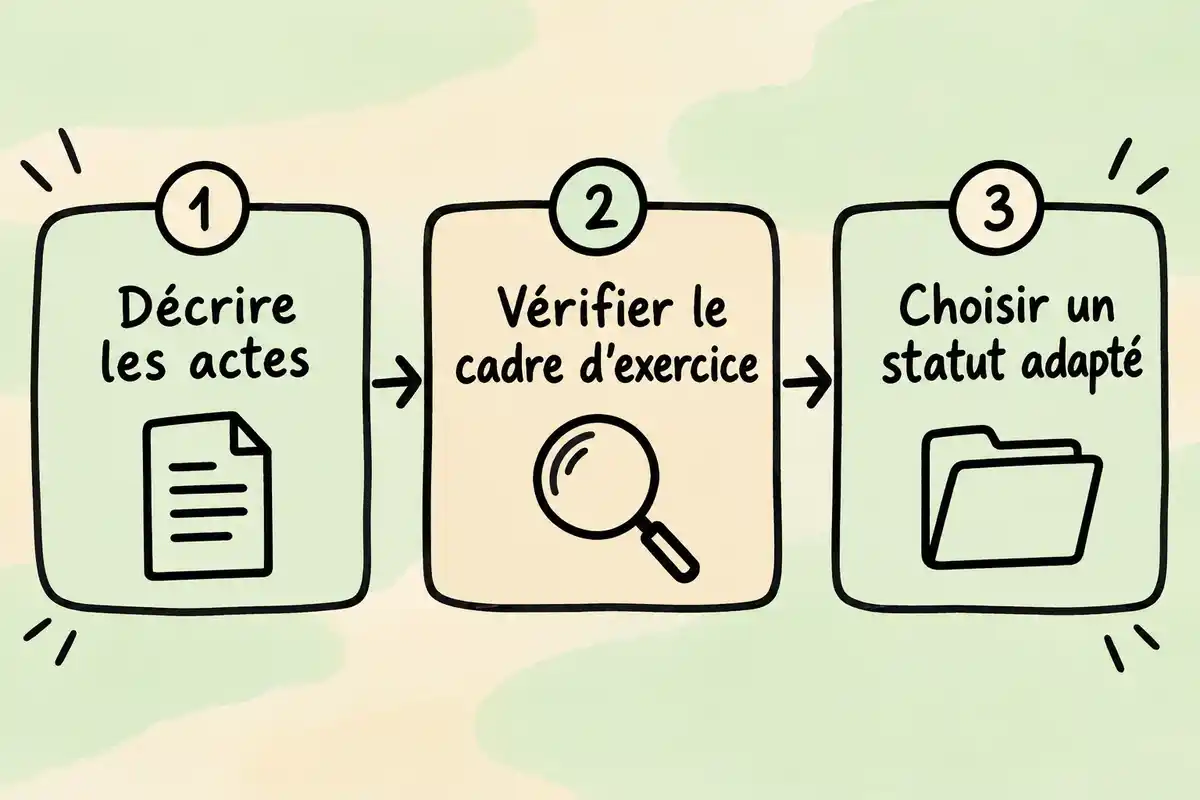
Un lancement raisonné suit trois temps : décrire l’offre, faire vérifier son cadre d’exercice, puis organiser la création de l’activité et la relation avec les clients. Les formalités précises dépendront de l’activité effectivement retenue. [1]
Décrire l’offre et vérifier son cadre d’exercice
Préparez une description factuelle de votre projet avant toute démarche administrative. Elle permettra de vérifier à la fois la nature des actes proposés et le statut envisagé. [1]
- Énumérez les actes que vous effectuerez et le livrable remis au client.
- Précisez les documents et comptes auxquels vous aurez accès, ainsi que la fréquence de vos interventions.
- Indiquez si vous agirez directement sur les comptes, si vous les vérifierez ou si vous prendrez des décisions à leur sujet.
- Faites examiner le cadre applicable à la mission, notamment si elle concerne des comptes de tiers ou s’inscrit dans une sous-traitance.
- Déterminez ensuite le statut envisagé et la nature fiscale de l’activité, sans présumer que le régime micro est accessible.
Les éléments disponibles ne décrivent pas une procédure d’immatriculation propre à un « comptable auto-entrepreneur ». Les démarches de création doivent être déterminées à partir de l’activité qualifiée et du régime auquel elle peut réellement prétendre. [1]
Cadrer la mission avant de fixer un prix
Une fois le périmètre clarifié, mettez par écrit les modalités de travail avec le client. Une lettre de mission peut servir de support de cadrage, à examiner selon le cadre d’exercice retenu ; les éléments disponibles n’établissent pas qu’elle soit universellement obligatoire.
- Le livrable attendu et les tâches qui restent hors du périmètre.
- La fréquence des interventions et les échéances convenues.
- Les documents que le client transmettra et les modalités de transmission.
- L’interlocuteur chargé de répondre aux questions ou de valider les éléments.
- La rémunération et ses modalités, en cohérence avec le travail prévu.
Quels seuils et obligations micro faut-il anticiper en 2026 ?
Les seuils et obligations ci-dessous sont des règles générales du régime micro. Ils ne valent que si l’activité envisagée est effectivement éligible : la profession réglementée d’expert-comptable en est exclue. [1]
Plafond micro-fiscal et franchise de TVA : deux seuils distincts
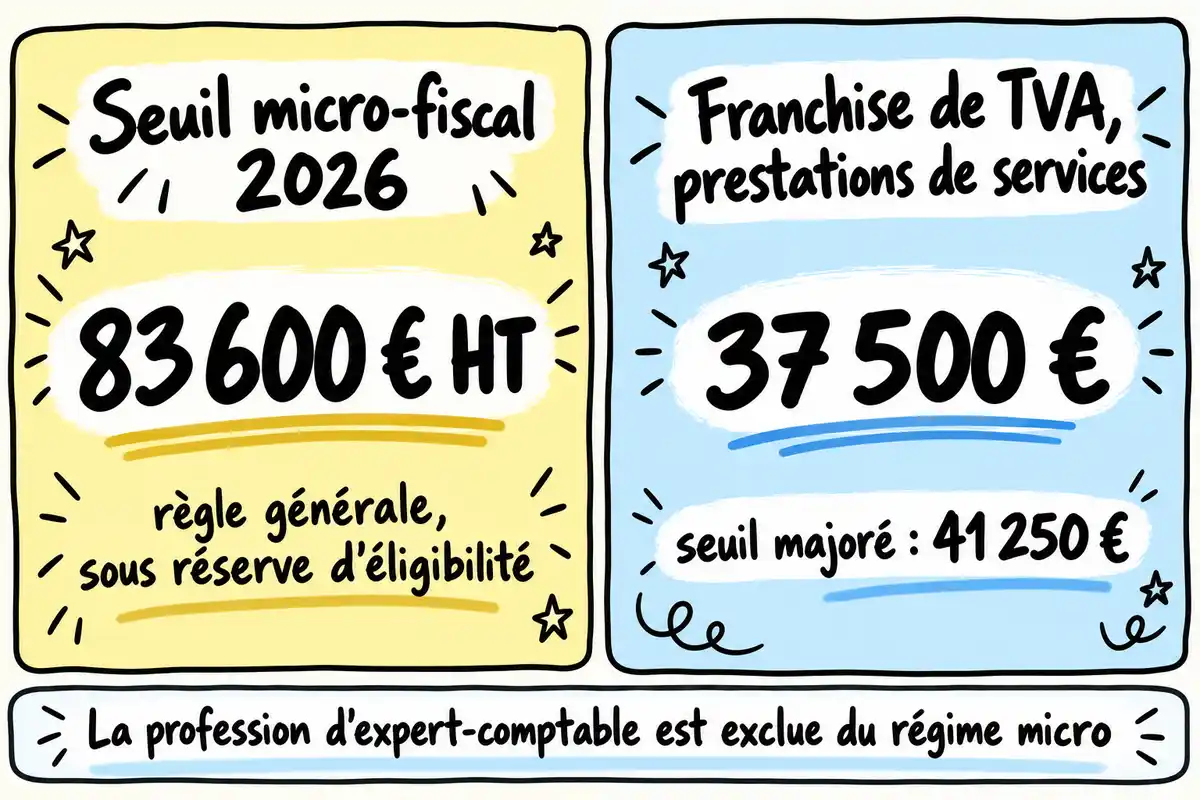
Le plafond micro-fiscal et les seuils de TVA répondent à des règles différentes. Pour les seuils micro-fiscaux 2026, Service Public indique 83 600 € HT pour les prestations de services relevant des BIC et pour les activités libérales relevant des BNC. La fiche fiscale présente séparément les seuils de franchise de TVA suivants pour les prestations de services : [3]
| Règle générale pour les prestations de services | Seuil indiqué pour 2026 | À quoi il se rapporte |
|---|---|---|
| Régime micro-fiscal (BIC ou BNC) | 83 600 € HT | Plafond de chiffre d’affaires pour les catégories citées, sous réserve de l’activité réellement exercée. |
| Franchise en base de TVA | 37 500 € | Seuil généralement applicable, calculé sur le chiffre d’affaires de l’année précédente. |
| Seuil majoré de TVA | 41 250 € | Son dépassement entraîne, selon la fiche, le passage au régime réel de TVA à compter du jour du dépassement. |
Afficher le tableau en image
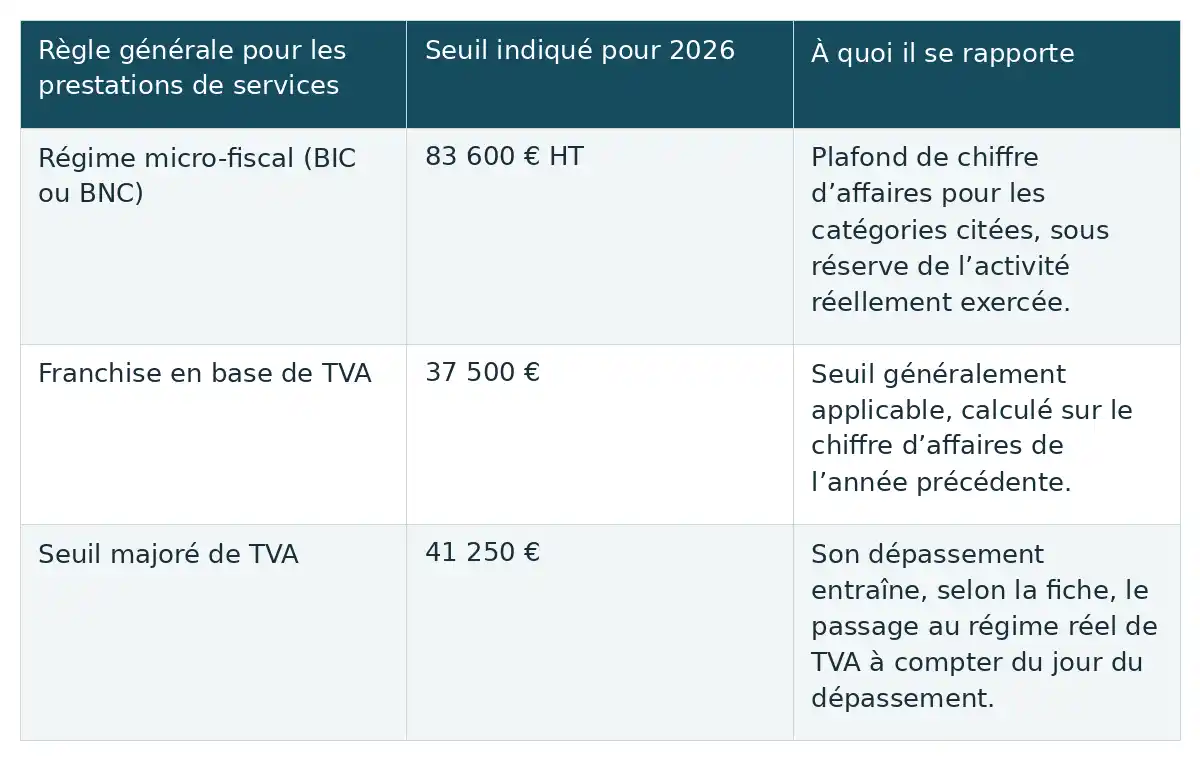
Ces valeurs ne classent pas à elles seules une mission de comptabilité indépendante. La création d’activité, une activité mixte ou d’autres situations peuvent modifier l’application des règles. Il faut aussi distinguer le seuil majoré de TVA du plafond micro-fiscal : atteindre l’un ne signifie pas automatiquement atteindre l’autre. [3]
Déclarations, fiscalité et registres de sa propre activité
Si l’activité relève effectivement du régime micro, la gestion de l’entreprise porte sur vos propres recettes et déclarations. Ces obligations ne vous autorisent pas à tenir les comptes de vos clients. [4]
- Déclarez le chiffre d’affaires à l’Urssaf chaque mois ou chaque trimestre, selon l’option retenue, afin de déclarer les cotisations sociales.
- Déclarez annuellement les revenus concernés dans la déclaration 2042 C pro.
- Pour une activité libérale, tenez un livre chronologique des recettes encaissées avec leur montant, leur origine et leur mode de règlement.
- En franchise en base de TVA, la fiche Service Public indique aussi un registre annuel détaillant les achats de biens et services, en plus du livre journal des recettes. Les documents concernés sont à conserver dix ans à compter de la clôture de l’exercice.
- Pour des revenus BNC imposés au micro-fiscal, l’abattement forfaitaire indiqué est de 34 % pour calculer la base imposable ; les charges réelles ne sont pas déduites dans ce calcul.
- Le versement forfaitaire libératoire est une option soumise à conditions. Vérifiez votre éligibilité avant de le choisir ; son taux ne représente pas à lui seul la charge totale.
Le compte bancaire dédié à l’activité
Un compte bancaire personnel peut suffire. Selon la fiche Service Public, un compte dédié à l’activité devient obligatoire si le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. « Dédié » ne signifie pas nécessairement « professionnel » : l’obligation porte sur la séparation du compte utilisé pour l’activité. [4]
Comment trouver des clients et organiser ses missions ?
Une fois le cadre de la mission vérifié, l’organisation commerciale peut rester simple : présenter clairement le service, convenir de son périmètre et suivre chaque intervention. Ces repères aident à travailler avec des particuliers, des entreprises ou des cabinets sans promettre une clientèle ni présumer que toute prestation est permise. [1]
Présenter une offre précise aux prospects
Présentez aux prospects un livrable compréhensible et les limites de votre intervention : documents concernés, actes effectués, fréquence et rôle du client. Un cabinet d’expertise comptable doit pouvoir comprendre précisément ce que vous prendriez en charge dans une éventuelle sous-traitance. Cette description ne remplace pas la vérification du droit d’exercer, notamment lorsque la mission touche aux comptes de tiers. [2]
Suivre les missions et fixer des tarifs cohérents
Pour fixer une rémunération cohérente, suivez d’abord le temps passé, le volume de pièces, les échanges avec le client et les échéances à tenir. Ces repères permettent de comparer une facturation au forfait ou au temps passé pour le périmètre convenu, sans s’appuyer sur un tarif moyen non établi. Un logiciel de comptabilité en ligne peut être envisagé selon les besoins, mais aucun outil précis n’est imposé ici.
En 2026, la profession d’expert-comptable est exclue du régime micro et son exercice exige l’inscription requise. Pour tout autre projet de comptable indépendant, la première étape consiste à décrire les actes et le livrable, puis à faire vérifier le cadre applicable avant de choisir un statut. Les seuils et obligations du régime micro ne s’appliquent qu’à une activité qui y est effectivement éligible. [1]
Questions fréquentes
Un diplôme de comptabilité suffit-il pour proposer la tenue des comptes d’un client ?
Non. Un diplôme de comptabilité ne remplace pas l’inscription au tableau de l’Ordre nécessaire pour exercer la profession d’expert-comptable. Service Public décrit une voie comprenant le DSCG, un stage professionnel de trois ans, le DEC et l’inscription au tableau, avec des voies particulières sous conditions. Le DCG ou le DSCG ne suffit donc pas, à lui seul, à autoriser la tenue des comptes de tiers. [1]
Peut-on être sous-traitant d’un cabinet d’expertise comptable en micro-entreprise ?
La réponse dépend du contenu de la mission et du statut du prestataire. Le fait d’intervenir pour un cabinet ou d’appeler la prestation « sous-traitance » ne suffit pas à établir qu’elle est permise ni qu’elle relève du régime micro. Il faut préciser les actes réalisés, l’accès aux comptes, les décisions prises et la responsabilité assumée, puis vérifier le cadre applicable avant d’accepter. [1]
Quel est le plafond de chiffre d’affaires à considérer en 2026 ?
Pour 2026, le seuil micro-fiscal général cité pour les prestations de services BIC et les activités libérales BNC est de 83 600 € HT. Il ne rend pas la profession réglementée d’expert-comptable éligible au régime micro et ne se confond pas avec les seuils de franchise de TVA. [3]
Faut-il ouvrir un compte bancaire professionnel dès le lancement ?
Un compte bancaire personnel peut suffire. Un compte dédié à l’activité devient obligatoire si le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. Cette règle porte sur un compte dédié, qui n’a pas nécessairement à être un compte bancaire professionnel. [4]
Sources
- [1] Expert-comptable : conditions d’accès et d’exercice en France | Service Public Entreprendre
- [2] Qu’est-ce qu’un expert-comptable ? | Site officiel de l’Ordre des experts-comptables
- [3] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [4] Obligations comptables du micro-entrepreneur | Service Public Entreprendre








Devenir comptable auto-entrepreneur est une aventure fascinante ! La rigueur et la passion pour les chiffres en font un métier unique et enrichissant.
Ah, la comptabilité ! Un domaine qui peut sembler aride, mais avec un peu de rigueur et d’organisation, on peut s’y plonger sans trop de peur. Des chiffres, des bilans, c’est un vrai jeu de logique ! Peut-être que je devrais m’y essayer moi aussi !
Avez-vous déjà pensé à utiliser des outils de comptabilité en ligne pour gagner du temps ? Avec l’automatisation, ça peut vraiment simplifier la vie et laisser plus de place pour le conseil. C’est une vraie révolution pour les freelances.
La question de la sécurité des données est primordiale. Avec toutes les cyberattaques, c’est essentiel de se munir de bons outils pour protéger ses clients. Avez-vous des recommandations pour des logiciels de sécurité adaptés aux comptables freelances ?
C’est un très bon point d’envisager l’hyper-spécialisation. J’ai entendu dire que les comptables qui se concentrent sur des niches comme le e-commerce peuvent vraiment tirer leur épingle du jeu. Est-ce qu’il y a d’autres secteurs de spécialisation qui fonctionnent bien ?
C’est sympa de voir que créer sa micro-entreprise est de plus en plus accessible. Mais, juste pour info, il peut être intéressant de se pencher sur les retours d’expérience d’autres comptables freelances. Ça donne souvent des astuces pratiques et des conseils qu’on ne trouve pas dans les guides.
Utiliser des outils de comptabilité en ligne, c’est vrai que ça change la donne. Mais en parlant de pépins informatiques, est-ce que vous avez déjà pensé à un plan de secours ? Une bonne vieille sauvegarde manuelle, ça pourrait vraiment éviter des soucis.
C’est vrai que l’organisation est essentielle dans ce métier ! Avez-vous des astuces pour bien structurer ses journées et éviter de se perdre dans la paperasse ? Ça doit aider à garder le cap et à ne pas devenir dingue avec les chiffres.
Avez-vous déjà pensé à proposer des services de comptabilité verte ? De plus en plus d’entreprises cherchent à réduire leur empreinte carbone, et un comptable qui aide à suivre l’impact environnemental pourrait vraiment se démarquer !