Le conjoint qui participe régulièrement et sans rémunération à une micro-entreprise peut examiner le statut de conjoint collaborateur : la fiche dédiée le présente comme possible sous certaines conditions, avec une déclaration et des droits sociaux. Les indications disponibles se contredisent toutefois sur l’accès à ce statut et sur le passage éventuel au salariat ; elles ne permettent pas de trancher tous les cas. Voici comment distinguer les statuts, déclarer le conjoint et comprendre les principaux repères de protection. [1]
Les repères à retenir
- La fiche dédiée inclut le conjoint marié, pacsé ou en concubinage qui participe régulièrement sans rémunération, sans établir ici toutes les conditions d’accès. [1]
- La déclaration peut être faite à la création de l’activité ou plus tard, avec une attestation écrite transmise au Guichet des formalités des entreprises. [2]
- Les indemnités journalières sont mentionnées après un an de cotisation ; les allocations maternité ou paternité, après six mois d’affiliation. [1]
- Les cotisations peuvent être calculées sur une fraction du chiffre d’affaires ou sur un montant forfaitaire ; taux et bases varient selon l’activité. [1]
- Les extraits ne fixent pas de seuil pour l’aide bénévole ponctuelle et ne résolvent pas la tension autour du statut salarié. [2]
Quel statut envisager pour un conjoint qui participe à la micro-entreprise ?
Le statut à examiner dépend d’abord de la place du conjoint dans l’activité : intervient-il régulièrement, est-il rémunéré et détient-il une part de l’entreprise ? La page générale distingue trois catégories — collaborateur, salarié et associé — mais elles ne sont pas toutes présentées comme ouvertes au conjoint d’un micro-entrepreneur. La fiche dédiée décrit le statut collaborateur sous certaines conditions ; des indications contradictoires empêchent toutefois d’en tirer une réponse exhaustive pour chaque situation. [1]
Quand le statut de conjoint collaborateur est-il adapté ?
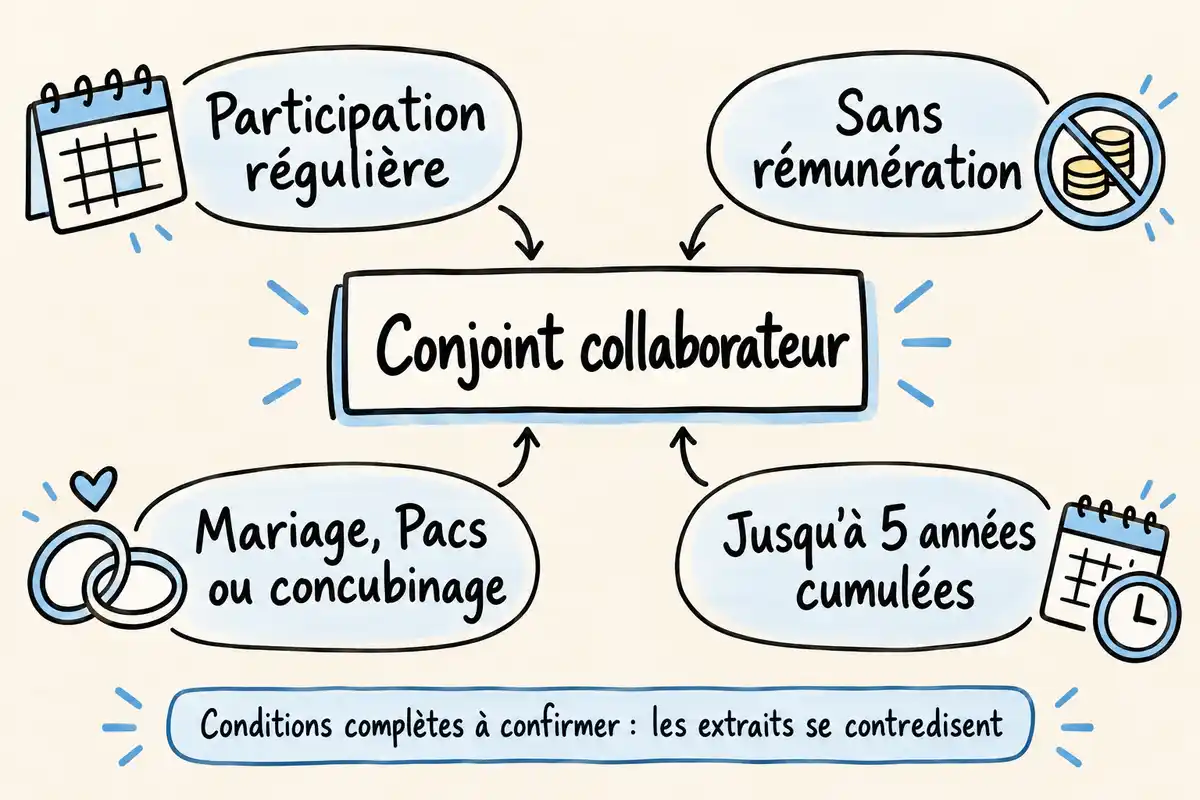
Selon la fiche dédiée au conjoint collaborateur du micro-entrepreneur, ce statut peut concerner un conjoint qui participe régulièrement à l’activité sans être rémunéré. La fiche inclut les personnes mariées, pacsées ou en concubinage. Elle indique une limite de cinq années cumulées, au terme desquelles le conjoint passe au statut salarié. Cette durée et ces critères sont ceux rapportés par la fiche : ils ne permettent pas d’affirmer que toutes les conditions applicables sont ici établies. En outre, le tableau de la page générale exclut la micro-entreprise de certaines formes d’entreprise admises au statut collaborateur, en contradiction avec le texte général et la fiche dédiée qui le présentent comme possible sous conditions. [1]
Le statut de conjoint salarié est-il ouvert au micro-entrepreneur ?
Dans la comparaison générale, le statut salarié correspond à un contrat de travail et à un salaire. La même page indique que le conjoint d’un micro-entrepreneur ne peut pas choisir ce statut. Elle mentionne pourtant qu’après cinq ans le conjoint collaborateur devient salarié, et évoque aussi un passage automatique en l’absence de changement déclaré, avec des exceptions transitoires dont les critères ne sont pas détaillés ici. Ces indications créent une tension que les éléments disponibles ne permettent pas de résoudre : il faut donc éviter de déduire de cette description une démarche certaine pour le cas considéré. [2]
Que recouvre le statut de conjoint associé ?
La page générale décrit le conjoint associé comme une personne détenant des parts sociales ou des actions. Cette définition permet de comprendre la catégorie, mais n’établit pas que le conjoint d’un micro-entrepreneur puisse adopter cette forme dans l’entreprise individuelle sous régime micro. Les éléments disponibles ne décrivent pas de démarche d’association ni de condition d’éligibilité propre à ce cas. [2]
Comment déclarer le conjoint, y compris après la création ?
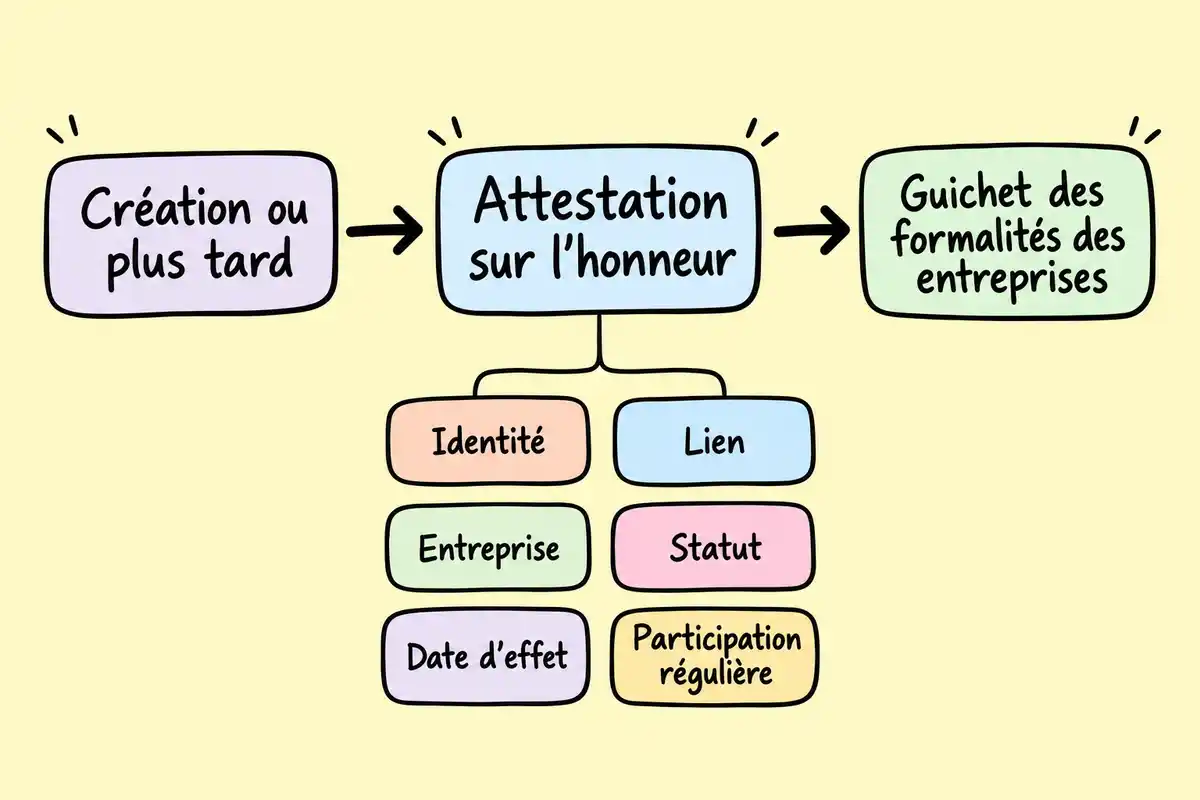
Une fois le statut examiné, la déclaration peut être faite au moment de la création de l’activité ou plus tard, si le conjoint rejoint l’entreprise en cours de route. Le parcours documenté repose sur une attestation écrite transmise au Guichet des formalités des entreprises. [2]
Quand effectuer la déclaration ?
La déclaration peut intervenir lors de la création de l’activité ou ultérieurement. Cette possibilité de régulariser la situation quand le conjoint commence à participer plus tard est indiquée dans la démarche générale. Aucun délai de dépôt ou de traitement n’est précisé ici. [2]
Que doit contenir l’attestation du conjoint ?
L’attestation écrite sur l’honneur présente la situation du conjoint et le statut retenu. Elle est transmise au Guichet des formalités des entreprises et comporte les mentions documentées suivantes : [2]
- L’identité du conjoint.
- Le lien avec le chef d’entreprise.
- L’entreprise concernée.
- Le statut choisi.
- La date d’effet du statut.
- L’engagement à participer régulièrement à l’activité.
Pour apprécier la protection sociale, il faut distinguer les droits détaillés par la fiche consacrée au conjoint collaborateur du micro-entrepreneur des repères comparatifs donnés par la page générale pour les autres statuts. Les droits du collaborateur et le calcul de ses cotisations sont décrits spécifiquement dans la première ; la comparaison générale ne fournit pas un bilan complet des autres situations en micro-entreprise. [1]
Quels droits ouvrent les cotisations du conjoint collaborateur ?
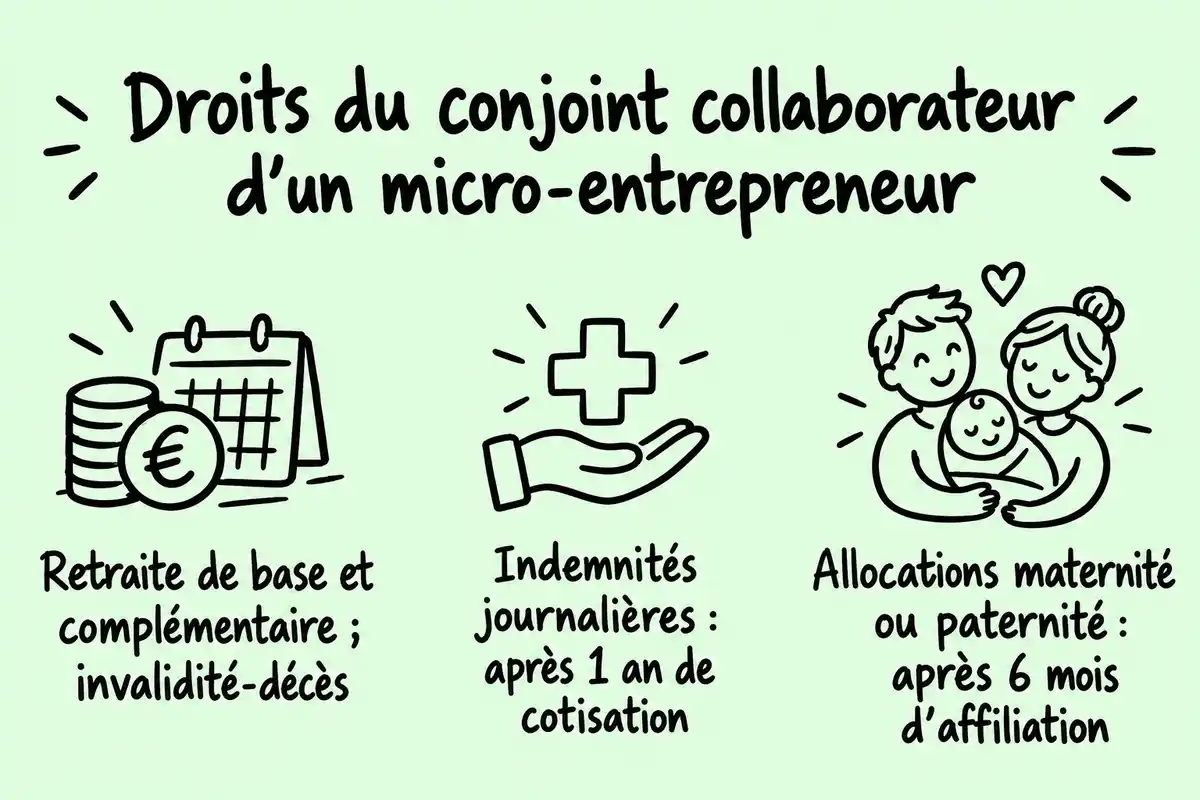
Selon la fiche dédiée, les cotisations du conjoint collaborateur ouvrent plusieurs droits, avec des conditions de durée indiquées pour certaines prestations : [1]
- Retraite de base et retraite complémentaire.
- Invalidité-décès.
- Indemnités journalières après un an de cotisation.
- Allocations maternité ou paternité après six mois d’affiliation.
Les délais ne sont pas interchangeables : la fiche mentionne un an de cotisation pour les indemnités journalières et six mois d’affiliation pour les allocations maternité ou paternité. Elle décrit des droits ouverts selon ces conditions, sans dire que leur versement est automatique. [1]
Comment sont calculées ses cotisations ?
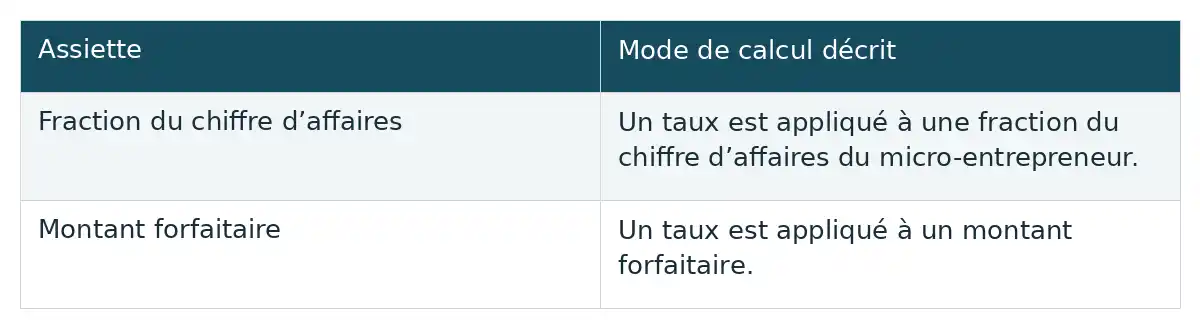
La fiche dédiée prévoit deux modes de calcul : appliquer un taux à une fraction du chiffre d’affaires du micro-entrepreneur, ou appliquer un taux à un montant forfaitaire. Les taux et les bases varient selon l’activité ; aucun montant ne peut être déduit des éléments disponibles. Le tableau ci-dessous reprend les deux options sans leur attribuer de valeur chiffrée. [1]
| Assiette | Mode de calcul décrit |
|---|---|
| Fraction du chiffre d’affaires | Un taux est appliqué à une fraction du chiffre d’affaires du micro-entrepreneur. |
| Montant forfaitaire | Un taux est appliqué à un montant forfaitaire. |
Afficher le tableau en image
La fiche distingue la vente de marchandises et la fourniture de logement, les prestations de services en BIC, les professions libérales hors Cipav et les activités relevant de la Cipav. Ces catégories influent sur les taux et bases indiqués dans la fiche ; sans leurs valeurs détaillées, on ne peut pas chiffrer les cotisations ni comparer les deux options pour une activité donnée. [1]
Que peut-on comparer avec la protection des autres statuts ?
La page générale donne des repères pour comparer les protections, mais son tableau n’est pas une comparaison complète propre au conjoint d’un micro-entrepreneur. Il permet de situer les droits mentionnés sans en déduire une équivalence entre les statuts ni un classement financier. [2]
| Statut dans le tableau général | Repères de protection indiqués |
|---|---|
| Collaborateur | Droits en santé et retraite ; pas d’assurance chômage. La page mentionne le régime général comme travailleur indépendant, ou la MSA pour l’agriculture. |
| Associé | Pas d’assurance chômage. La retraite relève du régime général ou d’une caisse spécialisée selon l’activité. |
| Salarié | Droits en santé, retraite et formation professionnelle ; assurance chômage si France Travail accepte le droit. Régime général comme salarié, ou MSA pour l’agriculture. |
Afficher le tableau en image
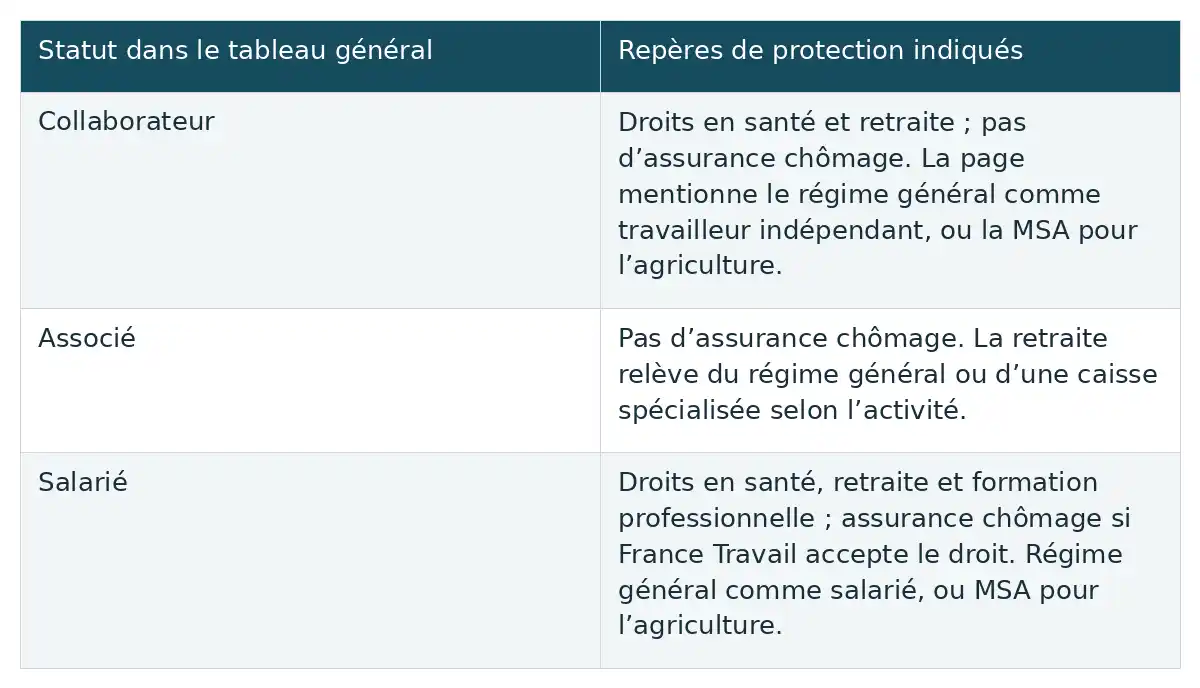
Ces repères proviennent de la comparaison générale et ne détaillent pas les droits et cotisations des trois statuts dans le contexte précis de la micro-entreprise. Pour le collaborateur du micro-entrepreneur, la fiche dédiée donne les droits et conditions exposés plus haut. Elle ne permet pas, à elle seule, de comparer le coût des statuts ni de recommander une option financière. [2]
Le conjoint peut-il aider bénévolement sans être déclaré ?
Une aide ponctuelle et une participation régulière ne sont pas nécessairement la même situation, mais les éléments disponibles ne fixent pas la frontière entre les deux. Il est donc préférable de ne pas supposer que l’absence de rémunération suffit à écarter toute question de statut lorsque le conjoint travaille dans l’activité. [2]
Existe-t-il une règle établie pour l’aide ponctuelle ?
Les extraits ne définissent ni fréquence, ni durée, ni condition permettant de qualifier précisément une aide de ponctuelle et bénévole. Ils ne donnent donc pas de seuil à partir duquel une déclaration deviendrait nécessaire, et ne permettent pas d’affirmer qu’une aide ponctuelle est toujours libre de déclaration. La page générale parle d’un conjoint qui travaille dans l’entreprise sans rémunération et sans statut déclaré, sans préciser comment cette règle s’applique aux différentes formes de micro-entreprise. [2]
Pourquoi examiner un statut quand l’aide devient régulière ?
Quand la participation devient régulière, la fiche dédiée rapporte que le statut collaborateur concerne un conjoint non rémunéré, marié, pacsé ou en concubinage. La page générale indique pour sa part qu’un conjoint qui travaille sans rémunération et sans statut déclaré est considéré comme salarié, tout en précisant qu’un conjoint de micro-entrepreneur ne peut pas choisir ce statut. Les extraits n’expliquent pas comment ces indications s’articulent : mieux vaut donc examiner la situation et la déclaration sans présumer qu’une aide gratuite règle la question. [1]
Pour un conjoint qui participe régulièrement sans rémunération, la fiche dédiée présente le statut collaborateur comme une possibilité et décrit ses droits sociaux, ses cotisations et une limite de cinq années cumulées. La déclaration peut être faite à la création ou plus tard, au moyen d’une attestation adressée au Guichet des formalités des entreprises. Avant de retenir un statut, gardez à l’esprit les contradictions concernant l’accès au statut collaborateur en micro-entreprise et le passage au salariat, ainsi que l’absence de seuil établi pour l’aide ponctuelle. [1]
Questions fréquentes
Le concubin d’un micro-entrepreneur peut-il être conjoint collaborateur ?
Oui, la fiche consacrée au conjoint collaborateur du micro-entrepreneur inclut le concubinage. Elle rapporte aussi une participation régulière à l’activité et l’absence de rémunération. Ces éléments ne constituent pas nécessairement une liste exhaustive des conditions d’accès. [1]
Le conjoint collaborateur a-t-il droit à l’assurance chômage ?
Le tableau général ne reconnaît pas l’assurance chômage au conjoint collaborateur. Ce repère général est distinct des droits détaillés par la fiche dédiée au conjoint collaborateur du micro-entrepreneur, qui décrit notamment les droits à la retraite, à l’invalidité-décès et certaines prestations sous conditions de durée. [2]
Les cotisations du conjoint collaborateur sont-elles identiques pour toutes les activités ?
Non. La fiche dédiée distingue deux modes de calcul des cotisations et indique que les taux et bases varient selon la nature de l’activité. Elle ne permet pas de donner ici de taux chiffré. [1]
Une aide gratuite du conjoint dispense-t-elle de choisir un statut ?
Non. La gratuité ne suffit pas à écarter la question du statut lorsque le conjoint travaille dans l’entreprise. La page générale indique qu’un conjoint qui travaille sans rémunération et sans statut déclaré est considéré comme salarié. Toutefois, les extraits ne précisent ni le seuil applicable à une aide ponctuelle ni la façon dont cette règle s’applique à la micro-entreprise. [2]








Le statut de conjoint collaborateur est une super option pour les auto-entrepreneurs ! Il permet de travailler ensemble sans trop de contraintes, tout en offrant une protection sociale. Parfait pour ceux qui veulent s’entraider dans les affaires !
Il est intéressant de noter que la plupart des auto-entrepreneurs optent pour le calcul des cotisations basé sur le chiffre d’affaires. Ça doit faciliter la gestion des finances, surtout quand le CA fluctue. Ça vous est arrivé ?
C’est marrant de voir que ce statut est limité à 5 ans ! Du coup, ça doit obliger pas mal de couples à réfléchir à la suite. Est-ce que vous pensez que beaucoup de gens passent au statut de salarié après ça ?
L’option de calcul des cotisations sur un pourcentage du chiffre d’affaires est assez astucieuse. Ça peut vraiment aider à équilibrer les charges en fonction des revenus. Mais j’imagine que ça peut devenir un casse-tête si le CA varie beaucoup ! Les couples auto-entrepreneurs en discutent souvent ?
L’idée d’un statut qui offre une couverture sociale sans rémunération est vraiment unique. Ça doit faciliter la vie de beaucoup de couples ! Je me demande si ce système pourrait fonctionner pour d’autres types d’associations professionnelles.
C’est intéressant de voir comment le statut de conjoint collaborateur permet aussi de se former. Ça pourrait être une bonne idée de se servir de cette possibilité pour renforcer ses compétences ensemble, non ? Qui sait, cela pourrait encore plus booster l’entreprise !
Le fait que le statut de conjoint collaborateur fasse partie de la gestion d’une auto-entreprise est super pratique. Je me demande si ce type de collaboration existe dans d’autres secteurs comme l’artisanat ou le commerce. Ça doit être une vraie force de couple d’entreprendre ensemble !
C’est fascinant de voir à quel point la situation professionnelle d’un couple peut évoluer. Je me demande si beaucoup de couples changent vraiment de statut après les cinq ans. Est-ce que ce passage au salariat est souvent choisi ou craint ?
Curieux de savoir comment les couples gèrent la transition au statut salarié après cinq ans. Est-ce que cela crée des tensions dans certains cas ? Je parie que ça nécessite un bon dialogue pour faire ce choix !
J’ai l’impression que le choix entre le calcul sur le chiffre d’affaires ou le montant forfaitaire peut vraiment influencer la manière dont les couples gèrent leur trésorerie. Certains doivent avoir des stratégies bien ficelées pour éviter les surprises à la fin de l’année !
C’est vrai que la couverture sociale est un bon point, mais j’ai l’impression que la question des cotisations peut parfois faire un peu flipper ! Est-ce que ça ne vous semble pas compliqué de jongler entre ces deux modes de calcul et de suivre tout ça ?