Un simulateur de frais kilométriques estime vos frais à partir de la motorisation, du type de véhicule, de sa puissance administrative et des kilomètres annuels. Ce montant ne correspond ni à une économie d’impôt ni à un remboursement garanti : son utilisation dépend de votre situation. Les règles présentées ici sont celles du dépliant fiscal simplifié de la campagne 2026, pour les revenus 2025, principalement dans le cadre des frais réels des salariés. [1]
Les repères avant votre simulation
- Préparez quatre données : motorisation, moyen de transport, puissance administrative et kilométrage annuel admissible. [1]
- Le barème de la campagne 2026 présenté ici concerne les revenus 2025, pas les déplacements effectués en 2026. [2]
- Le montant estimé représente des frais : il ne donne ni l’économie d’impôt ni un remboursement automatiquement dû.
- Carburant, entretien et assurance sont déjà inclus ; les frais annexes exclus s’examinent séparément, sous conditions. [2]
- Pour les frais réels des salariés, conservez les justificatifs à disposition de l’administration sans les joindre à la déclaration. [2]
Pour utiliser l’estimation à bon escient, préparez d’abord les données de saisie, vérifiez le barème concerné, puis distinguez votre démarche fiscale d’une éventuelle demande de remboursement. Le tri des frais déjà couverts et un relevé de déplacements organisé vous aideront à éviter les doubles comptes.
Quelles informations saisir dans un simulateur de frais kilométriques ?
Préparer les données de saisie
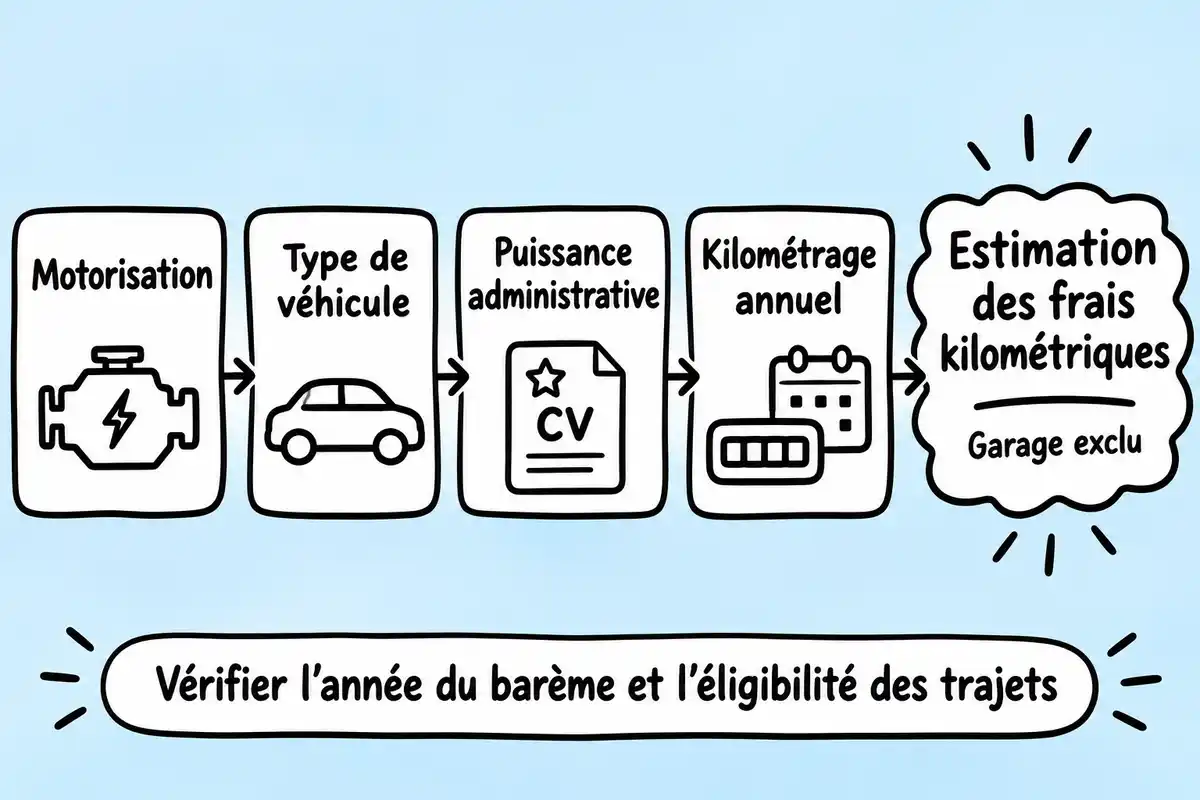
Pour préparer votre simulation, réunissez les caractéristiques du véhicule et le total annuel des kilomètres à retenir. Le simulateur officiel d’impots.gouv.fr propose un parcours fondé sur quatre paramètres. Préparez-les avant la saisie pour éviter de mélanger les catégories de véhicules ou les années. [1]
- La motorisation : thermique, hydrogène ou hybride, ou électrique, selon les choix présentés par l’interface.
- Le moyen de transport utilisé : sélectionnez la catégorie correspondant au véhicule concerné.
- La puissance administrative, aussi appelée puissance fiscale et exprimée en chevaux fiscaux : ne la confondez pas avec la puissance du moteur.
- Le kilométrage effectué dans l’année : préparez le total des déplacements admissibles dans la démarche que vous envisagez.
Vérifier l’année et la portée du résultat
Distinguez ensuite l’année des déplacements de celle de la déclaration. Le barème présenté ici concerne la campagne déclarative 2026 au titre des revenus 2025. Il ne valide pas le calcul de déplacements effectués en 2026. Un relevé portant sur une autre année doit être rapproché du millésime correspondant. [2]
Le résultat de l’interface fiscale est une estimation des frais kilométriques, frais de garage exclus. La saisie d’une distance ne prouve pas que les trajets sont admissibles. Avant de reporter le montant dans une déclaration ou une demande professionnelle, vérifiez donc quels déplacements peuvent être retenus pour cette démarche. [1]
Quel barème utiliser selon le véhicule et l’année concernée ?
Utilisez un barème correspondant au véhicule, à sa puissance administrative, à la distance annuelle et à l’année concernée. Le dépliant fiscal simplifié de la campagne 2026, pour les revenus 2025, expose cette méthode. Il ne remplace pas les textes applicables et ses formules ne suffisent pas à établir l’éligibilité d’une dépense. [2]
La catégorie du véhicule et la puissance fiscale déterminent le barème
La catégorie du véhicule et sa puissance fiscale orientent vers le barème approprié. Le dépliant distingue les automobiles, les cyclomoteurs et les autres deux-roues, avec des catégories et des formules propres à chaque ensemble. Pour les automobiles, les catégories vont de « 3 CV et moins » à « 7 CV et plus ». Vous ne pouvez donc pas appliquer une formule automobile à un deux-roues ni supposer que chaque cheval fiscal supplémentaire produit toujours le même écart de frais. [2]
La distance annuelle détermine la tranche de calcul
La distance annuelle détermine la tranche et la formule à utiliser. Dans le dépliant, la lettre d représente la distance parcourue en kilomètres. Le calcul des frais kilométriques ne se résume donc pas à un tarif unique à multiplier par n’importe quel kilométrage. Préparez le total annuel admissible avant de chercher la formule correspondante : raisonner uniquement trajet par trajet ne permet pas d’identifier correctement la tranche annuelle. [2]
La majoration électrique ne doit être appliquée qu’une seule fois
La majoration de 20 % prévue pour les véhicules 100 % électriques ne doit être comptée qu’une fois. Le dépliant fiscal indique cette majoration et présente aussi des tableaux électriques spécifiques : un résultat issu d’un tableau qui l’intègre déjà ne doit pas être augmenté à nouveau. Vérifiez donc le traitement appliqué avant toute correction manuelle du montant. Une voiture hybride ne doit pas être assimilée à une voiture 100 % électrique pour bénéficier de cette règle. [2]
À quoi sert le résultat selon votre situation ?
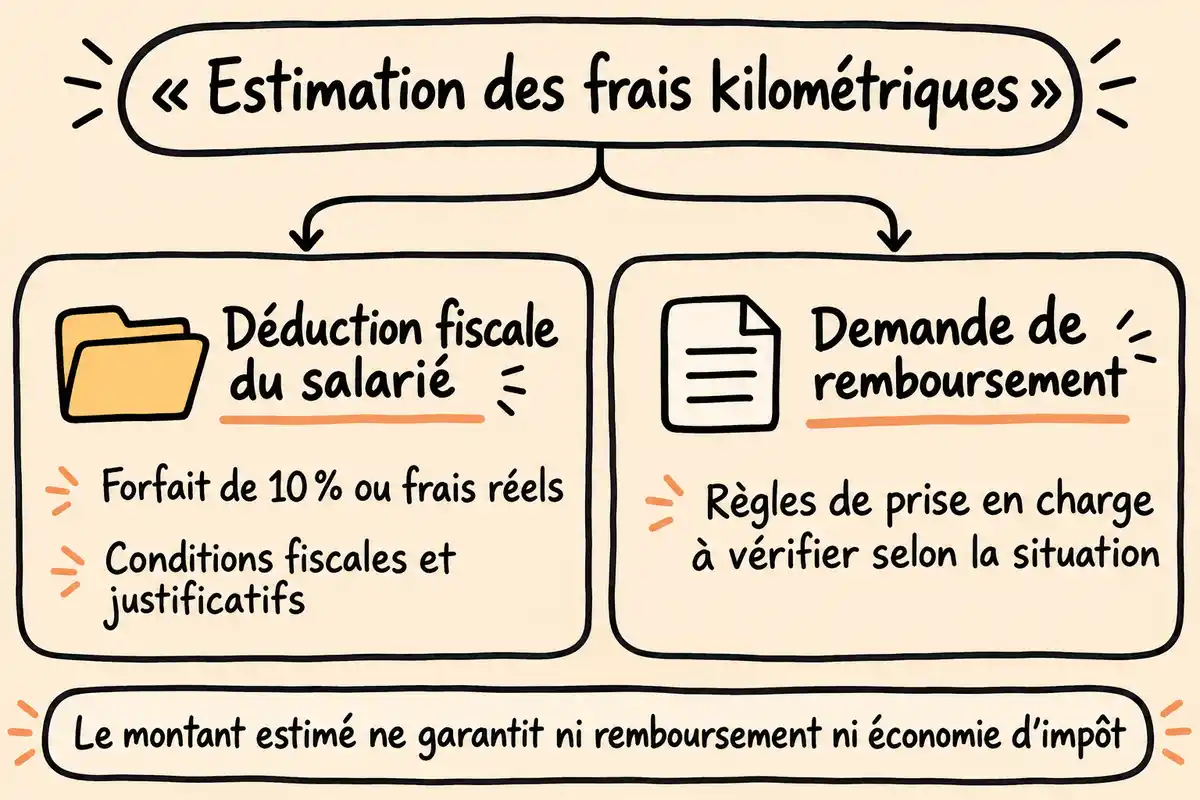
Le résultat sert à préparer une démarche : il estime des dépenses, dont l’éventuelle déduction fiscale ou le remboursement doivent être examinés séparément. Les règles des salariés présentées ci-dessous ne constituent pas une méthode universelle pour une micro-entreprise ou une société. Si vous cumulez plusieurs activités, rattachez chaque déplacement à la situation concernée avant d’utiliser son montant.
Salarié : comparer le forfait de 10 % et les frais réels
Pour un salarié, le forfait de 10 % s’applique par défaut ; les frais réels constituent une option à comparer à ce forfait. La déduction diminue le revenu imposable, c’est-à-dire le revenu servant au calcul de l’impôt. Les dépenses réelles doivent notamment être nécessaires à l’activité professionnelle, payées pendant l’année concernée et justifiées. Le seul montant kilométrique ne permet pas de conclure : rassemblez l’ensemble des frais admissibles et examinez aussi le traitement des remboursements employeur avant de comparer les deux options. [2]
Les remboursements employeur doivent être traités dans la déclaration
Avec l’option pour les frais réels, les allocations et remboursements employeur concernés doivent être réintégrés au salaire imposable ; vous déclarez également le montant et le détail des frais. Si vous restez au forfait de 10 %, la page fiscale distingue deux cas : les allocations couvrant des dépenses déjà comprises dans ce forfait sont imposables, tandis que les frais engagés dans l’intérêt direct de l’entreprise et non déjà couverts ne sont pas à déclarer. Examinez ainsi la nature de chaque remboursement, sans appliquer un traitement identique à toutes les sommes reçues. [3]
Une note de frais ne crée pas un droit automatique au remboursement
Une note de frais sert à présenter et à suivre une demande de remboursement ; elle ne crée pas, à elle seule, un droit au paiement. Vous pouvez y organiser les déplacements et leur évaluation, mais cette démarche reste distincte de votre déclaration fiscale personnelle. Le statut du bénéficiaire et les règles de prise en charge doivent être examinés séparément. Le montant simulé ne permet pas de déterminer les obligations de l’employeur, les plafonds d’exonération ou le régime applicable à une société et à ses bénéficiaires.
Quels trajets domicile-travail retenir pour les frais réels ?
Pour les frais réels des salariés, les trajets domicile-travail peuvent être évalués au réel avec justificatifs ou à l’aide des barèmes annuels. Le dépliant fiscal de la campagne 2026 sur les revenus 2025 encadre la distance et le nombre de trajets à retenir. [2]
La distance admise fiscalement
Jusqu’à 40 km entre votre domicile et votre travail, les frais de transport justifiés peuvent être déduits. Au-delà, les 40 premiers kilomètres restent admis dans les mêmes conditions. Pour retenir la partie supplémentaire, vous devez pouvoir invoquer des circonstances particulières et les expliquer dans la déclaration. La distance effectivement parcourue et celle retenue fiscalement peuvent donc différer : ne reportez pas automatiquement l’intégralité de votre compteur dans la simulation. [2]
Le nombre d’allers-retours
Le principe est celui d’un seul aller-retour quotidien. Un double trajet suppose des circonstances particulières qui le justifient. Pour préparer votre total annuel, distinguez les journées réellement concernées et les situations nécessitant une explication. Ces règles portent sur la déduction fiscale des salariés ; elles ne définissent pas une obligation de remboursement par l’employeur ou par une société. [2]
Quels frais sont inclus et lesquels traiter séparément ?
Le barème couvre déjà plusieurs dépenses liées au véhicule. Dans le cadre fiscal des frais réels décrit par le dépliant, le tableau suivant permet de distinguer les coûts inclus de ceux à examiner séparément. Une dépense exclue du barème n’est pas automatiquement déductible. [2]
| Dépense | Traitement dans le barème | Condition ou précaution |
|---|---|---|
| Dépréciation du véhicule | Incluse | Ne pas ajouter une seconde évaluation de la perte de valeur. |
| Entretien et réparations | Inclus | Ne pas ajouter ces dépenses au montant du barème. |
| Pneumatiques | Inclus | Ne pas les compter une seconde fois. |
| Carburant | Inclus | Ne pas ajouter les achats de carburant au résultat. |
| Assurance | Incluse | Ne pas ajouter la cotisation au montant du barème. |
| Recharge et location de batterie d’un véhicule électrique | Incluses dans les frais de carburant | Ne pas ajouter ces coûts ; distinguer la batterie de la location du véhicule. |
| Loyer de location du véhicule | Déjà couvert | Sa déduction en supplément du barème est exclue. |
| Garage et stationnement | Exclus | Ajout sous conditions, avec justificatifs et exclusion de la part privée. |
| Péages d’autoroute | Exclus | Ajout sous conditions, avec justificatifs et exclusion de la part privée. |
| Intérêts annuels du crédit automobile | Exclus | Déduction au prorata de l’usage professionnel, sous conditions et avec justificatifs. |
Afficher le tableau en image
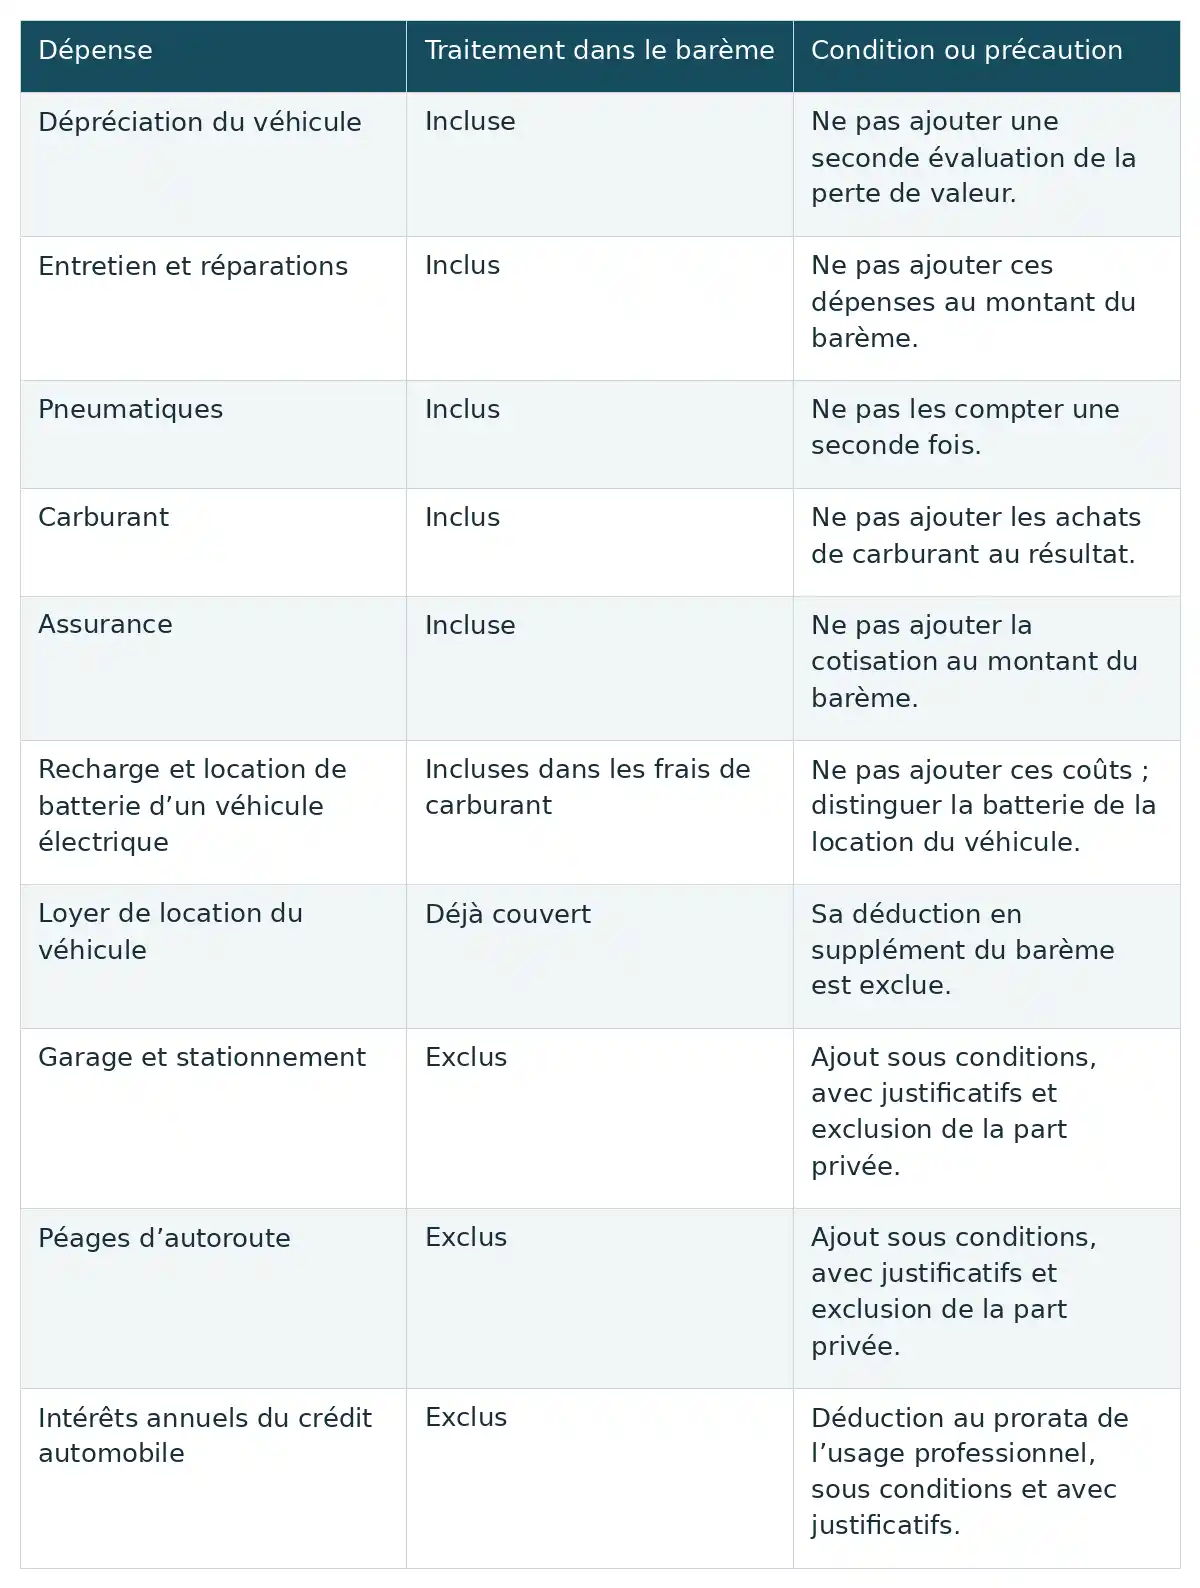
Concrètement, conservez un suivi séparé des frais de péage, de stationnement et des autres frais annexes concernés. Avant tout ajout, vérifiez leur lien professionnel et retirez la part privée. Pour les intérêts annuels d’emprunt, retenez uniquement la proportion correspondant à l’usage professionnel. La présence d’une facture facilite le suivi, mais ne transforme pas une dépense personnelle en frais professionnel admissible. [2]
Comment préparer un relevé de déplacements exploitable ?
Organiser le relevé des déplacements
Un relevé tenu régulièrement aide à reconstituer le kilométrage et à retrouver les pièces associées. Les rubriques suivantes sont des conseils d’organisation : elles ne constituent ni un formulaire réglementaire ni une garantie de preuve suffisante.
- Date : situez chaque déplacement dans l’année concernée.
- Départ et arrivée : identifiez le parcours auquel correspond la distance.
- Motif professionnel : indiquez l’objet concret du déplacement et l’activité concernée.
- Distance : consignez les kilomètres du trajet afin de préparer le total annuel.
- Véhicule utilisé : rattachez le déplacement au véhicule concerné par le calcul.
- Référence des pièces associées : prévoyez un repère pour retrouver un justificatif de déplacement ou une dépense annexe.
Séparez le suivi des kilomètres de celui des dépenses annexes. Vous pourrez ainsi rapprocher le total annuel du barème, puis examiner les frais éventuellement ajoutables sans recompter le carburant ou l’entretien. Si vous utilisez un véhicule personnel pour plusieurs activités, préciser le motif et l’activité dans le relevé vous aidera à distinguer les démarches correspondantes.
Conserver les justificatifs
Pour les frais réels des salariés, les justificatifs ne sont pas joints à la déclaration : ils doivent être conservés et rester disponibles pour l’administration. Service-Public indique une durée de trois ans. Le dépliant fiscal mentionne les trois années civiles suivant leur paiement. Ces deux formulations ne permettent pas de fixer ici une échéance universelle. Elles ne fournissent pas non plus une liste exhaustive des pièces acceptées ni les justificatifs propres à chaque remboursement employeur ou société. [2]
Commencez par identifier l’année des déplacements et le véhicule, puis préparez le kilométrage admissible. Pour la campagne 2026, le barème présenté concerne les revenus 2025. Interprétez ensuite l’estimation selon votre situation : comparaison fiscale pour un salarié ou préparation d’une demande professionnelle à examiner séparément. Rapprochez enfin les frais annexes de leurs justificatifs, sans double compte. Un montant simulé reste une estimation de frais, sans garantie de remboursement ni d’avantage fiscal.
Questions fréquentes
Le montant du simulateur correspond-il à une économie d’impôt ?
Non. Le simulateur estime des frais kilométriques. Si ces frais remplissent les conditions applicables, ils peuvent entrer dans une déduction du revenu imposable : ils diminuent alors le revenu servant au calcul de l’impôt. L’économie d’impôt éventuelle dépend de votre situation fiscale ; elle n’est pas égale au montant déduit. Le résultat ne constitue pas non plus un remboursement automatiquement dû par votre employeur ou votre société. [4]
Peut-on ajouter la recharge et la location de batterie d’une voiture électrique ?
Non, dans le cadre des frais réels évalués au barème kilométrique. Pour une voiture électrique, les frais de recharge et la location de batterie sont déjà pris en compte dans les frais de carburant inclus au barème, selon le dépliant fiscal. Les ajouter créerait un double compte. La location de batterie est distincte de la location du véhicule, dont le loyer fait l’objet d’une règle séparée. [2]
Le loyer d’un véhicule loué peut-il être déduit en plus du barème ?
Non. Pour l’évaluation des frais réels, le dépliant fiscal considère que le loyer de location du véhicule est déjà couvert par le barème kilométrique. Il exclut donc sa déduction supplémentaire. Le fait de disposer d’une facture de location ne permet pas d’ajouter ce loyer au montant calculé avec le barème. [2]
Faut-il joindre ses justificatifs à la déclaration de revenus ?
Pour les frais réels des salariés, les justificatifs ne sont pas joints à la déclaration de revenus. Vous devez les conserver et pouvoir les présenter à l’administration. Service-Public indique une conservation de trois ans ; le dépliant fiscal mentionne les trois années civiles suivant le paiement. Ces formulations sont à conserver avec leur attribution, sans en déduire une échéance unique valable pour toutes les situations. [2]








Franchement, gérer les notes de frais, c’est un vrai casse-tête. On se perd souvent dans les chiffres et les barèmes ! J’adore l’idée d’utiliser un simulateur pour automatiser ça. Ça évite les erreurs et ça fait gagner un temps fou. Qui aurait cru qu’un simple outil pouvait rendre ce processus si simple ? Vivement que tout le monde s’y mette !
J’apprécie l’idée que le montant des indemnités dépend aussi de la puissance fiscale ! Ça pourrait faire une différence énorme sur les remboursements, selon le type de véhicule. Ça donne presque envie de changer de voiture pour profiter de ces atouts.
C’est vrai que les simulateurs rendent les choses beaucoup plus simples, mais j’imagine qu’il faut quand même faire attention aux informations saisies. Une petite erreur et hop, ça peut fausser complètement le calcul. Qui aurait pensé qu’une petite décimale pouvait bloquer un remboursement ?
C’est intéressant de voir comment les véhicules électriques bénéficient d’une majoration. Ça pourrait encourager davantage de personnes à passer au vert. Je me demande si ce type d’incitation affecte vraiment les choix des utilisateurs au moment d’acheter un véhicule.
C’est fascinant de voir comment les simulateurs se connectent à des apps GPS. Ça nous libère d’un stress supplémentaire. Je me demande même si les nouvelles technologies de cartographie rendent les trajets plus pratiques pour notre façon de travailler aujourd’hui.
C’est vrai que la puissance fiscale impacte notre remboursement, mais parlons des petits rouleurs ! Ça m’intrigue comment les trajets courts peuvent être aussi rentables avec les bons calculs. J’espère que ceux qui roulent moins le savent pour ne pas passer à côté d’opportunités.
C’est amusant de penser que tant de gens peuvent oublier une décimale, quand cela peut coûter cher ! Ça me fait me demander si un petit rappel visuel dans l’outil de saisie pourrait aider à éviter ces erreurs fréquentes.
J’aime bien l’idée de garder tous les justificatifs à portée de main. Ça doit être un vrai soulagement en cas de contrôle ! On ne sait jamais quand un petit document peut faire la différence.
En parlant de trajets, avez-vous déjà pensé à comment le type de véhicule peut influencer la motivation à utiliser un simulateur ? Parfois, un simple changement dans le véhicule peut faire une grande différence sur ses frais de remboursement.