Pour choisir une mutuelle selon votre statut d’entreprise, commencez par distinguer deux démarches : l’employeur du secteur privé propose une complémentaire collective à ses salariés, tandis que l’indépendant concerné recherche généralement lui-même une couverture individuelle. Les garanties du salarié sont encadrées par des minima ; les indépendants doivent comparer les offres selon leurs soins et leur budget. La situation d’un dirigeant dépend de son statut exact. [1]
Les repères à retenir
- L’employeur privé propose une complémentaire collective à ses salariés, sous réserve d’exceptions. [2]
- L’employeur finance au moins 50 % de la cotisation ; le contrat précise les garanties effectives. [2]
- Une dispense d’adhésion doit être demandée et dépend du cas du salarié. [2]
- L’indépendant compare la cotisation et les remboursements sur des soins qui comptent pour lui. [1]
- La déduction Madelin dépend du statut et du régime fiscal ; elle n’est pas universelle. [1]
Quelle couverture correspond à votre statut ?
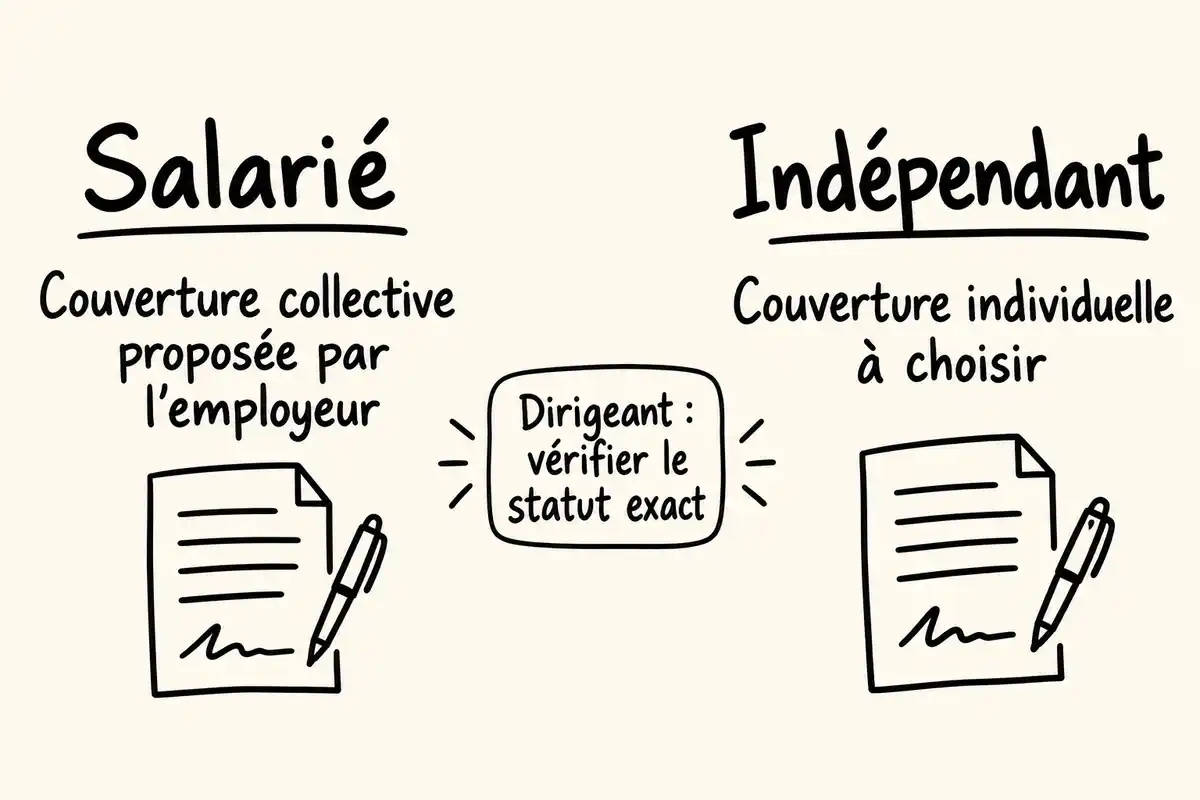
Le statut donne le premier repère : pour un salarié du secteur privé, l’employeur propose une couverture collective ; l’indépendant concerné recherche lui-même une complémentaire pour sa santé. Un dirigeant doit d’abord clarifier sa situation exacte, car son titre ne suffit pas à déterminer le régime auquel il peut accéder. [1]
Salarié : une couverture proposée par l’employeur
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective aux salariés, quelle que soit leur ancienneté, sous réserve d’exceptions, indique Service Public. Le particulier employeur d’un salarié à domicile n’est pas concerné par cette obligation. Cette règle porte sur la proposition d’une couverture : elle ne signifie pas que chaque salarié doit nécessairement y adhérer dans toutes les situations. Les dispenses possibles obéissent à des conditions précises. Pour connaître les garanties et les démarches applicables, le salarié peut consulter les documents remis par son employeur et le contrat collectif. [2]
Indépendant ou micro-entrepreneur : un choix individuel pour sa propre couverture
L’indépendant concerné choisit et souscrit généralement lui-même une complémentaire individuelle pour sa couverture personnelle. Le guide d’achat de Que Choisir présente ainsi la démarche pour les travailleurs non salariés et indépendants visés. Pour un micro-entrepreneur sans salarié, la question est donc de sélectionner une protection adaptée à ses besoins et à son budget, plutôt que de chercher une mutuelle collective attachée à un emploi salarié. S’il devient employeur, il doit examiner à part les obligations liées à ses salariés : cette responsabilité éventuelle ne détermine pas automatiquement la couverture de sa propre santé. [1]
Dirigeant : vérifier sa situation avant de choisir
Un dirigeant doit vérifier son statut exact, l’existence éventuelle d’un contrat de travail et le régime de couverture auquel il peut accéder avant de choisir. Le mot « dirigeant » ne suffit pas à établir s’il relève d’une couverture collective ou s’il doit rechercher une complémentaire individuelle. Il est donc utile de faire préciser ces éléments par les interlocuteurs compétents pour sa situation, puis de comparer les contrats correspondant réellement à son cas.
Que prévoit la mutuelle collective d’un salarié ?
Pour un salarié, l’employeur doit proposer une couverture collective, mais le niveau des garanties, le financement et les possibilités de dispense ou de maintien dépendent de règles distinctes. Le contrat permet de comprendre ce qui s’applique concrètement à la situation du salarié. [2]
Financement et garanties minimales
L’employeur finance au moins la moitié de la cotisation, et la couverture collective doit respecter un panier minimal de garanties, selon Service Public. Pour lire une proposition, distinguez ces exigences minimales des garanties éventuellement plus favorables prévues par un accord ou par le contrat lui-même. [2]
- La prise en charge du ticket modérateur pour les soins remboursables, sous réserve d’exceptions.
- Le forfait journalier hospitalier.
- Les soins dentaires prothétiques et d’orthodontie à hauteur de 125 % du tarif conventionnel.
- Un forfait optique minimal dont le niveau dépend de la correction et de la périodicité indiquées.
Un accord de branche ou d’entreprise peut prévoir des dispositions plus favorables que ces minima. Le détail de la couverture réellement proposée se trouve dans le contrat : vérifiez notamment les postes couverts, les niveaux de remboursement et les éventuelles limites qui concernent les soins que vous utilisez. Le panier minimal sert de point de repère, mais ne permet pas à lui seul de prévoir ce qui restera à votre charge pour chaque dépense. [2]
Dispense d’adhésion : dans quels cas la demander ?
Une dispense d’adhésion peut être demandée dans certains cas, mais elle dépend de la situation et n’est pas automatique. Service Public cite notamment des contrats courts ou des emplois à temps partiel, une couverture individuelle jusqu’à son échéance, la complémentaire santé solidaire jusqu’à la fin du droit, ou certaines couvertures obligatoires par ailleurs, par exemple comme ayant droit. [2]
Selon le motif, le salarié doit justifier de sa couverture ; les conditions et les justificatifs ne sont pas identiques pour chaque cas. Il faut donc vérifier les règles applicables auprès de l’employeur avant de renoncer à l’adhésion. Certains salariés dispensés peuvent éventuellement bénéficier d’un versement santé, sous conditions : ce n’est pas un versement dû à toute personne qui refuse la mutuelle. [2]
Suspension du contrat ou départ : quand les garanties continuent-elles ?
Lors d’une suspension du contrat de travail, la couverture doit être maintenue si le salarié est indemnisé par l’employeur ou la Sécurité sociale. Si la suspension n’est pas indemnisée, Service Public recommande de vérifier auprès de l’employeur si la mutuelle est maintenue. Après une rupture du contrat hors faute lourde, un maintien est indiqué pendant la période d’indemnisation chômage, dans la limite de la durée du dernier contrat et de douze mois. Ces situations ne décrivent pas toutes les conditions ni les démarches possibles : le salarié doit vérifier le traitement de son cas auprès de son employeur et dans les documents de couverture. [2]
Comment comparer une couverture à ses besoins et à son budget ?
Une comparaison utile part des soins susceptibles de compter pour les personnes couvertes, puis met en regard les garanties et leur coût réel. La méthode peut servir à examiner une complémentaire individuelle comme les garanties ou options accessibles dans un contrat collectif, sans supposer qu’un niveau unique convient à tout le monde. [1]
Garanties : partir des soins réellement utiles
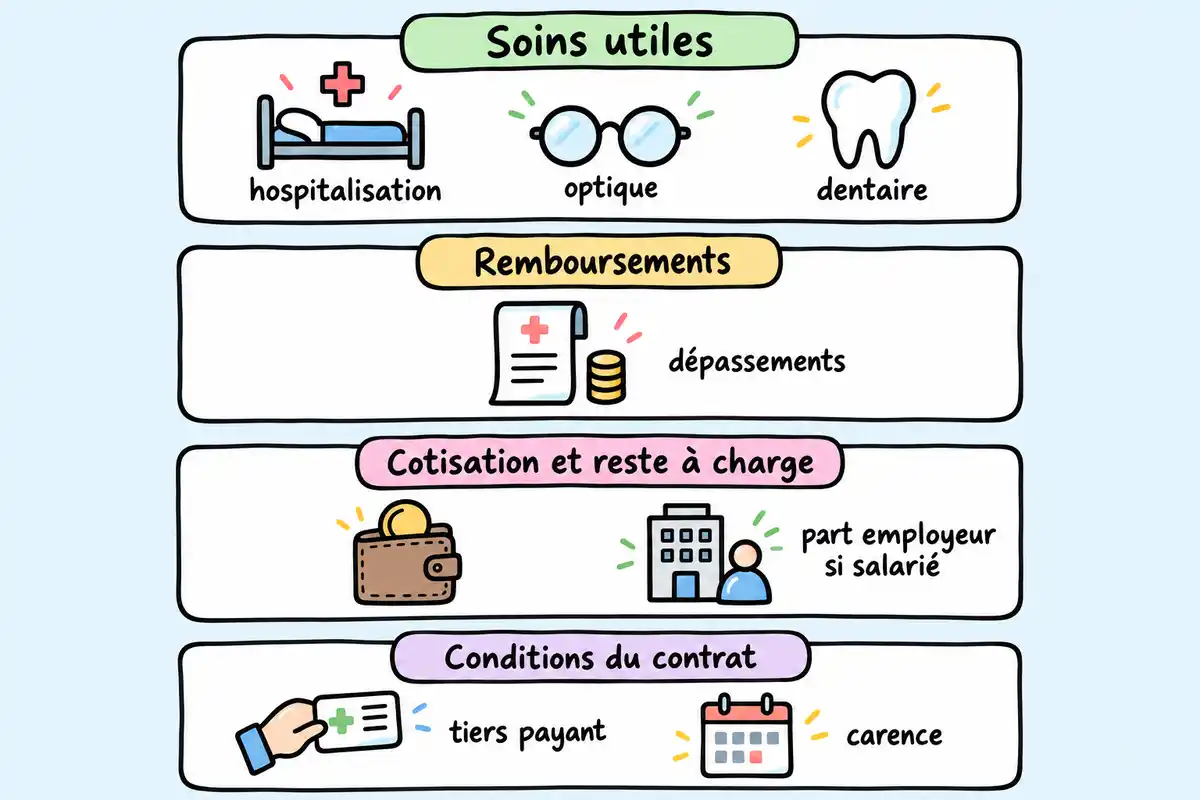
Commencez par les postes qui correspondent aux soins auxquels vous pourriez réellement recourir. Le guide d’achat de Que Choisir suggère d’examiner notamment les consultations et l’imagerie avec dépassements, l’hospitalisation, la pharmacie, l’audition, l’optique et le dentaire. Les garanties annoncées n’ont pas toutes la même utilité pour chaque personne : tenez compte des besoins de celles qui seront couvertes et comparez des exemples de soins pertinents pour elles. [1]
- Consultations et imagerie, en portant attention aux dépassements éventuels.
- Hospitalisation.
- Pharmacie.
- Audition.
- Optique.
- Soins dentaires.
Pour lire les remboursements, vérifiez à quel soin et à quelle dépense chaque garantie se rapporte. Une couverture peut présenter plusieurs niveaux selon le poste ; le libellé précis du contrat aide à comprendre ce qu’il rembourse et les limites applicables. Si vous comparez deux offres, reprenez les mêmes situations de soins pour chacune : vous verrez plus facilement où leurs réponses diffèrent, sans confondre une garantie élevée sur un poste avec une protection uniforme sur tous les autres. [1]
Budget : comparer cotisation et reste à charge
Le prix d’une cotisation ne suffit pas à comparer deux couvertures : il faut aussi regarder les remboursements correspondant aux soins importants pour vous. Pour un salarié, prenez en compte la part de cotisation financée par l’employeur, qui atteint au moins 50 %, puis examinez les garanties effectivement prévues par le contrat. Pour un indépendant, mettez en regard la cotisation du devis et les remboursements annoncés pour quelques soins prioritaires. Comparez ainsi ce que vous payez et ce qui pourrait rester à votre charge, sans supposer qu’un tarif ou un niveau de garantie est universellement avantageux. [2]
Une façon concrète de procéder consiste à relever quelques dépenses de santé que vous voulez pouvoir anticiper, puis à repérer dans chaque offre les garanties qui s’y rapportent. Notez la cotisation, la part éventuellement prise en charge par l’employeur et les remboursements prévus pour ces mêmes postes. Si un libellé ne permet pas de comprendre la prise en charge, demandez une explication avant de comparer. Aucun tarif comparatif ni montant de reste à charge ne peut être déduit des seuls critères généraux : les résultats dépendent du devis, du contrat et des soins concernés.
Conditions du contrat : que lire avant d’adhérer ?
Avant d’adhérer, lisez les conditions qui peuvent modifier l’usage de la couverture au quotidien. Le guide de Que Choisir invite notamment à vérifier les points suivants : [1]
- Le tiers payant : vérifiez pour quels soins et dans quelles conditions il est prévu.
- Les délais de carence : repérez les soins concernés et la durée indiquée dans le contrat.
- Les forfaits éventuels pour certains soins non remboursés.
- Les conditions d’adhésion et de résiliation propres au contrat envisagé.
Ces éléments sont à examiner dans les documents de l’offre concernée : les modalités ne sont pas forcément identiques d’un contrat à l’autre. Ne déduisez pas une procédure ou un délai général à partir de la seule mention d’une condition ; demandez au fournisseur du contrat de préciser ce qui s’applique à votre situation.
La déduction Madelin change-t-elle le choix d’un indépendant ?
Pour certains indépendants, la déduction fiscale éventuelle peut compter dans l’examen du budget, mais elle ne remplace pas la comparaison des garanties. Son application dépend du statut, du régime fiscal, des cotisations concernées et de plafonds : il faut donc vérifier l’éligibilité avant de l’intégrer à son calcul. [1]
Certains travailleurs non salariés au régime réel peuvent être concernés
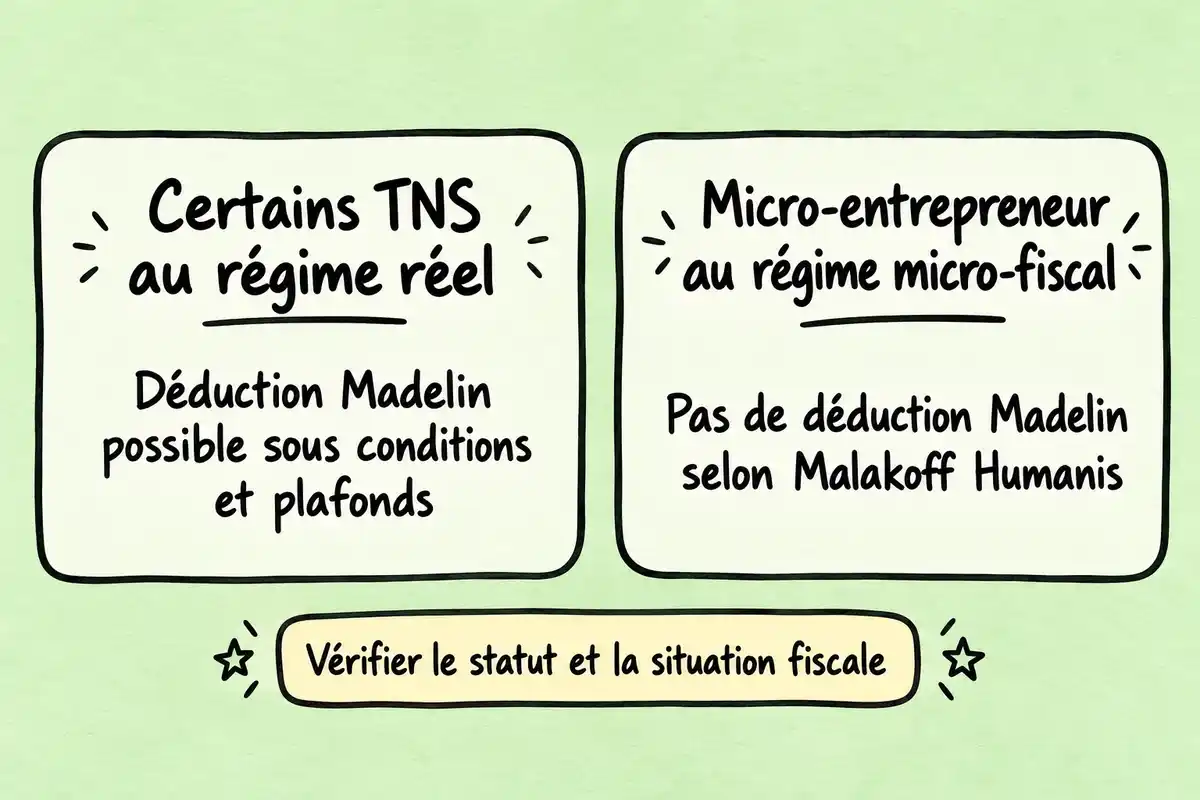
Que Choisir indique que certains travailleurs non salariés au régime réel, notamment en BNC ou BIC, ainsi que des gérants majoritaires non salariés, peuvent être concernés par la déduction de cotisations de complémentaire santé éligibles dans le cadre de la loi Madelin. Le guide mentionne des conditions, dont le fait d’être à jour des cotisations sociales, et des plafonds. Cette indication générale ne suffit pas à établir le droit d’un dirigeant donné : le statut, le régime fiscal, l’éligibilité des cotisations et les limites applicables doivent être vérifiés pour sa situation précise. [1]
Le régime micro-fiscal ouvre-t-il cette déduction ?
Selon Malakoff Humanis, fournisseur d’assurance, les micro-entrepreneurs soumis au régime micro-fiscal ne bénéficient pas de la déduction Madelin. Cette indication concerne le régime fiscal mentionné ; elle ne permet pas de tirer une conclusion générale sur tous les dirigeants ni sur les contrats d’un fournisseur. Si votre situation ne correspond pas clairement à ce cas, vérifiez votre régime et les règles fiscales applicables avant de compter un avantage dans votre budget. [3]
La démarche dépend d’abord de votre statut. Si vous êtes salarié, consultez le contrat collectif, la part financée par l’employeur et les conditions de dispense ou de maintien qui pourraient vous concerner. Si vous êtes indépendant, comparez les devis à partir des soins prioritaires, du budget et des clauses du contrat. Si vous dirigez une entreprise, clarifiez d’abord votre statut et votre régime fiscal : ils déterminent les règles à examiner, notamment pour une éventuelle déduction Madelin, qui reste soumise à conditions. [2]
Questions fréquentes
Un micro-entrepreneur sans salarié doit-il souscrire une mutuelle d’entreprise ?
Pas pour sa propre couverture au titre d’un emploi salarié : le micro-entrepreneur sans salarié choisit généralement une complémentaire individuelle. S’il emploie des salariés, sa situation d’employeur doit être examinée séparément ; les règles applicables aux salariés ne se confondent pas avec sa couverture personnelle. [1]
L’employeur doit-il aussi couvrir la famille du salarié ?
Non, l’employeur n’est pas tenu de couvrir les ayants droit selon Service Public. Le contrat peut toutefois proposer une extension à la famille : vérifiez les personnes couvertes, le coût et les conditions dans les documents du contrat. [2]
Une mutuelle individuelle déjà souscrite permet-elle de refuser immédiatement celle de l’employeur ?
Une dispense peut être demandée jusqu’à l’échéance de la couverture individuelle, sous réserve des conditions applicables. Elle n’est pas automatique : le salarié doit vérifier les règles de son entreprise et effectuer la demande correspondante. [2]
Les cotisations d’une mutuelle sont-elles déductibles pour tous les indépendants ?
Non, cette déduction ne concerne pas tous les indépendants. Que Choisir évoque certains travailleurs non salariés au régime réel, sous conditions et dans certaines limites. Malakoff Humanis indique que les micro-entrepreneurs au régime micro-fiscal n’en bénéficient pas. Pour un dirigeant, il faut connaître le statut et le régime fiscal avant de conclure. [1]
Sources
- [1] Complémentaire santé – Comment choisir une mutuelle pour indépendants ou professionnels libéraux ? – Guide d’achat – Que Choisir Ensemble
- [2] Quelle obligation pour l’employeur en matière de complémentaire santé ? | Service Public Entreprendre
- [3] Comment bénéficier d’une mutuelle TNS déductible ?








La gestion de la mutuelle santé est cruciale pour les entrepreneurs. Prendre le temps de comparer les offres et d’évaluer ses besoins permet de faire des choix éclairés et adaptés à sa situation.
J’adore les conseils pratiques que vous avez partagés ! Trouver la mutuelle idéale semble être un vrai défi, mais avec ces astuces, je me sens plus confiante. Merci pour ces informations utiles et colorées !
C’est super intéressant d’apprendre comment la mutuelle varie selon le statut. Ça me rappelle mes débuts en tant que freelance et l’importance d’être bien couvert. Merci pour ces infos précieuses !
Cet article est vraiment utile ! J’aime surtout les conseils sur la mutuelle pour les auto-entrepreneurs. Ça m’a fait penser à ma propre situation. Avec tous les détails clairs et précis, c’est simple de comprendre ce qu’il faut faire. Bravo !
C’est vrai que la portabilité de la mutuelle mérite d’être bien anticipée. Ça peut vraiment sauver la mise, mais pensez à demander les délais et conditions, surtout si vous changez de statut ! Ça peut éviter des surprises désagréables.
C’est fou comme chaque situation nécessite une approche différente pour la mutuelle. J’étais curieux de savoir si certains contrats permettent une adaptation si on change de statut rapidement, par exemple en passant d’auto-entrepreneur à salarié.
Les délais de carence peuvent vraiment être une surprise pour certains. Pensez à vérifier ces détails lors de votre souscription, on ne sait jamais quand une visite chez le médecin pourrait s’imposer. Ça peut faire une grande différence sur votre budget santé.
En parlant de la portabilité, avez-vous déjà pensé à la flexibilité des contrats ? Certains offrent la possibilité d’adapter les garanties au fur et à mesure que vos besoins évoluent. Ça peut être un vrai plus pour les indépendants, non ?
C’est intéressant de voir à quel point les contrats permettent des adaptations selon les besoins évolutifs. Avez-vous déjà comparé des garanties au fur et à mesure ? Ça pourrait être utile pour ajuster sa couverture sans trop de tracas.
C’est vrai que le choix d’une mutuelle implique souvent de jongler avec des termes techniques. Je me demande si des outils en ligne de comparaison sont vraiment fiables pour simplifier cette tâche, surtout avec tant de détails à considérer.
J’ai l’impression que le choix d’une mutuelle est un peu comme choisir un bon restaurant : on veut savoir ce qu’on va vraiment avoir dans son assiette. Vérifier les garanties des contrats est crucial pour éviter les mauvaises surprises. Avez-vous des astuces pour faire ce choix sans se perdre ?
Vérifier les délais de carence est essentiel. Je me demande combien de temps ils durent généralement. Ça pourrait vraiment impacter le choix d’une mutuelle, surtout si on a des soins à prévoir à court terme.