Ne jamais avoir travaillé ne donne pas automatiquement droit à une pension de retraite. Cela n’exclut toutefois ni des droits à examiner sur votre relevé de carrière ni l’accès à l’ASPA, une allocation de solidarité soumise à conditions. Pour savoir ce que vous pouvez demander, il faut distinguer les droits acquis, les ressources de votre foyer et la démarche correspondant à votre situation. [1]
Les repères pour votre démarche
- L’ASPA est une allocation sous conditions de ressources, distincte d’une pension et du minimum contributif.
- En 2026, le maximum pour une personne seule est de 1 043,59 € brut par mois, hors Mayotte. [1]
- L’accès dépend de l’âge, de la résidence en France et des ressources : ces conditions sont examinées ensemble. [2]
- Sans pension ni droit à pension, le formulaire de demande est à remettre à la mairie. [1]
- Une récupération sur succession est possible au-delà d’un seuil d’actif net, avec plusieurs limites. [1]
Vous trouverez ici les repères de montant pour 2026, les principales conditions et les interlocuteurs à contacter. Le questionnaire vous aide aussi à identifier un premier organisme selon que vous percevez une pension, en attendez une ou en percevez plusieurs ; il n’évalue pas votre droit à l’ASPA.
Peut-on avoir une retraite sans avoir jamais travaillé ?
Une retraite sans avoir travaillé peut recouvrir deux situations : des droits à pension à examiner malgré l’absence d’emploi, ou une allocation de solidarité à demander. Atteindre un certain âge ne crée pas, à lui seul, une pension contributive. [3]
Absence d’emploi, absence de cotisations et absence de tout droit enregistré ne signifient pas la même chose. Certaines périodes de chômage peuvent compter dans la durée d’assurance, selon leur contexte. Avant de conclure que vous n’avez aucun droit, examinez votre relevé de carrière. Cette démarche concerne aussi les anciens indépendants et les conjoints ayant participé à une activité : elle permet de vérifier ce qui est enregistré, sans présumer d’un droit particulier. [3]
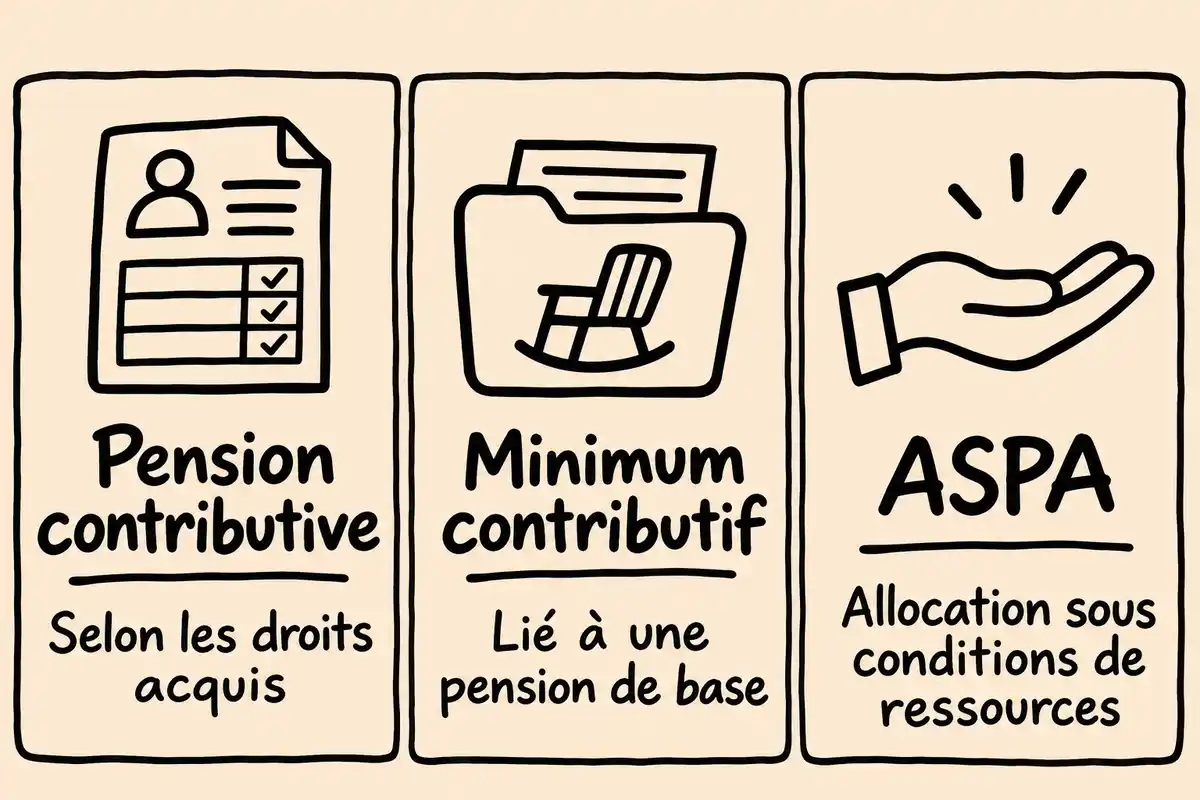
Le minimum contributif suppose des droits à pension
Le minimum contributif suppose une pension de base : ce n’est pas un revenu universel ouvert à toute personne âgée. La pension contributive repose sur les droits acquis au cours du parcours ; le minimum contributif relève de cette pension de base. L’allocation de solidarité aux personnes âgées, ou ASPA, répond à une autre logique : soutenir les personnes âgées disposant de faibles ressources, sous conditions. Souvent recherchée sous le nom de « minimum vieillesse », elle doit donc être distinguée d’une retraite issue de cotisations.
Quel montant d’ASPA peut-on percevoir en 2026 ?
En 2026, le maximum pour une personne seule est de 1 043,59 € brut par mois selon Service-Public et Info Retraite. Les repères ci-dessous sont des maxima et plafonds, jamais la promesse d’un versement identique pour tous. Ils ne s’appliquent pas à Mayotte, où les montants sont distincts. [1]
| Situation en 2026 | Repère mensuel | Comment le lire |
|---|---|---|
| Personne seule | 1 043,59 € brut par mois | Maximum et plafond mensuel de ressources pour une personne seule |
| Couple avec deux bénéficiaires | 1 620,18 € brut par mois pour l’ensemble du couple | Montant total, et non montant pour chacun |
| Couple avec un seul bénéficiaire | Maximum indiqué de 1 043,59 € par mois | Maximum individuel indiqué ; ne décrit pas à lui seul le calcul des ressources du foyer |
Afficher le tableau en image
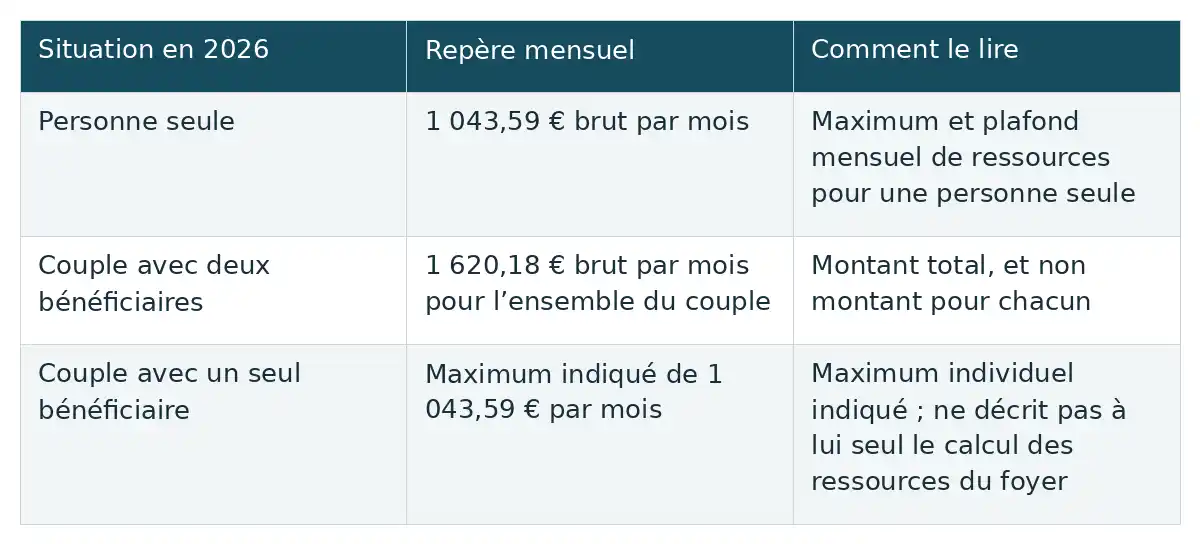
Pour savoir quel montant vous pourriez percevoir, le plafond ne suffit pas : l’organisme doit d’abord déterminer les ressources retenues. En couple, le fait qu’un seul membre demande ou perçoive l’ASPA ne permet pas de raisonner automatiquement comme pour une personne seule. [1]
L’ASPA complète les ressources prises en compte
L’ASPA complète les ressources retenues jusqu’au plafond applicable, dans la limite du maximum prévu. Voici deux calculs purement pédagogiques : les ressources de 400 € et de 900 € sont des hypothèses, supposées déjà correctement évaluées par l’organisme. [2]
- Personne seule : 1 043,59 € − 400 € de ressources mensuelles retenues = 643,59 € d’ASPA théorique.
- Couple avec deux bénéficiaires : 1 620,18 € − 900 € de ressources mensuelles retenues = 720,18 € d’ASPA théorique au total.
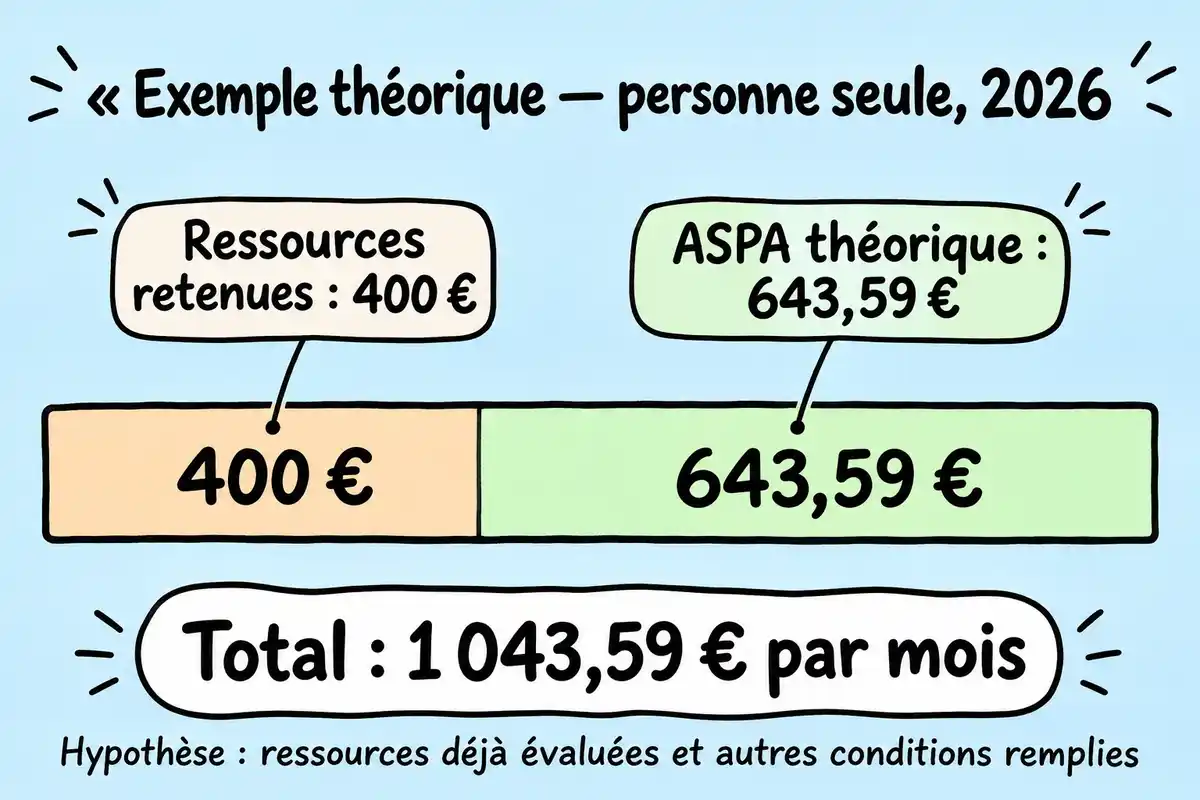
Ces opérations illustrent le mécanisme différentiel, pas une simulation individuelle. Le total du couple n’est pas réparti ici entre ses membres. Pour un indépendant, les ressources retenues ne se déduisent pas directement du chiffre d’affaires : les règles d’examen des revenus professionnels interviennent en amont. [1]
Quelles conditions faut-il remplir pour demander l’ASPA ?
Il faut réunir des conditions d’âge, de résidence et de ressources pour obtenir l’ASPA. Elles sont examinées ensemble : un revenu faible ne suffit donc pas à établir le droit. Les repères suivants présentent les principales règles, sans couvrir toutes les situations particulières. [2]
À quel âge peut-on demander l’ASPA ?
L’âge de droit commun est de 65 ans selon Service-Public. Des accès plus précoces existent : Service-Public mentionne des possibilités dès 62 ans pour certaines retraites anticipées, ainsi que des âges spécifiques selon les catégories. Info Retraite indique 62 ans en cas d’inaptitude ou d’incapacité permanente d’au moins 50 %. La MSA présente les exceptions de façon plus restreinte. Ces formulations ne doivent pas être fusionnées en une règle valable pour tous : faites examiner l’exception correspondant précisément à votre situation. [1]
Quelle résidence en France faut-il justifier ?
Vous devez résider en France plus de neuf mois pendant l’année de versement. Une simple adresse française ne résume donc pas la condition : la présence durant l’année compte également. Certaines personnes étrangères doivent satisfaire à des conditions supplémentaires de séjour, qui dépendent notamment de leur nationalité et de leur statut. Si vous partagez votre temps entre plusieurs pays, exposez cette situation à l’organisme pour qu’il examine la condition de résidence applicable. [2]
Quelles ressources entrent dans le calcul ?
Les ressources examinées ne se limitent pas à l’argent reçu chaque mois. Service-Public cite notamment les éléments suivants ; il s’agit d’exemples, et non d’une liste exhaustive des revenus retenus ou exclus. [1]
- Les pensions de retraite et d’invalidité font partie des ressources prises en compte.
- Les pensions alimentaires fixées par une décision judiciaire sont également retenues.
- Certains biens mobiliers et immobiliers sont pris en compte sur une base de 3 % de leur valeur vénale, c’est-à-dire leur valeur de marché. Cette règle ne doit pas être appliquée indistinctement à tout le patrimoine.
- Les revenus professionnels sont examinés après un abattement dépendant de la période de référence. Pour une micro-entreprise, le chiffre d’affaires ne peut pas être utilisé directement comme montant de ressources ASPA.
- Parmi les exclusions citées figurent l’APL, l’ALS, l’APA et les prestations familiales, ainsi que l’AAH sous réserve de cas particuliers.
L’examen porte d’abord sur les trois mois précédant le point de départ de l’allocation. Si les ressources dépassent le plafond, les douze mois précédents sont examinés. Pour préparer votre demande, rassemblez donc des éléments permettant de retracer ces périodes, plutôt qu’une seule photographie du dernier mois. L’organisme précisera les déclarations nécessaires selon votre situation. [1]
Peut-on valider des trimestres sans exercer un emploi ?
Oui, certaines périodes sans emploi peuvent valider des trimestres, notamment au titre du chômage. Mais un trimestre validé, un salaire inscrit au relevé et un montant de pension sont trois choses différentes. La durée d’assurance ne permet pas, à elle seule, de connaître la retraite qui sera versée. [4]
L’assurance vieillesse des parents au foyer, ou AVPF, et les autres périodes hors chômage sont aussi des points à faire examiner sur votre relevé de carrière. Leur simple évocation ne permet toutefois de conclure ni à votre éligibilité ni à un nombre de trimestres ou à un montant de pension.
Le chômage indemnisé peut valider jusqu’à quatre trimestres par an
Le chômage indemnisé permet de valider un trimestre pour 50 jours, dans la limite de quatre trimestres par année civile, selon l’Assurance retraite et Service-Public. Ces périodes ne donnent pas lieu à cotisations et les allocations ne sont pas reportées comme salaire sur le relevé de carrière. Elles peuvent donc compter pour la durée d’assurance sans constituer un salaire de référence. Ne convertissez pas ces trimestres en euros de pension : le calcul exige l’examen des autres droits du parcours. [4]
Le chômage non indemnisé dépend du parcours antérieur
Le chômage non indemnisé peut être retenu, mais les limites dépendent de l’historique. Après une indemnisation, la prise en compte peut aller jusqu’à un an, ou jusqu’à cinq ans sous conditions d’âge, de durée cotisée et d’absence de droit auprès d’une nouvelle caisse. Sans indemnisation préalable, la première période est limitée à six trimestres lorsqu’elle commence à partir de 2011, et à quatre avant 2011. Les périodes antérieures à 1980 obéissent à des règles spécifiques. [3]
Ces possibilités ne créent pas un droit automatique pour toute personne inscrite à France Travail. Service-Public précise notamment qu’après les études, sans activité professionnelle préalable, l’inscription n’ouvre ni allocation chômage ni droit à retraite au titre de cette période. Pour faire examiner une période ancienne, distinguez donc les dates d’inscription, les périodes indemnisées et celles qui ne l’étaient pas. [3]
À qui adresser une demande d’ASPA ?
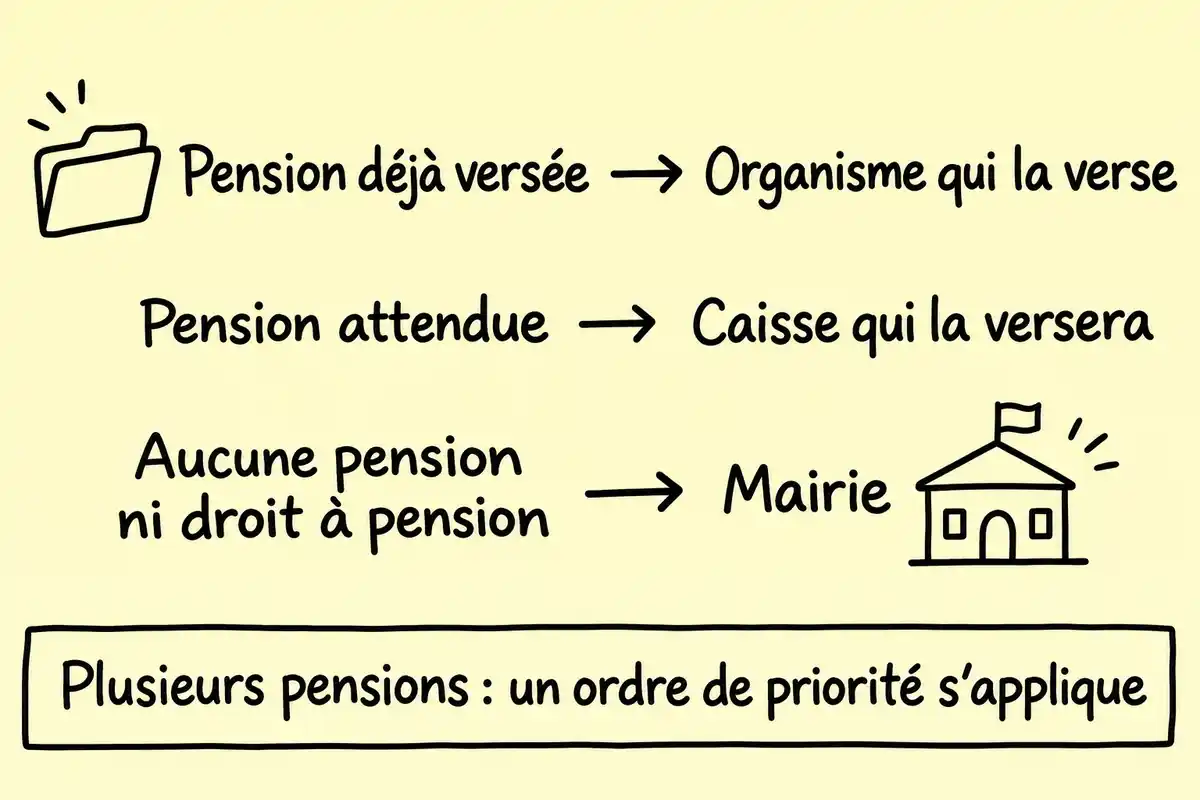
Le premier interlocuteur dépend de votre situation : pension déjà versée, pension attendue, ou absence de pension comme de droit à pension. Identifiez d’abord votre cas, puis préparez les renseignements sur vos ressources et votre situation personnelle demandés par l’organisme. [1]
- Une pension est déjà versée : contactez l’organisme payeur, en tenant compte des priorités si plusieurs pensions existent.
- Une pension est attendue : adressez-vous à la caisse qui la versera.
- Vous n’avez ni pension ni droit à pension : remettez le formulaire prévu à la mairie.
Avec une pension versée ou attendue : contacter la caisse compétente
Si vous percevez une pension, demandez l’ASPA à l’organisme qui la verse ; si vous attendez une pension, contactez la caisse qui la versera. En présence de plusieurs pensions, toutes les caisses ne sont pas interchangeables. Service-Public décrit une priorité au régime agricole dans certaines conditions, puis au régime général, puis à l’organisme versant la pension la plus élevée. Faites confirmer cette orientation auprès des organismes concernés. Les formulaires, notices et pièces à joindre dépendent ensuite du régime compétent. [1]
Sans pension ni droit à pension : remettre la demande en mairie
Si vous ne percevez aucune pension et n’avez pas droit à une pension, le formulaire prévu doit être remis à la mairie, selon Service-Public. C’est le parcours à retenir lorsque l’absence de droits à pension est établie. Il faut le distinguer d’une pension simplement en attente : dans ce dernier cas, la caisse qui la versera reste l’interlocuteur. Avant de choisir cette démarche, vérifiez donc votre relevé et l’existence éventuelle d’une demande de retraite en cours. [1]
Quand le droit à l’ASPA peut-il commencer ?
Le droit peut prendre effet au plus tôt le premier jour du mois suivant la réception de la demande. Cette date de prise d’effet ne correspond pas nécessairement au premier paiement : l’organisme doit examiner le dossier. Elle ne constitue donc ni un délai garanti d’instruction ni une promesse de versement à cette date. Elle ne permet pas davantage de compter sur une rétroactivité automatique pour les mois précédant la demande. [1]
L’ASPA peut-elle être récupérée sur la succession ?
Oui, une récupération de l’ASPA peut intervenir après le décès lorsque l’actif net successoral dépasse le seuil applicable. Cette base successorale est distincte des ressources examinées lors de l’attribution : il s’agit de deux évaluations différentes, à deux moments différents. [1]
Quels seuils s’appliquent pour un décès en 2026 ?
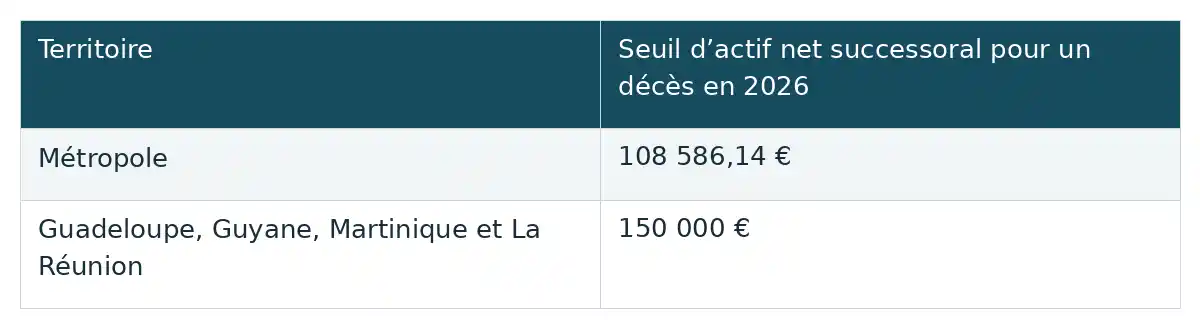
Pour un décès en 2026, Service-Public indique les seuils ci-dessous. L’année à retenir est bien celle du décès. Ces valeurs ont un périmètre territorial précis et ne doivent être étendues ni à Mayotte ni à l’ensemble de l’outre-mer. [1]
| Territoire | Seuil d’actif net successoral pour un décès en 2026 |
|---|---|
| Métropole | 108 586,14 € |
| Guadeloupe, Guyane, Martinique et La Réunion | 150 000 € |
Afficher le tableau en image
La récupération comporte plusieurs limites
La récupération ne signifie pas que toute l’allocation sera automatiquement remboursée. Trois limites s’appliquent : la fraction de l’actif net dépassant le seuil, le plafond annuel applicable selon le nombre de bénéficiaires et le total d’ASPA effectivement versé. Dépasser le seuil ne suffit donc pas à déterminer la somme récupérable ; ces limites doivent être examinées ensemble. [1]
Des possibilités de report existent pour certaines parts de succession, sous conditions. Elles dépendent notamment des règles territoriales et de la situation de l’héritier. Si cette question compte dans votre organisation patrimoniale, demandez une explication adaptée à votre situation familiale et à vos biens, sans considérer le report comme acquis. [1]
Pour avancer, commencez par examiner votre relevé de carrière afin de vérifier les droits enregistrés et les périodes à faire étudier. Rassemblez ensuite les éléments de ressources du foyer, puis contactez la caisse compétente ou, si vous n’avez ni pension ni droit à pension, la mairie. L’ASPA peut constituer une réponse même sans carrière cotisée ; son attribution et son montant dépendent toutefois de votre situation, sans minimum individuel garanti.
Questions fréquentes
L’inscription à France Travail suffit-elle à créer des droits à la retraite ?
Non, dans le cas d’une inscription après les études sans aucune activité professionnelle préalable : Service-Public précise que cette période ne crée pas de droits à la retraite. Cette réponse ne s’étend pas à tous les demandeurs d’emploi. Certaines périodes de chômage, indemnisées ou non, peuvent être retenues selon le parcours antérieur. [3]
Les aides au logement réduisent-elles le montant de l’ASPA ?
L’APL et l’ALS font partie des ressources exclues du calcul de l’ASPA citées par Service-Public. Elles ne réduisent donc pas l’allocation au titre de ressources retenues. Cela ne dispense pas de déclarer les autres ressources demandées par l’organisme. Ces deux aides ne constituent pas non plus la liste complète des exclusions. [1]
Peut-on percevoir l’ASPA en continuant une activité indépendante ?
Oui, une activité indépendante n’exclut pas à elle seule l’ASPA. Les revenus professionnels sont examinés après un abattement dépendant de la période de référence, et les autres conditions d’attribution restent applicables. Pour une micro-entreprise, ne comparez pas directement votre chiffre d’affaires au plafond : faites préciser par l’organisme les ressources professionnelles qu’il retiendra. [1]
L’ASPA est-elle versée automatiquement à 65 ans ?
Non. Il faut déposer une demande et remplir les conditions d’âge, de résidence et de ressources. L’âge de droit commun est de 65 ans ; des exceptions existent selon la situation, avec notamment certains accès dès 62 ans. Leur portée doit être vérifiée auprès de l’organisme compétent. La prise d’effet intervient au plus tôt le premier jour du mois suivant la réception de la demande, sans garantie de paiement effectif à cette date ni délai fixe de traitement. [1]








Avez-vous remarqué que même plusieurs aides peuvent se cumuler avec l’ASPA ? Par exemple, les réductions sur le loyer peuvent vraiment alléger le budget. Quelqu’un a-t-il déjà essayé de les combiner, ça fonctionne bien ?
C’est vrai que le système peut sembler compliqué aux premiers abords. Mais avez-vous des idées ou astuces pour simplifier la constitution d’un dossier, histoire de ne pas perdre trop de temps? Se lancer dans les démarches peut être intimidant, alors quelques conseils pratiques seraient bienvenus.
Je trouve aussi que le fait que l’ASPA offre une protection contre l’inflation est crucial. Cela signifie que le montant évolue avec le coût de la vie, ce qui est rassurant pour les seniors. Leur pouvoir d’achat est ainsi mieux préservé, même quand tout augmente.
C’est intéressant que l’ASPA puisse aussi aider à réduire les frais de santé via la Complémentaire Santé Solidaire. Ça aide vraiment les seniors à vivre plus sereinement face aux dépenses médicales. Qui aurait cru que des aides si diverses existent ?
Saviez-vous que l’ASPA peut aussi jouer un rôle important dans l’accès aux transports publics à tarif réduit ? Ça peut vraiment dépanner pour ceux qui doivent se déplacer souvent et que les frais pèsent sur le budget.
Il est étonnant de voir à quel point les conditions de résidence peuvent influencer l’accès à l’ASPA. Des périodes passées à l’étranger par exemple, peuvent compliquer les choses. Ça doit être un vrai casse-tête pour ceux qui partagent leur temps entre plusieurs pays.
C’est vrai que beaucoup de conditions entrent en jeu pour l’ASPA. J’ai remarqué que les ressources prises en compte ne se limitent pas qu’aux revenus mensuels. C’est un vrai puzzle d’additionner tout cela pour voir ce qu’on peut percevoir !