L’astuce pour aborder votre comptabilité d’auto-entrepreneur avec plus de sérénité tient à une routine : relier chaque recette à une écriture et à un justificatif, puis vérifier l’ensemble avant de déclarer. Commencez par les obligations adaptées à votre activité et à votre situation de TVA. Vous pourrez ensuite organiser un suivi simple, qui évite de rechercher vos pièces dans l’urgence sans vous imposer une méthode inutilement compliquée.
Les repères pour un suivi plus serein
- Déclarez votre chiffre d’affaires chaque mois ou chaque trimestre, selon la périodicité choisie, et retrouvez vos échéances personnelles. [1]
- Identifiez les registres selon votre activité et votre situation de TVA : les présentations de Service Public doivent être lues dans leur contexte. [1]
- Conservez dix ans les registres, écritures et justificatifs comptables concernés, à compter de la clôture de l’exercice. [2]
- Avant de déclarer, comparez encaissements suivis, livre des recettes et pièces ; expliquez les écarts avant de corriger.
- Comparez papier, modèles et logiciel selon la saisie, la recherche des pièces et la conservation, en vérifiant les conditions de tenue informatique. [2]
Voici comment distinguer les principales obligations, classer vos documents et préparer vos contrôles. Vous trouverez aussi des critères pour choisir un support et déterminer quand une aide extérieure peut être utile. L’objectif est de comprendre ce que vous faites, autant que de disposer de chiffres prêts pour la prochaine déclaration.
Quelles obligations comptables respecter en auto-entreprise ?
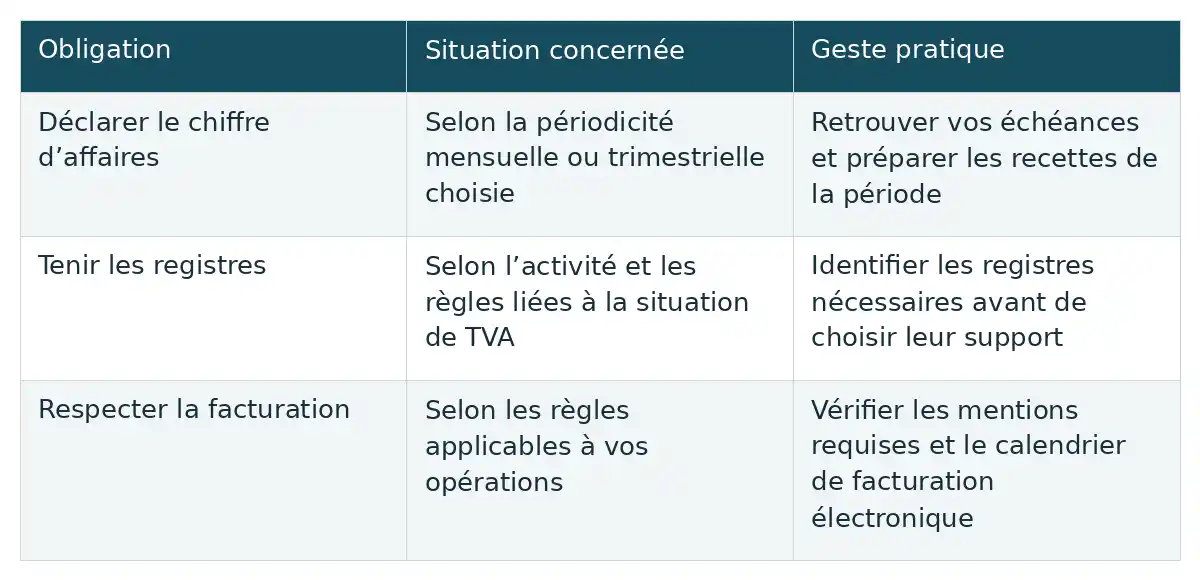
Vous devez suivre vos recettes, tenir les registres adaptés à votre situation, respecter les règles de facturation et déclarer votre chiffre d’affaires. Cette comptabilité simplifiée demande de la régularité, mais les obligations varient selon l’activité et la situation de TVA. Voici les principaux repères, sans prétendre couvrir tous les cas. [1]
| Obligation | Situation concernée | Geste pratique |
|---|---|---|
| Déclarer le chiffre d’affaires | Selon la périodicité mensuelle ou trimestrielle choisie | Retrouver vos échéances et préparer les recettes de la période |
| Tenir les registres | Selon l’activité et les règles liées à la situation de TVA | Identifier les registres nécessaires avant de choisir leur support |
| Respecter la facturation | Selon les règles applicables à vos opérations | Vérifier les mentions requises et le calendrier de facturation électronique |
Afficher le tableau en image
L’emploi de salariés ou le traitement régulier de données personnelles peut aussi entraîner des obligations complémentaires, notamment de registre du personnel, de document d’évaluation des risques ou de registre des activités de traitement, selon votre situation. [2]
Déclarer le chiffre d’affaires selon la périodicité choisie
Vous déclarez votre chiffre d’affaires chaque mois ou chaque trimestre, selon la périodicité choisie au début de l’activité. Retrouvez vos échéances personnelles et reportez-les dans votre agenda : votre routine doit vous permettre de préparer les chiffres avant cette date, plutôt que de les reconstituer au dernier moment. Une déclaration manquante expose à une pénalité et, faute de régularisation, à une taxation d’office sur une base majorée. Le suivi des recettes sert donc aussi à repérer une période déclarative oubliée. [1]
Quels registres tenir selon l’activité et la franchise de TVA ?
Le choix des registres dépend de votre activité et de votre situation de TVA. Dans sa présentation par activité, Service Public prévoit un livre chronologique des recettes et un registre des achats pour la vente et la fourniture de logement ; il présente un livre des recettes pour les activités libérales et les autres activités décrites. Séparément, sa présentation de la franchise en base de TVA mentionne un registre annuel des achats de biens et services et un livre journal quotidien des recettes professionnelles. Ces présentations ne détaillent pas entièrement leur articulation : elles ne permettent pas de conclure que le registre des achats serait toujours facultatif pour les prestations. [1]
Facturation électronique : distinguer réception et émission
La réception et l’émission de factures électroniques suivent deux étapes distinctes, en complément du respect des règles de facturation et des mentions obligatoires. Selon Service Public, les micro-entrepreneurs établis en France et assujettis à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Pour les micro-entreprises, Service Public annonce l’émission à compter du 1er septembre 2027, ainsi que la transmission électronique de certaines données. Être assujetti à la TVA ne signifie pas nécessairement la payer effectivement : ne déduisez donc pas votre situation au regard de ce calendrier du seul fait que vos factures ne comportent pas de TVA. [1]
Que change la TVA dans le suivi de votre activité ?
La TVA change ce que vous facturez, ce que vous pouvez déduire sur vos achats et, selon les opérations, vos démarches déclaratives. Le statut de micro-entrepreneur ne suffit donc pas à déterminer votre situation de TVA. Il faut distinguer les effets de la franchise en base et les conditions de sa sortie. [3]
La franchise évite de facturer la TVA, mais empêche de la déduire
Lorsque vous bénéficiez de la franchise en base, vous ne facturez pas la TVA et vous ne déduisez pas celle payée à vos fournisseurs. Pour apprécier le coût d’un achat, tenez donc compte de la TVA qui reste à votre charge. Vos factures doivent également porter une mention de non-application de la TVA. Ce fonctionnement ne doit pas être étendu sans vérification à une option pour la TVA, à une sortie de franchise ou à une opération particulière, notamment avec un autre pays de l’Union européenne. [3]
Quels seuils et dates de sortie figurent dans l’extrait fiscal ?
Le passage de l’administration fiscale indiquant une validité à compter du 1er janvier 2025 distingue les deux mécanismes ci-dessous. Ces valeurs sont des repères datés, dont l’actualité à la publication n’est pas établie ; elles ne constituent pas les plafonds du régime micro. Une sortie de franchise peut aussi résulter d’une option. [3]
| Seuil pour les ventes | Seuil pour les services | Effet indiqué à compter du 1er janvier 2025 |
|---|---|---|
| 93 500 € | 41 250 € | Assujettissement à compter du dépassement, selon le passage fiscal |
| 85 000 € | 37 500 € | Assujettissement au 1er janvier suivant si les seuils de la ligne précédente ne sont pas dépassés |
Afficher le tableau en image
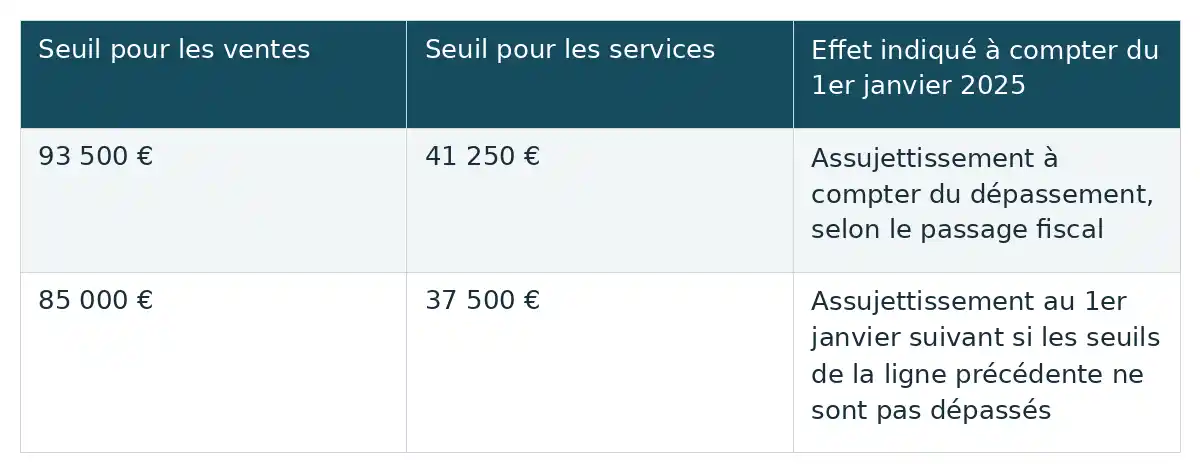
La distinction utile porte autant sur la date d’effet que sur le montant : les deux lignes ne conduisent pas au même calendrier. Avant d’appliquer ces repères à votre activité, vérifiez les règles en vigueur et le traitement de votre situation, sans les extrapoler aux activités particulières. [3]
Comment classer les justificatifs et retrouver chaque recette ?
Pour retrouver une recette, reliez l’encaissement, l’écriture du registre et la pièce qui l’explique. La méthode suivante est une proposition d’organisation à adapter à votre activité, pas une obligation de classement supplémentaire. Son intérêt est simple : pouvoir partir d’une ligne du registre et retrouver le document correspondant sans parcourir tous vos dossiers.
- Créez des dossiers par année, puis par mois, avec des catégories de pièces faciles à reconnaître.
- Choisissez un nom stable, par exemple « 2026-10_REF001_facture », selon le modèle année-mois_reference_type-de-piece.
- Reprenez la même référence dans le registre et dans le classement du justificatif.
- Gardez un espace de travail pour les pièces à identifier, afin de ne pas les considérer trop vite comme classées.
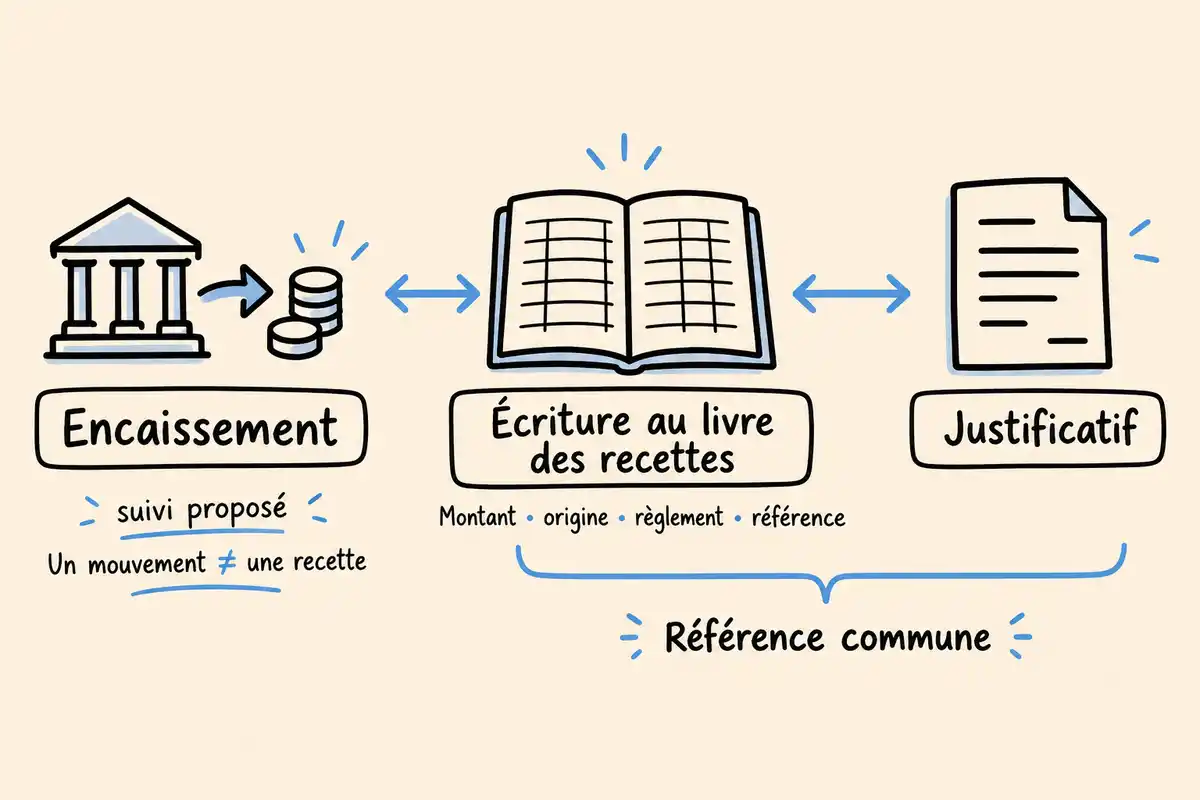
Un nom de fichier aide à chercher ; il ne remplace ni le contenu du justificatif ni les conditions de conservation applicables. Cette arborescence de dossiers ne constitue pas, à elle seule, un dispositif d’archivage légal certifié. Si vous classez aussi du papier, une référence commune permet de retrouver la pièce dans les deux supports.
Relier chaque écriture à sa pièce justificative
Chaque écriture doit permettre de retrouver ce qui explique la recette ou l’achat concerné. Le livre des recettes indique notamment le montant et l’origine des recettes, le moyen de règlement et la référence du justificatif. Pour les activités libérales et les autres activités décrites par Service Public, figurent aussi l’identité du client ainsi que la date et la forme du versement des honoraires. Le registre des achats concerné récapitule les dépenses professionnelles et leurs pièces correspondantes. Reprenez une référence commune dans le registre et le classement, tout en conservant l’ordre chronologique applicable : trier les fichiers ne remplace pas la chronologie des écritures. [2]
Conserver dix ans les registres et justificatifs comptables concernés
Les écritures, registres et justificatifs comptables visés par Service Public sont à conserver dix ans à compter de la clôture de l’exercice concerné. Le point de départ compte : il ne s’agit pas simplement de dix ans à partir du téléchargement d’un fichier. Cette durée ne doit pas être appliquée indistinctement à tous vos documents administratifs, bancaires, sociaux ou contractuels. Prévoyez un classement retrouvable et une sauvegarde des fichiers, puis vérifiez que vous pouvez les ouvrir et les identifier. Ces précautions facilitent la récupération des pièces, sans suffire à établir toutes les exigences de preuve. [2]
Quelle routine aide à repérer les oublis avant la déclaration ?
Une vérification régulière aide à repérer les oublis pendant que les opérations restent faciles à expliquer. Cette routine est une proposition pratique, sans fréquence légale imposée ici : un rendez-vous hebdomadaire peut convenir, à adapter au volume d’activité, avec un contrôle avant chaque déclaration mensuelle ou trimestrielle.
- Rassemblez les pièces de la période : factures, justificatifs et éléments permettant de comprendre les encaissements suivis.
- Comparez ces encaissements avec le livre des recettes. Cherchez une opération absente, une ligne répétée ou un montant différent, sans assimiler automatiquement toute entrée bancaire à du chiffre d’affaires.
- Retrouvez les justificatifs manquants. Une ligne présente dans le registre mais sans pièce retrouvable mérite encore votre attention.
- Examinez les écarts avant de les corriger. Identifiez leur origine et conservez une trace explicative des corrections, sans modifier les montants uniquement pour faire coïncider les totaux.
- Préparez la déclaration selon votre périodicité. Vérifiez que la période examinée correspond bien à celle que vous devez déclarer.
- Sauvegardez les éléments classés. Assurez-vous de pouvoir retrouver le registre et les pièces associés à la période contrôlée.
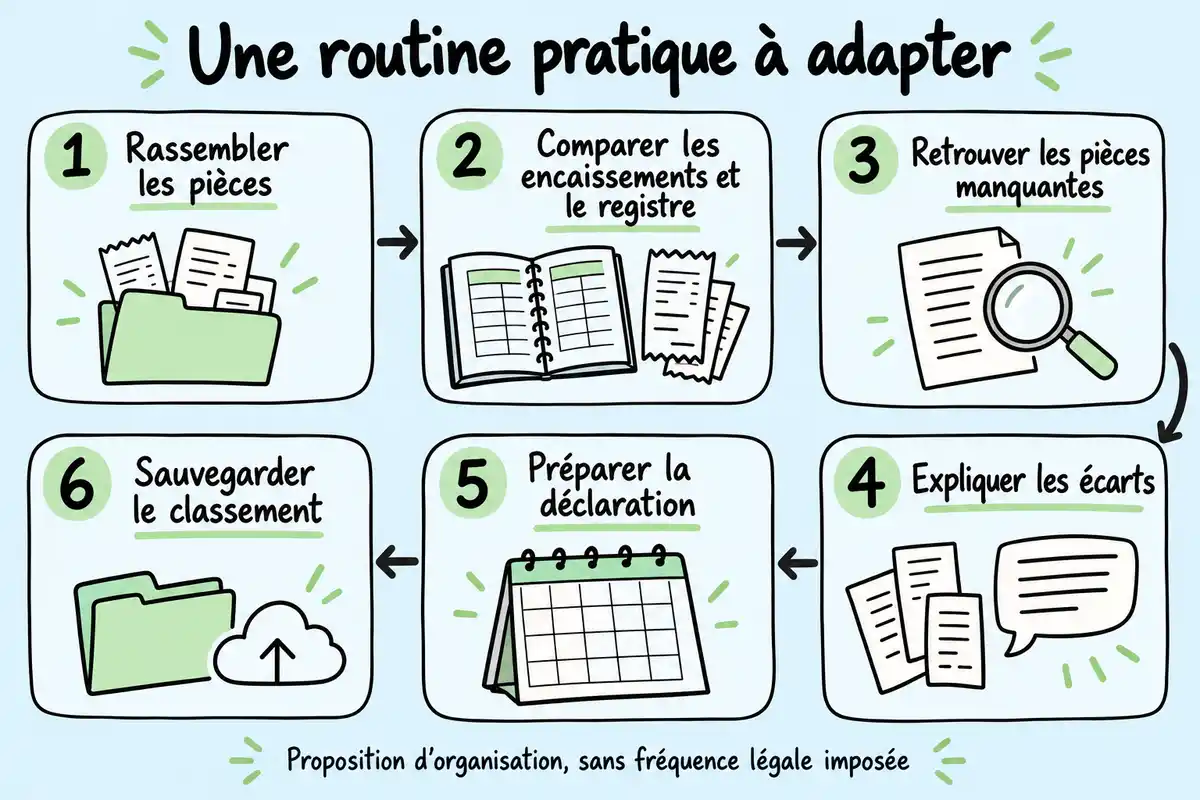
Un écart est un signal à expliquer, pas forcément une recette oubliée. Si vous ne comprenez pas une différence, notez précisément l’opération concernée et ce qui reste à éclaircir. Vous disposerez ainsi d’une question concrète à résoudre, plutôt que d’un total ajusté sans explication. C’est cette régularité qui apporte de la sérénité, sans garantir l’absence d’erreur.
Quel support choisir, et quand demander de l’aide ?
Choisissez votre support selon les gestes à accomplir : saisir, retrouver une pièce, vérifier et conserver. L’aide extérieure répond à une autre question : avez-vous besoin d’un accompagnement pour comprendre ou réaliser certaines tâches ? Ni l’achat d’un outil ni l’intervention d’un professionnel ne constitue, à lui seul, une garantie de conformité.
Papier, modèles ou logiciel : comparer la facilité de suivi
Papier, modèles ou logiciel comptable sont des options de tenue présentées par Service Public. Pour choisir, comparez la facilité de saisie et de recherche des pièces, les possibilités d’export et de sauvegarde, ainsi que la prise en main : ce sont des critères pratiques, pas des fonctions présentes dans tous les outils. Avec le papier, examinez surtout le rangement et le repérage des justificatifs ; avec un modèle, la structure des champs ; avec un logiciel, les fonctions réellement disponibles. Pour une tenue informatique, Service Public précise que le registre doit être identifié et daté lors de son établissement par des moyens offrant une garantie de preuve. Un fichier facile à utiliser n’est donc pas automatiquement conforme. [2]
Faire préciser la mission du professionnel et les pièces à transmettre
Des difficultés récurrentes de suivi, une situation de TVA difficile à comprendre ou un changement d’activité peuvent justifier de chercher un accompagnement. Avant de vous engager, faites préciser par écrit le périmètre proposé : tenue, vérification, déclarations, calendrier et documents à transmettre. Demandez notamment qui prépare les éléments, à quel moment vous devez les envoyer et quelles questions restent hors de la mission. Les tâches effectivement confiées dépendent de cet accord ; ne supposez pas que toutes vos obligations sont automatiquement prises en charge. Ce cadrage permet de choisir une aide adaptée au problème rencontré, sans seuil universel de recours ni obligation générale d’expert-comptable.
Commencez par trois actions : identifier les registres adaptés à votre situation, relier chaque écriture à son justificatif et réserver un moment de vérification avant vos déclarations. Votre comptabilité devient plus facile à suivre lorsque chaque opération peut être expliquée et retrouvée. Cette organisation réduit les oublis ; elle ne garantit pas, à elle seule, la conformité de toutes vos démarches.
Questions fréquentes
Un compte dédié doit-il obligatoirement être un compte professionnel ?
Non. Un compte dédié sert à séparer les opérations de l’activité ; cela ne signifie pas qu’il faut souscrire une offre bancaire professionnelle. Selon Service Public, un compte personnel suffit au départ. Le compte dédié devient obligatoire lorsque le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. Le mettre en place plus tôt reste une recommandation pratique pour faciliter le suivi, pas une obligation générale. [1]
Peut-on regrouper toutes les recettes d’une journée en une seule ligne ?
Seulement dans certains cas. Service Public prévoit une inscription globale en fin de journée pour certaines ventes au détail et prestations à des particuliers, lorsque chaque opération unitaire est strictement inférieure à 76 €. Ces conditions doivent être réunies : cette exception ne permet pas de regrouper indistinctement toutes les recettes quotidiennes. [1]
Une copie numérique permet-elle de jeter les justificatifs papier ?
Une copie numérique ne permet pas, à elle seule, de conclure que vous pouvez jeter le papier. Il faut distinguer la copie pratique d’un justificatif, la tenue informatique du registre et l’archivage ayant valeur de preuve. La possibilité de tenir un registre informatiquement sous conditions n’établit pas les conditions de destruction de tous les originaux. Avant de vous en séparer, vérifiez les règles applicables aux pièces concernées.
Faut-il une comptabilité de TVA pour une opération avec un autre pays de l’Union européenne ?
Certaines opérations avec un autre pays de l’Union européenne peuvent nécessiter un numéro de TVA et entraîner des déclarations ou des versements, même si vous bénéficiez habituellement de la franchise en base. Cela ne concerne pas automatiquement toute opération intracommunautaire. Identifiez le traitement correspondant à l’achat ou à la vente envisagé avant de considérer que votre fonctionnement habituel suffit. [3]








C’est super intéressant de penser à la numérisation des justificatifs. Avec la technologie d’aujourd’hui, ça rend vraiment la vie plus simple. J’ai même entendu parler d’apps spécifiques qui aident à organiser tout ça. Quelqu’un les utilise déjà ? Ça peut être un vrai gain de temps !
Une autre astuce que je trouve chouette, c’est de profiter des outils de gestion en ligne pour suivre ses ventes. Cela évite bien des soucis pour le livre des recettes. Et tant qu’à faire, pourquoi ne pas automatiser quelques tâches ? Ça libère du temps pour se concentrer sur son activité.
Utiliser des applications de gestion peut vraiment faciliter la vie d’un auto-entrepreneur. Cela aide non seulement pour la comptabilité, mais aussi pour organiser les factures. Qui a des recommandations d’apps qui fonctionnent bien ? Ça pourrait intéressé beaucoup d’entre nous.
C’est intéressant de noter que garder un compte séparé n’est pas qu’une question de conformité, mais aussi de clarté financière. Ça aide à suivre où va notre argent et éviter les surprises. Qui d’autre utilise un tableau de suivi en parallèle ? Ça peut vraiment simplifier les choses.
Une autre chose à envisager, c’est de mettre en place des rappels sur son téléphone pour les déclarations. Ça peut prévenir de bien des oublis et éviter le stress des dernières minutes. Des astuces similaires pour organiser son temps ?
Cela m’a fait penser à l’importance de garder une routine pour le classement. Si on prend l’habitude chaque semaine d’organiser nos justificatifs, ça devient presque un réflexe. Ça doit aussi réduire le stress quand vient le moment de déclarer, non ?
C’est marrant, j’ai récemment lu que certains recommandent d’utiliser des codes couleur pour classer les documents. C’est visuel et ça peut vraiment aider à retrouver ce qu’on cherche rapidement. Qui a déjà essayé cette méthode ?