Oui, un projet d’achat-revente de CBD peut être envisagé en micro-entreprise, mais la possibilité de vendre dépend d’abord de chaque produit, et le régime doit être évalué au regard du chiffre d’affaires et des coûts. Pour devenir auto-entrepreneur en CBD, commencez par distinguer les catégories de produits, puis déclarez l’activité réelle, estimez ce qui restera après le stock et les cotisations, et contrôlez le fournisseur et le canal de vente avant la première commande. [1]
Les repères à connaître avant de se lancer
- Le Conseil d’État a annulé l’interdiction générale concernant les fleurs et feuilles visées à moins de 0,3 % de THC ; ce seuil ne valide pas tous les produits au CBD. [1]
- Pour les revenus 2026, le seuil micro-fiscal commercial indiqué est de 203 100 € de chiffre d’affaires HT, sous les conditions de période exposées par Service Public. [2]
- Pour la vente de marchandises, le taux de cotisations sociales indiqué en 2026 est de 12,3 % du chiffre d’affaires ; la déclaration reste périodique même sans vente. [3]
- Sous franchise de TVA, l’entreprise ne facture pas la TVA et ne récupère pas celle payée sur ses achats. [2]
- Reliez les documents du fournisseur à la référence et au lot réellement commandés ; une analyse ou un label ne suffit pas, à lui seul, à établir la conformité. [1]
Outil : Simuler les cotisations et le revenu de sa micro-entreprise
Aider le lecteur à tester une hypothèse de chiffre d’affaires avant d’engager des achats.
Outil proposé par Urssaf — Mon-entreprise.
Utiliser le simulateur officiel
Ce module est fourni par l’Urssaf. Son ouverture charge leur service.
Portée et limites
Simulation indicative : conserver les hypothèses et limites affichées par l’Urssaf.
Simulation indicative, qui ne tient pas compte de l’ensemble de la situation.
N’intègre pas la CFE ; les dépenses réelles restent à prendre en compte pour apprécier la viabilité de l’activité.
Quels produits CBD peut-on envisager de vendre ?
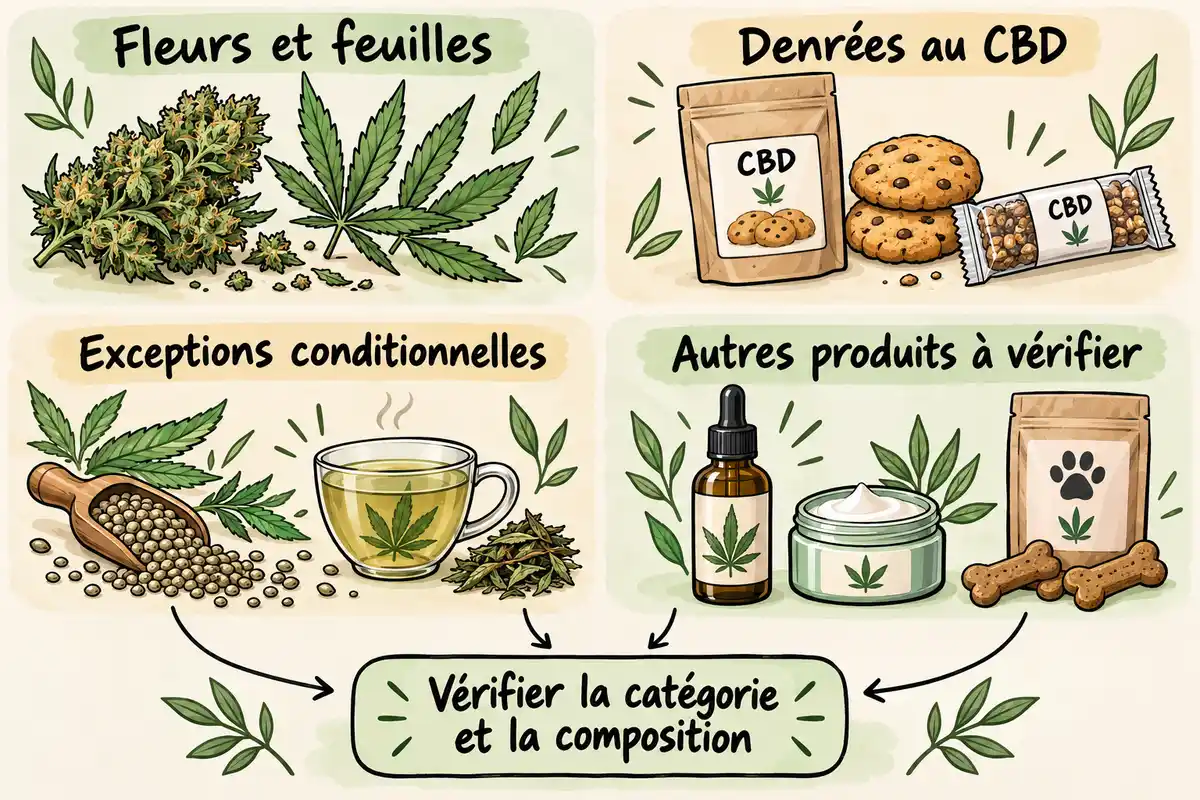
Avant de vendre du cannabidiol, examinez chaque référence selon sa composition et sa destination : le mot « CBD » ne suffit pas à déterminer si sa commercialisation est possible. Les règles documentées diffèrent entre fleurs et feuilles, denrées alimentaires et autres catégories. Il faut donc définir précisément la gamme avant de commander du stock. [1]
Fleurs et feuilles : que dit la décision du Conseil d’État ?
Le Conseil d’État a annulé l’interdiction générale de commercialiser à l’état brut les fleurs et feuilles de variétés dont le taux de THC est inférieur à 0,3 %. Cette décision porte sur les fleurs et feuilles visées et sur cette interdiction générale. Elle ne constitue pas une garantie de conformité pour tout produit fini au CBD : une huile, un cosmétique ou un aliment doit être examiné selon sa propre composition et sa destination. [1]
Denrées au CBD : quelles limites sont documentées ?
Dans sa position du 20 mai 2026, le ministère de l’Agriculture indique que les denrées alimentaires contenant du CBD parmi leurs ingrédients ne sont pas autorisées à la vente dans les conditions décrites, faute de preuve suffisante de leur innocuité et d’autorisation au titre des nouveaux aliments. Il distingue cette situation de celle de certaines graines de chanvre et de leurs dérivés, ainsi que des feuilles destinées exclusivement aux infusions aqueuses. [4]
Ces exceptions sont conditionnelles : les produits concernés doivent respecter les teneurs maximales en THC et ne pas être enrichis en extraits de cannabinoïdes, en THC ou en autres substances visées. Elles ne permettent donc pas de considérer qu’une huile alimentaire contenant du CBD est équivalente à une huile dérivée de graines de chanvre, ni de conclure que toute présentation commerciale est admise. [4]
Huiles, cosmétiques et produits pour animaux : que vérifier avant de les référencer ?
Pour une huile, vérifiez d’abord si elle est destinée à l’alimentation, à un autre usage ou à un usage cosmétique, puis examinez ses ingrédients : une huile alimentaire enrichie en CBD n’est pas la même chose qu’un dérivé de graines de chanvre. La destination affichée ne remplace pas l’examen de la composition réelle. [4]
La fiche de l’Adie signale également des questions d’évaluation et d’autorisation pour les produits destinés aux animaux, sans détailler ici les démarches applicables. Pour les cosmétiques et les autres formes de produits, demandez des éléments propres à chaque référence et faites vérifier leur situation avant référencement. Aucune règle commune permettant d’annoncer une autorisation générale n’est établie pour ces catégories. [5]
Comment déclarer une activité de vente de CBD en micro-entreprise ?
La micro-entreprise peut être envisagée pour un projet d’achat-revente, à condition de décrire l’activité réellement exercée. La création administrative ne valide pas les produits eux-mêmes : clarifiez d’abord les références et leurs conditions de vente, puis déclarez l’activité correspondant à votre projet. [5]
Décrire l’activité au guichet unique
La fiche de l’Adie oriente vers la déclaration de l’activité sur le site de l’INPI. Pour que la démarche reflète le projet, décrivez l’activité et les modes de vente que vous comptez réellement exercer. [5]
- Précisez s’il s’agit d’achat-revente et indiquez les catégories de produits envisagées, sans utiliser une description qui masquerait leur destination réelle.
- Mentionnez les canaux prévus, par exemple un local, la vente en ligne ou une organisation sans stockage direct, s’ils font partie du projet.
- Si vous avez besoin d’aide, la fiche de l’Adie indique que le CFE de la CCI peut être sollicité et que ce service peut être facturé.
Code APE : de quoi dépend son attribution ?
Le code APE dépend du classement de l’activité effectivement décrite et exercée ; le seul mot « CBD » ne permet pas de le prévoir. L’Adie suggère une formulation liée aux produits de bien-être, mais il s’agit d’un conseil, pas d’une garantie de code. Décrivez donc votre activité avec précision et ne construisez pas votre prévisionnel autour d’un code APE supposé. [5]
Le régime micro convient-il à l’économie de l’achat-revente ?
Pour juger si l’achat-revente est viable, séparez quatre éléments : le plafond de chiffre d’affaires du régime micro-fiscal, les cotisations calculées sur les ventes, les règles de TVA et les coûts qui pèsent sur la marge. Les chiffres ci-dessous sont associés à leur année et à leur catégorie ; ils ne donnent pas, à eux seuls, le revenu qui restera au vendeur. [2]
Quel plafond de chiffre d’affaires regarder en 2026 ?
Pour le régime micro-fiscal applicable aux revenus de 2026, Service Public indique un seuil de 203 100 € de chiffre d’affaires hors taxes pour une activité commerciale, à condition que ce chiffre d’affaires n’ait pas dépassé ce montant en 2024 ou en 2025. Ce plafond porte sur les ventes, pas sur le bénéfice ni sur le revenu disponible. Des règles particulières peuvent s’appliquer en cas de création ou d’activité mixte ; la catégorie exacte du projet doit être vérifiée. [2]
Comment les cotisations sont-elles calculées ?
Pour la catégorie « vente de marchandises », la fiche Service Public vérifiée en 2026 indique des cotisations sociales égales à 12,3 % du chiffre d’affaires. Elles sont déclarées et payées à l’Urssaf chaque mois ou trimestre, selon la périodicité choisie. Le pourcentage s’applique au chiffre d’affaires, même si une partie importante des ventes sert à renouveler le stock. Si le versement libératoire est choisi et que ses conditions sont remplies, le taux global indiqué est de 13,3 % ; ce choix ne s’applique pas automatiquement à chaque projet. [3]
TVA et impôt : quels seuils ou forfaits ne pas confondre ?
La franchise de TVA et le plafond micro-fiscal sont deux dispositifs distincts. Pour 2026, Service Public indique, pour le commerce, un seuil de franchise de 85 000 € de chiffre d’affaires de l’année précédente et un seuil majoré de 93 500 €. Le dépassement du seuil majoré entraîne le passage au régime réel de TVA à compter du jour du dépassement. Sous franchise, l’entreprise ne facture pas la TVA à ses clients et ne récupère pas celle payée sur ses achats ; il faut donc en tenir compte dans le coût du stock. [2]
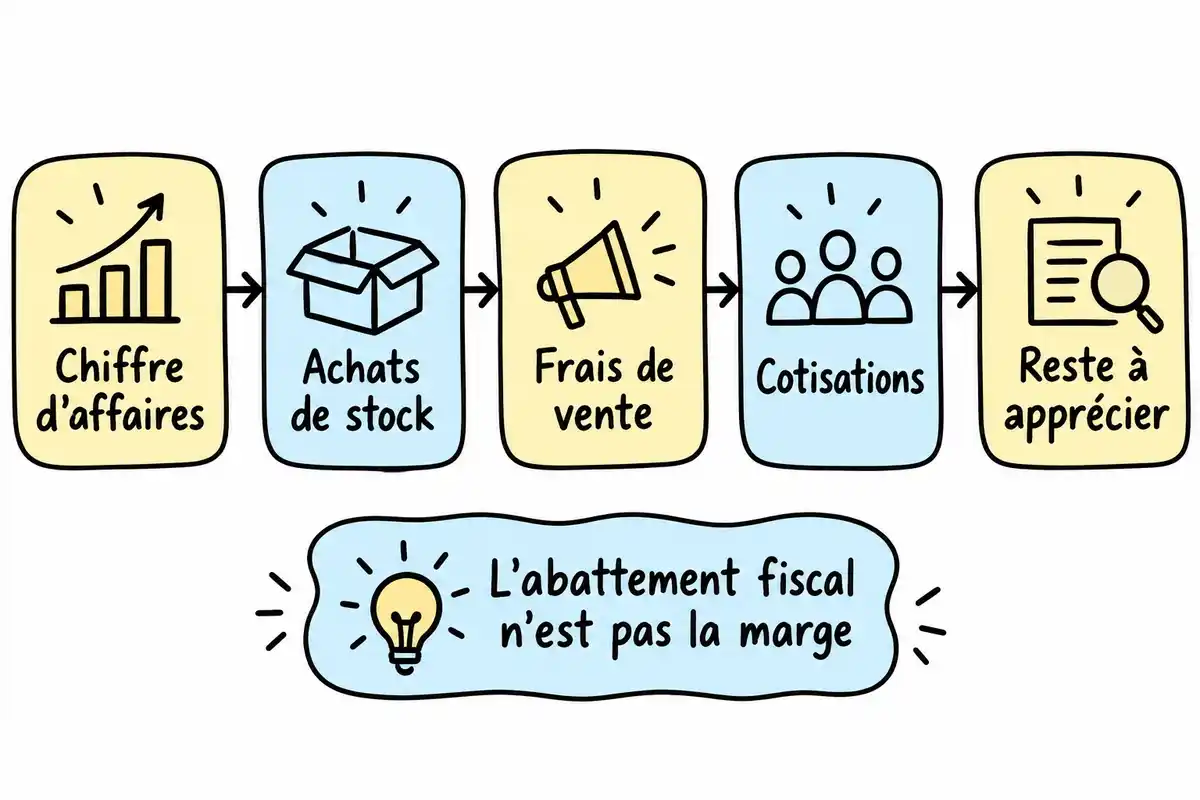
À titre distinct, pour les revenus 2025 déclarés en 2026, la fiche indique un abattement forfaitaire de 71 % pour l’achat-revente relevant de cette catégorie. Cet abattement sert au calcul de la base imposable : il ne représente ni une marge, ni une somme disponible, ni la déduction des dépenses réellement engagées. Dans le régime micro-fiscal BIC décrit, les achats et autres charges réelles ne sont pas déduits individuellement de cette base ; le régime réel peut permettre cette déduction, avec des obligations comptables et déclaratives plus contraignantes. [2]
Comment estimer ce qui reste après l’achat du stock ?
Pour estimer ce qui peut rester, partez du chiffre d’affaires prévisible et retranchez mentalement les achats de stock, les frais de vente et les cotisations. Considérez ensuite séparément l’impôt et les autres charges liés à votre situation. Cette lecture n’est pas le calcul de la base imposable : en micro-fiscal BIC, les dépenses réelles ne viennent pas se déduire une à une de cette base. [2]
Construisez plusieurs hypothèses à partir de vos propres conditions d’achat et de vente : coût d’une commande, quantités réellement écoulables, frais de paiement et d’expédition, retours éventuels, renouvellement du stock et rythme de déclaration des cotisations. Un produit vendu avec une marge apparente peut laisser peu de trésorerie si le stock immobilise les fonds ou si les frais fixes sont élevés. Le simulateur Urssaf — Mon-entreprise peut aider à tester une hypothèse de chiffre d’affaires ; ses résultats restent indicatifs et ne prennent pas en compte l’ensemble de la situation ni la CFE. Les dépenses réelles doivent être examinées à part. [3]
Que vérifier avant la première commande au fournisseur ?
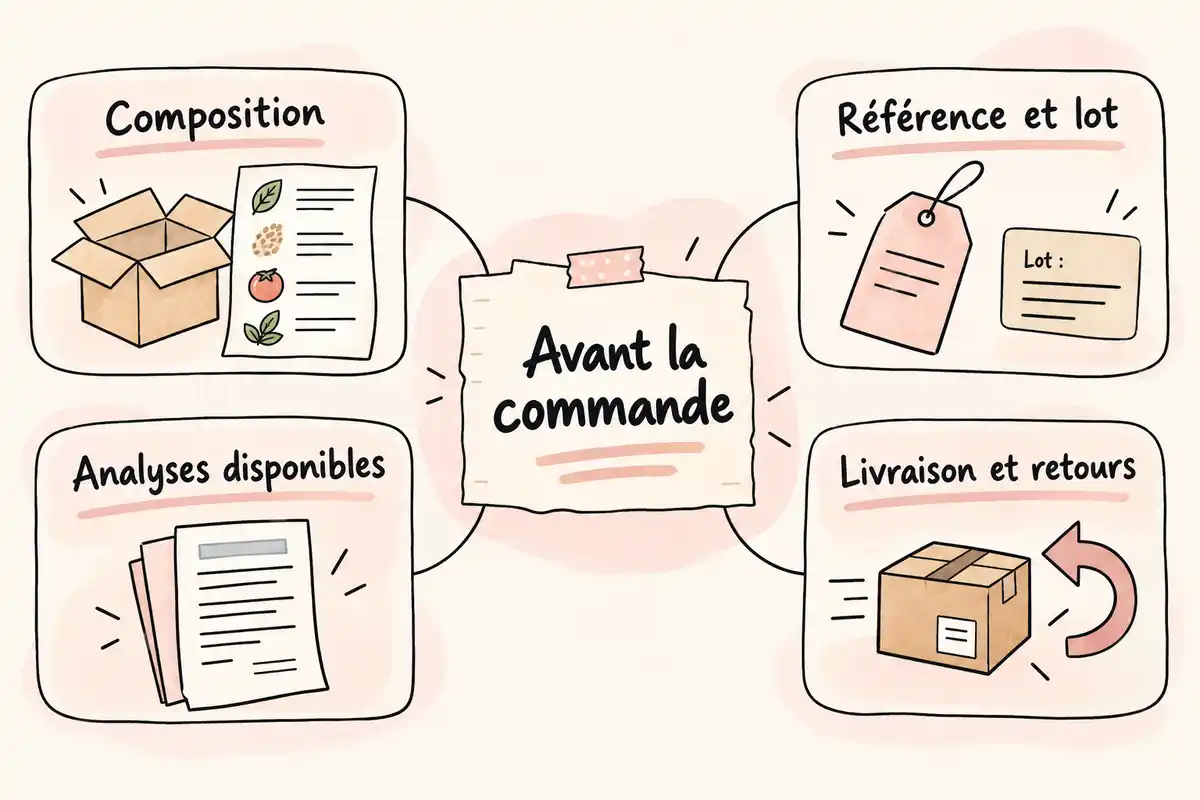
Avant de payer une première commande, vérifiez que vous comprenez la catégorie, la composition et la destination de chaque référence. La même vigilance doit porter sur les pièces associées au produit et au lot : un document utile pour une référence ne prouve pas automatiquement la situation d’une autre. [1]
Quelles pièces rattacher à chaque référence et à chaque lot ?
Demandez au fournisseur des éléments rattachés précisément aux références et aux lots proposés. Cette vérification pratique facilite les échanges et permet de repérer une incohérence avant l’achat, sans constituer à elle seule une certification de conformité.
- Une description de la composition, avec la destination annoncée et les informations disponibles sur les ingrédients.
- L’origine et les éléments de traçabilité permettant de relier les documents au lot concerné.
- Les analyses disponibles pour la référence et le lot envisagés, notamment le certificat d’analyse de laboratoire lorsqu’il existe.
- Les éléments d’étiquetage et les documents transmis avec le produit, à comparer à la référence et à l’usage qui seront effectivement proposés au client.
Contrôlez que le nom du produit, le lot et les informations figurant sur les documents correspondent bien au stock acheté. Une analyse ou un label peut éclairer la discussion avec le fournisseur, mais ne doit pas être traité comme une preuve suffisante à lui seul. Cette liste est une précaution de travail, pas une liste légale exhaustive.
Quelles conditions commerciales examiner avant de payer ?
Avant le paiement, clarifiez les conditions commerciales et la responsabilité de chacun en cas de retard, de produit endommagé ou de désaccord sur le lot reçu.
- Vérifiez l’identité du fournisseur et les informations utiles pour le joindre après la commande.
- Faites préciser les délais, le mode de livraison, les frais et les conditions de réception du stock.
- Lisez les conditions de retour, de remplacement ou de remboursement, notamment si un lot ne correspond pas à la commande.
- Demandez quels documents accompagnent les produits et comment ils sont reliés aux références et aux lots.
- Évaluez la recommandation de l’Adie de privilégier des partenaires locaux et labellisés comme un critère de sélection pratique, sans la confondre avec une garantie juridique ou une preuve suffisante de conformité.
Boutique, vente en ligne ou dropshipping : comment choisir son canal ?
Le choix du canal influe surtout sur la maîtrise du stock, la remise du produit, les paiements, les livraisons et l’assurance. Une boutique physique, un site de vente et le dropshipping n’exposent pas aux mêmes contraintes pratiques ; dans chaque cas, les modalités des partenaires doivent être confirmées avant le lancement. [5]
Boutique : que change la présence d’un local ?
Un local facilite l’accueil du public, mais implique de gérer le stock sur place et les risques liés à l’exploitation du point de vente. L’Adie recommande une responsabilité civile professionnelle et une assurance multirisque, notamment avec un local. Examinez les garanties, les exclusions et la couverture exacte de l’activité auprès de l’assureur : la recommandation ne permet pas de présumer qu’un contrat donné couvrira le CBD ni d’affirmer une obligation générale non établie. [5]
Vente en ligne : que faut-il organiser avant l’ouverture ?
Avant d’ouvrir une boutique en ligne, validez les opérations qui conditionnent réellement chaque vente. Les règles détaillées et l’acceptation du CBD par un prestataire ne doivent pas être présumées.
- Demandez à la solution de paiement si elle accepte l’activité et les références exactes que vous comptez proposer.
- Confirmez que les produits et les destinations d’expédition prévus peuvent être pris en charge par le transporteur retenu.
- Organisez le stockage, la préparation et le suivi des commandes, ainsi que le traitement des livraisons en retard ou des colis perdus.
- Définissez comment vous recevrez et examinerez les retours, et comment les produits concernés seront traités.
Dropshipping : comment garder la maîtrise des produits expédiés ?
Le dropshipping demande de pouvoir contrôler les références et les lots même si le vendeur ne les stocke pas. Avant de choisir cette organisation, obtenez l’accès aux descriptions de composition, aux informations de traçabilité et aux analyses disponibles, et vérifiez qu’elles se rapportent aux lots effectivement expédiés. Faites aussi préciser les délais, la livraison et le traitement des retours.
L’absence de stock chez le vendeur ne dispense pas de vérifier ce qui est proposé aux clients. Si vous ne pouvez pas relier les informations d’un produit au lot expédié ou obtenir une réponse claire sur les incidents et les retours, ce canal vous laisse peu de prise sur des points essentiels à l’activité.
L’ordre des décisions compte : définissez d’abord les produits et leur destination, puis vérifiez les conditions de vente et les documents associés. Déclarez ensuite l’activité réellement exercée, comparez le chiffre d’affaires attendu aux coûts du stock et de fonctionnement, et choisissez un canal dont les paiements, la livraison et l’assurance sont clarifiés. Avant d’engager une commande, confrontez votre projet aux seuils applicables et à vos coûts réels ; ni le régime micro ni un document fournisseur ne valident automatiquement une référence. [1]
Questions fréquentes
Faut-il un diplôme pour ouvrir une boutique de CBD ?
La fiche de l’Adie consacrée à l’ouverture d’une boutique de CBD ne mentionne pas de diplôme ou de certification professionnelle requis pour l’activité qu’elle décrit. Cela ne signifie pas que chaque produit ou toute activité liée au CBD échappe à des obligations particulières : la composition et la destination des références restent à vérifier. [5]
Selon Service Public, aucune cotisation sociale n’est due lorsqu’aucun chiffre d’affaires n’est déclaré, sauf si vous avez opté pour le versement de cotisations minimales. La déclaration périodique à l’Urssaf reste à effectuer, même en l’absence de ventes. [3]
Peut-on présenter un produit CBD comme un traitement ?
Selon la fiche de l’Adie, un produit au CBD ne doit pas être présenté comme ayant une action thérapeutique sans autorisation en tant que médicament. La communication doit donc décrire le produit sans promettre de prévenir ou de traiter un problème de santé. [5]
Une huile au CBD et une huile de graines de chanvre suivent-elles les mêmes règles alimentaires ?
Non, ces produits ne se confondent pas. Le ministère de l’Agriculture indique que les denrées contenant du CBD parmi leurs ingrédients ne sont pas autorisées à la vente dans les conditions qu’il expose. Il distingue certaines graines de chanvre, leurs dérivés et les feuilles destinées exclusivement aux infusions aqueuses, sous conditions, notamment sans enrichissement en extraits de cannabinoïdes. Cette exception ne valide pas toutes les huiles ni toutes les présentations commerciales. [4]
Sources
- [1] CBD : Annulation de l’arrêté interdisant la vente des fleurs et feuilles de cannabis sans propriétés stupéfiantes – Conseil d’État
- [2] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [3] Cotisations sociales d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [4] Des produits illégaux qui doivent être retirés du marché — agriculture.gouv.fr
- [5] Comment ouvrir sa boutique de CBD ? Connaître la réglementation avant de se lancer avec la fiche pratique de l’Adie








C’est intéressant de voir à quel point la certification des fournisseurs est essentielle. Exiger un certificat d’analyse doit vraiment rassurer à la fois l’entrepreneur et le client. Ça donne une belle transparence sur les produits !
Le choix du code APE est un vrai casse-tête ! Avez-vous pensé à la façon dont cela pourrait impacter votre visibilité sur les plateformes d’emploi ou lors de partenariats ? Un bon code pourrait ouvrir des portes inattendues.
Le sujet du sourcing est fascinant ! C’est incroyable de penser qu’un fournisseur pas fiable peut ruiner une réputation en un rien de temps. Avez-vous des astuces pour dénicher ces perles rares sans se faire arnaquer ?
Je me demande si quelqu’un a déjà essayé de vendre des produits CBD en dropshipping. Ça doit être sympa de ne pas gérer de stock, mais comment assurer la qualité des produits expédiés ? Un vrai défi !
Dans le choix du canal de vente, une boutique physique peut vraiment créer un lien direct avec les clients. On peut échanger en personne, c’est un plus pour vendre des produits comme le CBD. Qui a dit que le virtuel était toujours meilleur ?
Un point qui me plaît, c’est que créer une boutique physique permet de vraiment établir un contact avec les clients. Ça doit être gratifiant de les voir réagir directement aux produits. Qui sait, peut-être qu’un bon conseil pourrait faire toute la différence pour eux.
C’est vrai que la traçabilité des produits est hyper importante, surtout avec le CBD. Quand on pense aux conditions d’expédition, qui s’assure que les produits sont bien conformes jusqu’au client final ? Ça doit être un vrai casse-tête logistique.