Un auto-entrepreneur peut parfois conserver sa micro-entreprise française en vivant à l’étranger, mais cela ne se décide pas à partir de la seule adresse de l’entreprise. Il faut examiner séparément la domiciliation, l’accès au régime, la résidence fiscale, les factures et les règles du pays d’accueil. Voici un parcours pour vérifier chaque point avant un départ ou une installation. [1]
Les vérifications à faire en bref
- L’adresse administrative française ne détermine pas à elle seule votre résidence fiscale. [2]
- Une domiciliation est obligatoire pour l’entreprise individuelle et peut être distincte du lieu où vous travaillez. [3]
- L’éligibilité au régime micro, l’option pour le versement libératoire et la résidence fiscale sont des questions séparées. [1]
- Pour une facture internationale, vérifiez l’opération, le pays et le statut du client avant de déterminer TVA, mentions et déclarations.
- Une mission à l’étranger ne garantit pas le maintien de la couverture santé française ; vérifiez vos droits avant le départ.
Peut-on conserver sa micro-entreprise française en vivant à l’étranger ?
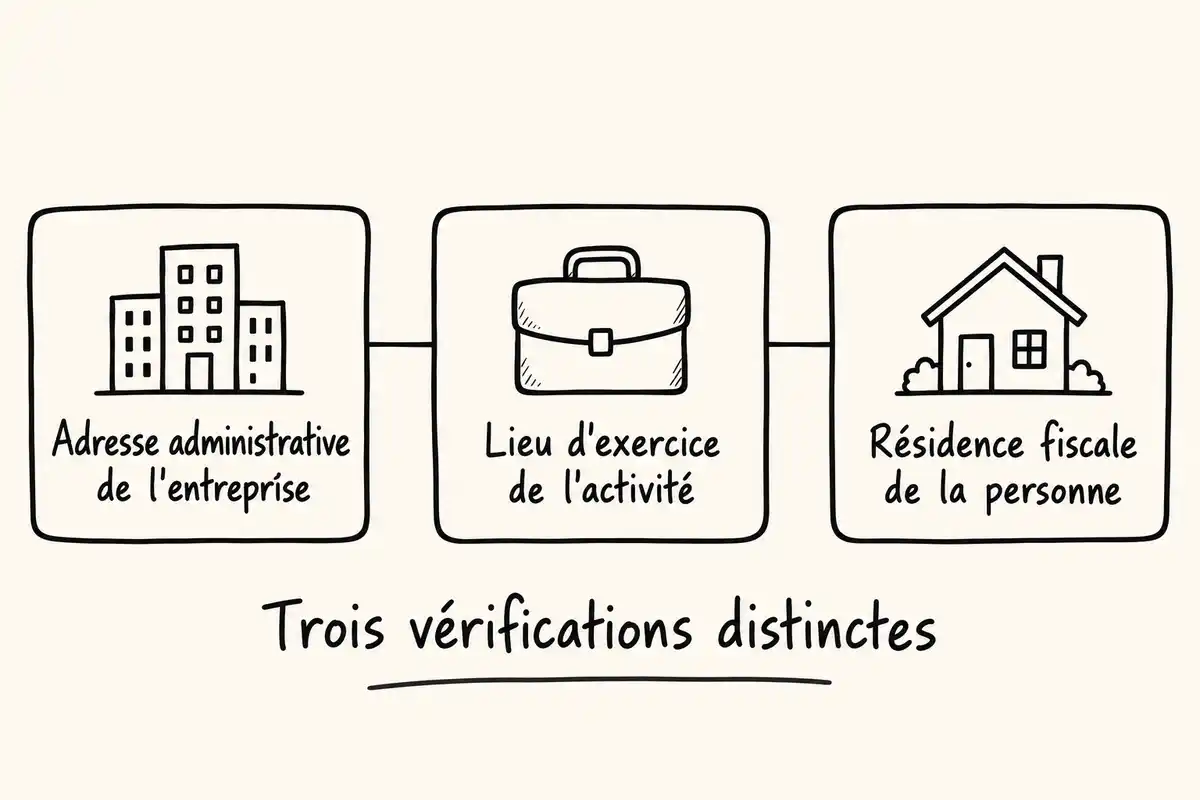
Oui, vivre à l’étranger n’exclut pas nécessairement le maintien d’une micro-entreprise française. Il faut toutefois vérifier séparément l’adresse administrative de l’entreprise, le lieu où vous exercez, votre éligibilité au régime et votre situation fiscale. Les règles du pays d’accueil, notamment pour travailler sur place, comptent aussi. L’accès au régime reconnu pour certaines créations par des non-résidents ne garantit pas à lui seul le maintien d’une entreprise déjà créée après un déménagement. [1]
Ces distinctions sont particulièrement utiles pour un auto-entrepreneur français résidant à l’étranger : elles évitent de confondre une adresse de courrier avec le lieu réel de l’activité ou avec le domicile fiscal.
Quelle adresse de domiciliation prévoir ?
Une entreprise individuelle doit avoir une domiciliation administrative, qui peut être différente du lieu où vous travaillez. Selon les situations, l’adresse du domicile personnel peut être utilisée sous conditions ; un cabinet de domiciliation constitue une autre possibilité générale. Après un départ, ne présumez pas qu’une adresse chez un proche convient : vérifiez les conditions applicables, l’accord nécessaire et la réception effective des courriers officiels. [3]
Régime micro et versement libératoire : deux conditions distinctes
L’accès au régime micro et l’option pour le versement libératoire sont deux questions distinctes. La page fiscale consacrée à la création indique qu’un non-résident peut choisir le régime micro-BIC ou micro-BNC s’il en respecte les conditions. Cette indication porte sur la création et ne tranche pas le maintien d’une entreprise existante après un départ. [1]
L’option fiscale peut elle aussi être accessible à un non-résident sous conditions. Pour l’une d’elles, le revenu fiscal de référence retenu est établi à partir des revenus de source française du foyer. Cela ne fixe pas votre résidence fiscale et ne règle pas l’impôt éventuellement dû dans votre pays d’accueil. Vérifiez les conditions et modalités applicables à votre situation sans vous appuyer sur des seuils anciens. [4]
Où serez-vous résident fiscal et où vos revenus seront-ils imposés ?
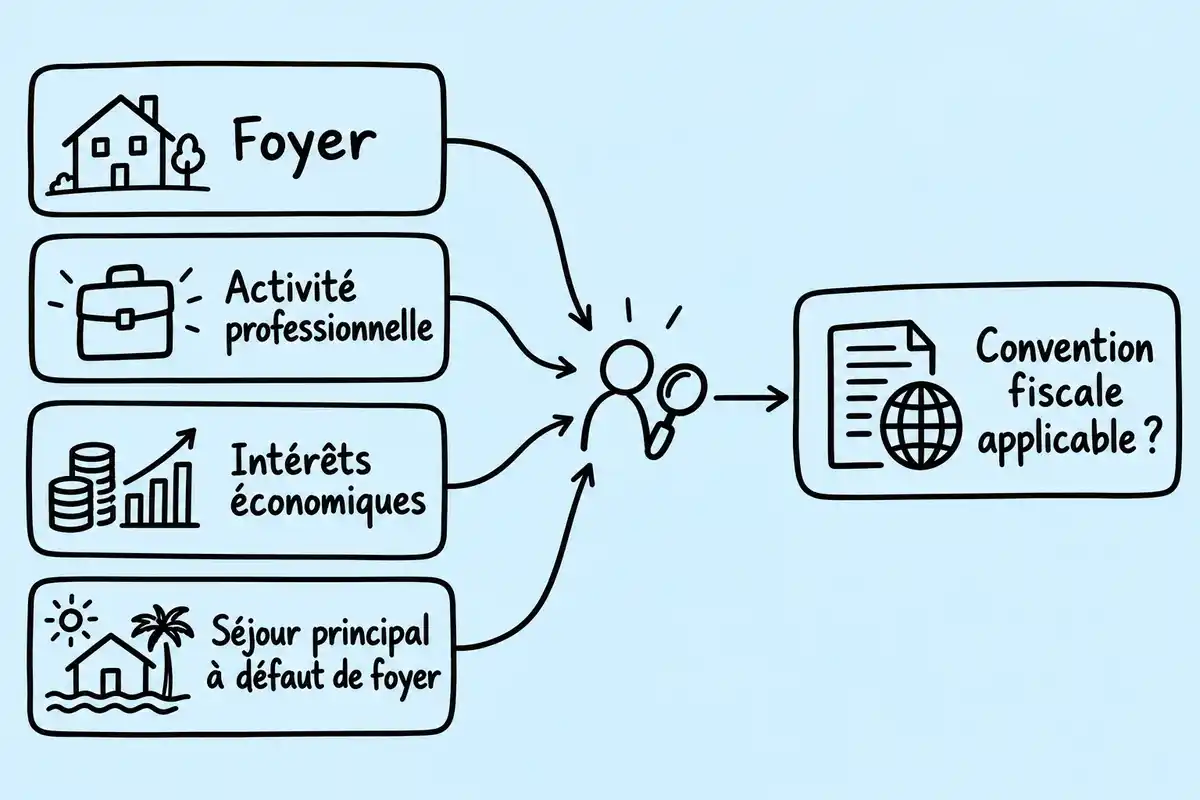
Votre résidence fiscale dépend de votre situation personnelle et des règles des pays concernés, pas de la seule adresse de la micro-entreprise. Commencez par examiner les critères français et ceux du pays d’accueil. Si les deux législations vous considèrent comme résident, il faut ensuite regarder la convention fiscale applicable, puis déterminer le traitement de chaque catégorie de revenus. [2]
Quels faits comptent pour le domicile fiscal en France ?
- Votre foyer : l’administration examine notamment où se trouve votre foyer familial.
- Votre activité professionnelle : l’exercice en France d’une activité non accessoire fait partie des critères.
- Le centre de vos intérêts économiques : il faut apprécier où se situent vos intérêts économiques, sans réduire l’analyse à la provenance d’un seul revenu.
- Le séjour principal : il est pris en compte à défaut de foyer en France. Il ne faut pas transformer ce critère en règle automatique fondée sur un seul décompte de jours.
Une adresse administrative française sert à domicilier l’entreprise ; elle ne suffit pas à établir le domicile fiscal de la personne. Les critères s’apprécient à partir des faits de votre situation. [2]
Comment une convention fiscale intervient-elle en cas de double résidence ?
Une double résidence peut résulter des règles internes de deux pays. Si une convention fiscale entre la France et le pays d’accueil s’applique, ses critères peuvent départager la résidence fiscale. Il faut consulter le texte correspondant à votre pays et à votre situation : sans ces éléments, on ne peut conclure ni à une exonération ni à un crédit d’impôt. [2]
La détermination de la résidence et l’imposition d’un revenu sont deux étapes différentes. Même après avoir établi votre résidence au sens de la convention, vérifiez séparément comment celle-ci traite les revenus concernés.
Quelles obligations françaises vérifier après le départ ?
Après un déménagement, établissez une liste distincte des éléments à contrôler : informations administratives de l’entreprise, déclarations de chiffre d’affaires, cotisations sociales et déclaration fiscale personnelle. Les obligations précises peuvent dépendre de votre situation et du pays ; ne supposez pas qu’elles restent toutes identiques du seul fait que l’entreprise a une adresse en France. [2]
- Contrôler l’adresse administrative déclarée, le lieu réel d’exercice et la réception des courriers.
- Faire vérifier séparément les déclarations de chiffre d’affaires et les cotisations liées à l’activité.
- Déterminer votre résidence fiscale et examiner la déclaration personnelle ainsi que le traitement des revenus de source française.
- Confirmer les règles de protection sociale et les éventuelles démarches auprès des organismes concernés.
Quelles données de l’entreprise faut-il mettre à jour ?
Vérifiez que l’adresse administrative enregistrée correspond à une solution de domiciliation valable pour votre situation, que le courrier peut vous parvenir et que le lieu réel de travail est correctement distingué. La domiciliation administrative peut être différente du lieu d’exercice, mais les conditions particulières applicables après votre départ doivent être confirmées. [3]
Quelles déclarations et cotisations restent dues en France ?
Faites examiner séparément les déclarations de chiffre d’affaires, les cotisations sociales, votre déclaration fiscale personnelle et l’imposition des revenus de source française. La domiciliation de l’entreprise ne permet pas de déduire que toutes les cotisations françaises restent dues dans tous les cas. Votre résidence fiscale, la nature de l’activité et les règles applicables dans le pays d’accueil peuvent modifier l’analyse. [1]
La protection sociale demande une vérification distincte : demandez à l’organisme compétent quelle affiliation et quelle prise en charge s’appliquent selon le pays, la durée et le cadre de votre activité.
Comment préparer ses factures pour des clients en France ou à l’étranger ?
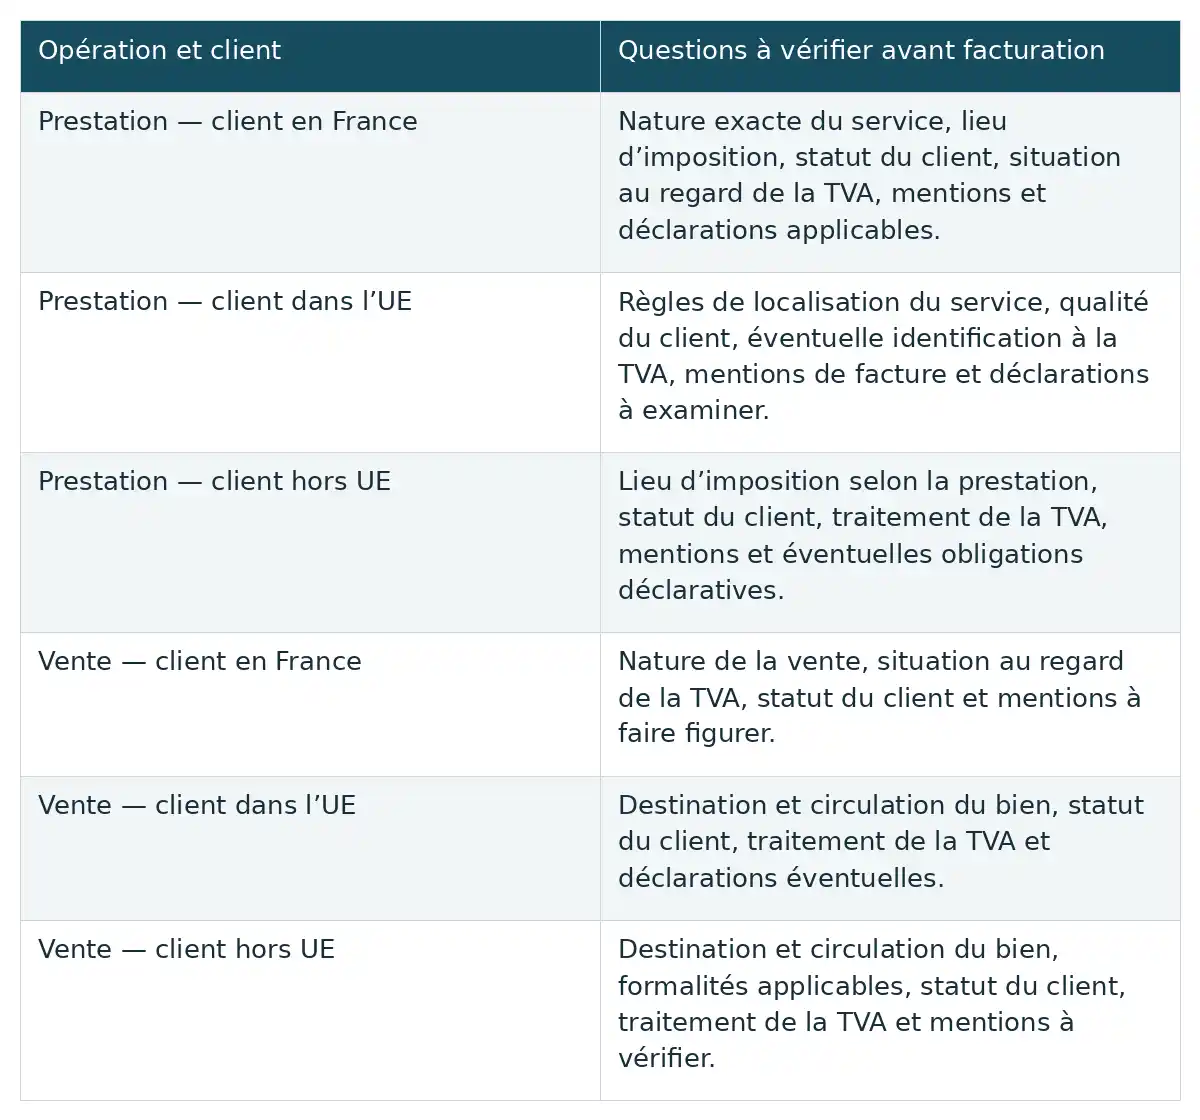
Pour facturer un client en France, dans l’Union européenne ou hors UE, commencez par qualifier l’opération : prestation de services ou vente de biens. Le tableau sert de grille de préparation ; il ne présume ni le lieu d’imposition, ni le traitement de la TVA, ni les mentions ou déclarations applicables.
| Opération et client | Questions à vérifier avant facturation |
|---|---|
| Prestation — client en France | Nature exacte du service, lieu d’imposition, statut du client, situation au regard de la TVA, mentions et déclarations applicables. |
| Prestation — client dans l’UE | Règles de localisation du service, qualité du client, éventuelle identification à la TVA, mentions de facture et déclarations à examiner. |
| Prestation — client hors UE | Lieu d’imposition selon la prestation, statut du client, traitement de la TVA, mentions et éventuelles obligations déclaratives. |
| Vente — client en France | Nature de la vente, situation au regard de la TVA, statut du client et mentions à faire figurer. |
| Vente — client dans l’UE | Destination et circulation du bien, statut du client, traitement de la TVA et déclarations éventuelles. |
| Vente — client hors UE | Destination et circulation du bien, formalités applicables, statut du client, traitement de la TVA et mentions à vérifier. |
Afficher le tableau en image
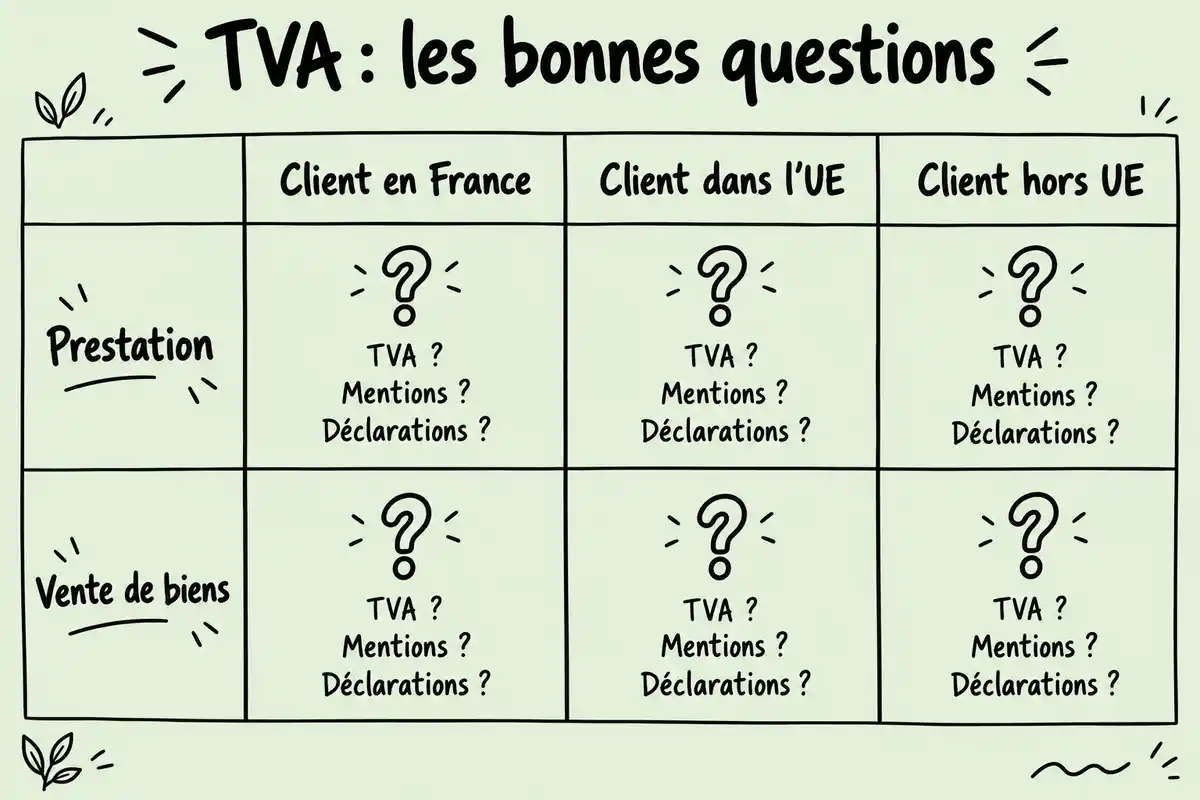
Prestations : quelles questions poser avant d’émettre la facture ?
- Précisez la nature exacte de la prestation et le pays où se trouve le client.
- Vérifiez la qualité du client et les éléments nécessaires pour l’établir.
- Déterminez le lieu d’imposition selon la prestation et la situation concernée.
- Faites confirmer le traitement de la TVA, ainsi que les éventuels numéro, mentions et déclarations requis pour ce cas.
Ventes de biens : quels paramètres changent ?
- Repérez le pays de destination du bien et les éventuelles étapes de sa circulation.
- Établissez le statut du client et les caractéristiques de la vente.
- Faites déterminer le traitement de la TVA au regard de l’opération et de sa destination.
- Vérifiez les mentions de facture et les déclarations éventuellement nécessaires avant l’envoi.
Que vérifier dans le pays d’accueil avant de travailler ?
Avant de travailler depuis l’étranger, distinguez une mission temporaire d’une installation durable : la durée est un élément à examiner, mais ne suffit pas à fixer votre statut ou vos droits. Deux vérifications restent indépendantes : votre affiliation et votre couverture sociale, puis votre droit de séjourner et d’exercer une activité indépendante dans le pays d’accueil.
- Interroger les organismes compétents sur l’affiliation, les soins et les démarches selon le pays, la durée et le cadre de l’activité.
- Vérifier auprès des autorités du pays d’accueil les conditions de séjour et d’exercice indépendant.
- Examiner si l’activité doit aussi être enregistrée localement.
Les droits ouverts dépendent notamment du pays d’accueil, de la durée du séjour, du cadre de l’activité et de votre organisme d’affiliation. Selon la situation, il peut être utile d’examiner un éventuel détachement, une couverture locale ou une assurance complémentaire ; aucune de ces solutions ne doit être présumée acquise.
Avant le départ, demandez aux organismes compétents quelles démarches effectuer, quels soins sont pris en charge et selon quelles conditions. Cette vérification est particulièrement importante pour une mission à l’étranger : un séjour temporaire ne garantit pas, à lui seul, le maintien de la couverture française.
Votre séjour autorise-t-il une activité indépendante sur place ?
La création d’une micro-entreprise en France ne vous donne pas automatiquement le droit de travailler comme indépendant dans le pays où vous séjournez. Avant de commencer, vérifiez les conditions locales de séjour, le droit d’exercer une activité indépendante et, si nécessaire, l’enregistrement de votre activité. Ces règles dépendent du pays et de votre situation.
Avant de partir ou de facturer depuis l’étranger, vérifiez d’abord la domiciliation et l’éligibilité de votre entreprise française. Établissez ensuite les faits pertinents pour votre résidence fiscale et consultez la convention applicable s’il existe un risque de double résidence. Pour chaque facture, contrôlez les paramètres propres à l’opération et au client. Enfin, confirmez votre protection sociale et votre droit d’exercer dans le pays d’accueil. [2]
Questions fréquentes
Une adresse française pour ma micro-entreprise fait-elle de moi un résident fiscal français ?
Non. L’adresse française de domiciliation de votre micro-entreprise ne suffit pas à faire de vous un résident fiscal français. L’administration examine notamment où se trouve votre foyer, où vous exercez votre activité professionnelle principale et où se situe le centre de vos intérêts économiques. Si plusieurs pays vous considèrent comme résident, la convention fiscale entre la France et le pays d’accueil peut départager les règles de résidence. Le traitement de vos revenus doit ensuite être examiné selon cette convention et leur nature. [2]
Puis-je garder ma micro-entreprise française si mon départ devient définitif ?
Pas nécessairement. La durée du départ ne suffit pas à décider si vous pouvez garder votre micro-entreprise. Il faut examiner votre domiciliation, votre éligibilité au régime en France et les règles du pays où vous vous installez : droit de séjour, activité indépendante et éventuel enregistrement local. Une création par un non-résident peut être admise sous conditions, mais cela ne règle pas automatiquement le maintien d’une entreprise déjà créée. [1]
Le versement libératoire règle-t-il aussi l’impôt dû dans mon pays d’accueil ?
Non. Le versement libératoire est une option fiscale française : il ne détermine ni votre résidence fiscale ni les droits d’imposition du pays d’accueil. Vérifiez séparément les conditions d’accès à cette option et la convention fiscale applicable à vos revenus. [4]
Une mission temporaire à l’étranger me permet-elle de conserver ma couverture santé française ?
Pas automatiquement. Votre affiliation et la prise en charge des soins dépendent notamment du pays, de la durée et du cadre de la mission. Avant le départ, vérifiez votre situation auprès des organismes compétents et renseignez-vous sur les droits ouverts dans le pays d’accueil.
Sources
- [1] Je ne suis pas résident français. Je souhaite créer une auto-entreprise en France. Ai-je droit à ce statut ? | impots.gouv.fr
- [2] Suis-je non-résident fiscal ? |impots.gouv.fr
- [3] Domicilier son entreprise individuelle et son activité | Service Public Entreprendre
- [4] BIC – BNC – Champ d’application du versement forfaitaire libératoire de l’impôt sur le revenu (dispositif de… — bofip.impots.gouv.fr








Le choix de la domiciliation est crucial. Personnellement, je trouve l’idée de passer par une société de domiciliation plutôt astucieuse. Ça permet de rester zen tout en gérant son entreprise à distance, non ? C’est un bon compromis pour les nomades.
La question de la domiciliation est super importante. J’aime bien l’idée que l’on peut utiliser le domicile d’un proche pour garder un lien avec la France. Ça peut vraiment aider ceux qui n’ont pas envie de faire trop de paperasse !
C’est intéressant de voir que la domiciliation d’une auto-entreprise peut se faire par le biais d’une société de domiciliation. Ça permet d’alléger le stress administratif tout en continuant à voyager. Des astuces pratiques pour rester serein pendant nos escapades, c’est toujours bon à prendre.
Il est vrai que conserver une adresse en France pour son auto-entreprise peut paraître compliqué. Mais si on envisage de bouger souvent, passer par une société de domiciliation semble être la solution la plus simple pour ne pas perdre son statut, non ?
C’est fou comme la domiciliation peut avoir un impact sur l’entrepreneuriat à l’étranger. Pensez-vous que cela influence aussi la créativité ? Avoir une adresse fixe peut donner un semblant de stabilité, non ?
La question de l’assurance santé est cruciale. Avez-vous déjà pensé à prendre une couverture locale dans le pays où vous allez ? Ça peut éviter pas mal de soucis si les soins nécessaires se présentent.
C’est vrai que la question de l’assurance santé est clé. Cela fait réfléchir sur l’importance d’avoir une bonne couverture, surtout quand on jongle avec plusieurs pays. Peut-être même envisager une assurance internationale pour plus de tranquillité ?
Il est intéressant de noter que la domiciliation peut également influer sur les droits sociaux. Ça pourrait être une bonne idée de s’informer sur les options d’assurances locales qui s’offrent à nous selon le pays d’accueil. Ça pourrait vraiment changer la donne pendant un séjour prolongé.
Je me demande si le fait de travailler à distance depuis l’étranger peut vraiment changer notre perspective sur le travail. Ça doit offrir une liberté incroyable ! Qui sait, cela pourrait même stimuler de nouvelles idées créatives.