Pour modifier une activité ou une adresse, la démarche passe en principe par le Guichet unique ; une option pour un régime réel d’imposition des bénéfices relève, elle, des services des impôts. L’erreur à éviter est de traiter ces opérations comme un seul « changement de statut ». Les conséquences dépendent du changement déclaré : ce guide aide à choisir la bonne voie et à repérer les effets à vérifier. [1]
Les repères à retenir
- L’ajout ou la suppression partielle d’une activité se déclare sur le Guichet unique. [1]
- L’INPI indique un délai général d’un mois pour notifier un changement. [1]
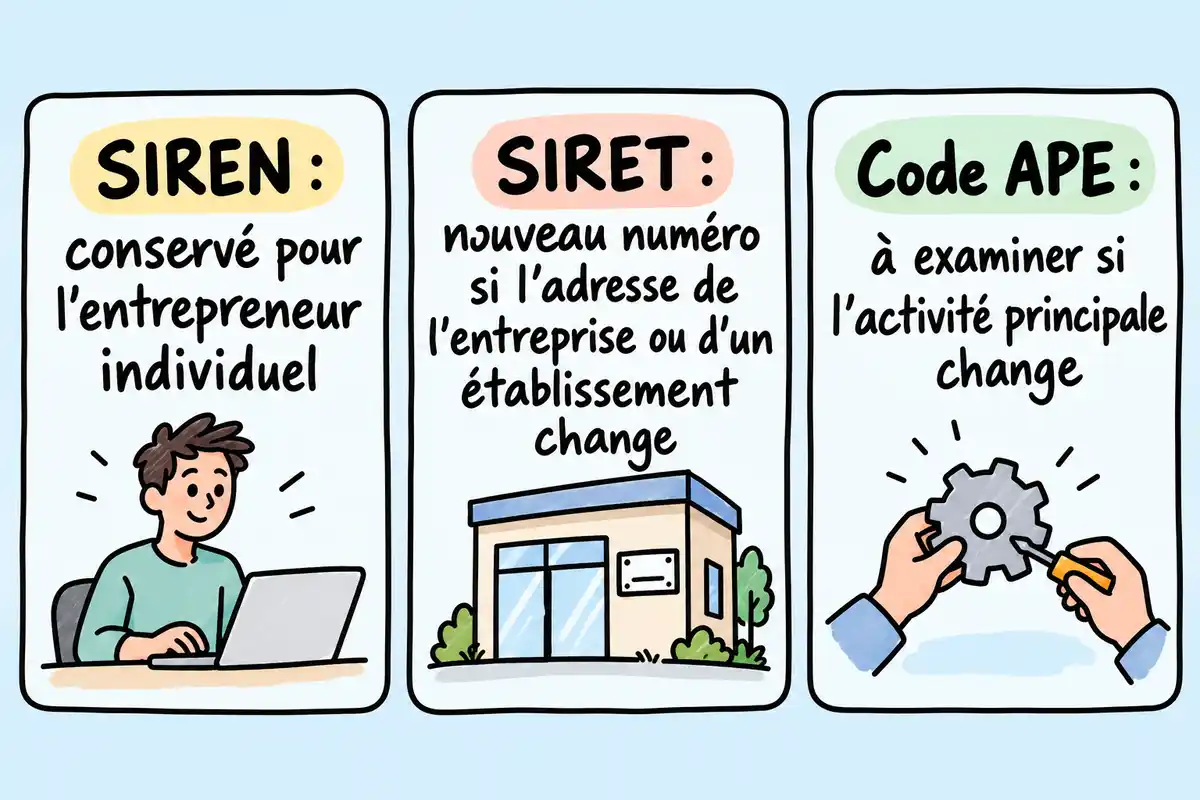
- Pour un entrepreneur individuel, le SIREN reste identique ; un changement d’adresse de l’entreprise ou d’un établissement entraîne un nouveau SIRET. [2]
- Un changement d’activité principale et une erreur de code APE se signalent par des voies différentes. [3]
- L’option pour un régime réel d’imposition des bénéfices se demande auprès des services des impôts. [1]
Comment déclarer un changement ou un ajout d’activité ?
Modifier une activité existante, en ajouter une ou en supprimer une partie sont des changements à déclarer. Pour les changements d’activité concernés, le Guichet unique centralise la déclaration de modification. Il faut d’abord qualifier précisément l’opération : une option fiscale et la création d’une société ne suivent pas nécessairement le même parcours. [1]
Ajouter ou supprimer une activité : quelle modification déclarer ?
L’adjonction d’une activité et la suppression partielle d’une activité existante sont deux changements distincts, tous deux cités par l’INPI parmi les modifications à notifier. Déclarez le changement correspondant sur le Guichet unique. Cette distinction aide à décrire ce qui évolue, sans confondre l’ajout d’une activité avec la disparition d’une partie de l’activité exercée. [1]
Pour préparer votre déclaration, partez de la réalité de l’activité : indiquez si vous commencez une activité supplémentaire ou si vous cessez une partie de celle que vous exerciez. Cette façon de nommer le changement évite de présenter une suppression partielle comme une cessation complète. Elle aide aussi à garder distincte la formalité déclarative des vérifications sociales ou fiscales qui peuvent suivre. [1]
Quand signaler le changement ?
L’INPI donne un délai général d’un mois pour notifier un changement. Les indications disponibles ne ventilent pas ce délai selon qu’il s’agit d’une adjonction ou d’une suppression partielle d’activité ; elles ne permettent donc pas d’attribuer un calendrier distinct à chaque opération. [1]
Ce repère porte sur la notification du changement. Il ne précise ni une date de départ propre à chaque situation, ni les étapes à accomplir pour un cas particulier. Si plusieurs changements interviennent, identifiez-les séparément afin de vérifier les formalités et indications applicables à chacun, sans déduire un délai spécifique que l’INPI ne détaille pas ici. [1]
Comment modifier l’adresse de la micro-entreprise ?
Un changement d’adresse peut concerner le domicile personnel, l’adresse de l’entreprise ou celle d’un établissement. L’INPI cite le changement d’adresse du domicile ainsi que le transfert, l’ouverture et la fermeture d’établissements. Pour orienter la démarche, repérez d’abord quelle adresse change : le nouveau SIRET documenté concerne l’adresse de l’entreprise ou d’un établissement. [2]
Adresse personnelle ou établissement : que déclarer ?
Un changement de domicile personnel ne décrit pas la même opération qu’un transfert, une ouverture ou une fermeture d’établissement. L’INPI mentionne le domicile parmi les changements à notifier, tandis que l’extrait de Service Public ne traite pas séparément ce seul cas. Pour une adresse de l’entreprise ou un établissement, les changements d’adresse se déclarent sur le Guichet unique. Certaines formalités peuvent toutefois relever directement d’autres organismes selon leur nature : le canal ne se déduit pas automatiquement du seul mot « adresse ». [1]
Avant d’engager une formalité, précisez donc l’adresse concernée et le changement intervenu : déménagement du domicile, transfert d’un établissement, ouverture ou fermeture. Ces situations sont proches dans le langage courant, mais elles ne désignent pas la même modification. Cette distinction est particulièrement utile pour ne pas attribuer au seul changement d’adresse personnelle la conséquence sur le SIRET décrite pour l’adresse de l’entreprise ou d’un établissement. [2]
Quel numéro change après un transfert d’adresse ?
Pour un entrepreneur individuel, le SIREN reste le même après un changement d’adresse. En revanche, lorsque l’adresse de l’entreprise ou de l’un de ses établissements change, le SIRET change : après la déclaration au Guichet unique, un nouveau numéro est transmis. Cette conséquence ne doit pas être étendue au seul changement d’activité, pour lequel la règle sur le SIRET n’est pas précisée. [2]
Ces deux numéros n’identifient pas la même chose : le SIREN désigne l’entreprise individuelle, tandis que le SIRET identifie chacun de ses établissements. Il est donc possible de garder le même SIREN tout en recevant un nouveau SIRET lorsque l’adresse de l’entreprise ou d’un établissement change. Pour un changement d’activité sans changement d’adresse, ne tirez pas de conclusion sur le SIRET à partir de cette règle. [2]
Quels effets vérifier après une modification d’activité ?
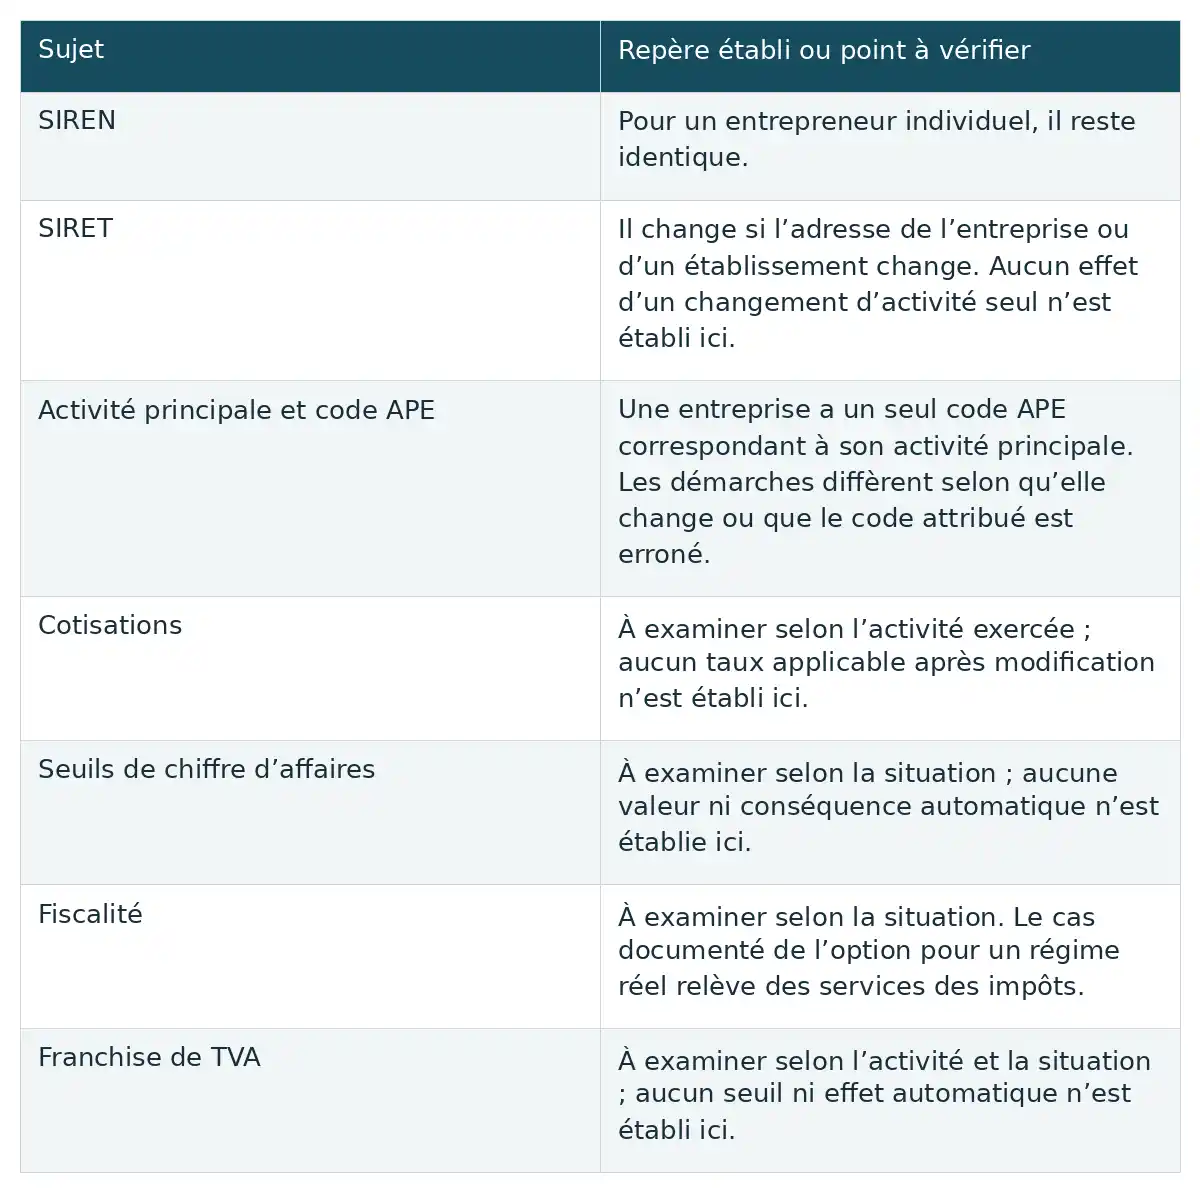
Après une modification, distinguez les identifiants administratifs des paramètres sociaux et fiscaux à examiner. Le tableau sépare les repères établis des points dont l’effet dépend de la situation ou qui ne sont pas chiffrés ici. [2]
| Sujet | Repère établi ou point à vérifier |
|---|---|
| SIREN | Pour un entrepreneur individuel, il reste identique. |
| SIRET | Il change si l’adresse de l’entreprise ou d’un établissement change. Aucun effet d’un changement d’activité seul n’est établi ici. |
| Activité principale et code APE | Une entreprise a un seul code APE correspondant à son activité principale. Les démarches diffèrent selon qu’elle change ou que le code attribué est erroné. |
| Cotisations | À examiner selon l’activité exercée ; aucun taux applicable après modification n’est établi ici. |
| Seuils de chiffre d’affaires | À examiner selon la situation ; aucune valeur ni conséquence automatique n’est établie ici. |
| Fiscalité | À examiner selon la situation. Le cas documenté de l’option pour un régime réel relève des services des impôts. |
| Franchise de TVA | À examiner selon l’activité et la situation ; aucun seuil ni effet automatique n’est établi ici. |
Afficher le tableau en image
Quand le code APE peut-il changer ?
Le code APE peut changer lorsque l’activité principale change : l’entreprise ne dispose que d’un code correspondant à cette activité. Dans ce cas, la demande de modification passe par le Guichet unique. Si l’activité principale n’a pas changé mais que le code attribué est erroné, le signalement s’adresse à l’Insee. Service Public précise que le code APE n’a pas de valeur juridique ; il ne faut donc pas en déduire automatiquement un taux de cotisations ou un seuil. [3]
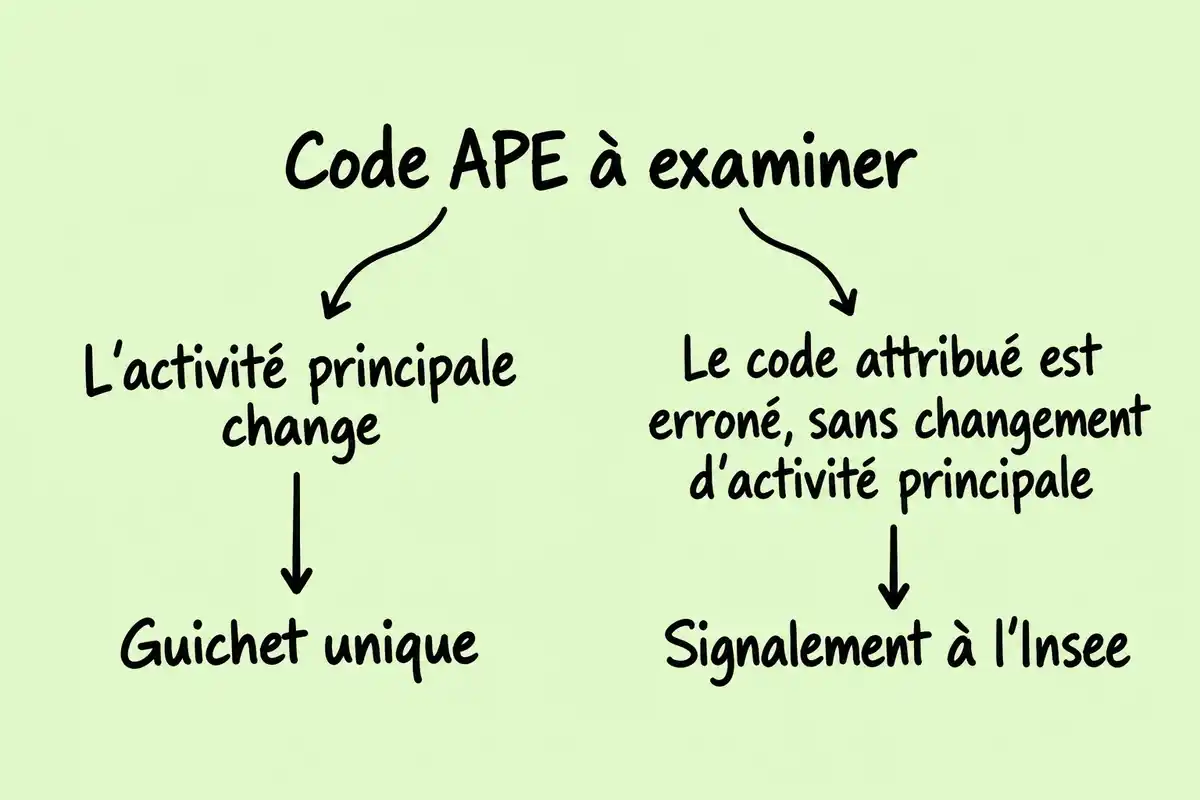
Le point de départ est de vérifier si l’activité principale elle-même a évolué. Si oui, la démarche concerne la mise à jour du code correspondant à cette activité. Si elle n’a pas changé et que seule l’attribution paraît incorrecte, il s’agit d’un signalement à l’Insee. Garder ces deux cas séparés évite de confondre une modification de l’activité réelle avec la correction d’une erreur de codification. [3]
Quels paramètres sociaux et fiscaux examiner ?
Une modification d’activité invite à vérifier les paramètres sociaux et fiscaux liés à l’activité réellement exercée. Les éléments ci-dessous sont des sujets à examiner, pas des effets automatiques de la modification.
- Les cotisations applicables à l’activité exercée.
- Les seuils de chiffre d’affaires pertinents pour la situation.
- Le régime fiscal, notamment si une option pour un régime réel est envisagée.
- La franchise de TVA et les seuils à vérifier selon l’activité. Aucun montant ni effet automatique n’est établi ici.
Pour faire ces vérifications, distinguez le changement déclaré des conséquences qui peuvent dépendre de votre activité et de votre situation. Le code APE, à lui seul, ne fixe pas dans les éléments établis ici un taux de cotisations ou un seuil. Si une question concerne plusieurs activités, examinez les règles applicables à la situation réelle plutôt que de supposer qu’une modification administrative entraîne automatiquement un changement identique sur tous ces paramètres. [3]
Modifier sa micro-entreprise ou changer de régime : quelle démarche ?
Une déclaration de modification, une option fiscale et la création d’une société correspondent à trois projets différents. Le canal dépend de la démarche précise : les changements d’activité se déclarent sur le Guichet unique, tandis que le cas documenté de l’option pour un régime réel d’imposition des bénéfices relève des services des impôts. [1]
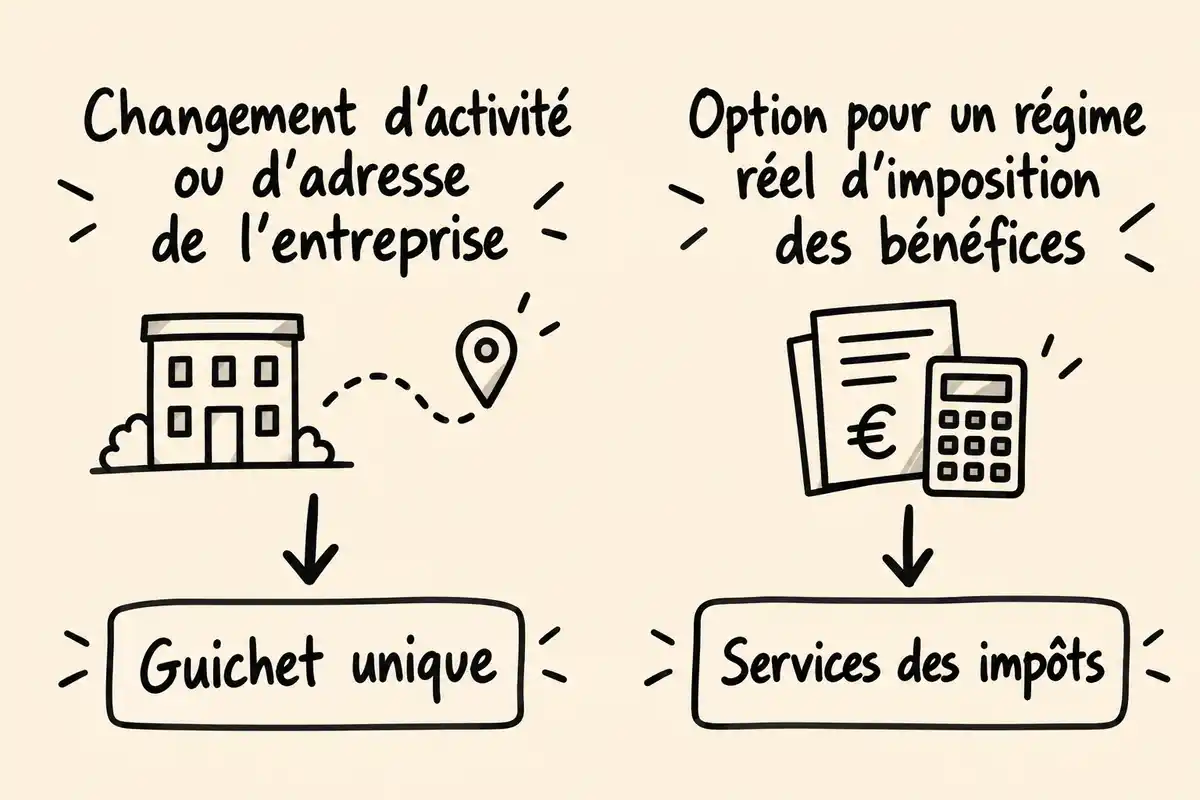
La question à se poser est donc : souhaitez-vous déclarer une évolution de votre activité ou de votre adresse, choisir un autre régime d’imposition des bénéfices, ou constituer une société ? Le premier cas relève d’une formalité de modification lorsque le changement est concerné ; le deuxième suit la voie fiscale décrite ci-dessous. Le troisième constitue un projet distinct dont les étapes ne sont pas détaillées ici. [1]
Quand l’option fiscale relève-t-elle des impôts ?
Pour renoncer au régime micro et opter pour un régime réel d’imposition des bénéfices, l’INPI indique une démarche auprès des services des impôts, sans formalité de modification sur le Guichet unique. Si l’option doit prendre effet au 1er janvier de l’année suivante, elle doit être faite avant le 30 septembre de l’année en cours. Cette échéance concerne ce cas précis ; elle ne décrit pas toutes les sorties possibles du régime micro. [1]
Cette distinction est utile lorsque la demande porte sur l’imposition des bénéfices plutôt que sur l’ajout, la suppression ou la modification d’une activité. L’échéance du 30 septembre est liée à une prise d’effet au 1er janvier suivant : elle ne doit pas être reprise comme date limite générale pour une modification d’activité ou d’adresse. Pour toute autre situation de sortie du régime micro, les indications disponibles ne décrivent pas la procédure. [1]
La création d’une société est-elle une simple modification ?
Créer une société est un projet distinct de la modification d’une entreprise individuelle : les éléments disponibles ne permettent pas d’en détailler les formalités. Si une société existe déjà et que son activité change, une modification de son objet social peut aussi être nécessaire. Il convient donc de ne pas traiter ces situations comme une simple déclaration de changement d’activité de micro-entrepreneur. [3]
La différence tient à la nature du projet : déclarer une évolution dans une micro-entreprise existante ne constitue pas, à elle seule, la création d’une nouvelle société. À l’inverse, une société déjà constituée possède un objet social, qui peut devoir être modifié si son activité évolue. Ces repères permettent de classer la démarche, sans préjuger des formalités de création ou de changement de forme juridique. [3]
Avant toute démarche, nommez précisément le changement : activité, adresse, option fiscale ou projet de société. Utilisez le canal correspondant au cas documenté, puis vérifiez les paramètres sociaux et fiscaux utiles à votre situation sans déduire un effet automatique du seul code APE ou d’un changement d’activité. Pour un changement d’adresse de l’entreprise ou d’un établissement, le SIREN de l’entrepreneur individuel reste identique et un nouveau SIRET est transmis. [1]
Questions fréquentes
Faut-il déclarer la suppression d’une activité secondaire ?
Oui. L’INPI cite la suppression partielle d’activité parmi les changements à notifier. Déclarez la modification sur le Guichet unique. Le délai général indiqué par l’INPI est d’un mois, mais aucun délai propre à cette opération ni aucune pièce particulière ne sont précisés ici. [1]
Un déménagement change-t-il le numéro SIREN ?
Pour un entrepreneur individuel, le SIREN reste identique. Si l’adresse de l’entreprise ou d’un établissement change, un nouveau SIRET est transmis après la déclaration sur le Guichet unique. Cette règle vise un changement d’adresse de l’entreprise ou de l’établissement, pas le seul changement d’adresse personnelle. [2]
Un nouveau code APE fixe-t-il les cotisations de la micro-entreprise ?
Non, le code APE désigne l’activité principale et n’a pas de valeur juridique selon Service Public. Il ne permet pas, à lui seul, de déduire un taux de cotisations ou un seuil applicable à la micro-entreprise. [3]
L’option pour un régime réel d’imposition se déclare-t-elle sur le Guichet unique ?
Pour renoncer au régime micro au profit d’un régime réel d’imposition des bénéfices, l’INPI indique qu’il faut s’adresser aux services des impôts, sans formalité de modification sur le Guichet unique. Pour une prise d’effet au 1er janvier de l’année suivante, la démarche doit être faite avant le 30 septembre de l’année en cours. [1]








Modifier son statut d’auto-entrepreneur, c’est comme ajuster les fils d’un tissu. Cela garantit une belle harmonie dans son activité créative.
Cet article est super utile ! J’ai appris plein de choses sur la modification de mon statut d’auto-entrepreneur. Les étapes sont claires et ça donne vraiment envie de rester en règle. Merci pour ces conseils pratiques, ça va m’aider à y voir plus clair !
J’ai remarqué que le changement d’adresse peut vraiment avoir un impact sur la CFE. C’est le genre de détail auquel on ne pense pas toujours. Ça vaut le coup de vérifier les taux de la nouvelle mairie pour ne pas avoir de mauvaises surprises.
Je trouve intéressant de voir comment un déménagement peut affecter tant de choses pour un auto-entrepreneur. Ça fait réfléchir sur l’importance d’être organisé dans sa paperasse. Avez-vous des astuces pour garder tout ça en ordre ?
L’importance de prévenir les risques d’illégalité lorsque vous changez d’activité est un super point. Pour les entrepreneurs, une bonne gestion de la paperasse est vraiment comme un bon filet de sécurité. Cela évite les sueurs froides au moment des facturations.
L’idée de vérifier les taux de la mairie lors d’un changement d’adresse est cruciale. Ça fait réfléchir : une simple mise à jour peut impacter les finances. D’ailleurs, est-ce qu’il y a des ressources pour comparer ces taux facilement ?
Changer de statut et de types d’activités, ça modifie tout, y compris la comptabilité ! Ça doit être un vrai casse-tête parfois. Une bonne application de gestion comptable pourrait vraiment faire la différence pour se simplifier la vie. Vous avez des recommandations ?
C’est vrai que les démarches peuvent être décourageantes. Ça pourrait être pratique d’avoir un calendrier simple pour se souvenir des délais de déclaration selon le type de changement. Est-ce qu’il existe déjà des outils pour ça ?
Le côté administratif peut être si déroutant. Je me demande si une checklist simple des démarches à suivre pour chaque type de changement existe déjà. Cela pourrait vraiment aider à éviter les erreurs.
C’est intéressant de noter que même un simple changement d’activité peut nécessiter une attention particulière sur les formalités à suivre. Avez-vous pensé à l’impact que cela pourrait avoir sur votre réseau ? Ça peut être l’occasion de renouveler certains contacts.