Le délai pour obtenir un chèque de banque dépend de la banque et du mode de remise. La finance pour tous évoque une disponibilité généralement sous 48 heures, mais ce repère n’est pas garanti et ne couvre pas nécessairement un envoi postal. Le retrait au guichet, la réception à domicile et le crédit des fonds après dépôt sont trois étapes distinctes ; voici ce qu’il faut vérifier pour chacune. [1]
Les repères à retenir
- La finance pour tous évoque une disponibilité généralement sous 48 heures, sans en faire une garantie. [1]
- La Caisse d’Epargne ne chiffre pas le délai de préparation avant la remise au guichet. [2]
- BoursoBank annonce un jour ouvré avant 16 h ou deux après, hors transport postal. [3]
- Le délai d’obtention ne permet pas de connaître celui du crédit des fonds après dépôt.
- Le blocage de la provision et les frais dépendent des conditions de la banque et du compte. [1]
Quel délai prévoir pour obtenir un chèque de banque ?
Le délai pour obtenir un chèque de banque dépend de l’établissement et du mode de remise. La finance pour tous indique qu’il est généralement disponible sous 48 heures, à titre de repère et sans garantie pour chaque banque ou situation. Une demande au guichet, un envoi à domicile et le crédit des fonds au bénéficiaire correspondent à des étapes distinctes : leurs délais ne se confondent pas. [1]
Pour prévoir votre démarche, demandez à la banque le délai applicable à votre compte et au mode de remise choisi. Si le paiement est lié à une vente ou à une échéance, ne vous appuyez pas sur le seul repère des 48 heures : il ne précise pas le temps de préparation selon les établissements ni un éventuel acheminement postal. [1]
La demande suppose généralement de connaître à l’avance le montant exact et le bénéficiaire. Préparez ces éléments avant de contacter votre conseiller ou de saisir une commande à distance ; cela vous aidera aussi à vérifier que la procédure décrite correspond bien à votre type de compte. [2]
Pour caler le paiement, demandez à la banque à quel moment le délai commence : à la validation de la demande, après le débit ou le blocage de la provision, ou lors de la préparation du chèque. Vérifiez aussi le mode de remise retenu et l’adresse si le document doit être envoyé. Ces précisions permettent de distinguer le temps de traitement bancaire du temps de transport, sans supposer que l’un ou l’autre est inclus dans le repère général des 48 heures. [1]
Comment le mode de remise change-t-il le délai ?
Les modalités documentées varient selon l’établissement : la Caisse d’Epargne décrit une remise au guichet pour certains clients et services, tandis que BoursoBank publie des délais d’envoi à domicile. Ces exemples éclairent deux parcours précis ; ils ne permettent pas de comparer les banques en général. [3]
Que sait-on du retrait au guichet ?
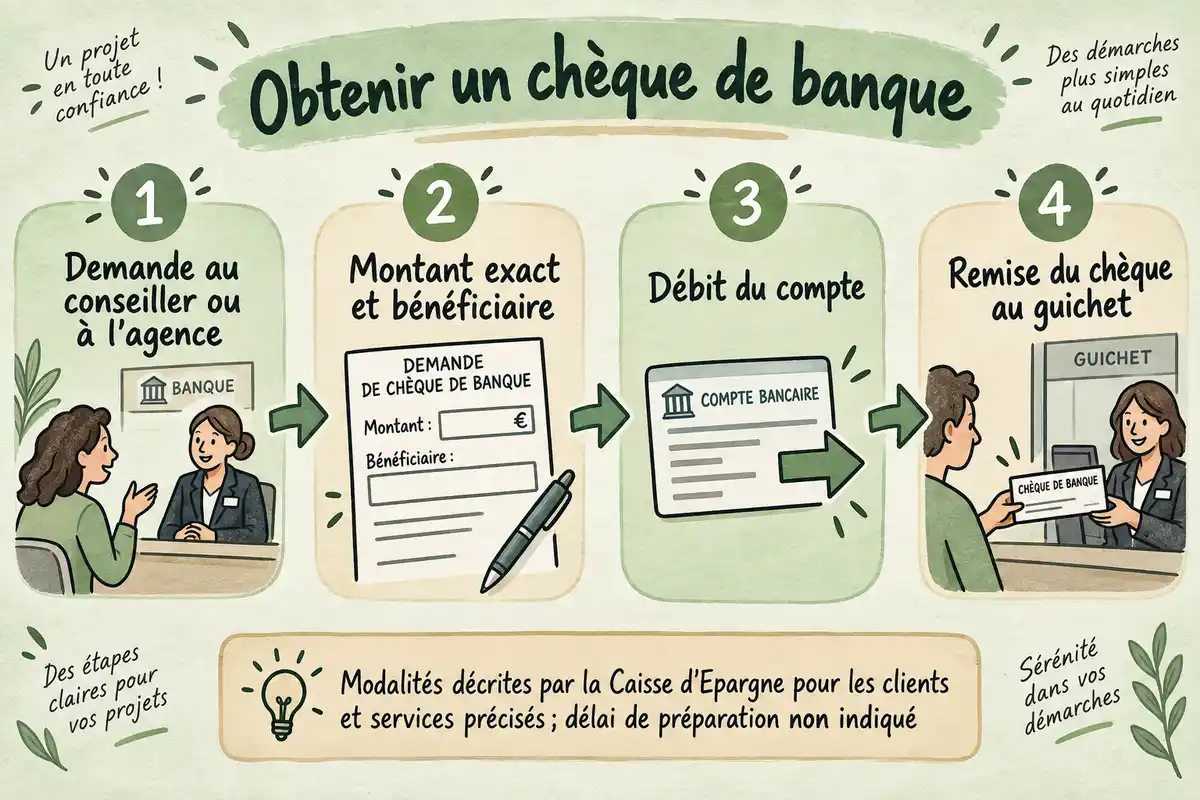
La Caisse d’Epargne ne donne pas de délai de préparation permettant de confirmer un retrait immédiat. Pour les clients particuliers et entrepreneurs individuels équipés des services de banque à distance mentionnés, la demande passe par le conseiller ou l’agence, avec le montant exact et le nom du bénéficiaire ; le compte est débité avant que le chèque soit remis au guichet. Le délai entre la demande et cette remise reste à vérifier auprès de l’agence. [2]
Lors de votre appel, demandez à partir de quand le chèque pourra être retiré et si une démarche préalable est nécessaire. Vérifiez également les pièces ou informations à fournir et les frais éventuels pour votre compte. Le fait que le chèque soit remis au guichet décrit le lieu de remise, mais ne renseigne pas sur le temps de préparation. [2]
Quels délais sont annoncés pour une commande à domicile ?
Pour une commande à domicile, BoursoBank annonce un jour ouvré avant 16 h et deux jours ouvrés après 16 h, selon les conditions de sa notice. Ce sont des délais d’envoi qui excluent l’acheminement postal : ils ne donnent pas le temps total jusqu’à la réception par le destinataire. [3]
La notice de BoursoBank précise aussi que l’envoi se fait en lettre simple pour un montant inférieur à 5 000 € et en recommandé au-delà. Ces modalités sont propres à l’offre décrite ; elles ne doivent pas être appliquées à une autre banque ou à une commande en agence. [3]
Comme la durée du transport postal n’est pas indiquée, on ne peut pas convertir le délai d’envoi en date certaine de livraison. La même limite empêche de calculer l’effet d’un week-end ou d’un jour férié sur la réception. Si le chèque doit parvenir avant une date donnée, commandez avec une marge adaptée et demandez à la banque quelles options et quels délais s’appliquent à votre envoi. [3]
Avant de valider une commande à distance, faites préciser ce que recouvre le délai annoncé : la prise en compte de la demande, la préparation ou le départ de l’envoi. Confirmez également l’adresse de réception et la personne à laquelle le courrier sera remis, en particulier si le montant entraîne un mode d’expédition particulier. Ces vérifications facilitent l’organisation, mais ne permettent pas de calculer le temps postal lorsqu’il n’est pas communiqué. [3]
Obtention et encaissement : deux délais différents
Obtenir le chèque et disposer des fonds après son dépôt sont deux délais différents. Le premier concerne son émission puis sa remise au demandeur ; le second commence lorsque le bénéficiaire dépose le chèque et dépend ensuite du traitement de ce dépôt par sa banque. La durée avant le crédit effectif des fonds n’est pas chiffrée ici.
Le bénéficiaire ne doit donc pas considérer la remise du chèque comme une confirmation que l’argent est déjà crédité ou disponible. Pour organiser une transaction, distinguez la date à laquelle le demandeur reçoit le titre de celle à laquelle le paiement est effectivement porté au compte du bénéficiaire.
Après le dépôt, le bénéficiaire peut demander à sa banque le délai de traitement applicable et les modalités de consultation du crédit. La banque du demandeur, de son côté, peut confirmer le délai d’émission ou de remise. Ces questions portent sur deux étapes différentes et doivent être vérifiées séparément.
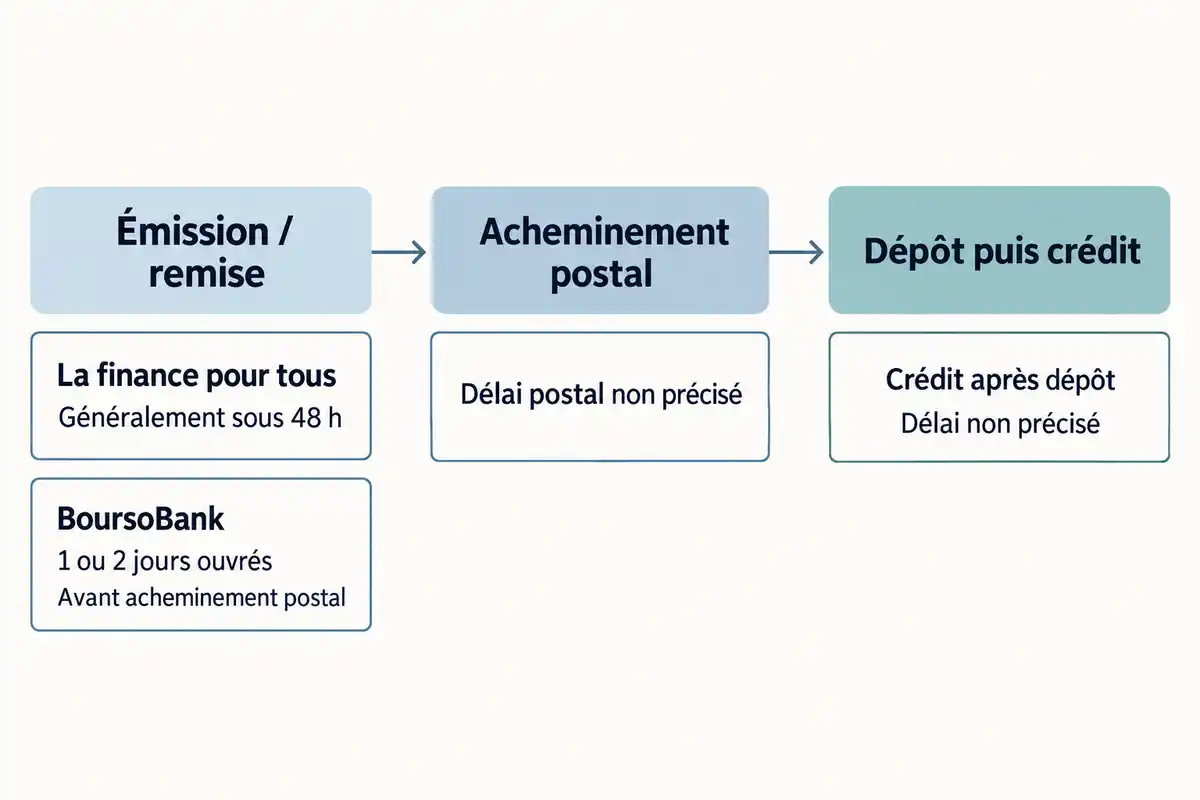
Dans une vente, les deux parties peuvent donc convenir à l’avance de ce qui marque le paiement pour leur organisation : la remise du chèque, son dépôt ou la confirmation du crédit sur le compte. Cette distinction évite de confondre le document reçu avec des fonds déjà visibles et utilisables. Pour connaître le traitement du dépôt concret, le bénéficiaire doit s’adresser à sa propre banque, qui pourra préciser les étapes applicables à son compte.
Provision et frais : que vérifier avant la commande ?
Avant la commande, vérifiez à la fois le moment où la somme est mobilisée et les frais liés à l’émission. La finance pour tous indique qu’une somme est bloquée sur le compte lorsque le chèque est disponible. La Caisse d’Epargne décrit, pour les clients et services précisés dans sa FAQ, un débit du montant avant la préparation du chèque : blocage et débit préalable ne sont pas des descriptions interchangeables, et ces modalités ne valent pas pour toutes les banques. [2]
Pour les frais, La finance pour tous rapporte une fourchette de 5 à 25 € selon les réseaux et signale que certaines banques en ligne proposent le service gratuitement. Ces montants sont des indications générales rapportées, pas une grille tarifaire actuelle applicable à votre compte. BoursoBank annonce la gratuité dans les conditions de sa notice ; cela ne permet pas de conclure que toutes les banques en ligne offrent le service sans frais. [1]
Au moment de demander le chèque, consultez le tarif de votre banque et demandez quand la provision sera bloquée ou débitée. Faites préciser le coût éventuel de l’émission et les conditions propres à votre compte, car le montant et le traitement peuvent différer selon l’établissement et la modalité retenue. [1]
Pour obtenir une réponse exploitable, posez des questions séparées : quel montant sera mobilisé, à quelle étape, et quel tarif sera appliqué à votre compte ? Si la banque annonce un service gratuit, vérifiez que cette gratuité concerne bien le type de demande et de compte envisagé. Conservez le récapitulatif de la commande et du tarif communiqué afin de pouvoir retrouver les conditions annoncées au moment de la démarche. [1]
Pour éviter une mauvaise surprise, vérifiez auprès de votre banque le délai de préparation correspondant à votre mode de remise, les jours ouvrés pris en compte et les conditions de provision et de frais. En cas d’envoi, demandez aussi ce qui est connu du transport postal. Enfin, distinguez la réception du chèque par son demandeur du crédit des fonds au bénéficiaire : ce dernier délai doit être confirmé séparément auprès de la banque où le chèque sera déposé. [1]
Questions fréquentes
Combien de temps faut-il pour obtenir un chèque de banque ?
La finance pour tous indique qu’un chèque de banque est généralement disponible sous 48 heures. C’est un repère indicatif, pas un délai garanti : il ne précise ni la banque concernée, ni le mode de remise, ni l’éventuel temps d’expédition. [1]
Peut-on retirer un chèque de banque immédiatement en agence ?
Pas nécessairement. Pour les clients et les services décrits par la Caisse d’Epargne, la demande se fait auprès du conseiller ou de l’agence ; le compte est débité avant la remise du chèque au guichet. L’extrait ne précise pas le délai de préparation. Contactez votre agence pour savoir quand le retirer. [2]
Combien de temps prévoir pour une réception à domicile, week-ends et jours fériés compris ?
Dans les conditions de sa notice, BoursoBank annonce un délai d’envoi d’un jour ouvré pour une commande passée avant 16 h et de deux jours ouvrés après 16 h. Ces durées excluent l’acheminement postal : elles ne permettent donc pas de calculer la date de réception, y compris autour d’un week-end ou d’un jour férié. [3]
Le délai d’obtention est-il le même que le délai d’encaissement ?
Non. Le délai d’obtention correspond à la préparation et à la remise du chèque au demandeur. Le bénéficiaire doit ensuite le déposer, puis attendre le crédit effectif des fonds. La durée de traitement après dépôt n’est pas précisée ici ; le bénéficiaire peut la demander à sa banque.
La provision est-elle bloquée dès la commande et quels frais prévoir ?
Cela dépend de la banque et du compte. La finance pour tous mentionne une somme bloquée lors de l’émission ; la Caisse d’Epargne décrit un débit préalable pour les clients et services concernés. La même source générale indique des frais souvent facturés, dans une fourchette rapportée de 5 à 25 €, tandis que BoursoBank annonce la gratuité dans les conditions de sa notice. Ces indications ne constituent pas un tarif actuel ou universel : vérifiez auprès de votre banque le moment où la provision est mobilisée et les frais applicables. [1]
Sources
Publications similaires :
 Le MEILLEUR logiciel SEO pour exploser votre visibilité en 2026 ? Le guide CHOC !
 Optimhome : notre avis 2026 sur ce réseau de mandataires immobiliers
 Micro-entreprise dans la restauration ou le commerce : se rendre visible avant d’ouvrir
 Devenir designer en auto-entreprise : Le guide ultime pour enfin vous lancer !
 Simulation de portage salarial pour freelances en 2026








C’est intéressant de noter que les délais peuvent aussi varier en fonction des jours fériés et des week-ends. Ça peut vraiment changer la donne pour ceux qui planifient un paiement urgent. Mieux vaut s’y prendre à l’avance dans ces cas-là.
C’est marrant comme on peut faire des plans en se basant sur ces délais, mais en fin de compte, tout dépend finalement de chaque banque. Une vraie loterie si on a plusieurs choix à faire ! Il faut jouer les détectives pour obtenir les bonnes infos.