La responsabilité sociétale des entreprises, ou RSE, consiste à prendre en compte les impacts de son activité sur la société et l’environnement dans ses décisions et ses relations professionnelles. Pour un indépendant ou une petite entreprise, elle se traduit dans des choix concrets : achats, déplacements, organisation du travail ou information des clients. Une démarche utile part de ces réalités et se construit à une échelle adaptée à l’activité.
Les repères pour commencer
- La RSE intègre les impacts de l’activité dans les décisions et les relations de l’entreprise, à une échelle adaptée à ses moyens.
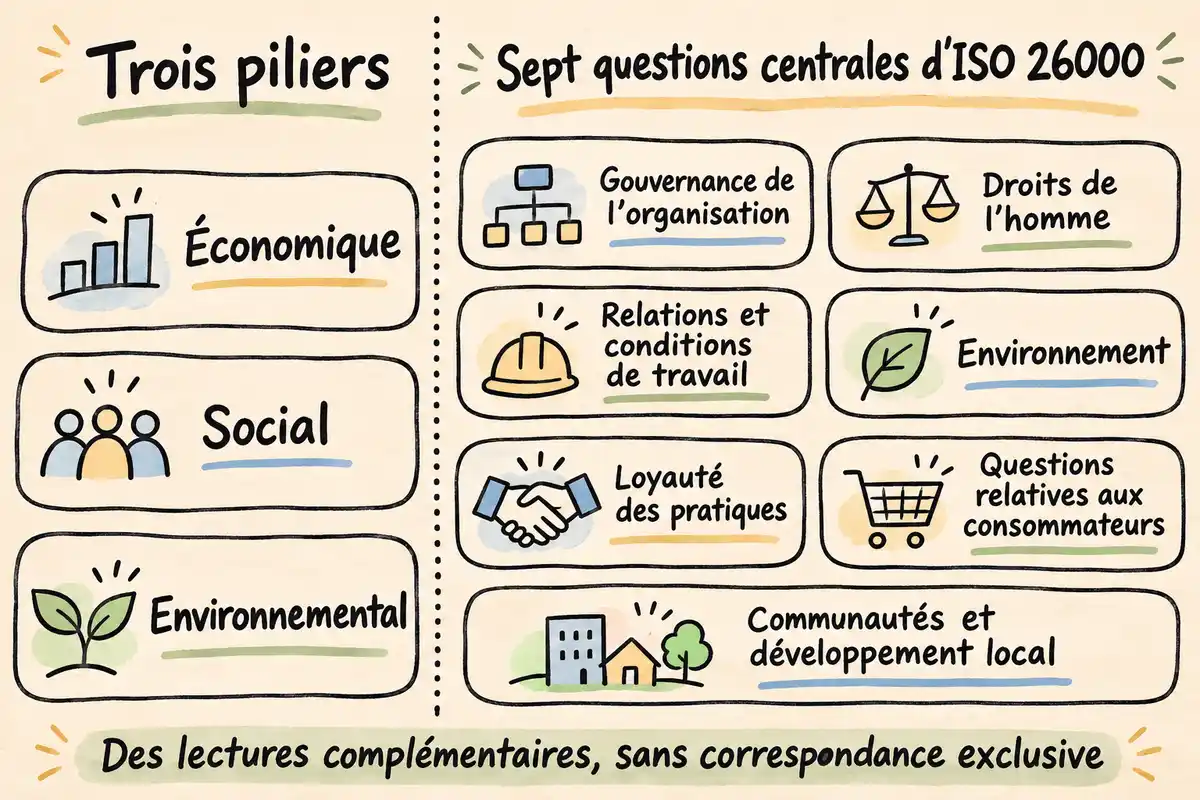
- Les trois piliers sont économique, social et environnemental ; les sept questions d’ISO 26000 complètent cette lecture.
- Associez les personnes concernées par vos impacts : clients, fournisseurs, salariés lorsqu’il y en a et acteurs locaux pertinents.
- Pour une première action, notez la situation initiale, le changement prévu, le responsable, l’échéance et un indicateur disponible.
- La RSE oriente les pratiques ; le reporting restitue des informations. Commencer à agir et déterminer ses obligations de publication sont deux questions distinctes.
Comprendre les piliers et les principaux cadres aide ensuite à choisir une première action, à suivre ses effets et à en parler avec précision. Il faut aussi distinguer cette démarche des critères d’évaluation et des obligations de reporting, dont le champ juridique demande une vérification séparée.
Que signifie la RSE pour une entreprise ?
Pour une entreprise, la RSE consiste à intégrer les conséquences de son activité dans sa manière de décider et de travailler avec les autres. Elle concerne aussi les petites structures : son ampleur dépend des impacts, des ressources disponibles et de la capacité à agir. Un don ou le recyclage peuvent y contribuer, mais ne résument pas la responsabilité de l’entreprise dans ses achats, ses prestations ou ses relations commerciales.
« Sociale » et « sociétale » : deux usages à clarifier
« Responsabilité sociale des entreprises » et « responsabilité sociétale des entreprises » sont deux formulations utilisées pour parler de la RSE. Le terme « sociétale » rend plus visible un périmètre qui dépasse les seules relations de travail : environnement, consommateurs, fournisseurs ou vie locale. Il ne désigne pas une démarche entièrement différente. Pour comprendre un engagement, regardez surtout les sujets effectivement traités, les personnes concernées et les décisions prises, plutôt que le seul mot choisi.
Comment relier les trois piliers de la RSE aux sept questions d’ISO 26000 ?
Les trois piliers donnent une vue d’ensemble du développement durable ; les sept questions centrales d’ISO 26000 aident à explorer des domaines d’action. Ces deux lectures se complètent sans correspondance exclusive terme à terme. Voici les piliers accompagnés d’exemples hypothétiques pour une petite entreprise.
| Pilier | Sens | Exemple illustratif |
|---|---|---|
| Économique | Faire vivre durablement l’activité en tenant compte de ses relations et de ses pratiques. | Examiner les conditions de paiement proposées à un petit fournisseur. |
| Social | Considérer les conditions de travail, les relations humaines et les effets sur les personnes. | Avec des salariés, revoir une organisation qui crée des surcharges récurrentes. |
| Environnemental | Examiner les effets de l’activité sur les ressources, les milieux et le climat. | Étudier la réduction des chutes de matière dans un atelier. |
Afficher le tableau en image
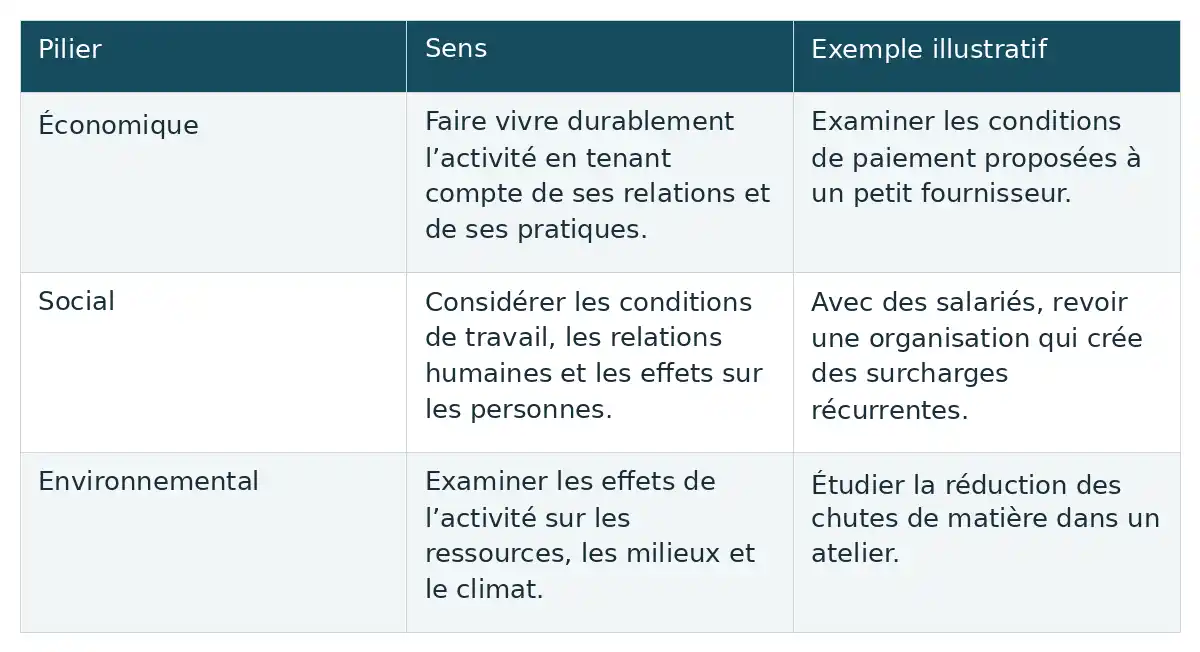
Les piliers économique, social et environnemental invitent à examiner ensemble la viabilité de l’activité, ses relations humaines et ses effets sur l’environnement. Le pilier économique dépasse la maximisation du profit : la continuité de l’activité et des relations commerciales compte aussi. Le social englobe notamment les conditions de travail ; l’environnemental porte sur les ressources et les impacts environnementaux. Une décision peut toucher plusieurs piliers : changer de matière peut modifier les déchets, les coûts et les gestes de travail. Cette grille se distingue des catégories ESG, qui donnent une place explicite à la gouvernance.
ISO 26000 organise la réflexion autour de sept questions centrales
ISO 26000 propose des lignes directrices organisées autour de sept questions centrales pour élargir le regard sur la responsabilité d’une organisation. Plusieurs questions traversent plusieurs piliers : les achats, par exemple, peuvent concerner les droits de l’homme, l’environnement et la loyauté des pratiques. Ce cadre n’est pas une norme de certification.
- Gouvernance de l’organisation : la manière de prendre les décisions et d’en rendre compte.
- Droits de l’homme : le respect des personnes et de leurs droits.
- Relations et conditions de travail : l’organisation du travail et les relations professionnelles.
- Environnement : les effets sur les ressources, les milieux et le climat.
- Loyauté des pratiques : l’intégrité des relations et des pratiques professionnelles.
- Questions relatives aux consommateurs : l’information, la protection et la prise en compte des clients consommateurs.
- Communautés et développement local : les relations avec le territoire et la contribution à sa vie.
Comment commencer une démarche RSE dans une petite entreprise ?
Pour commencer, partez de votre activité réelle, choisissez une action à votre portée et prévoyez comment la suivre. Cette progression pratique peut structurer une première démarche sans préparer d’emblée un rapport de durabilité. Elle s’adapte à un indépendant comme à une petite entreprise employant des salariés.
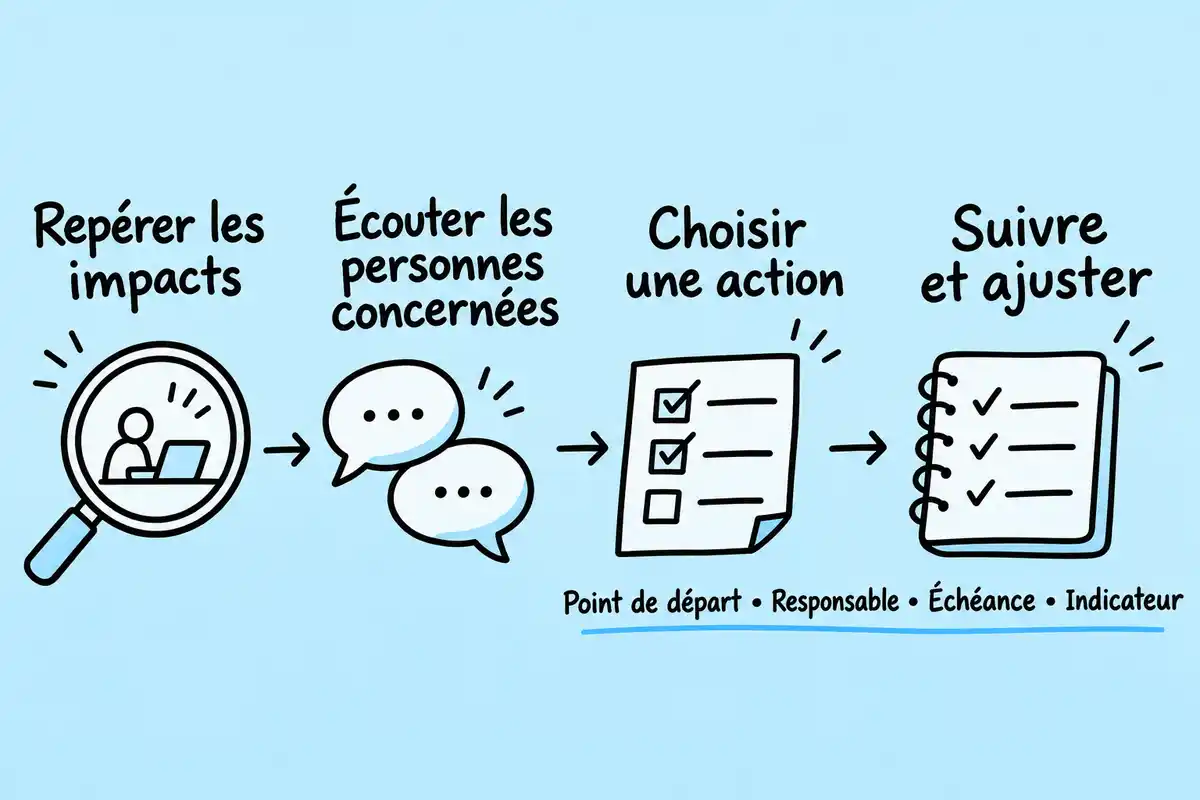
- Repérer les impacts de l’activité et échanger avec les personnes concernées.
- Choisir une action pertinente au regard de ces impacts et des moyens disponibles.
- Décrire la situation initiale, attribuer la responsabilité et organiser le suivi.
Repérer les impacts et écouter les personnes concernées
Le premier diagnostic consiste à parcourir vos achats, prestations, déplacements et conditions de travail, puis à écouter les personnes concernées : clients, fournisseurs, salariés lorsqu’il y en a et acteurs locaux pertinents. À titre d’exemple, vous pourriez demander à un fournisseur quels emballages sont réellement nécessaires ou échanger avec l’équipe sur les difficultés d’organisation. Ces échanges volontaires se distinguent des démarches réglementaires : le Portail RSE décrit une collaboration avec les parties prenantes pour l’analyse de double matérialité liée à la CSRD. Pour les sociétés françaises concernées, Service Public indique aussi une consultation du comité social et économique, lors d’au moins une consultation obligatoire, sur les informations de durabilité ainsi que les moyens de les obtenir et de les vérifier. [1]
Choisir des actions liées aux impacts et aux moyens disponibles
Choisissez une action en croisant l’importance de l’impact, les attentes exprimées, vos moyens et votre capacité à changer la situation. Une activité mobile peut examiner l’organisation des déplacements ; une activité consommant des matières peut commencer par ses achats ou ses pertes. Aucune de ces pistes n’est prioritaire partout. Vérifiez aussi les contraintes : regrouper des livraisons doit rester compatible avec les besoins des clients et les possibilités de stockage. Une stratégie RSE utile donne une direction et permet des arbitrages, plutôt que d’accumuler des engagements sans responsable ni ressources.
Définir un point de départ, une action et un suivi
Formalisez chaque action dans une fiche simple : situation initiale, changement prévu, personne responsable, échéance choisie et indicateur disponible. Pour les déplacements, vous pourriez suivre leur nombre sur des périodes comparables, en précisant les trajets inclus et le niveau d’activité. Pour l’énergie, relevez les consommations figurant sur les factures plutôt que leur seul montant : une baisse de dépense ne prouve pas une baisse d’impact environnemental. Conservez les justificatifs et notez les changements qui influencent la comparaison, comme un déménagement ou une variation des commandes. Le suivi sert à comprendre les effets de l’action et à l’ajuster, sans imposer d’objectif chiffré universel.
Quels bénéfices peut-on attendre pour l’entreprise et ses salariés ?
Une démarche RSE peut améliorer la maîtrise de certaines consommations, les conditions de travail ou la confiance dans l’entreprise. Ces effets dépendent des actions et du contexte. Certaines demandent un investissement initial, du temps ou des arbitrages entre plusieurs contraintes : leur intérêt s’apprécie dans le suivi.
| Action illustrative | Effet possible | Condition | Signe à observer |
|---|---|---|---|
| Suivre les consommations et corriger les usages évitables. | Mieux maîtriser certaines consommations. | Disposer de relevés comparables et pouvoir modifier les usages. | Évolution des quantités consommées en tenant compte de l’activité. |
| Revoir avec les salariés une organisation générant des surcharges. | Améliorer les conditions de travail et la qualité de vie au travail, ou QVT. | Écouter les difficultés et mettre en œuvre des changements adaptés. | Retours de l’équipe sur la charge et les difficultés rencontrées. |
| Décrire précisément les pratiques et leurs limites auprès des clients. | Renforcer la confiance dans les engagements annoncés. | Fournir des éléments compréhensibles et cohérents avec la réalité. | Questions et retours des clients sur ces engagements. |
| Présenter aux candidats les pratiques de travail réellement appliquées. | Soutenir la marque employeur lorsque l’entreprise recrute. | Faire correspondre le discours aux conditions vécues. | Retours des candidats et des personnes recrutées. |
Afficher le tableau en image
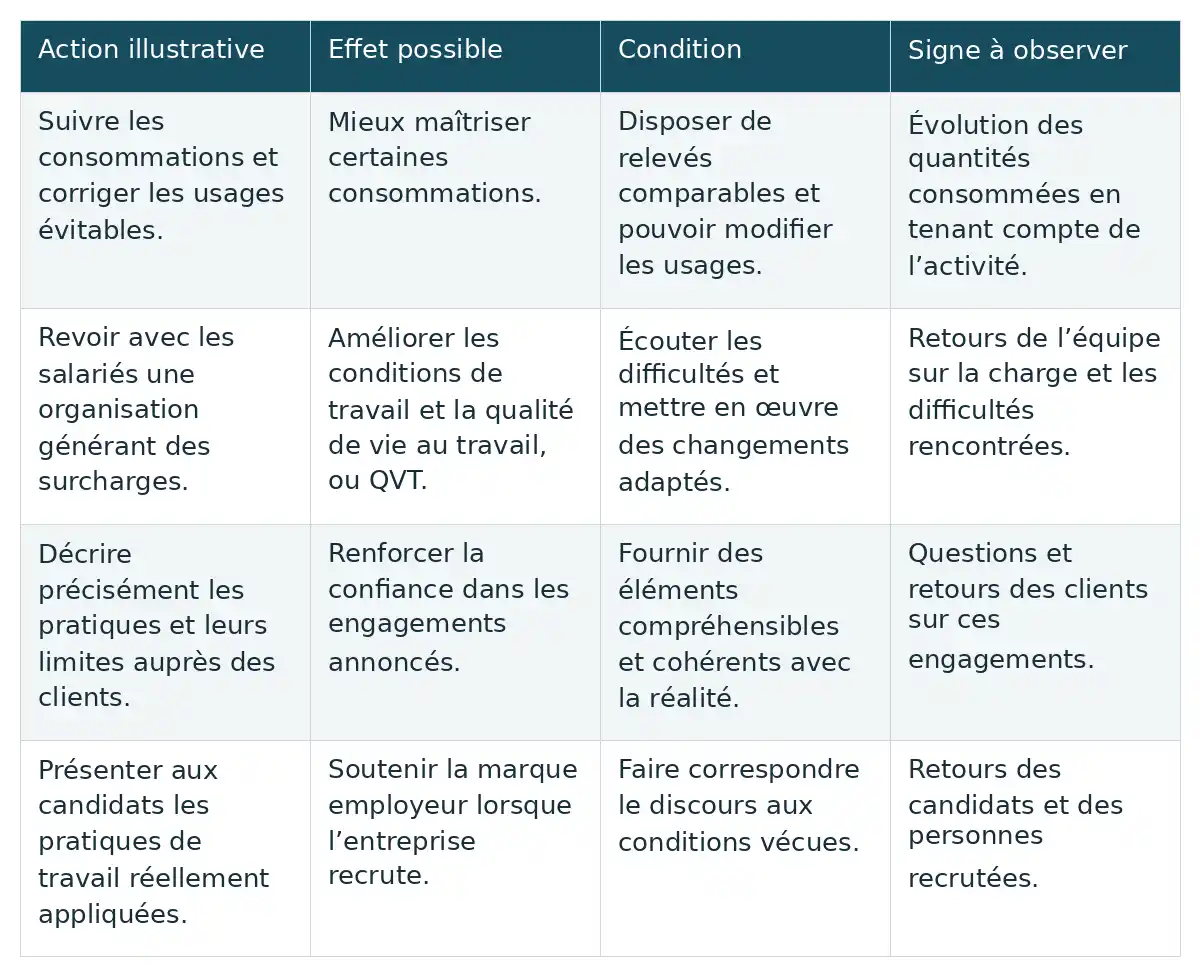
Ces signes orientent l’observation ; ils ne démontrent pas à eux seuls une causalité. Une consommation peut évoluer avec le volume d’activité, et un recrutement dépend de nombreux facteurs. Pour décider de poursuivre une action, rapprochez les effets observés des efforts engagés et des difficultés rencontrées, sans limiter toute la démarche à sa rentabilité immédiate.
Comment distinguer RSE, ESG, reporting, loi PACTE et CSRD ?
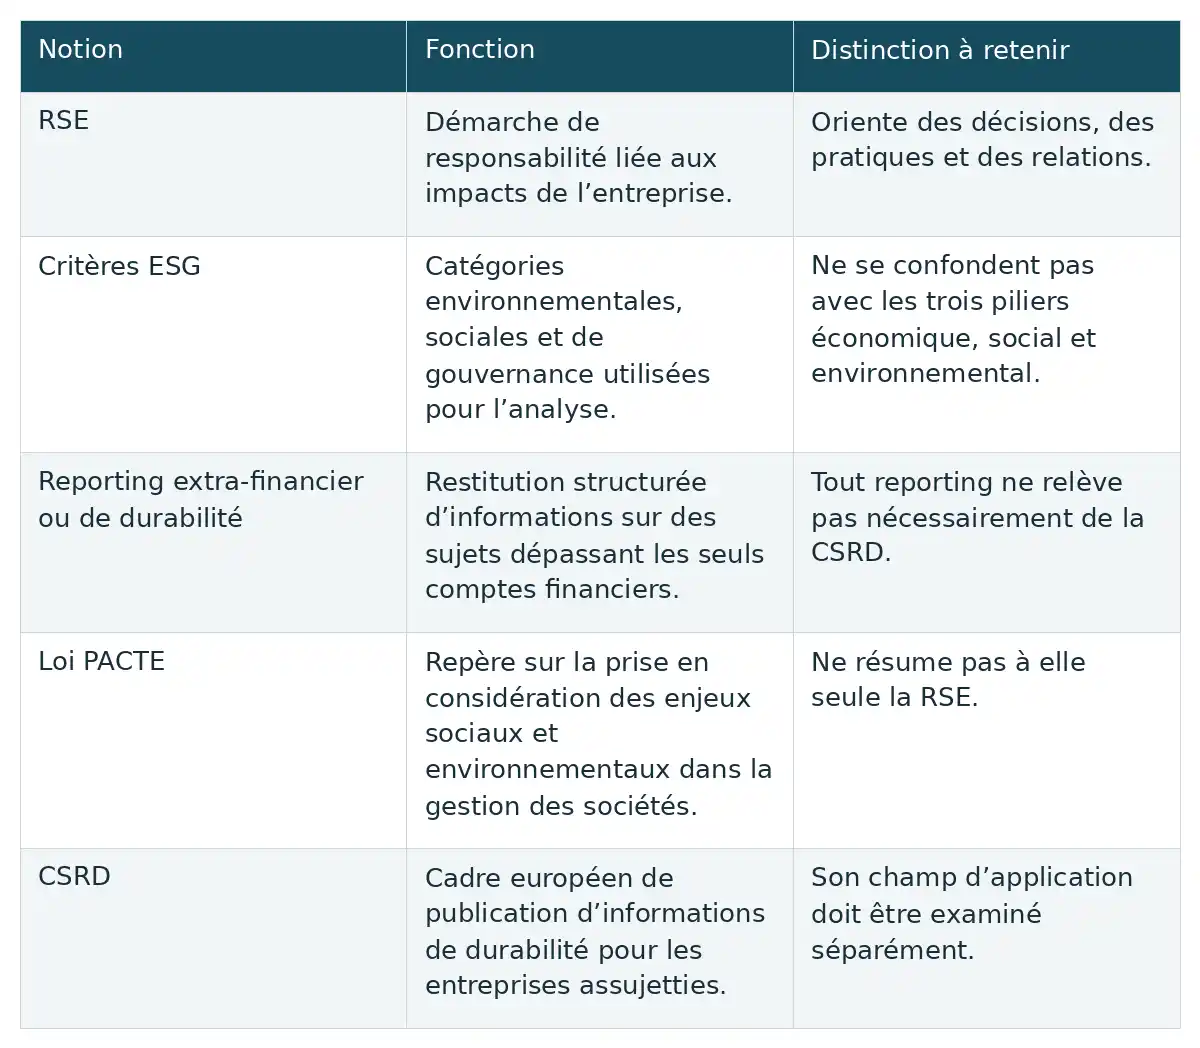
La RSE désigne une démarche, les critères ESG servent à analyser certains enjeux, et le reporting restitue des informations. La loi PACTE et la CSRD se situent sur le terrain juridique, avec des fonctions différentes. Ces repères évitent de confondre le fait d’agir avec celui de publier un rapport.
| Notion | Fonction | Distinction à retenir |
|---|---|---|
| RSE | Démarche de responsabilité liée aux impacts de l’entreprise. | Oriente des décisions, des pratiques et des relations. |
| Critères ESG | Catégories environnementales, sociales et de gouvernance utilisées pour l’analyse. | Ne se confondent pas avec les trois piliers économique, social et environnemental. |
| Reporting extra-financier ou de durabilité | Restitution structurée d’informations sur des sujets dépassant les seuls comptes financiers. | Tout reporting ne relève pas nécessairement de la CSRD. |
| Loi PACTE | Repère sur la prise en considération des enjeux sociaux et environnementaux dans la gestion des sociétés. | Ne résume pas à elle seule la RSE. |
| CSRD | Cadre européen de publication d’informations de durabilité pour les entreprises assujetties. | Son champ d’application doit être examiné séparément. |
Afficher le tableau en image
La loi PACTE et la CSRD ont des fonctions différentes
La loi PACTE se situe notamment du côté de la prise en considération des enjeux sociaux et environnementaux dans la gestion des sociétés ; la CSRD, ou directive européenne sur la publication d’informations de durabilité des entreprises, encadre la publication pour les entreprises assujetties. Service Public présente ces informations comme portant sur les impacts de l’entreprise et sur l’influence des enjeux de durabilité sur ses affaires, ses résultats et sa situation. Le Portail RSE et Service Public indiquent le recours aux normes européennes d’information de durabilité, dites ESRS. Service Public mentionne 12 normes tout secteur, complétées par des informations propres à l’entreprise pour les enjeux matériels insuffisamment couverts. Les ESRS ne définissent donc pas tout le reporting extra-financier. [1]
Les obligations CSRD actuelles nécessitent une vérification distincte
Les éléments présentés ici ne permettent pas de déterminer les obligations CSRD actuellement applicables : les fiches de Service Public et du Portail RSE divergent sur les catégories, seuils et échéances, et le Portail RSE mentionne une modification européenne adoptée mais non transposée. Les groupes, pays tiers, exemptions et statuts particuliers ne sont pas non plus couverts complètement. Aucun verdict d’assujettissement ou d’exemption ne peut donc en être tiré. Dans le cadre CSRD, le Portail RSE explique la double matérialité par deux regards : les impacts sur la population et l’environnement, puis les risques et opportunités financiers liés à la durabilité. Cette analyse réglementaire n’est pas un préalable universel pour qu’une petite entreprise commence à agir. [2]
Comment communiquer sur sa démarche sans exagérer ses résultats ?
Préciser le statut et le périmètre des engagements
Communiquez en séparant ce que vous souhaitez faire, ce que vous avez réalisé et ce que vous avez mesuré. Une action de transition écologique ou une amélioration sociale mérite une description précise, sans devenir la preuve d’une performance globale de l’entreprise.
- Nommer le statut de l’annonce : objectif choisi, action engagée, action achevée ou résultat observé.
- Préciser le périmètre : établissement, prestation, catégorie d’achats ou déplacements concernés.
- Indiquer la période et la méthode d’observation lorsqu’un résultat est annoncé.
- Expliquer les limites : données manquantes, autres effets non évalués ou comparaison rendue difficile par un changement d’activité.
- Employer une formulation concrète. Exemple hypothétique : « Nous avons modifié la commande d’emballages de cette gamme ; le suivi des quantités utilisées est en cours. »
Éviter les déclarations disproportionnées
Le risque de greenwashing apparaît notamment lorsque des déclarations environnementales vagues ou disproportionnées donnent une image plus favorable que les actions ne le justifient. Dire précisément ce qui change aide le lecteur à apprécier la portée de l’engagement. Reconnaître qu’un effet reste à mesurer est plus informatif que transformer une intention en résultat acquis.
Pour passer à l’action, retenez un impact important de votre activité, échangez avec une personne concernée et formalisez un changement que vous pourrez suivre. L’essentiel est de relier une décision à une situation concrète, puis d’examiner ses effets. L’ampleur de la démarche dépend de votre activité et de vos moyens ; les obligations de publication constituent une question distincte.
Questions fréquentes
Un micro-entrepreneur peut-il mettre en place une démarche RSE ?
Oui, un micro-entrepreneur peut engager une démarche RSE proportionnée à son activité, à ses impacts et à ses moyens. Par exemple, un indépendant qui se déplace chez ses clients peut examiner ses trajets et proposer de regrouper certains rendez-vous lorsque cela convient au service rendu. Une activité utilisant des matières peut plutôt commencer par ses achats. Cette possibilité d’agir ne permet pas de conclure sur ses obligations réglementaires de publication, qui relèvent d’une question distincte.
Faut-il un bilan carbone pour commencer une démarche RSE ?
Un bilan carbone peut aider à comprendre les émissions de gaz à effet de serre d’une activité et à éclairer ses choix climatiques. Il ne constitue pas un préalable universel pour commencer une démarche RSE et ne couvre pas, à lui seul, les conditions de travail, les relations commerciales ou la gouvernance. Vous pouvez commencer par repérer vos impacts et les données déjà accessibles. Les obligations propres à une entreprise demandent un examen séparé.
Peut-on obtenir une certification ISO 26000 ?
Non : ISO 26000 fournit des lignes directrices sur la responsabilité sociétale et n’est pas une norme de certification. Des labels ou des évaluations peuvent s’appuyer sur certains de ses principes, mais ils correspondent à leurs propres démarches. Si un prestataire évoque une reconnaissance liée à ISO 26000, demandez ce qui est évalué, selon quels critères et sur quel périmètre.
Peut-on parler de ses engagements RSE avant d’avoir des résultats ?
Oui, vous pouvez présenter un diagnostic, une action engagée ou un objectif avant de disposer de résultats. Identifiez clairement leur statut : une intention ne prouve pas qu’une action est réalisée, et une action ne prouve pas encore son effet. Précisez l’activité concernée, la période et les limites. Par exemple, annoncer l’ouverture d’un dialogue avec ses fournisseurs est plus précis que revendiquer immédiatement des achats entièrement responsables.








Je suis curieux d’apprendre comment les entreprises mesurent l’impact de leurs actions RSE au quotidien. Les outils technologiques avancés semblent prometteurs, mais est-ce qu’il existe des solutions plus simples et accessibles pour les petites entreprises ? Ça pourrait vraiment faire la différence.
La norme ISO 26000 semble être une vraie boussole pour les entreprises en quête d’engagement. Vous avez l’impression que beaucoup d’entre elles la connaissent vraiment, ou y a-t-il encore un flou autour de son application ? Ce serait bien de voir plus de clarté là-dessus.
C’est vrai que la norme ISO 26000 est super utile, mais je me demande si des plateformes numériques pourraient simplifier son application pour les petites entreprises. Des outils simples à utiliser pourraient vraiment les aider à se diriger plus facilement vers une démarche RSE authentique.
C’est intéressant de voir comment les entreprises s’engagent socialement, mais je me demande quel rôle jouent vraiment les clients dans cette dynamique. Est-ce qu’un simple retour positif sur un produit éthique peut encourager plus de marques à s’investir réellement ?
L’idée d’associer directement les parties prenantes est vraiment pertinente. Je me demande si certaines entreprises mettent en place des questionnaires réguliers pour recueillir les avis de leurs clients et fournisseurs ? Cela pourrait certainement éclairer leurs actions RSE.
À propos de l’implication des équipes, ça m’intrigue de savoir si des entreprises ont mis en place des ateliers créatifs pour échanger sur leurs pratiques RSE ? Cela pourrait vraiment stimuler la collaboration et générer des idées originales.
C’est vrai que les actions RSE peuvent sembler complexes, mais je me demande si des entreprises ont essayé d’intégrer des jeux ou des défis autour de la durabilité pour motiver leurs équipes. Une approche ludique pourrait vraiment faire la différence.