Le CA OP suit des revenus dans un périmètre explicite ; il ne donne ni le bénéfice ni la trésorerie disponible. Ici, nous retenons la convention de Metracom, centrée sur l’activité principale. L’erreur à prévenir peut venir du classement d’un revenu, d’une remise déduite deux fois ou d’un total de ventes pris pour une mesure de rentabilité. Avant d’interpréter le chiffre, il faut donc comprendre comment il est construit. [1]
Les repères pour calculer sans confusion
- Le CA OP désigne ici les revenus du cœur de métier selon la convention de Metracom, sans définition comptable normalisée établie. [1]
- Fixez les activités incluses et la période avant d’additionner les ventes ; ne soustrayez pas ensuite un revenu déjà exclu.
- Une remise déjà comprise dans les ventes nettes ne se déduit pas une seconde fois.
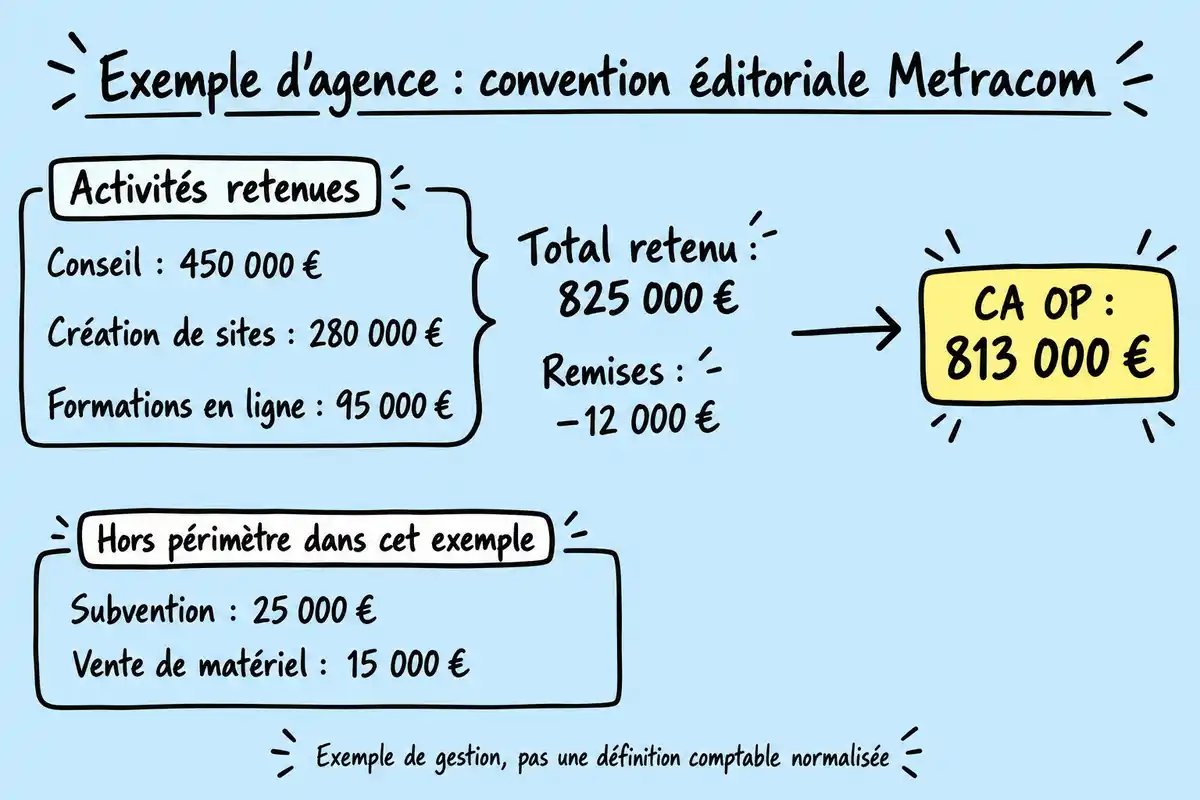
- Dans l’exemple de Metracom, 825 000 € de ventes retenues moins 12 000 € de remises donnent 813 000 € de CA OP. [1]
- Pour apprécier la rentabilité, examinez les charges et le résultat ; pour les disponibilités, consultez aussi la trésorerie. [2]
Le calculateur permet de soustraire aux ventes du périmètre les ajustements applicables qui ne sont pas déjà intégrés. Il facilite l’opération, mais ne classe pas les lignes à votre place et ne produit pas un montant déclaratif. La grille ci-dessous permet d’abord de choisir les bons postes, puis l’exemple montre comment les additionner sans double déduction.
Outil : Calculez les revenus de votre périmètre CA OP
Obtenez un total selon le périmètre que vous avez choisi, après déduction des ajustements applicables non encore intégrés.
Calcul : ventes incluses − ajustements non encore intégrés. Les revenus hors périmètre restent exclus sans être soustraits.
Total selon votre périmètre
Ce total dépend de votre convention de classement. Il ne représente pas à lui seul un bénéfice, une rentabilité ou une trésorerie.
Que mesure le CA OP, et pourquoi ne mesure-t-il pas la rentabilité ?
Le CA OP mesure ici des revenus issus de l’activité principale, selon la convention éditoriale de Metracom. Il ne mesure pas la rentabilité, car son calcul ne confronte pas ces revenus à l’ensemble des charges. Pour l’utiliser, il faut d’abord savoir ce que son périmètre contient. [1]
Le CA OP repose ici sur une convention de gestion explicite
Metracom retient dans son CA OP les revenus du cœur de métier : c’est la convention utilisée pour l’exemple de cet article. Elle sert à isoler un ensemble de revenus jugé pertinent pour suivre l’activité principale. Cette définition n’a pas ici de valeur comptable normalisée, et le projet de règlement de l’Autorité des normes comptables, ou ANC, ne définit pas cet indicateur. En pratique, écrivez quelles activités vous retenez avant de sélectionner les montants. La mention « opérationnel » ne suffit pas à expliquer pourquoi une ligne appartient au total. [1]
Chiffre d’affaires, ensemble des produits et bénéfice répondent à des questions différentes
Le chiffre d’affaires, l’ensemble des produits et le résultat ne répondent pas à la même question. Le projet ANC soumis à consultation publique distingue le chiffre d’affaires d’autres produits d’exploitation, des produits financiers et de ceux liés au résultat exceptionnel ; ces propositions ne sont pas présentées ici comme des règles en vigueur. Le CA OP de Metracom sélectionne, lui, les revenus du cœur de métier. Le résultat confronte les produits aux charges : un revenu n’est donc pas un bénéfice. Enfin, l’expression « chiffre d’affaires global » employée par Metracom reste le vocabulaire de cette source, sans équivalence comptable automatiquement établie. [3]
Quels revenus et ajustements retenir dans le calcul ?
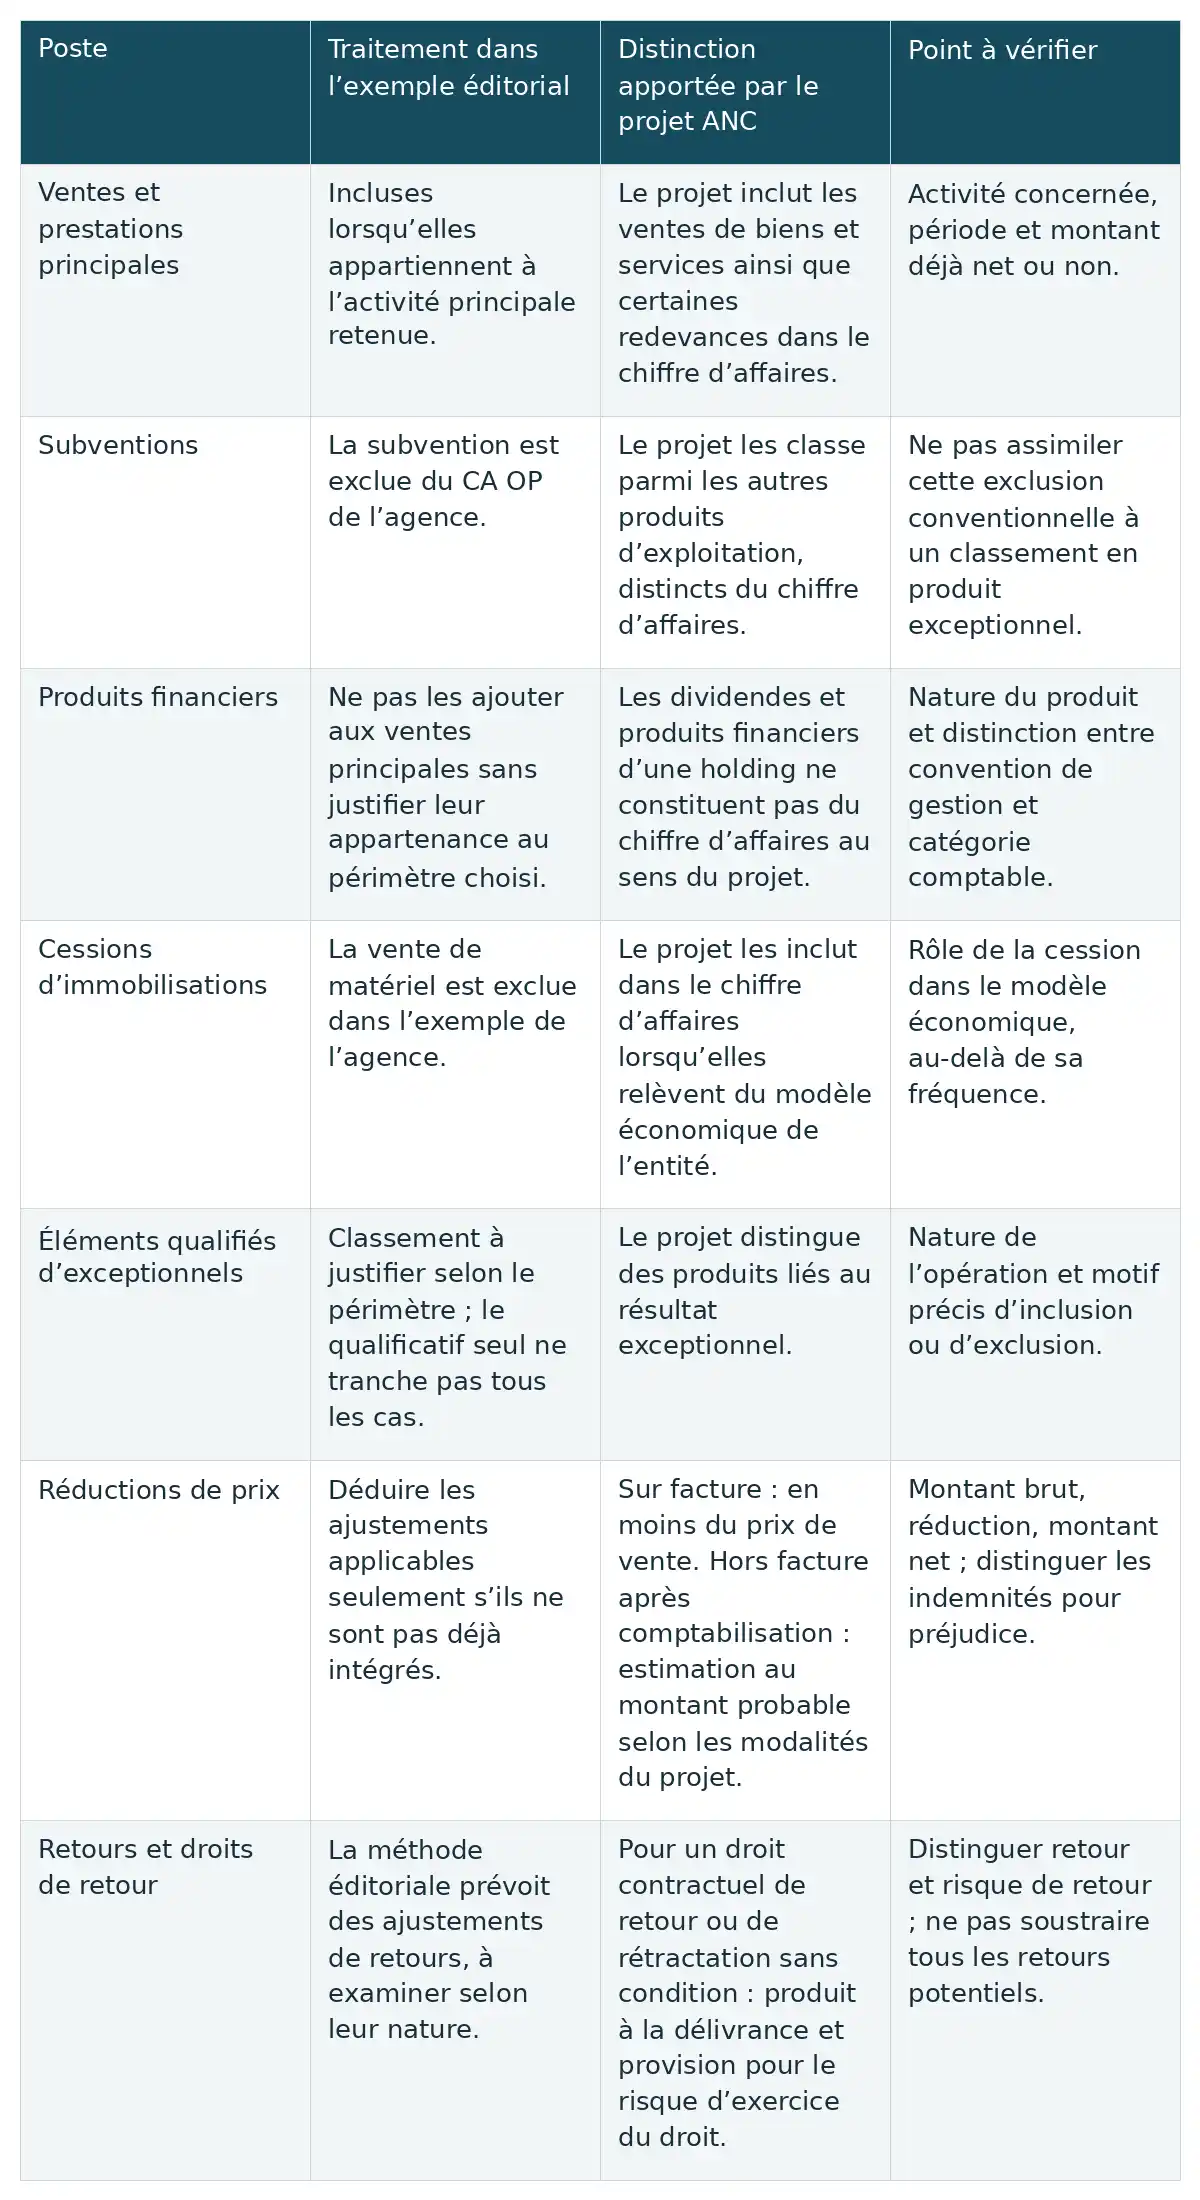
Retenez les ventes appartenant au périmètre choisi, sur une période définie, puis examinez les ajustements applicables. La grille distingue la convention de Metracom des propositions du projet ANC en consultation, dont le statut actuel n’est pas établi ici. Elle aide à classer les lignes, sans fixer une règle universelle de CA OP.
| Poste | Traitement dans l’exemple éditorial | Distinction apportée par le projet ANC | Point à vérifier |
|---|---|---|---|
| Ventes et prestations principales | Incluses lorsqu’elles appartiennent à l’activité principale retenue. | Le projet inclut les ventes de biens et services ainsi que certaines redevances dans le chiffre d’affaires. | Activité concernée, période et montant déjà net ou non. |
| Subventions | La subvention est exclue du CA OP de l’agence. | Le projet les classe parmi les autres produits d’exploitation, distincts du chiffre d’affaires. | Ne pas assimiler cette exclusion conventionnelle à un classement en produit exceptionnel. |
| Produits financiers | Ne pas les ajouter aux ventes principales sans justifier leur appartenance au périmètre choisi. | Les dividendes et produits financiers d’une holding ne constituent pas du chiffre d’affaires au sens du projet. | Nature du produit et distinction entre convention de gestion et catégorie comptable. |
| Cessions d’immobilisations | La vente de matériel est exclue dans l’exemple de l’agence. | Le projet les inclut dans le chiffre d’affaires lorsqu’elles relèvent du modèle économique de l’entité. | Rôle de la cession dans le modèle économique, au-delà de sa fréquence. |
| Éléments qualifiés d’exceptionnels | Classement à justifier selon le périmètre ; le qualificatif seul ne tranche pas tous les cas. | Le projet distingue des produits liés au résultat exceptionnel. | Nature de l’opération et motif précis d’inclusion ou d’exclusion. |
| Réductions de prix | Déduire les ajustements applicables seulement s’ils ne sont pas déjà intégrés. | Sur facture : en moins du prix de vente. Hors facture après comptabilisation : estimation au montant probable selon les modalités du projet. | Montant brut, réduction, montant net ; distinguer les indemnités pour préjudice. |
| Retours et droits de retour | La méthode éditoriale prévoit des ajustements de retours, à examiner selon leur nature. | Pour un droit contractuel de retour ou de rétractation sans condition : produit à la délivrance et provision pour le risque d’exercice du droit. | Distinguer retour et risque de retour ; ne pas soustraire tous les retours potentiels. |
Afficher le tableau en image
Les subventions et produits financiers ne se classent pas de la même façon
Une subvention et un produit financier ne relèvent pas du même classement. Metracom exclut la subvention du CA OP de son agence, mais cela ne la transforme pas en produit exceptionnel. Dans le projet ANC soumis à consultation, les subventions figurent parmi les autres produits d’exploitation, distincts du chiffre d’affaires. Ce même projet écarte du chiffre d’affaires les dividendes et produits financiers d’une holding. Pour votre suivi, conservez donc deux indications : la nature du produit et sa présence éventuelle dans le périmètre de gestion. L’une ne remplace pas l’autre. [3]
Une cession d’actif peut relever du modèle économique
Une cession d’actif ne s’exclut pas automatiquement au seul motif qu’elle paraît occasionnelle. Dans l’exemple de Metracom, la vente de matériel reste hors du CA OP retenu. Le projet ANC en consultation propose toutefois d’inclure les cessions d’immobilisations dans le chiffre d’affaires lorsqu’elles relèvent du modèle économique de l’entité. Il faut donc examiner la fonction de l’opération, plutôt que se contenter de l’étiquette « exceptionnel ». Pour le CA OP, notez le motif de votre choix de périmètre : cette justification sera nécessaire si vous comparez ensuite plusieurs périodes. [3]
Les remises et droits de retour demandent des traitements distincts
Les réductions de prix et les droits de retour ne se traitent pas comme une soustraction unique. Dans le projet ANC en consultation, une réduction sur facture diminue le prix de vente ; une réduction à accorder hors facture après comptabilisation est estimée à son montant probable selon les modalités prévues. Les rabais, remises et ristournes y sont distingués des indemnités pour préjudice. Pour un droit contractuel de retour ou de rétractation sans condition, le projet prévoit un produit à la délivrance et une provision pour le risque d’exercice du droit, avec une estimation statistique possible pour des ventes similaires. Cela ne revient pas à retrancher tous les retours possibles ; toutes les situations contractuelles ne sont pas couvertes ici. [3]
Comment calculer le CA OP sans compter deux fois les ajustements ?
Pour éviter les doubles déductions, partez uniquement des ventes retenues : CA OP de travail = somme des ventes du périmètre − ajustements applicables non encore intégrés. Le calcul rapproche des lignes déjà classées. Un revenu écarté dès le départ n’a pas à être soustrait ensuite ; on ne retire un revenu exclu que s’il figurait effectivement dans le montant de départ.
Partir de lignes classées sur une même période
Préparez un tableau de travail permettant de retrouver la composition du total. Une colonne de commentaire suffit à expliquer un classement délicat ; des colonnes distinctes pour le brut, l’ajustement et le net rendent visible une réduction déjà appliquée. Ne mélangez pas une base de ventes nettes avec des déductions prévues pour une base brute.
- Fixez la période observée et décrivez les activités incluses dans la convention de CA OP.
- Classez chaque ligne comme retenue ou hors périmètre, avec le motif du choix.
- Identifiez les montants déjà nets et les ajustements encore à appliquer, en distinguant réductions de prix et situations de retour.
- Additionnez les seules ventes retenues, puis déduisez une seule fois les ajustements applicables non encore intégrés. Ne retranchez pas les revenus exclus dès le départ.
L’exemple de l’agence aboutit à 813 000 € de CA OP
L’agence présentée par Metracom obtient 813 000 € de CA OP selon sa convention. Ses trois activités retenues totalisent 825 000 €, auxquels sont appliqués 12 000 € de remises. Les revenus exclus apparaissent séparément pour expliquer le périmètre, sans être déduits une seconde fois du sous-total des ventes principales. [1]
| Ligne | Montant | Traitement dans l’exemple |
|---|---|---|
| Prestations de conseil | 450 000 € | Ventes retenues |
| Création de sites | 280 000 € | Ventes retenues |
| Formations en ligne | 95 000 € | Ventes retenues |
| Sous-total des activités retenues | 825 000 € | Base avant les remises de l’exemple |
| Remises | 12 000 € | À déduire une fois |
| CA OP selon Metracom | 813 000 € | 825 000 € − 12 000 € |
| Subvention | 25 000 € | Exclue du périmètre de cet exemple ; absente des 825 000 € |
| Vente de matériel | 15 000 € | Exclue du périmètre de cet exemple ; absente des 825 000 € |
| « Chiffre d’affaires global » selon Metracom | 853 000 € | Appellation de la source, sans qualification de chiffre d’affaires comptable normalisé |
Afficher le tableau en image
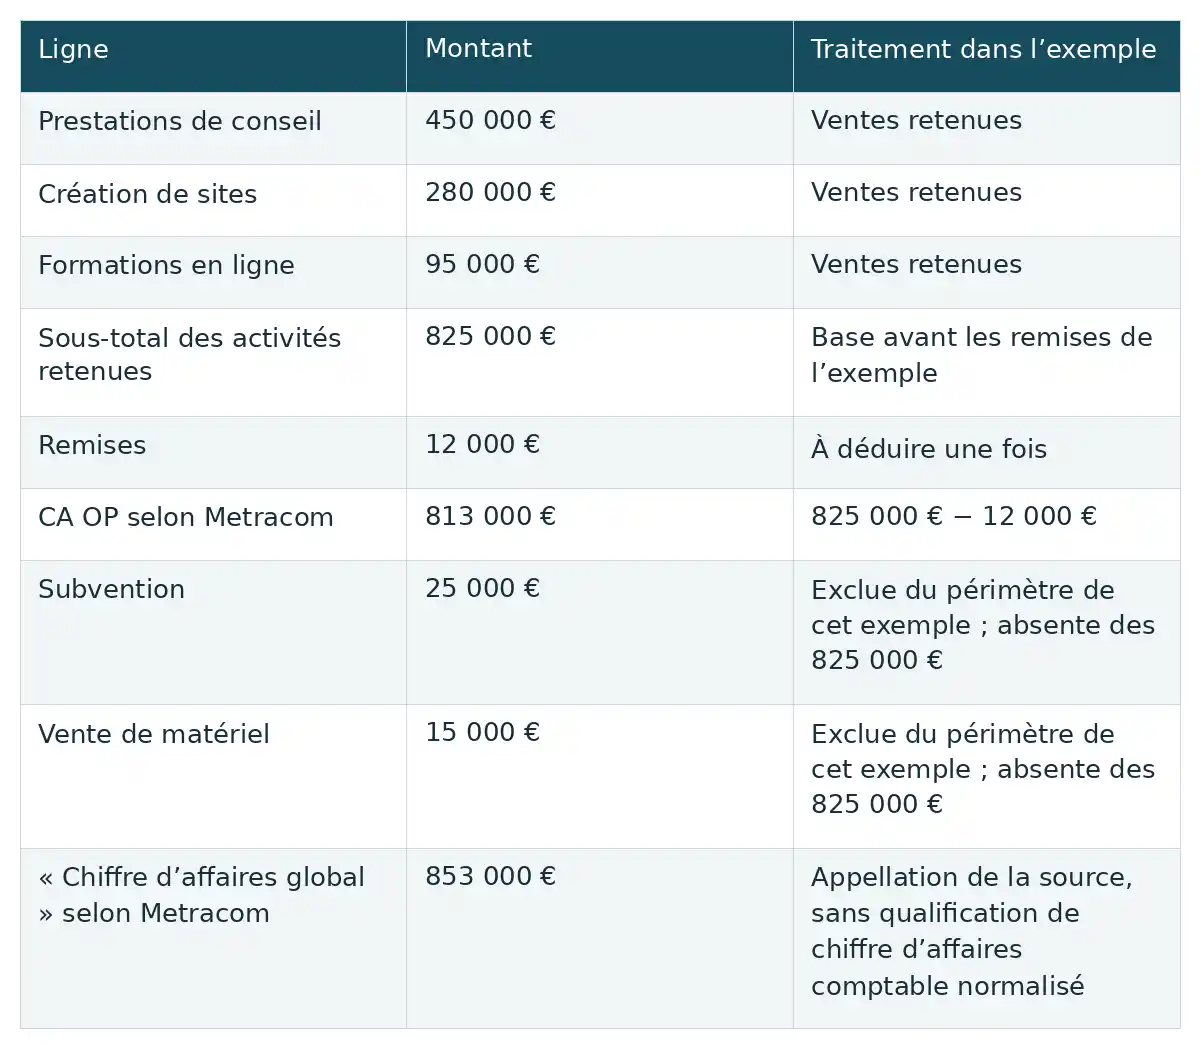
Le montant de 853 000 € est celui que Metracom appelle « chiffre d’affaires global ». Il ne constitue pas une seconde base à laquelle appliquer indistinctement toutes les soustractions du tableau. Pour reproduire le calcul présenté ici, suivez uniquement les trois ventes retenues et les remises : cette lecture garde chaque montant à sa place. [1]
Que peut-on déduire de l’évolution du CA OP ?
L’évolution du CA OP renseigne sur les revenus retenus, mais n’en explique pas à elle seule les causes. Metracom propose de l’utiliser pour observer les tendances et les segments, préparer budgets et prévisions ou éclairer des décisions de ressources et de financement. Ce sont des pistes de pilotage, sans garantie de performance. [1]
Une comparaison exige des périodes et périmètres cohérents
Une comparaison devient interprétable lorsque les chiffres reposent sur des bases cohérentes. Avant de commenter une hausse ou une baisse, vérifiez ce qui a changé dans la construction du total. Si le périmètre a été modifié, présentez séparément les séries non comparables. Un retraitement n’est envisageable que si les données permettent réellement de reconstruire une base commune.
- Comparer des périodes de même durée et tenir compte de la saisonnalité.
- Vérifier que les mêmes activités sont incluses, ou dater et décrire les changements.
- Contrôler la stabilité du traitement des remises et des autres ajustements.
- Signaler toute rupture de base plutôt que présenter un taux comme directement comparable.
Une hausse des revenus ne prouve pas une hausse du bénéfice
Une hausse des revenus ne prouve pas une hausse du bénéfice : des ventes supplémentaires peuvent s’accompagner de charges supplémentaires. Le CA OP ne dit pas combien il reste après ces charges, ni quand l’argent sera disponible. Pour interpréter une progression, rapprochez donc les revenus des coûts associés avant de décider d’engager de nouvelles dépenses. Metracom présente le suivi par segment comme une piste de lecture ; il aide à organiser les questions, sans démontrer à lui seul qu’une activité est plus rentable. Marge, résultat et trésorerie demandent chacun un examen complémentaire. [2]
Quels indicateurs compléter pour apprécier la rentabilité ?
Complétez le suivi des revenus par le seuil de rentabilité, le résultat prévisionnel et la trésorerie. Les repères de Bpifrance permettent de relier l’activité aux charges et aux besoins de financement. Ils répondent à d’autres questions que le CA OP et ne supposent pas que son périmètre soit automatiquement adapté à leurs calculs. [2]
Le seuil de rentabilité relie les revenus aux charges
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges fixes et variables, sans bénéfice ni perte à ce niveau. Bpifrance distingue les charges fixes des charges variables, puis calcule la marge sur coûts variables, soit les revenus diminués des coûts variables. Le rapport de cette marge aux revenus donne le taux utilisé dans la formule : seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables. Ce taux doit être utilisable et les classifications cohérentes. Examinez notamment les commissions, les remises, les coûts semi-variables et la rémunération du dirigeant selon son statut. Vérifiez aussi que les revenus et les charges analysés couvrent des activités cohérentes ; le total de CA OP n’est pas une base automatiquement adaptée. [2]
Résultat prévisionnel et trésorerie complètent le diagnostic
Le compte de résultat prévisionnel, le plan de financement et le plan de trésorerie complètent le seuil de rentabilité. Bpifrance recommande de rapprocher ces documents plutôt que de faire du seuil un substitut au compte de résultat. Le résultat prévisionnel confronte les produits et les charges ; le plan de financement examine les besoins et les ressources ; la trésorerie suit les encaissements et les décaissements. Des délais de paiement ou une activité saisonnière peuvent créer un manque de disponibilités malgré une rentabilité annuelle. Actualisez les hypothèses structurantes lorsqu’elles changent : un indicateur calculé sur des hypothèses devenues inadaptées éclaire mal une décision présente. [2]
Consignez votre convention de CA OP, conservez le détail des ventes retenues et vérifiez que chaque ajustement n’intervient qu’une fois. Avant une décision de dépense ou de développement, rapprochez ce total des charges, du résultat prévisionnel et de la trésorerie. Vous disposerez d’un calcul de revenus explicable, sans lui faire dire ce qu’il ne mesure pas : votre bénéfice ou vos disponibilités.
Questions fréquentes
Le CA OP peut-il servir de chiffre d’affaires à déclarer en micro-entreprise ?
Non : le CA OP présenté ici est un indicateur de pilotage conventionnel, pas une définition du chiffre d’affaires à déclarer en micro-entreprise. Ne transposez donc pas les exclusions de l’exemple dans votre déclaration. Les distinctions du projet ANC ne déterminent pas davantage vos obligations fiscales et sociales. Les règles déclaratives applicables ne sont pas détaillées ici : ce calcul ne permet d’établir ni leur assiette ni leurs seuils.
Comment suivre le CA OP lorsque l’entreprise change d’activité principale ?
Datez le changement d’activité principale et décrivez les revenus désormais inclus ou exclus. Conservez séparément les séries qui ne reposent plus sur le même périmètre. Vous pouvez envisager de retraiter les périodes antérieures uniquement si les données permettent de reconstruire réellement une base commune. Sinon, signalez la rupture et évitez un taux d’évolution présenté comme directement comparable : aucune correction forfaitaire ne résout ce changement.
Faut-il déduire une remise déjà comprise dans les ventes nettes ?
Non. Une remise déjà comprise dans les ventes nettes ne doit pas être déduite une seconde fois. Faites apparaître dans votre tableau de travail le montant brut, la remise et le montant net, puis identifiez la colonne utilisée pour l’addition. Si vous partez du net, l’ajustement est déjà effectué ; si vous partez du brut, appliquez la remise une seule fois.
Une entreprise rentable peut-elle manquer de trésorerie ?
Oui. Une entreprise peut dégager un résultat positif tout en manquant de disponibilités pour payer ses échéances. Bpifrance distingue la rentabilité annuelle de la trésorerie : les délais de paiement ou la saisonnalité peuvent décaler les encaissements par rapport aux décaissements. Le plan de trésorerie sert à examiner ces décalages ; le seul niveau de revenus ne suffit pas. [2]








C’est intéressant de voir comment le CA Op peut vraiment changer la perception d’une entreprise. J’imagine que cela doit aussi amener à des prises de décision plus stratégiques ! Avez-vous des conseils pour bien suivre cet indicateur au quotidien ?
C’est fascinant de voir à quel point le CA Op peut affecter les décisions stratégiques. Ça me fait penser, comment les entreprises peuvent-elles mettre en place des outils simples pour suivre cet indicateur de manière régulière ? Cela doit vraiment aider à garder le cap sans trop de complications.
Il est surprenant de constater que le CA Op peut être un véritable révélateur de problèmes cachés ! Avez-vous déjà pensé à comment simplifier le suivi de cet indicateur dans votre quotidien ? Des tableurs ou des apps spécifiques pourraient vraiment rendre cette tâche moins complexe.
C’est vrai, le suivi du CA Op peut vite devenir complexe. Je me demande si certaines petites entreprises utilisent des outils numériques spécifiques pour surveiller cet indicateur régulièrement. Ça pourrait être un vrai gain de temps et de clarté, non ?
C’est vrai que calculer le CA Op peut paraître compliqué, mais je me demande si un bon logiciel de comptabilité pourrait aider à simplifier tout ça. Ça doit être un moyen pratique pour surveiller cet indicateur sans trop de tracas au quotidien, non ?
L’idée de suivre le CA Op avec des outils numériques est vraiment pertinente. Avez-vous des recommandations sur des logiciels ou des apps qui pourraient faciliter ce calcul et le rendre plus accessible au quotidien ? Cela pourrait aider de nombreuses petites entreprises à mieux piloter leur activité.
J’aime bien l’idée de suivre le CA OP avec des outils numériques. Cela pourrait être un beau levier pour simplifier la tâche aux petites entreprises. Et pourquoi pas des alertes automatiques pour prévenir des anomalies dans les chiffres ? Ça ferait gagner un temps fou !
C’est vrai que les outils numériques peuvent vraiment faire la différence. Mais je me demande : qui prend le temps de vérifier les classsifications avant d’utiliser ces logiciels ? Ça pourrait être un bon point d’attention pour éviter les erreurs !
Il serait intéressant d’explorer comment les entreprises ajustent leurs péremètres pour le CA OP. Ce choix peut vraiment influer sur leur vision stratégique. En fait, est-ce que certaines entreprises révèlent ces ajustements dans leurs rapports ? Ça aiderait à mieux comprendre leur approche.