Un comparatif d’assurance pro utile commence par l’obligation liée à votre activité et la protection réelle du contrat, puis examine le coût. Pour choisir votre responsabilité civile professionnelle, vérifiez ce qui est assuré, ce qui est exclu et ce qui pourrait rester à votre charge. La méthode et la grille à remplir ci-dessous vous aideront à départager vos devis, sans classement d’assureurs ni promesse d’économie certaine.
Les points à vérifier en priorité
- L’obligation de RC pro dépend de l’activité exercée : vérifiez la règle propre à vos prestations. [1]
- Comparez vos missions réelles aux activités inscrites dans les conditions particulières. [2]
- Lisez les exclusions et conditions : le nom d’une garantie ne suffit pas à connaître sa portée. [2]
- Examinez ensemble plafonds, sous-limites et franchise pour comprendre l’indemnisation possible. [2]
- Demandez des devis fondés sur la même activité, puis comparez le coût sur une durée identique.
La RC pro est-elle obligatoire pour votre micro-entreprise ?
L’obligation dépend de l’activité exercée : le statut de micro-entrepreneur ne suffit pas à la déterminer. Selon Service Public Entreprendre, une activité réglementée implique de souscrire une assurance de responsabilité civile professionnelle, ou RC pro. Cette règle générale ne constitue pas un inventaire des professions et de leurs régimes. Vérifiez donc les exigences propres à vos prestations auprès de l’organisme professionnel compétent, en décrivant précisément ce que vous faites. [1]
Les autres assurances obligatoires dépendent aussi de votre situation
D’autres assurances peuvent être obligatoires selon votre secteur et vos conditions d’exercice. Service Public Entreprendre cite notamment l’assurance décennale dans le bâtiment et la responsabilité civile médicale dans la santé, ainsi que des obligations liées à l’usage professionnel d’un véhicule et à la location d’un local. Ces exemples appellent une vérification de leurs conditions d’application : ils ne signifient pas que toutes les activités d’un secteur relèvent d’un régime identique. Examinez séparément chaque situation qui vous concerne, car une RC pro ne remplace pas à elle seule ces différentes protections. [1]
Sans obligation, la RC pro reste une protection à examiner
Même sans obligation établie, la RC pro mérite d’être examinée au regard des dommages que votre activité pourrait causer à un tiers. Service Public Entreprendre recommande de se protéger contre les risques professionnels ; La Banque Postale et le Portail Auto-Entrepreneur recommandent également la RC pro aux micro-entrepreneurs. Pour apprécier son intérêt, partez de vos prestations : qui pourrait subir un dommage, dans quelles circonstances, et quelles conséquences faudrait-il alors prendre en charge ? Cette réflexion aide à définir les garanties à demander, sans transformer une recommandation générale en obligation ni attribuer un niveau de risque supposé à votre métier. [3]
Quels critères comparer pour connaître la protection réelle d’une RC pro ?
Comparez d’abord les activités assurées et les risques couverts, puis les prix. La grille ci-dessous, inspirée notamment des points de vigilance du courtier Assurez-moi, sert à lire vos devis et contrats. Elle ne constitue pas un comparatif d’offres disponibles : aucun contrat précis n’est analysé ici. Recopiez cette fiche pour chaque offre réellement examinée et remplissez sa dernière colonne à partir des documents correspondants. [2]
| Critère | Question à poser | Emplacement à rechercher dans les documents | Réponse de l’offre à compléter |
|---|---|---|---|
| Activité déclarée | Toutes mes prestations sont-elles expressément retenues ? | Conditions particulières et description des activités assurées | |
| Dommages couverts | Quelles catégories de dommages sont garanties ? | Garanties des conditions générales et particulières | |
| Exclusions et conditions | Quelles situations sont exclues ou soumises à une condition ? | Exclusions et conditions d’application des garanties | |
| Plafond par sinistre | Quelle limite s’applique à un sinistre ? | Tableau des garanties et limites financières | |
| Plafond annuel | Quelle limite globale s’applique sur l’année ? | Tableau des garanties et clauses de plafonnement | |
| Sous-limites | Une garantie possède-t-elle une limite spécifique ? | Détail de chaque garantie et tableau des montants | |
| Franchise | Quelle part peut rester à ma charge ? | Conditions particulières et clauses de franchise | |
| Territorialité | Les lieux concernés par mes prestations sont-ils couverts ? | Clause de territorialité et restrictions associées | |
| Conditions temporelles | Quels événements et quelles périodes permettent de mobiliser la garantie ? | Clauses de déclenchement, de reprise du passé et de garantie subséquente |
Afficher le tableau en image
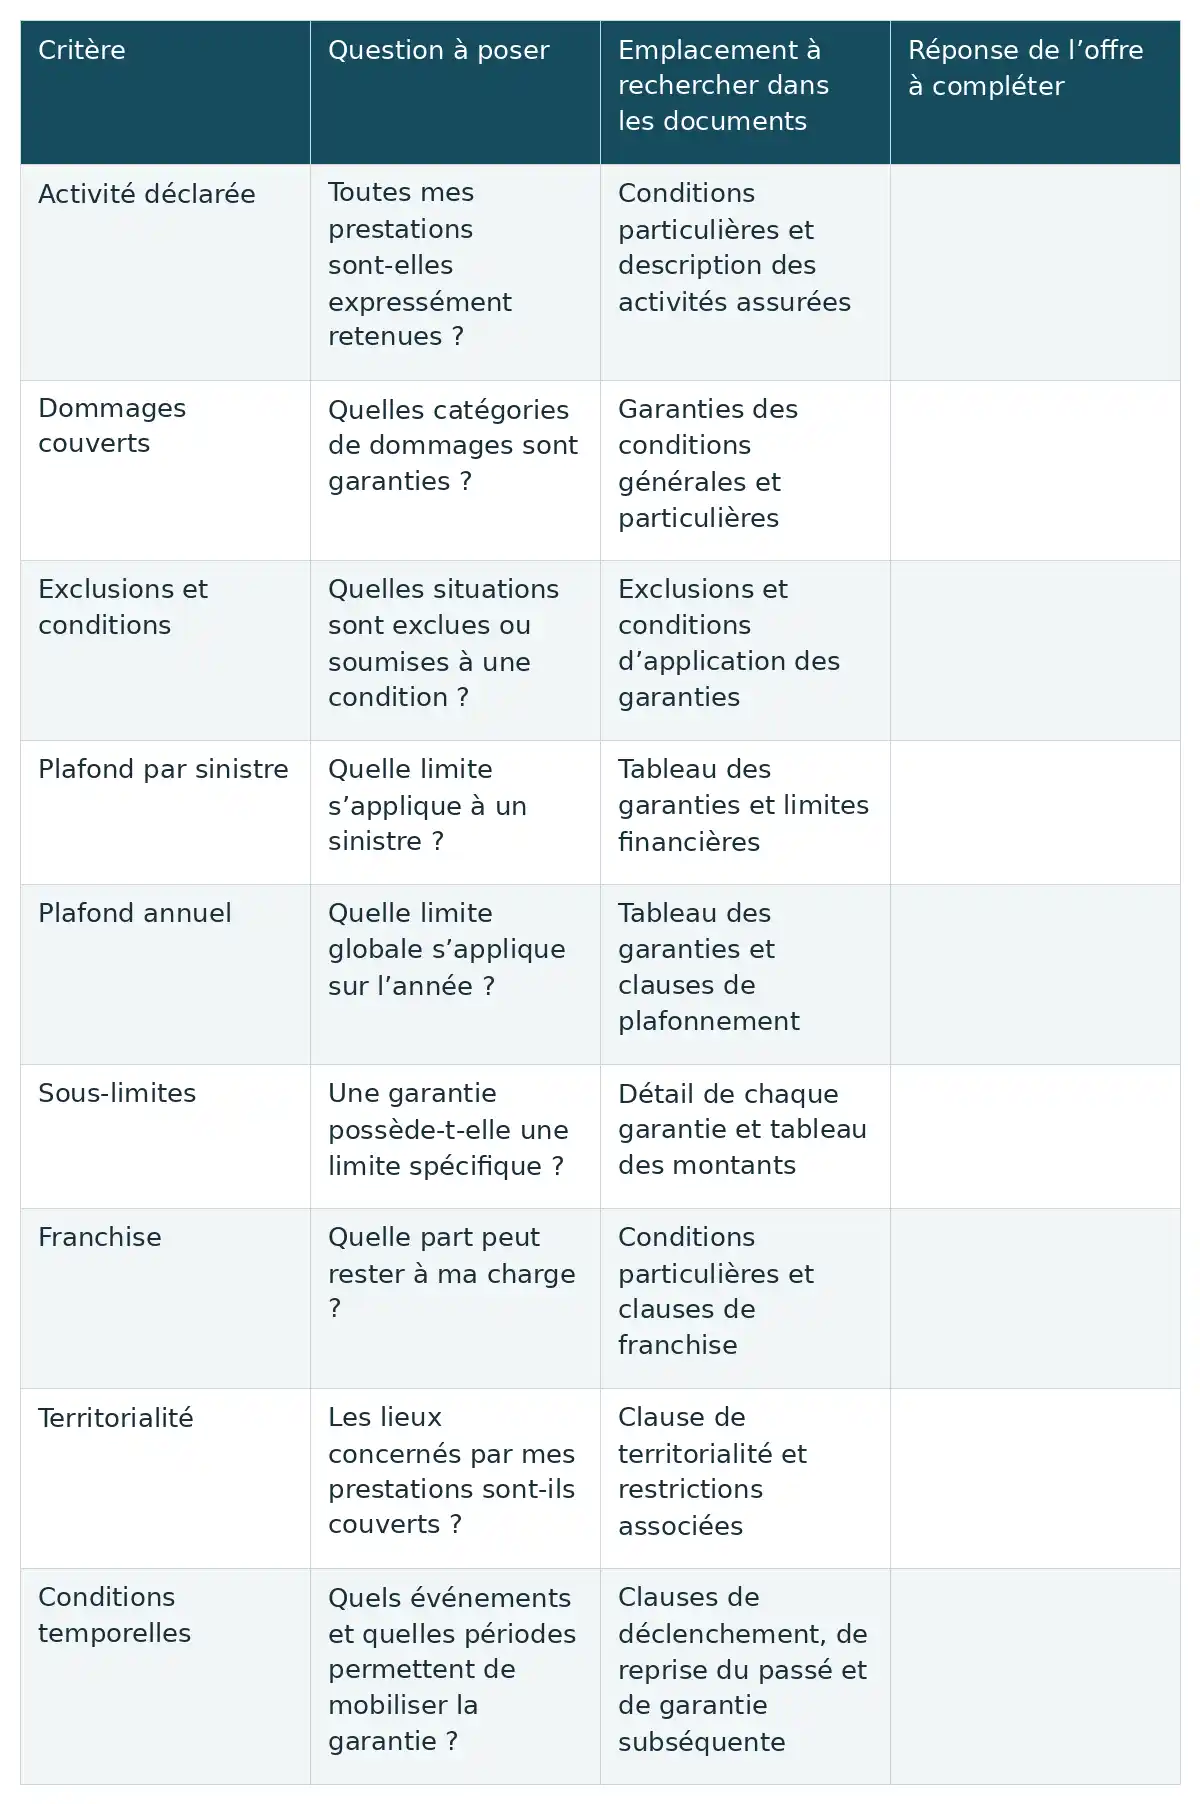
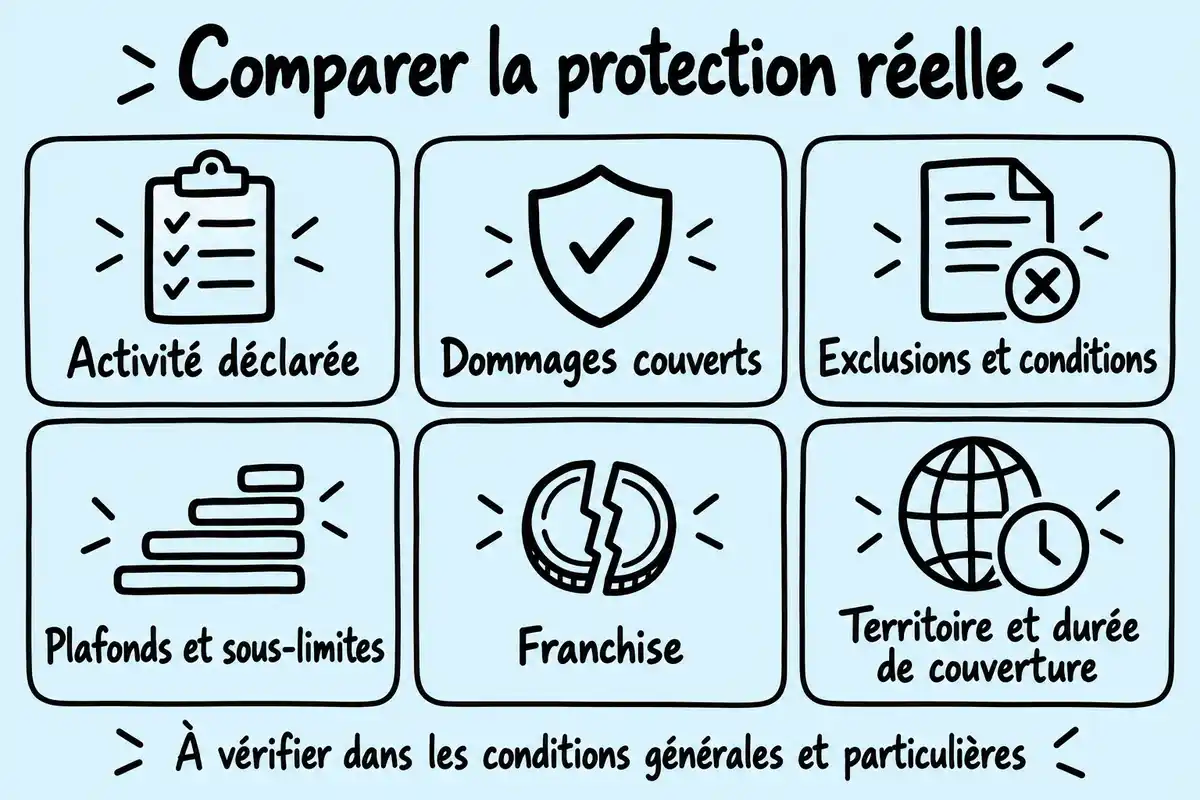
Inscrivez la réponse précise et, pour la retrouver facilement, la clause ou la page correspondante dans votre exemplaire. Lorsqu’un point n’est pas clair, laissez-le en attente et demandez une explication écrite. Une rubrique absente du devis ne permet pas, à elle seule, de conclure qu’une garantie existe ou qu’elle est exclue.
L’activité déclarée et les dommages couverts correspondent-ils à vos prestations ?
La première vérification consiste à rapprocher vos prestations réelles des activités inscrites dans les conditions particulières. Un intitulé commercial général ne suffit pas à lever toute ambiguïté : décrivez les missions que vous acceptez et faites préciser celles qui sont assurées. La Banque Postale présente trois catégories de dommages susceptibles de relever de la RC pro selon les garanties souscrites : corporels, lorsqu’une personne est atteinte ; matériels, lorsqu’un bien est endommagé ; et immatériels, lorsqu’un préjudice financier est en cause. Ne présumez pas que ces trois catégories sont automatiquement incluses : recherchez leur définition et leurs conditions dans chaque contrat. [3]
Quelles exclusions et conditions peuvent limiter la garantie ?
Les exclusions écartent certaines situations de la couverture, tandis que les conditions d’application précisent quand une garantie peut intervenir. Lisez-les en regard de chaque garantie annoncée, plutôt que comme une rubrique indépendante. La Banque Postale cite, à titre d’exemples généraux, la faute intentionnelle et certains équipements parmi les exclusions possibles ; cela ne constitue pas une liste universelle applicable à toutes les RC pro. Pour avancer concrètement, décrivez à l’assureur une situation liée à votre activité et demandez quelle clause s’appliquerait. Vous pourrez ainsi identifier un point à clarifier sans supposer que le seul intitulé de la garantie suffit. [3]
Plafonds, sous-limites et franchise déterminent l’indemnisation possible
Les limites financières indiquent jusqu’où la garantie peut intervenir et ce qui peut rester à votre charge. Le plafond par sinistre limite l’indemnisation d’un sinistre ; le plafond annuel encadre le montant global sur l’année concernée. Une sous-limite est une limite particulière attachée à une garantie ou à un poste précis, même si le plafond général est plus élevé. La franchise correspond à la part qui reste à votre charge selon les modalités du contrat. L’indemnisation peut donc être totale ou partielle, compte tenu de ces limites et des exclusions. Comparez ces éléments ensemble : un plafond général ne décrit pas, à lui seul, l’indemnisation possible. [2]
Le contrat couvre-t-il les lieux où vous exercez ?
La clause de territorialité doit correspondre aux lieux concernés par vos prestations. Relevez les territoires couverts et les restrictions prévues, puis confrontez-les à votre manière de travailler. Si vous intervenez chez un client à l’étranger ou réalisez une mission à distance pour un client situé dans un autre pays, faites expliciter la portée de la clause dans cette situation précise. Le travail à distance ne permet pas de déduire une couverture internationale, pas plus que la seule localisation de votre micro-entreprise. Demandez une réponse écrite lorsque plusieurs lieux entrent en jeu dans une même prestation. [2]
Comment obtenir des devis RC pro réellement comparables ?
Pour obtenir des devis RC pro comparables, transmettez la même description de votre activité à chaque interlocuteur. La fiche préparatoire suivante est une aide éditoriale construite à partir des critères de couverture et de tarification ; elle ne remplace pas les renseignements et justificatifs demandés par chaque assureur.
- Décrivez vos prestations avec des termes concrets, en distinguant les différentes missions réellement exercées.
- Précisez votre localisation et les lieux concernés par vos interventions ou vos clients.
- Présentez vos conditions d’exercice et le matériel utilisé, afin que l’interlocuteur puisse demander les précisions utiles.
- Notez vos besoins et les situations de dommage que vous souhaitez faire examiner.
- Indiquez les garanties recherchées et les points encore à clarifier, sans supposer qu’ils sont déjà couverts.
- Demandez une proposition écrite, les conditions générales et particulières proposées, ainsi que le détail du coût sur une durée identique.
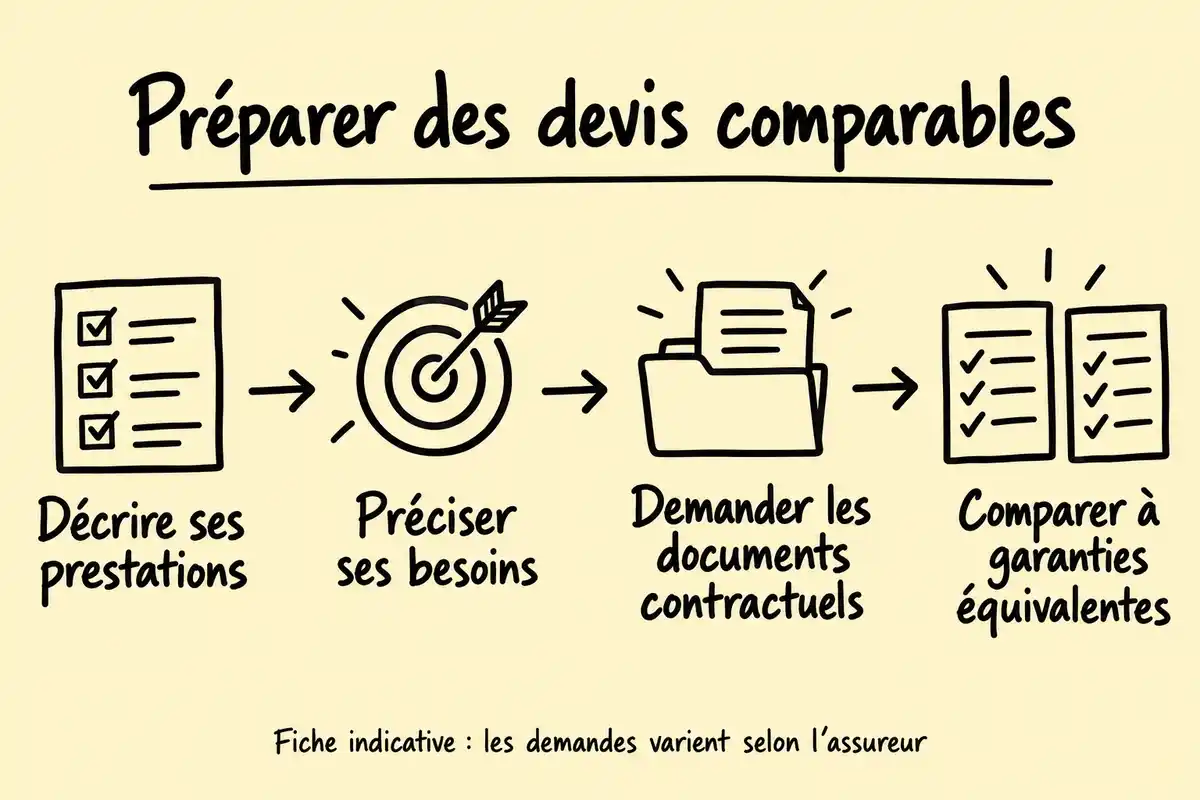
Vous pouvez solliciter plusieurs interlocuteurs ou utiliser un comparateur RC pro pour recueillir des propositions. Vérifiez toutefois quels assureurs et quelles offres il présente : sa sélection ne doit pas être considérée comme exhaustive. Si une proposition retient une activité ou une garantie différente, faites préciser cet écart avant de comparer son prix. Conservez la même fiche de départ et les réponses obtenues pour éviter de départager des protections qui répondent à des besoins différents.
Pourquoi le tarif varie-t-il d’une activité à l’autre ?
Le tarif dépend de plusieurs caractéristiques de l’activité et de la protection recherchée. La Banque Postale cite les besoins, les risques, la nature de l’activité, sa localisation, les conditions d’exercice, le matériel et l’assureur. Son article évoque quelques centaines d’euros par an : cette indication générale ne vaut ni devis, ni moyenne vérifiée, ni budget suffisant pour votre situation. Pour apprécier les tarifs d’assurance professionnelle, partez donc de propositions établies sur votre description d’activité. Un prix annoncé pour une autre prestation ou un autre niveau de garanties ne permet pas de déterminer ce que devrait coûter votre propre contrat. [3]
Comment réduire le coût sans affaiblir une garantie utile ?
Une économie reste éventuelle : aucun de ces leviers ne garantit une baisse de cotisation. L’objectif est de rechercher un coût cohérent avec les garanties utiles, en comprenant ce que chaque différence de prix implique pour votre protection.
- Ramenez les propositions à une même durée. Demandez le coût total correspondant, les modalités de paiement et les frais éventuels ; une mensualité affichée ne suffit pas.
- Comparez à garanties équivalentes. Une offre moins chère peut aussi comporter une activité assurée plus restreinte, une sous-limite différente ou davantage de reste à charge.
- Faites expliquer chaque option. Reliez son utilité à une prestation effectivement exercée avant de décider de la retenir ou de l’écarter.
- Examinez le compromis lié à la franchise. Une franchise plus élevée peut modifier l’équilibre entre cotisation et somme à supporter en cas de sinistre, sans garantir une baisse de prix.
- Demandez une version révisée et écrite si vous ajustez une option ou une franchise. Reprenez ensuite la comparaison, sans supprimer une protection obligatoire ni réduire arbitrairement les plafonds.
Que vérifier avant de signer ou de changer d’assureur ?
Avant de signer, rapprochez la proposition finale de votre grille complétée. Cette vérification générale, inspirée notamment de l’article du courtier Assurez-moi, aide à repérer les points à éclaircir ; elle ne constitue pas un conseil personnalisé. L’attestation seule ne décrit pas toute la couverture : examinez les conditions générales et particulières. [2]
- L’activité inscrite correspond à toutes les prestations que vous avez fait examiner.
- Les garanties retenues sont identifiées et les options acceptées apparaissent dans la proposition finale.
- Les exclusions et conditions d’application sont comprises, notamment pour les situations qui vous concernent.
- Les plafonds, sous-limites et franchises sont repérés pour chaque garantie utile.
- La territorialité correspond aux lieux concernés par votre activité.
- Le coût, la durée de référence, les modalités de paiement et les frais éventuels sont compris.
- Les points ambigus ont reçu une clarification écrite et les conditions temporelles ont été examinées, particulièrement en cas de changement d’assureur.
Le changement d’assureur préserve-t-il la continuité de couverture ?
Un changement d’assureur ne garantit pas, à lui seul, une continuité complète de couverture. Assurez-moi conseille de vérifier séparément la base de déclenchement, c’est-à-dire ce qui permet de mobiliser la garantie ; la reprise du passé, concernant la prise en compte éventuelle de faits antérieurs ; et la garantie subséquente, concernant une intervention éventuelle après la fin du contrat. Faites expliciter par écrit chacune de ces notions au regard du contrat quitté et du contrat envisagé. Demandez comment une situation survenue autour du changement serait traitée, sans supposer une reprise automatique, une durée standard ou un effet identique d’un contrat à l’autre. [2]
Retenez le contrat dont l’activité assurée, les exclusions et les limites correspondent aux besoins que vous avez identifiés, après vérification des obligations applicables. Le prix devient alors un critère de choix entre des devis réellement comparables. Pour avancer, complétez une fiche par offre, relevez les écarts et faites clarifier par écrit les clauses encore ambiguës avant de signer.
Questions fréquentes
Une attestation de RC pro suffit-elle pour vérifier sa protection ?
Non. L’attestation seule ne permet pas de connaître toute la couverture. Consultez les conditions particulières, qui décrivent votre situation assurée, ainsi que les conditions générales. Vérifiez notamment les activités retenues, les garanties, leurs exclusions et leurs limites financières. Si une prestation ou une clause reste ambiguë, demandez une clarification écrite avant de considérer votre protection comme adaptée. [2]
Une RC pro couvre-t-elle aussi le matériel de la micro-entreprise ?
Pas automatiquement. La RC pro concerne les dommages causés à des tiers dans le cadre de l’activité, selon les garanties souscrites. Cela ne signifie pas que votre ordinateur, vos outils ou les autres biens de votre micro-entreprise sont eux-mêmes assurés. Recherchez les garanties portant sur votre matériel et leurs conditions ; une protection distincte peut être nécessaire. Les assurances liées à un véhicule professionnel ou à un local loué répondent également à des obligations à vérifier séparément. [3]
Un tarif mensuel plus bas signifie-t-il une assurance moins chère ?
Pas nécessairement. Comparez le coût total sur une durée identique, en intégrant les frais éventuels, puis vérifiez que les garanties, plafonds et franchises sont équivalents. Une mensualité plus faible ne suffit pas à départager deux contrats si leur protection diffère. Demandez le coût correspondant à chaque modalité de paiement proposée : le paiement annuel n’est pas systématiquement moins cher.
Que vérifier si une nouvelle activité s’ajoute à la micro-entreprise ?
Signalez précisément la nouvelle prestation à votre assureur et obtenez confirmation écrite de sa couverture, avec les conditions applicables. Vérifiez que l’activité inscrite dans les conditions particulières correspond bien à ce que vous réaliserez. Cette évolution peut aussi modifier vos obligations d’assurance : contrôlez la règle propre à la nouvelle activité auprès de l’organisme professionnel compétent, sans vous fier uniquement à votre statut de micro-entrepreneur. [2]








C’est vrai que les assureurs numériques comme Coover ou Stello sont en train de changer la donne. Mais je me demande si certains offrent des options de personnalisation des contrats. Ça pourrait aider à mieux adapter les couvertures aux spécificités de chaque activité, non?
J’aime bien l’idée que les courtiers en ligne comme Coover permettent d’obtenir une attestation immédiatement après le paiement. Ça doit vraiment simplifier le démarrage d’un projet. Du coup, ça vaut le coup de comparer et de voir qui propose cette fonctionnalité !
C’est intéressant de voir que certains courtiers comme Stello se concentrent sur une approche pédagogique. Ça doit vraiment aider ceux qui ne sont pas familiers avec l’assurance. Peut-on espérer que d’autres courtiers suivent cet exemple et simplifient leurs offres ? Ça serait top pour tous !
L’importance de lire les petits caractères des contrats d’assurance ne doit pas être sous-estimée. C’est fou comme certaines exclusions peuvent coûter cher dans un moment délicat. Avez-vous déjà rencontré des surprises désagréables à ce niveau ?
Diantre, la transparence des prix chez Coover est vraiment un atout ! En évitant les demandes de renseignements immédiates, ils rendent tout ça moins stressant. Est-ce que quelqu’un a testé leur comparateur, ça vaut le coup ?
C’est vrai que la gestion des sinistres est souvent un casse-tête. Je suis curieux de savoir si certains assureurs se révèlent plus réactifs que d’autres en cas de besoin. Ça devait être un critère précieux pour choisir son contrat.
C’est vrai que la clarté des garanties est essentielle, mais avez-vous réfléchi aux délais de traitement des sinistres ? Certaines assurances semblent promettre montants rapides, mais la réalité peut être différente. Un bon indicateur serait d’explorer les avis clients sur ce point.
C’est intéressant de constater que certains assureurs offrent des options de personnalisation des contrats. Cela pourrait vraiment répondre aux besoins spécifiques de chaque activité. Qui sait, peut-être que ça pourrait même réduire le coût des primes à long terme !
Vérifier les plafonds et sous-limites est super important aussi, je trouve. Si une garantie a l’air bonne mais que le plafond est ridicule, ça sert à rien. Avez-vous des astuces pour ne pas se faire avoir là-dessus?