En 2026, les plafonds annuels du régime micro annoncés sont de 203 100 € de chiffre d’affaires hors taxes pour la vente de marchandises et certains hébergements, et de 83 600 € pour les services et professions libérales. Les locations meublées ont des règles particulières. Ces plafonds ne sont pas les seuils de TVA : vous pouvez devoir facturer cette taxe tout en restant au régime micro. L’astuce consiste donc à suivre les deux séparément, en tenant compte des périodes de référence, plutôt qu’à chercher un montant unique à ne jamais franchir. [1]
Les repères à retenir
- Plafonds micro annuels annoncés pour 2026–2028 : 203 100 € HT pour la vente et certains hébergements ; 83 600 € HT pour les services et professions libérales. [1]
- Pour l’examen des revenus 2026, les locations meublées longue durée et touristiques classées ont un seuil de 83 600 € ; les meublés touristiques non classés, de 15 000 €. [2]
- La TVA se surveille séparément : pour les services hors exceptions, les seuils sont de 37 500 € et 41 250 €, avec des dates d’effet différentes. [3]
- Un dépassement du plafond micro pendant une seule des deux années précédentes ne suffit pas à exclure le régime micro-fiscal. [2]
- Deux années consécutives de dépassement entraînent une sortie du régime micro au 1er janvier suivant la seconde année. [2]
Quel plafond de chiffre d’affaires correspond à votre activité en 2026 ?
Le plafond auto-entrepreneur dépend de l’activité : les principaux montants annuels annoncés pour 2026 à 2028 sont de 203 100 € ou de 83 600 €. Ils s’expriment en chiffre d’affaires hors taxes, abrégé HT, avant déduction des dépenses professionnelles. Ils concernent l’accès au régime micro et doivent être distingués des seuils de franchise de TVA. [1]
| Activité | Plafond annuel de chiffre d’affaires HT annoncé pour 2026–2028 |
|---|---|
| Vente de marchandises | 203 100 € |
| Fourniture de logement de type hôtel ou chambre d’hôtes | 203 100 € |
| Prestations de services | 83 600 € |
| Professions libérales | 83 600 € |
Afficher le tableau en image
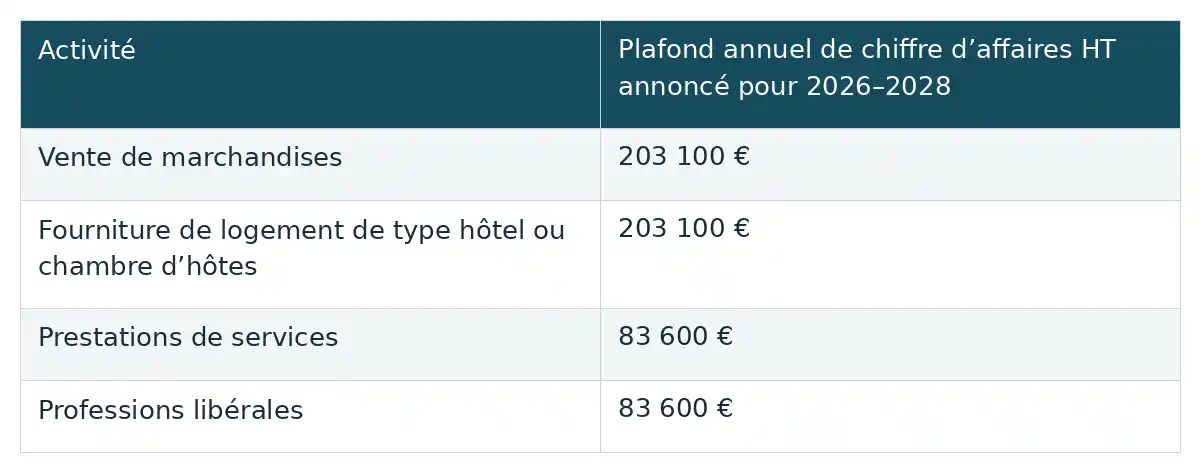
La période examinée compte autant que le montant. Pour déterminer le régime micro-fiscal applicable aux revenus de 2026, Service Public Entreprendre se réfère aux chiffres d’affaires de 2024 et de 2025. Un dépassement pendant une seule de ces deux années ne suffit pas à exclure le régime. Comparer uniquement votre cumul de recettes 2026 au tableau ne permet donc pas de déterminer, à lui seul, le régime applicable à vos revenus 2026. [2]
Attention également au mot « hébergement » : le montant de 203 100 € ne s’applique pas automatiquement à toute location meublée. Un hôtel, une chambre d’hôtes et un meublé touristique non classé ne se rangent pas indistinctement dans la même catégorie. [2]
Locations meublées : quel seuil selon le type de location ?
Pour les locations meublées, le seuil dépend du type de location et, en tourisme, du classement du logement. Service Public Entreprendre présente les montants suivants pour l’examen du régime micro-fiscal des revenus 2026 au regard du chiffre d’affaires de 2024 ou de 2025. Identifier précisément la catégorie du logement évite de retenir par erreur le plafond de l’hôtellerie. [2]
| Type de location | Seuil de chiffre d’affaires HT pour l’examen des revenus 2026 |
|---|---|
| Location meublée longue durée | 83 600 € |
| Meublé de tourisme classé | 83 600 € |
| Meublé de tourisme non classé | 15 000 € |
Afficher le tableau en image
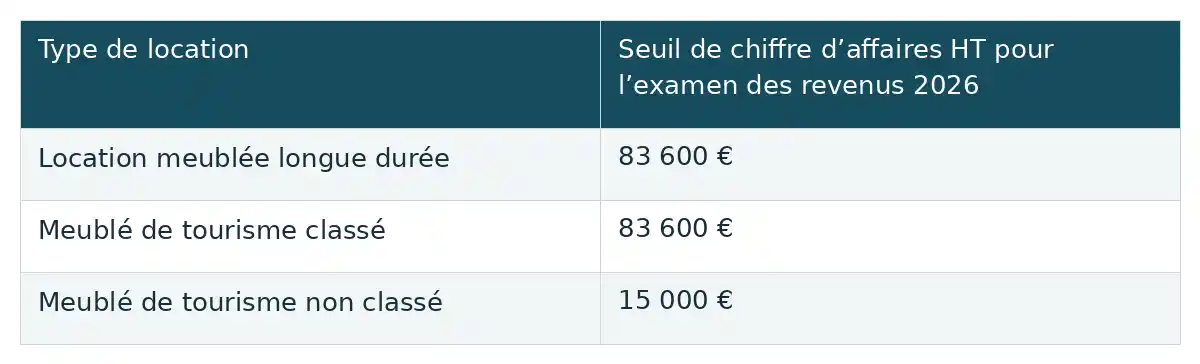
Ces montants sont des repères micro-fiscaux. Ils ne résument pas toutes les conditions et exceptions des locations meublées et ne permettent pas de déduire automatiquement le régime social du loueur. Le seul fait de rester sous l’un de ces seuils ne répond donc pas à toutes les questions liées au statut de l’activité. [2]
Quels seuils de TVA faut-il surveiller séparément ?
Une micro-entreprise peut devenir redevable de la TVA tout en conservant son régime micro. La franchise en base de TVA est le dispositif qui dispense de facturer cette taxe sur les opérations concernées tant que ses conditions sont réunies. Ses limites sont distinctes du plafond de chiffre d’affaires du régime micro. [3]
| Activité | Seuil de base de chiffre d’affaires HT | Seuil majoré de chiffre d’affaires HT |
|---|---|---|
| Commerce et hébergement | 85 000 € | 93 500 € |
| Prestations de services et professions libérales hors exceptions | 37 500 € | 41 250 € |
| Activités réglementées des avocats ; livraisons d’œuvres ou cessions de droits des auteurs concernés | 50 000 € | 55 000 € |
| Activités non réglementées d’avocat ; certaines autres activités d’auteur | 35 000 € | 38 500 € |
Afficher le tableau en image
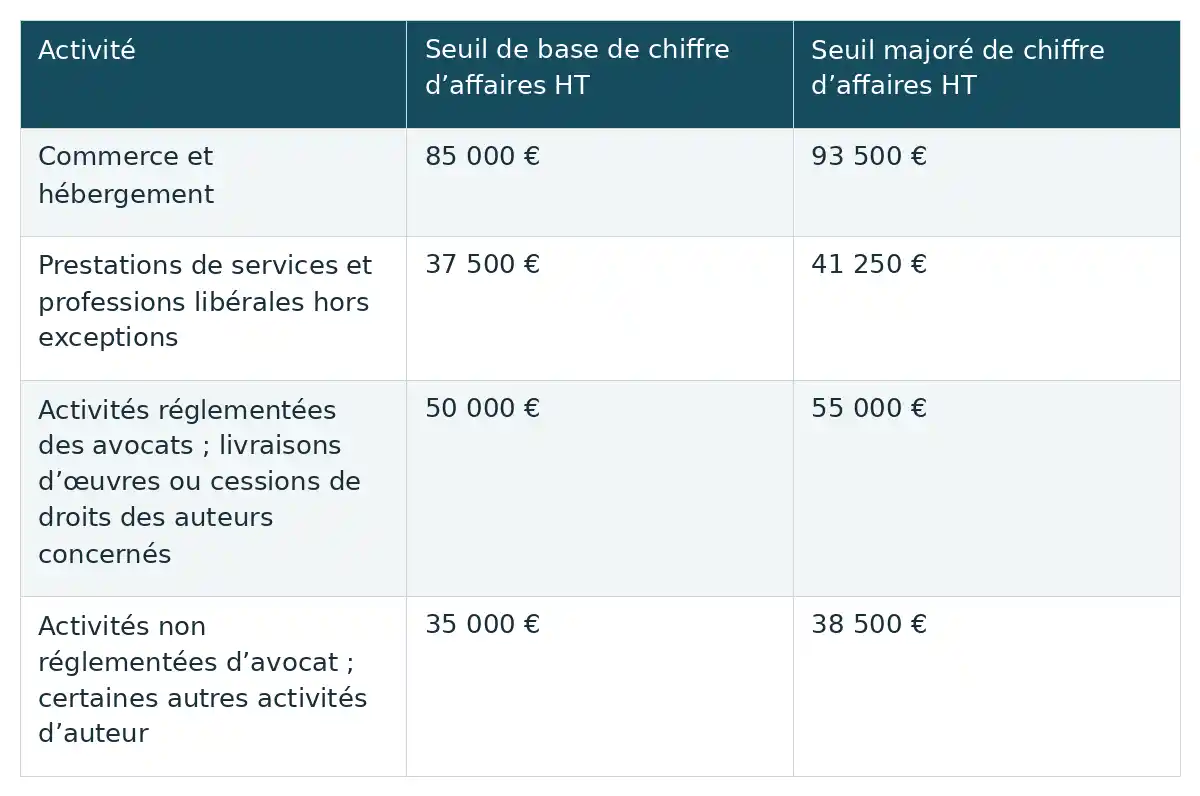
Ces repères proviennent de la page Service Public Entreprendre vérifiée le 1er janvier 2026, qui indique des seuils de franchise inchangés pour 2026. Le tableau distingue les catégories documentées ; il ne constitue pas une grille exhaustive pour toutes les professions ou tous les cumuls d’activités. [3]
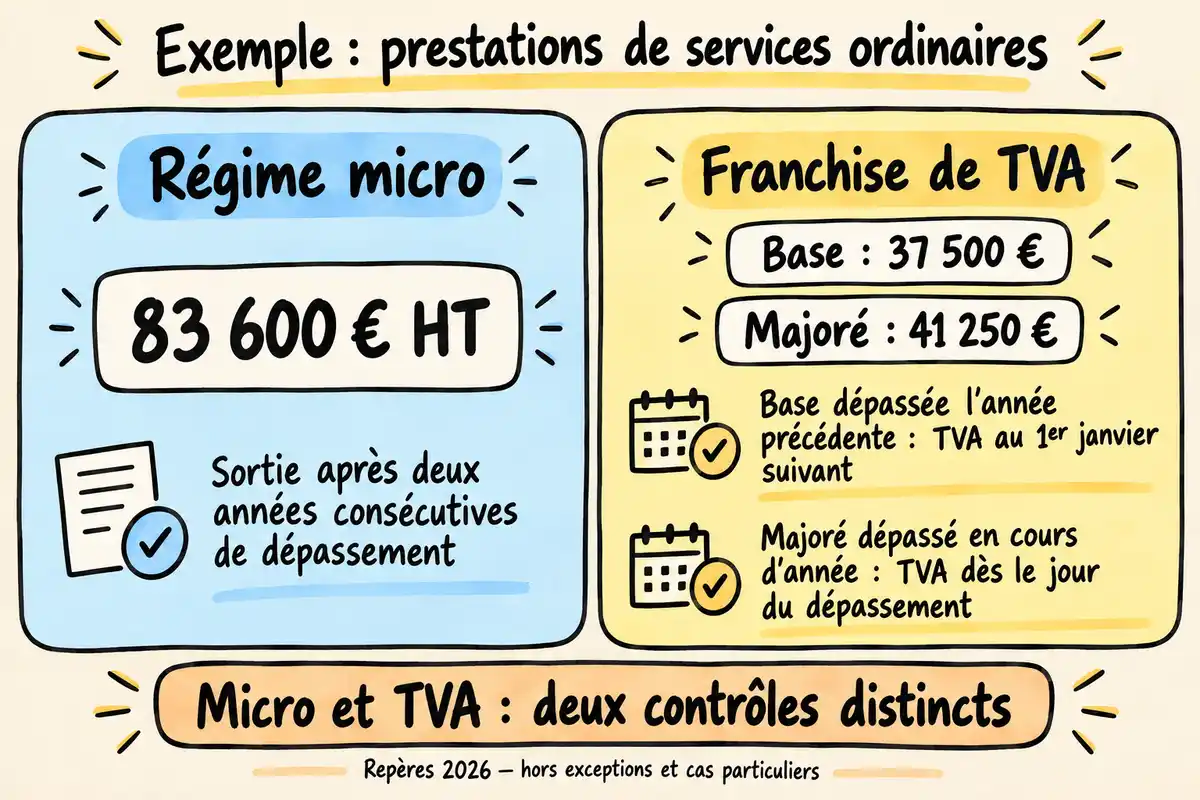
Ainsi, pour une prestation de services ordinaire, 83 600 € correspond au plafond micro, tandis que 37 500 € et 41 250 € servent à apprécier la franchise de TVA. Ces montants ne sont pas concurrents : chacun répond à une question différente. Le premier concerne le régime micro ; les deux autres déterminent quand la dispense de facturation de TVA prend fin. [3]
Quand la franchise de TVA prend-elle fin ?
Pour les activités ordinaires, la franchise prend fin selon deux déclencheurs distincts : le dépassement du seuil de base l’année précédente, ou celui du seuil majoré pendant l’année en cours. Il faut donc connaître à la fois le chiffre d’affaires annuel précédent et le cumul de l’année actuelle. Attendre deux années de dépassement, comme pour la sortie du régime micro, serait une erreur. [3]
- Seuil de base dépassé pendant l’année précédente : la franchise cesse au 1er janvier suivant cette année.
- Seuil majoré dépassé pendant l’année en cours : la franchise cesse dès le premier jour du dépassement.
À partir de la date applicable, la TVA doit être facturée sur les opérations concernées et son montant doit apparaître sur les factures émises. Les règles étant segmentées par activité et susceptibles de comporter des exceptions, cette présentation du cas ordinaire ne doit pas être appliquée mécaniquement à toutes les catégories particulières d’avocats, d’auteurs ou d’activités mixtes. [3]
Comment appliquer les plafonds à une activité mixte ou à une création ?
Une activité mixte demande de ventiler les recettes ; une création en cours d’année impose de tenir compte de la durée d’existence de l’entreprise. Dans les deux cas, retenir simplement le plafond annuel le plus élevé ne suffit pas. Il faut identifier les activités concernées, la période examinée et le dispositif contrôlé : micro ou TVA.
Activité mixte : contrôler le total et les limites propres aux activités
En activité mixte, le contrôle porte sur le chiffre d’affaires global et sur les limites propres aux activités concernées. Pour les revenus 2026 examinés au regard de 2025 ou de 2024, Service Public Entreprendre mentionne un maximum global de 203 100 €, avec une limite de 83 600 € pour les meublés classés et les prestations autres que d’hébergement, et de 15 000 € pour les meublés de tourisme non classés. Respecter le total ne suffit donc pas nécessairement : une composante de l’activité peut atteindre sa limite propre. [2]
La même page indique une absence de double seuil dans certains cumuls de vente de marchandises ou de denrées et de location non meublée. Toutefois, l’énumération disponible s’interrompt : cette précision ne permet pas de dresser une matrice complète des cumuls, ni d’étendre l’exception à toute activité mixte. Pour votre suivi, conservez les recettes par nature plutôt que de les fondre immédiatement dans un total unique. [2]
Création en cours d’année : calculer le prorata du plafond micro
L’année de création, le plafond micro est ajusté à la durée d’existence de l’entreprise, sauf pour une entreprise saisonnière. La formule exposée par Service Public Entreprendre est : seuil en vigueur × nombre de jours d’existence dans l’année ÷ 365. Le montant annuel affiché dans le tableau ne doit donc pas être utilisé tel quel pour une création en cours d’année relevant de cette règle. [2]
À partir de la deuxième année d’existence, le seuil annuel entier s’applique. L’exemple administratif porte sur une activité de vente créée le 31 janvier 2026 ; il ne démontre pas le traitement de tous les cas particuliers. Pour appliquer la formule, commencez par retenir le seuil de votre activité, puis la durée d’existence dans l’année, sans remplacer cette durée par celle de votre carnet de commandes. [2]
Au démarrage, le contrôle de la TVA suit une autre logique
Pour la TVA, la proratisation au démarrage concerne le chiffre d’affaires utilisé pour apprécier la franchise l’année suivante. Elle ne signifie pas que le seuil annuel de l’activité est lui-même modifié. Il faut donc garder ce contrôle séparé du prorata du plafond micro : reprendre automatiquement la formule précédente pour déterminer votre situation TVA pourrait mélanger deux mécanismes différents. [3]
Que se passe-t-il si vous dépassez le plafond micro ?
Un premier dépassement du plafond micro ne provoque pas, à lui seul, une sortie immédiate du régime. La chronologie repose sur deux années civiles consécutives. Cette règle concerne le maintien du régime micro ; la perte de franchise de TVA conserve les dates d’effet distinctes expliquées plus haut. [2]
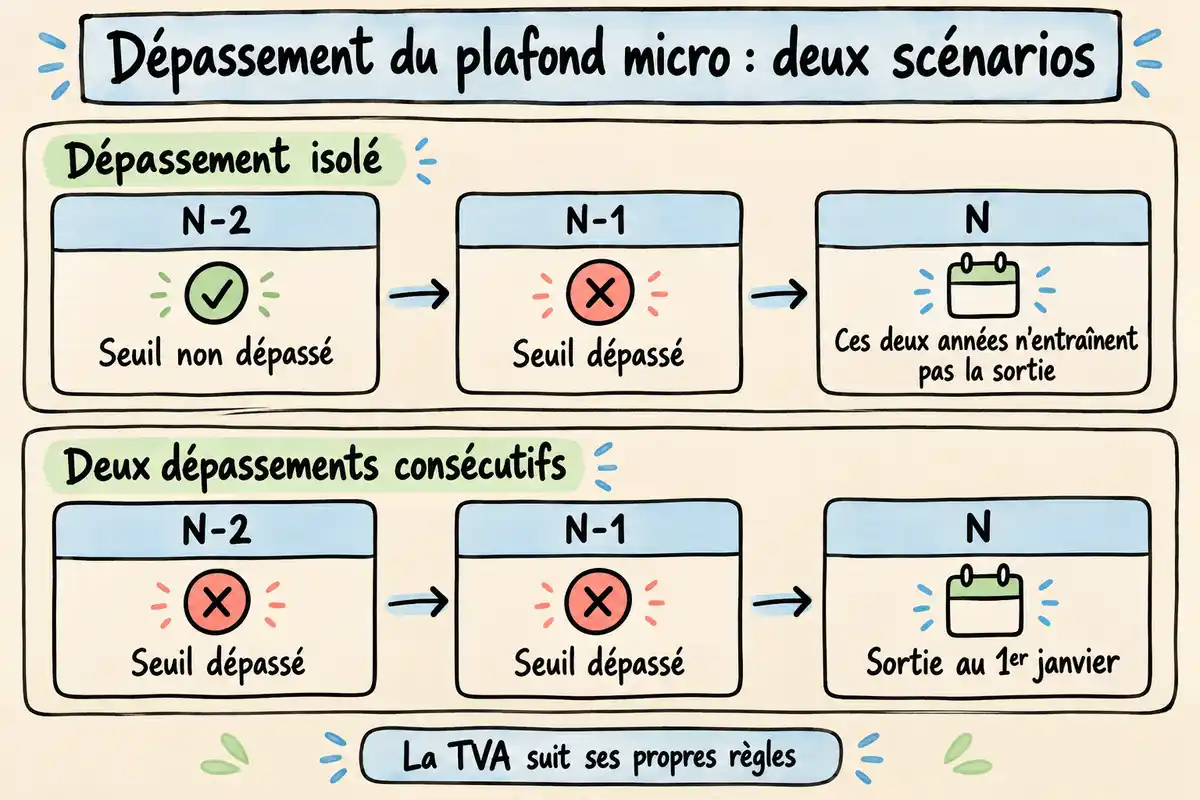
Un dépassement isolé ne suffit pas à faire sortir du régime micro
Un dépassement isolé ne suffit pas à exclure le régime micro-fiscal. Pour une année N, le régime n’est pas applicable si le seuil a été dépassé pendant chacune des deux années civiles précédentes, N-1 et N-2. Si une seule de ces années présente un dépassement, cette condition de sortie n’est pas remplie. C’est pourquoi le suivi doit conserver les résultats annuels précédents, et pas seulement les recettes de l’année en cours. [2]
Cette règle ne constitue pas un délai de grâce pour la TVA. Une entreprise peut être maintenue au régime micro après un dépassement isolé de son plafond et devoir déjà facturer la TVA en raison du franchissement des seuils propres à cette taxe. Les deux contrôles doivent continuer à fonctionner en parallèle. [3]
Deux dépassements consécutifs entraînent une sortie au 1er janvier suivant
Après deux années civiles consécutives de dépassement, la sortie prend effet au 1er janvier suivant la seconde année. Le passage au régime réel d’imposition des bénéfices s’accompagne de la fin du régime micro-social et d’obligations comptables plus importantes. Le changement dépasse donc la simple modification d’un plafond : il faut préparer une autre organisation fiscale, sociale et comptable. [2]
- Première année de dépassement : ce franchissement seul ne suffit pas à entraîner la sortie.
- Deuxième année consécutive de dépassement : la condition de sortie est réunie.
- Au 1er janvier suivant la seconde année : prise d’effet de la sortie du régime micro.
L’intérêt d’anticiper est de disposer du temps nécessaire pour adapter le suivi de l’entreprise. Les conséquences précises dépendent ensuite de l’activité et du régime applicable : cette chronologie générale ne fixe ni un montant universel de cotisations ni un calendrier déclaratif identique pour toutes les professions.
Comment suivre votre chiffre d’affaires pour anticiper un dépassement ?
Tenir une fiche de suivi par activité
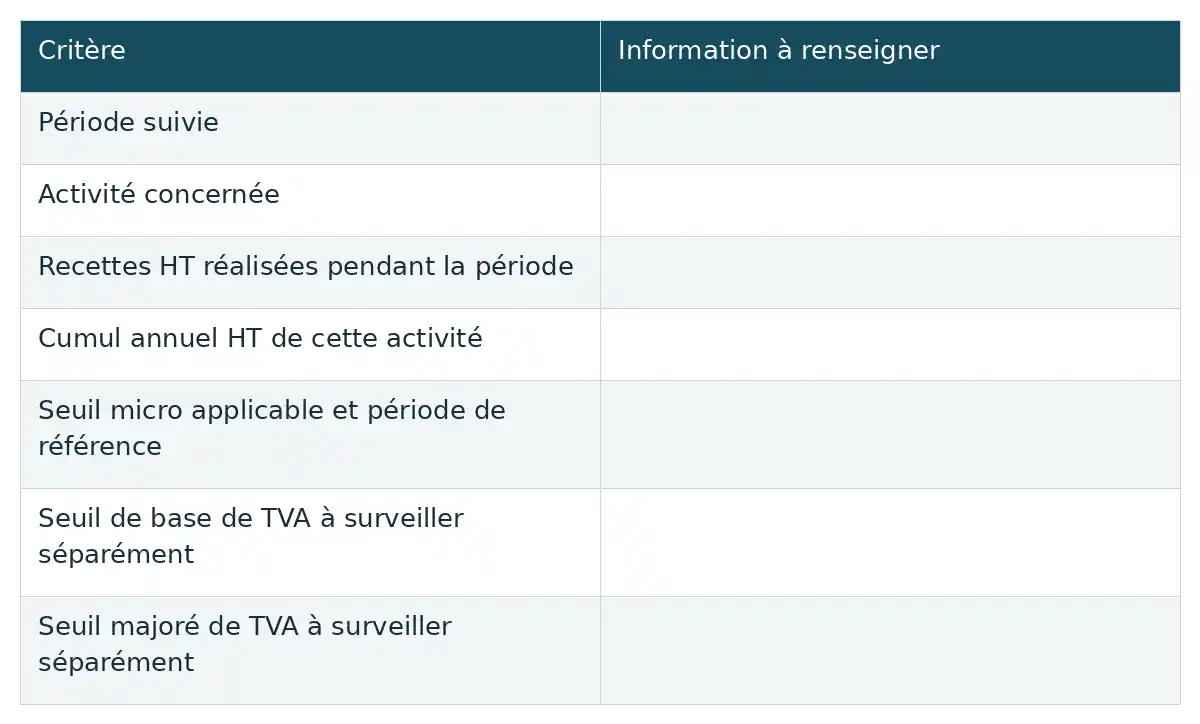
L’astuce utile consiste à suivre séparément le plafond micro et les seuils de TVA, suffisamment tôt pour préparer les conséquences d’un franchissement. Comme conseil pratique général, nous vous proposons une fiche de suivi à recopier pour chaque activité réellement exercée. Ce modèle est une aide d’organisation éditoriale ; il ne constitue pas une méthode officielle ni une garantie de rester sous un plafond.
| Critère | Information à renseigner |
|---|---|
| Période suivie | |
| Activité concernée | |
| Recettes HT réalisées pendant la période | |
| Cumul annuel HT de cette activité | |
| Seuil micro applicable et période de référence | |
| Seuil de base de TVA à surveiller séparément | |
| Seuil majoré de TVA à surveiller séparément |
Afficher le tableau en image
- Mettez régulièrement à jour les recettes HT réalisées, avec un rythme adapté au volume de votre activité.
- Conservez une ventilation par activité et un total annuel afin de pouvoir effectuer les contrôles pertinents en cas d’activité mixte.
- Comparez les cumuls aux seuils correspondant réellement à votre catégorie, en gardant les seuils micro et TVA dans des rubriques distinctes.
- Gardez les chiffres d’affaires des deux années civiles précédentes accessibles pour examiner le maintien du régime micro.
- Inscrivez les prévisions commerciales à part : une commande espérée ou une estimation de ventes ne doit pas être confondue avec une recette réalisée.
Mesurer l’écart au seuil et anticiper
Pour situer votre cumul, vous pouvez aussi soustraire les recettes HT réalisées du seuil pertinent, en identifiant clairement lequel vous utilisez. L’écart obtenu indique seulement la distance arithmétique à ce seuil ; il ne détermine pas, à lui seul, votre régime ni sa date de changement. Une prévision de recettes peut aider à anticiper, mais reste une estimation à actualiser.
Service Public Entreprendre recommande expressément une comptabilité séparant les catégories de recettes pour certaines activités d’avocat et d’auteur, afin d’identifier leur chiffre d’affaires respectif. Cette recommandation vise ces catégories particulières. Le suivi général proposé ici reste un conseil d’organisation : aucune fréquence légale de mise à jour ni aucun niveau d’alerte réglementaire supplémentaire ne s’en déduit. [3]
Retenez trois réflexes : identifier précisément votre catégorie d’activité, surveiller séparément micro et TVA, puis préparer les conséquences d’un franchissement. La prochaine action est simple : actualisez votre cumul de recettes HT par activité et rassemblez les chiffres des années civiles pertinentes. Vous pourrez comparer les bons montants aux bonnes périodes, sans confondre obligation de facturer la TVA et sortie du régime micro.
Questions fréquentes
Le plafond porte-t-il sur le chiffre d’affaires ou sur le bénéfice ?
Les plafonds portent sur le chiffre d’affaires hors taxes, avant déduction des dépenses professionnelles. Le chiffre d’affaires correspond aux recettes de l’activité ; le bénéfice tient compte des dépenses. Acheter du matériel ou payer davantage de frais ne réduit donc pas le chiffre d’affaires à comparer au plafond micro. [1]
Les plafonds sont-ils calculés sur douze mois glissants ?
Non, les repères présentés reposent sur les années civiles, du 1er janvier au 31 décembre, et non sur douze mois glissants. Pour les revenus 2026, Service Public Entreprendre examine les années 2024 et 2025 : un dépassement pendant une seule de ces années ne suffit pas à exclure le régime micro-fiscal. En cas de création en cours d’année, le plafond micro est ajusté selon la formule seuil × jours d’existence dans l’année ÷ 365, sauf pour une entreprise saisonnière. Le seuil annuel entier s’applique dès la deuxième année d’existence. Cet ajustement de création et le contrôle des deux années précédentes sont deux règles distinctes. [2]
Facturer la TVA oblige-t-il à abandonner la micro-entreprise ?
Non. Vous pouvez conserver le régime micro tout en devenant redevable de la TVA, car les deux dispositifs ont des seuils et des conséquences différents. Dès la date de perte de franchise applicable à votre activité, vous devez facturer la TVA sur les opérations concernées et faire apparaître son montant sur les factures. La sortie du régime micro répond, quant à elle, à la règle des dépassements pendant deux années civiles consécutives. [3]
Le seuil unique de TVA à 25 000 € s’applique-t-il en 2026 ?
Non, selon la page Service Public Entreprendre vérifiée le 1er janvier 2026, le projet de seuil unique de TVA à 25 000 € a été abandonné. Cette page indique des seuils différenciés inchangés pour 2026 : notamment 85 000 € et 93 500 € pour le commerce et l’hébergement, ou 37 500 € et 41 250 € pour les services et professions libérales hors exceptions. Les catégories particulières d’avocats et d’auteurs disposent des repères distincts présentés dans l’article. [3]








Franchement, cet article est super utile! 🎉 Les plafonds de chiffre d’affaires, c’est vraiment crucial pour ne pas se retrouver dans la panade. J’adore la façon dont tout est expliqué clairement, ça rend la gestion de mon auto-entreprise beaucoup plus simple. Bravo pour l’info, je me sens déjà plus sereine pour 2025! 😄
Cet article éclaire parfaitement les subtilités du statut d’auto-entrepreneur. J’apprécie particulièrement la clarté des informations sur les plafonds de chiffre d’affaires. En tant qu’architecte en urbanisme, je trouve essentiel de comprendre ces enjeux pour gérer mon activité sereinement. Équilibrer mes projets professionnels et ma passion pour la nature demande une attention particulière à ces détails. Merci pour ces précieuses précisions.
Un point intéressant : l’activité mixte peut vraiment compliquer les choses ! Combiner différentes sources de revenus, c’est super, mais il faut bien garder un œil sur les plafonds pour chaque partie. Ça peut faire la différence pour rester auto-entrepreneur.
C’est vrai que gérer une activité mixte peut devenir un vrai casse-tête. Mais en même temps, ça permet d’explorer plusieurs passions ! Qui d’autre ici jongle avec plusieurs casquettes ? C’est tout un art !
C’est marrant de penser que les débours ne comptent pas dans le chiffre d’affaires, ça peut vraiment aider à mieux gérer ses finances. Est-ce que ça veut dire qu’on peut planifier des achats sans trop s’inquiéter des plafonds ?
J’ai remarqué que beaucoup d’auto-entrepreneurs passent par le statut pour tester une idée avant de se lancer pleinement. Ça fait sens, non ? Avez-vous d’autres astuces pour maximiser ses chances de réussite avant de dépasser les plafonds ?
La gestion des plafonds peut sembler complexe, mais avez-vous pensé à utiliser des outils en ligne pour suivre votre chiffre d’affaires ? Ça pourrait simplifier les choses et éviter les surprises en fin d’année !
C’est fou comme les différentes catégories de locations peuvent changer la donne. Par exemple, entre un meublé non classé et un hôtel, la différence est énorme ! Ça donne envie de bien se renseigner avant de se lancer.
On ne pense pas toujours aux subtilités des seuils pour la TVA, mais c’est super important aussi. Qui aurait cru que dépasser un plafond de chiffre d’affaires ne veut pas dire qu’on doit quitter le régime micro ? Ça fait réfléchir sur la gestion des recettes!
C’est vrai que chaque type de location a ses propres règles. Ça doit être frustrant pour quelqu’un qui veut se lancer sans faire un master des plafonds. Peut-être qu’un petit tableau comparatif pour se repérer serait un bon coup de main !