Combien de temps garder les factures de votre micro-entreprise ? Service Public Entreprendre donne un repère général de dix ans à compter de la clôture de l’exercice pour les factures clients et fournisseurs. Un délai fiscal distinct de six ans existe également. L’erreur consiste à confondre ces deux cadres et à supprimer trop tôt un justificatif : les six ans fiscaux ne sont pas une autorisation générale de faire le tri. [1]
Les repères pour conserver vos factures
- Service Public Entreprendre indique dix ans pour les factures clients et fournisseurs comme pièces comptables. [2]
- Le repère comptable commence à la clôture de l’exercice, pas simplement à la date de la facture. [1]
- Les six ans fiscaux ont un champ et des points de départ distincts ; ils ne suffisent pas à autoriser une suppression. [1]
- Une simple photo ou un scan ne démontre pas une numérisation conforme et n’autorise pas à jeter systématiquement le papier. [3]
- Dans le champ fiscal décrit par le BOFiP, gardez la facture électronique dans son format informatique original : l’impression seule ne suffit pas. [3]
Pour organiser vos archives, il faut regarder ensemble la durée, son point de départ et le support du document. Le tableau ci-dessous distingue les deux cadres ; les conseils suivants expliquent comment préserver l’accès aux factures papier et électroniques, sans prétendre régler tous les cas particuliers des micro-entrepreneurs.
Combien de temps conserver les factures de votre micro-entreprise ?
Service Public Entreprendre présente les factures clients et fournisseurs comme des pièces comptables à conserver dix ans à compter de la clôture de l’exercice. C’est le repère général à retenir pour aborder la conservation des factures de votre micro-entreprise. [1]
La précision sur le point de départ compte autant que la durée. La page « Tout savoir sur la facturation » indique dix ans ; la page consacrée aux délais de conservation précise que le délai commence à la clôture de l’exercice. Compter uniquement depuis la date inscrite sur la facture ne reprend donc pas ce point de départ comptable. [1]
Les factures que vous adressez à vos clients et celles que vous recevez de vos fournisseurs figurent ensemble dans cette règle générale. Cela ne démontre pas que toutes leurs modalités de traitement sont identiques. Les précisions officielles citées ne définissent pas non plus un régime distinct propre aux micro-entreprises. L’erreur à éviter consiste surtout à retenir une durée isolée, puis à supprimer un justificatif avant d’avoir examiné le cadre qui le concerne. [1]
Pourquoi trouve-t-on aussi un délai fiscal de six ans ?
Deux cadres de conservation
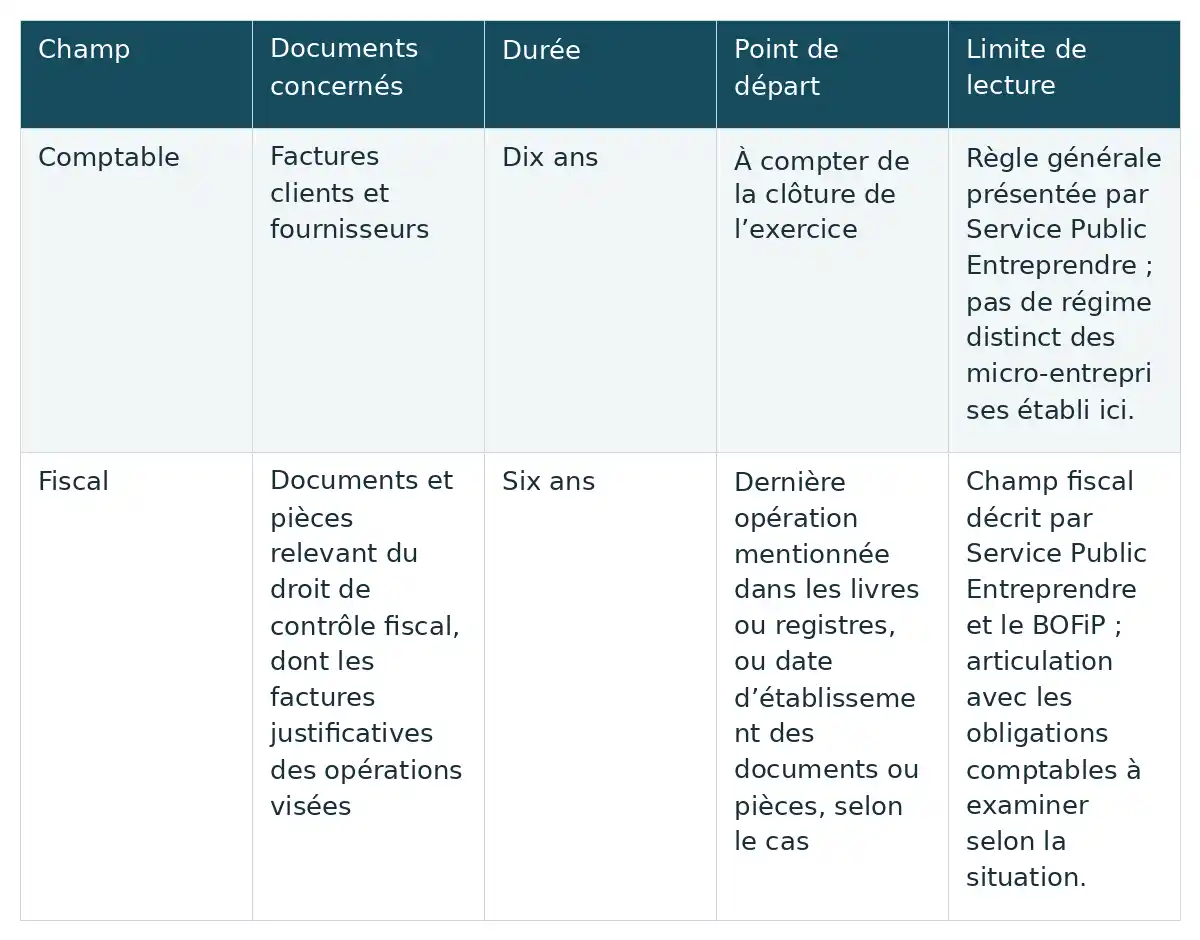
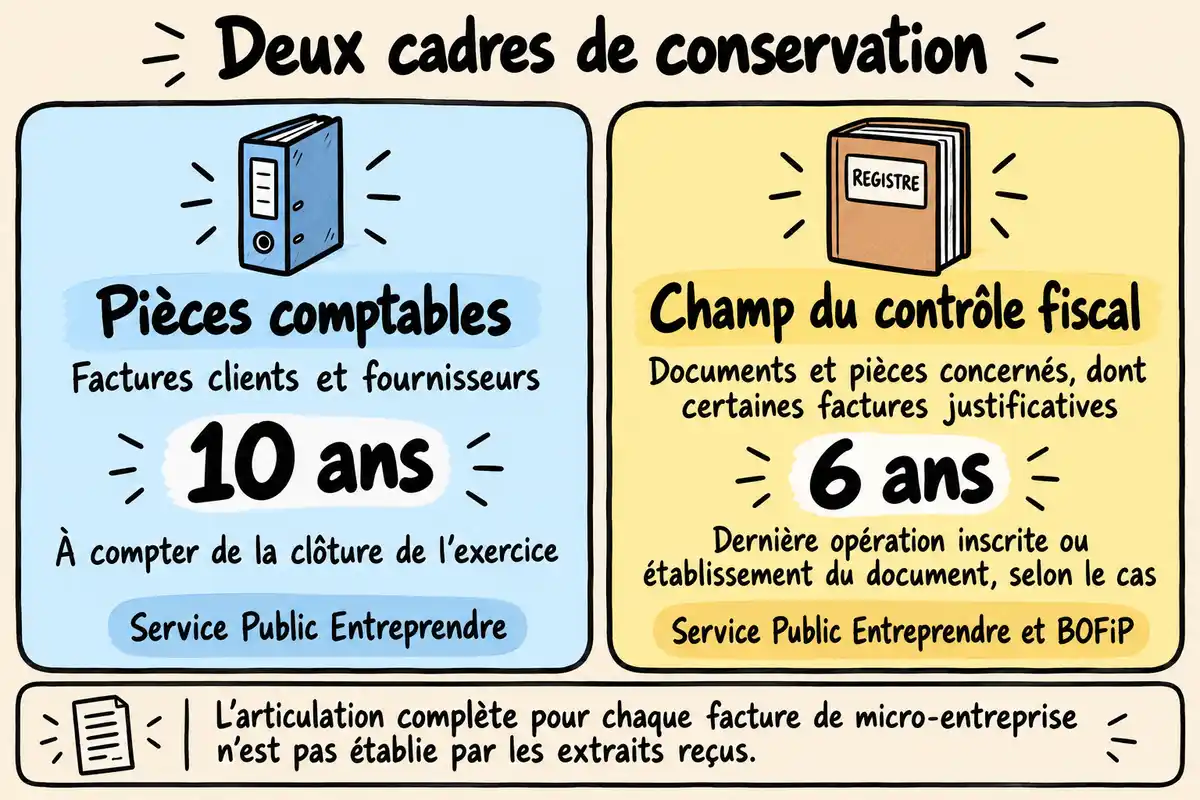
Le délai de six ans concerne le droit de contrôle fiscal, tandis que celui de dix ans est présenté pour les pièces comptables. Service Public Entreprendre et le BOFiP décrivent ainsi deux cadres, dont les points de départ doivent rester distincts. [1]
| Champ | Documents concernés | Durée | Point de départ | Limite de lecture |
|---|---|---|---|---|
| Comptable | Factures clients et fournisseurs | Dix ans | À compter de la clôture de l’exercice | Règle générale présentée par Service Public Entreprendre ; pas de régime distinct des micro-entreprises établi ici. |
| Fiscal | Documents et pièces relevant du droit de contrôle fiscal, dont les factures justificatives des opérations visées | Six ans | Dernière opération mentionnée dans les livres ou registres, ou date d’établissement des documents ou pièces, selon le cas | Champ fiscal décrit par Service Public Entreprendre et le BOFiP ; articulation avec les obligations comptables à examiner selon la situation. |
Afficher le tableau en image
Les limites du délai fiscal
Le BOFiP inclut dans le champ fiscal les factures servant de justificatifs aux opérations concernées. Une même facture peut donc être évoquée à propos de la conservation comptable et du contrôle fiscal. La mention des six ans ne fait pas disparaître le repère comptable de dix ans et ne suffit pas à décider d’une destruction. [3]
Il serait notamment trompeur d’en déduire « six ans pour les achats, dix ans pour les ventes ». Les éléments officiels cités ne règlent pas l’articulation complète pour chaque facture de micro-entreprise. Ce tableau ne constitue pas non plus un inventaire des durées de tous les justificatifs et de toutes les déclarations fiscales : chaque catégorie ne peut pas être assimilée automatiquement à une ligne unique. [1]
Comment conserver une facture selon son support ?
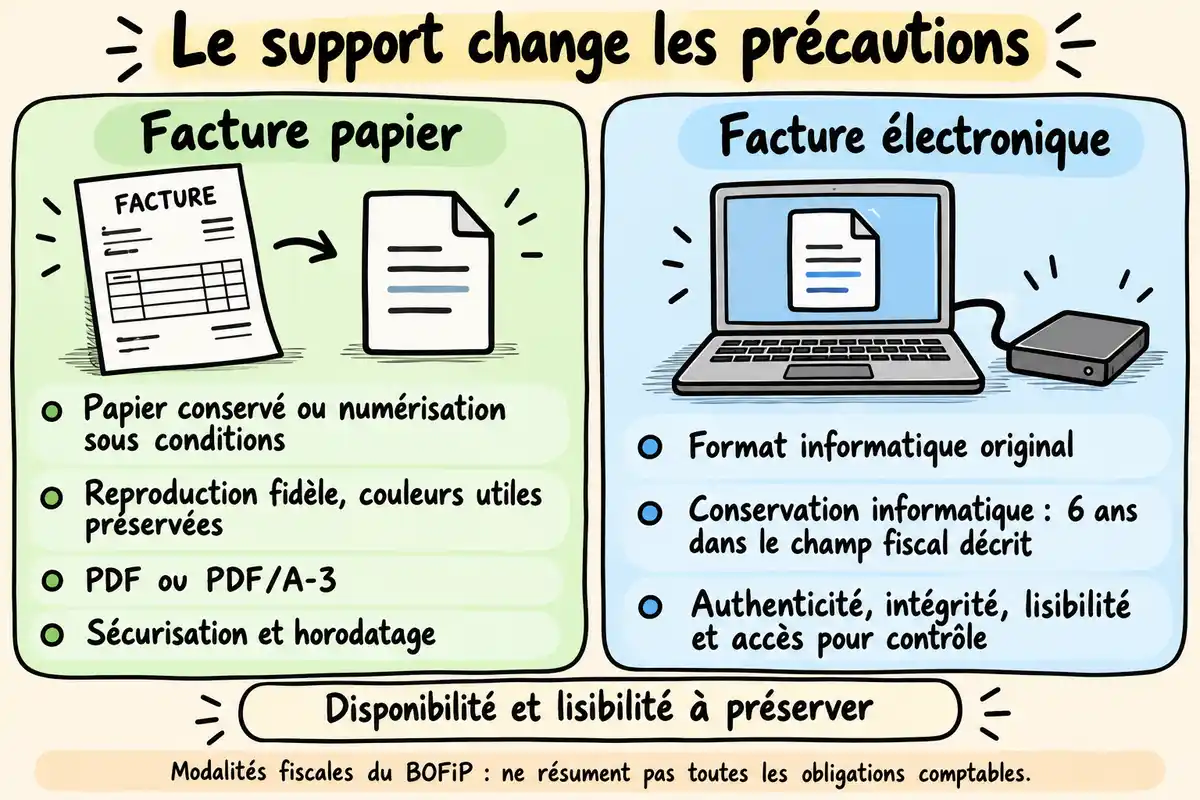
Le support détermine les précautions de conservation : une facture papier à numériser et une facture électronique ne se traitent pas de la même façon. Les modalités suivantes relèvent du champ fiscal décrit par le BOFiP ; elles ne résument pas toutes les obligations comptables et ne déterminent pas, à elles seules, combien de temps garder une facture. [3]
La numérisation d’une facture papier reste soumise à des conditions
Dans le champ fiscal concerné, une facture papier émise ou reçue peut être gardée sur papier ou numérisée sous conditions. Le BOFiP demande notamment une reproduction identique de l’image et du contenu, avec préservation des couleurs porteuses de sens. La disponibilité, la lisibilité et l’intégrité des fichiers doivent être garanties pendant la conservation. Les fichiers numérisés sont conservés en PDF ou PDF/A-3, avec un dispositif de sécurisation et un horodatage selon les modalités de la doctrine. Une photo, un scan ou un simple enregistrement en PDF ne démontrent donc pas, à eux seuls, le respect de l’ensemble de ces exigences. Ces modalités fiscales ne permettent pas davantage d’autoriser globalement la destruction de l’original papier au regard de toutes les obligations comptables. [3]
La facture électronique doit rester dans son format informatique original
Pour les factures électroniques relevant du champ fiscal décrit par le BOFiP, il faut conserver le support informatique et le format informatique original pendant six ans. L’authenticité de l’origine, l’intégrité du contenu et la lisibilité doivent être garanties durant cette période, avec un accès possible pour l’administration lors d’un contrôle. Imprimer le document peut faciliter votre consultation, mais une impression seule ne remplace pas la conservation informatique exigée. De même, remplacer systématiquement le fichier d’origine par un fichier converti ne répond pas au principe de maintien du format original. Ces six ans restent une durée fiscale : ils ne constituent pas une date générale de destruction applicable à toutes les factures ni une synthèse de toutes les obligations comptables. [3]
Comment organiser des archives faciles à retrouver ?
Pour retrouver vos factures sans dépendre de votre mémoire, adoptez un classement simple et contrôlez son fonctionnement. Les gestes suivants sont des conseils pratiques d’organisation ; ils ne constituent pas une certification de conformité.
Classer et sauvegarder les factures
- Séparez clairement les factures émises et reçues. Vous pouvez, par exemple, créer des dossiers par année puis par catégorie, avec un nom permettant d’identifier le client ou le fournisseur et le document.
- Gardez des repères de recherche : date de facture, numéro, interlocuteur et emplacement du document. Notez séparément les informations utiles au champ de conservation concerné, notamment la clôture de l’exercice pour le repère comptable.
- Conservez le fichier original des factures électroniques. Une copie imprimée ou un fichier converti peut servir à la consultation, sans remplacer systématiquement l’original informatique.
- Prévoyez une sauvegarde distincte de votre espace de travail habituel. Vérifiez périodiquement qu’une facture peut être retrouvée et ouverte ; la présence d’un nom de fichier ne prouve pas que son contenu reste lisible.
- Avant de changer de logiciel ou de prestataire, vérifiez la récupération des fichiers originaux et la continuité de leur accès. Faites cette vérification avant de fermer l’ancien accès.
- Ne programmez pas de suppression automatique fondée uniquement sur la date d’émission ou sur les six ans fiscaux. Ces seuls critères ne permettent pas de calculer une date universelle de destruction.
Contrôler l’accès aux archives
Un contrôle utile consiste à choisir une facture ancienne, à la chercher avec les repères de votre classement, puis à l’ouvrir depuis l’archive et depuis la sauvegarde. Vous pouvez ainsi repérer un dossier mal nommé, un export incomplet ou un fichier inaccessible avant d’avoir besoin du justificatif. Ce contrôle pratique ne remplace pas l’examen des exigences de conservation.
Le BOFiP admet que la numérisation soit effectuée par l’entreprise ou par un tiers, mais l’entreprise demeure responsable de la conservation fiscale. Confier les documents à un prestataire ne dispense donc pas de s’assurer qu’ils restent accessibles et récupérables. [3]
Que vérifier avant de choisir un logiciel de facturation ?
Avant de choisir un logiciel de facturation, vérifiez comment vous pourrez utiliser vos archives pendant l’abonnement et après son arrêt. Ces critères servent à examiner les fonctions et les conditions du service, sans présumer des garanties d’un produit.
Exports, accès et sauvegarde
- Récupération des originaux : pouvez-vous exporter les fichiers dans leur format informatique original, et pas seulement une synthèse de vos opérations ?
- Lisibilité des exports : les documents récupérés s’ouvrent-ils et restent-ils faciles à identifier ? Vérifiez un exemple concret avant de dépendre du service.
- Accès après résiliation : que prévoient les conditions du logiciel pour consulter et récupérer les anciennes factures lorsque l’abonnement se termine ?
- Sauvegarde : quelles modalités sont prévues et comment pouvez-vous conserver une copie distincte de vos archives ? Une sauvegarde annoncée ne suffit pas à établir une conformité globale.
Distinguez aussi l’export des données de l’export des documents : un tableau récapitulatif peut aider à suivre les montants sans contenir les fichiers des factures. Lors d’un changement de service, demandez précisément ce que vous récupérerez et sous quelle forme. Vous éviterez ainsi de découvrir après la résiliation que votre copie ne contient pas les documents attendus.
La question du compte bancaire
Concernant le compte bancaire, le Portail Auto-Entrepreneur affirme qu’aucune ouverture de compte n’est requise pour choisir un logiciel de facturation et archiver ses factures. Cette affirmation éditoriale n’est pas corroborée par les éléments officiels disponibles ici. Elle ne permet pas de déduire vos obligations bancaires propres : celles-ci doivent être distinguées des conditions d’utilisation du logiciel. [4]
Commencez par identifier vos factures papier et électroniques, puis vérifiez où elles sont conservées et comment les récupérer. Gardez le repère général donné par Service Public Entreprendre : dix ans à compter de la clôture de l’exercice pour les factures clients et fournisseurs comme pièces comptables. Le délai fiscal de six ans répond à un autre cadre, avec ses propres points de départ. Avant toute suppression, ne vous fondez donc pas sur cette seule mention ni sur la seule existence d’une copie numérique. [1]
Questions fréquentes
Puis-je supprimer une facture dès que le délai fiscal de six ans est passé ?
Non : les six ans fiscaux ne constituent pas une autorisation générale de suppression. Service Public Entreprendre indique aussi dix ans pour les factures clients et fournisseurs comme pièces comptables, à compter de la clôture de l’exercice. Le délai fiscal part de la dernière opération mentionnée dans les livres ou registres, ou de l’établissement des documents ou pièces, selon le cas. Ces repères ne règlent pas à eux seuls l’articulation applicable à chaque facture de micro-entreprise. [1]
Une photo de ma facture papier suffit-elle pour jeter l’original ?
Une simple photo ne suffit pas à établir une numérisation conforme. Dans le champ fiscal décrit par le BOFiP, il faut notamment une reproduction identique en image et contenu, la préservation des couleurs porteuses de sens, la disponibilité, la lisibilité et l’intégrité du fichier, ainsi qu’un format PDF ou PDF/A-3, une sécurisation et un horodatage selon la doctrine. Même le respect de ces conditions fiscales ne permet pas de conclure à une autorisation universelle de détruire le papier au regard de toutes les obligations comptables. [3]
Imprimer une facture électronique suffit-il à la conserver ?
Non. Pour les factures électroniques relevant du champ fiscal décrit par le BOFiP, la conservation doit se faire sur support informatique, dans le format informatique original, pendant six ans. Une impression seule ne répond pas à cette exigence. L’authenticité de l’origine, l’intégrité du contenu, la lisibilité et l’accès pour contrôle doivent également être garantis. Cette durée fiscale ne représente pas la durée totale applicable à toute facture. [3]
Qui reste responsable si l’archivage est confié à un prestataire ?
L’entreprise reste responsable de la conservation fiscale. Le BOFiP permet que la numérisation soit réalisée par l’entreprise elle-même ou par un tiers, sans transférer cette responsabilité au prestataire. Vérifiez concrètement que vous pouvez retrouver, récupérer et ouvrir vos documents, notamment avant une résiliation. Le recours à un professionnel ne constitue pas, à lui seul, une garantie de conformité. [3]
Faut-il ouvrir un compte bancaire pour utiliser un logiciel de facturation ?
Le Portail Auto-Entrepreneur affirme qu’aucune ouverture de compte bancaire n’est requise pour choisir un logiciel de facturation et archiver ses factures. Cette affirmation éditoriale n’est toutefois pas corroborée par les éléments officiels disponibles ici. Elle ne permet donc pas de conclure sur les obligations bancaires propres à votre activité : le choix du logiciel et l’examen de ces obligations restent deux questions distinctes. [4]
Sources
- [1] Quels sont les délais de conservation des documents pour les entreprises ? | Service Public Entreprendre
- [2] Tout savoir sur la facturation | Service Public Entreprendre
- [3] CF – Droit de communication et procédures de recherche et de lutte contre la fraude – Droit de communication -… — bofip.impots.gouv.fr
- [4] Conservation des factures auto-entrepreneur : durée et règles








La conservation des factures est essentielle, j’en prends souvent conscience dans mon métier d’architecte. Chaque facture devient un symbole de nos choix, un rappel de l’importance de chaque détail. C’est une manière de chérir l’histoire de nos projets, où la proximité entre habitat et nature s’écrit également à travers les documents. Une gestion rigoureuse des archives m’apporte une sérénité indispensable.
C’est vrai que le choix entre papier et numérique peut être un casse-tête. Personnellement, je me demande souvent quel est le meilleur moyen de stocker mes factures numériques pour éviter les pannes, surtout avec tous ces risques de perte de données. Un bon logiciel de gestion est sûrement la clé.
Il est intéressant de voir que le choix entre papier et numérique peut influencer notre organisation. Cela me fait penser à l’importance d’avoir une bonne méthode de sauvegarde pour les fichiers numériques. Qui sait, une bonne vieille clé USB pourrait faire l’affaire pour du stockage supplémentaire !
J’aime bien l’idée de classer les documents par année et type. Ça doit vraiment faciliter les recherches plus tard. Mais du coup, une question me vient à l’esprit : combien de temps faudrait-il garder les documents bancaires aussi ? Cela peut vite devenir un vrai casse-tête, non ?
C’est vrai que le stockage des factures peut devenir un casse-tête. En plus de tout ça, avez-vous pensé à utiliser des applications de scan ? Elles permettent de numériser et organiser facilement, tout en gagnant de la place. C’est un vrai plus pour se libérer l’esprit.
Excellent conseil sur l’archivage numérique ! En parlant de logiciels, certains permettent aussi d’ajouter des rappels pour les échéances fiscales. Ça peut être un vrai plus pour ne pas se faire surprendre, non ?
Organiser ses factures est un vrai défi. Avez-vous déjà pensé à ajouter une méthode de suivi pour vérifier que chaque document est bien numérisé et accessible ? Une petite checklist pourrait aider à garder le cap et éviter le stress en fin d’année.
C’est vrai que les délais peuvent varier, mais qu’en est-il des reçus de dépenses ? Comme pour les factures, doit-on les conserver aussi longtemps ? Ça pourrait vraiment compliquer notre organisation au quotidien.
Je me demande si vous avez déjà pensé à l’impact écologique de la gestion des documents ? Entre papier et numérique, le choix peut aussi affecter notre empreinte carbone. Finalement, un bon équilibre pourrait être la clé !