La déclaration de TVA de l’auto-entrepreneur dépend de son régime : si vous bénéficiez de la franchise en base et en respectez les conditions, vous ne déposez généralement pas de déclaration périodique. Vous ne facturez alors pas la TVA et ne déduisez pas celle de vos achats. En cas d’option, de dépassement de seuil ou d’opérations intracommunautaires, les démarches changent ; voici comment distinguer ces situations avant d’agir. [1]
Les repères essentiels sur la TVA
- Sous franchise en base, vous ne facturez généralement pas la TVA et ne déposez pas de déclaration périodique si les conditions sont respectées. [1]
- L’option pour la TVA se demande au SIE ; elle peut être exercée tout en conservant le régime micro. [1]
- Les seuils affichés comme valables à compter de 2025 nécessitent une vérification avant toute décision. [1]
- Les déclarations OSS sont trimestrielles et celles de l’IOSS mensuelles, selon les modalités propres à ces guichets. [2]
- Certaines opérations intracommunautaires peuvent entraîner des formalités même sous franchise. [1]
D’abord, êtes-vous redevable de la TVA ?
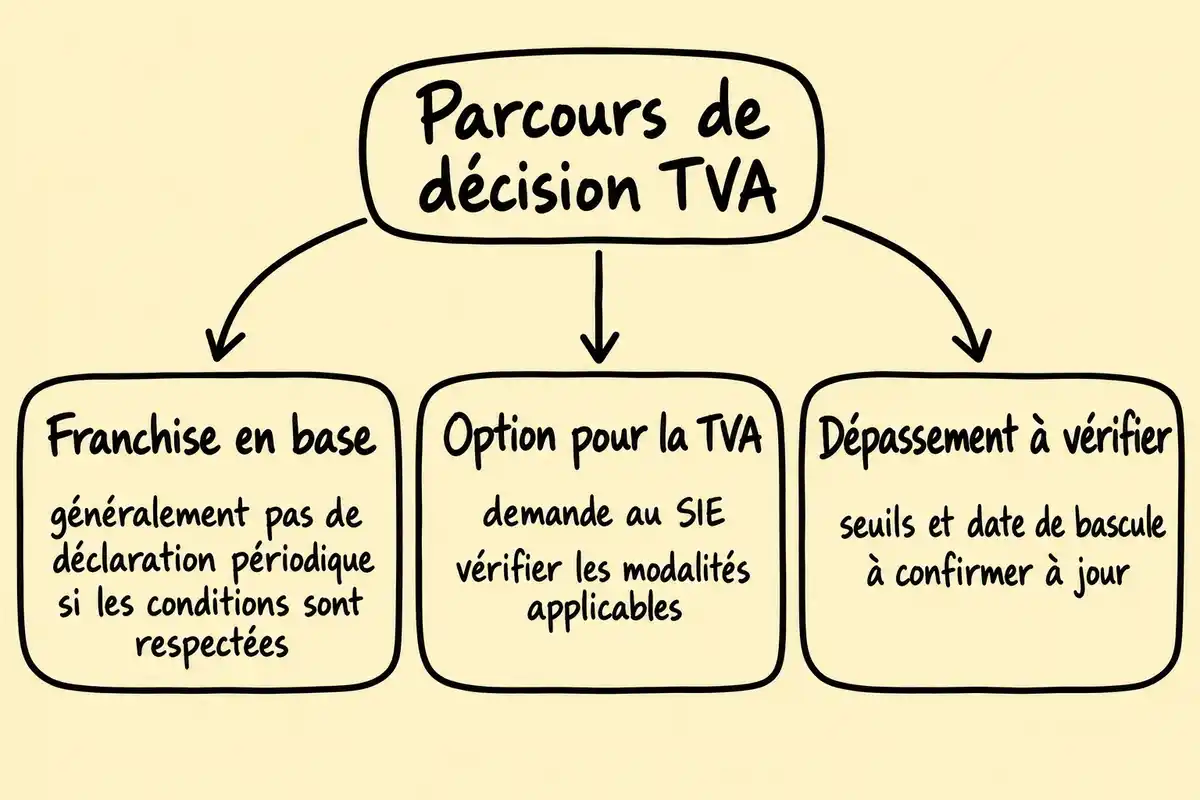
La réponse dépend d’abord de votre régime de TVA. Sous franchise en base, vous ne facturez généralement pas la TVA et n’avez pas de déclaration périodique à déposer si vous remplissez les conditions. Si vous optez pour la TVA ou sortez de la franchise après un dépassement, vos obligations changent. Les seuils et modalités doivent être vérifiés à la date où vous prenez votre décision. [1]
- Vous êtes en franchise et respectez les conditions : pas de TVA facturée ni déduite et, en règle générale, pas de déclaration périodique.
- Vous demandez volontairement l’application de la TVA : vérifiez la démarche auprès du SIE et la date de prise d’effet.
- Vous dépassez un seuil : vérifiez à partir de quelle date la franchise cesse de s’appliquer et les formalités correspondant à votre régime.
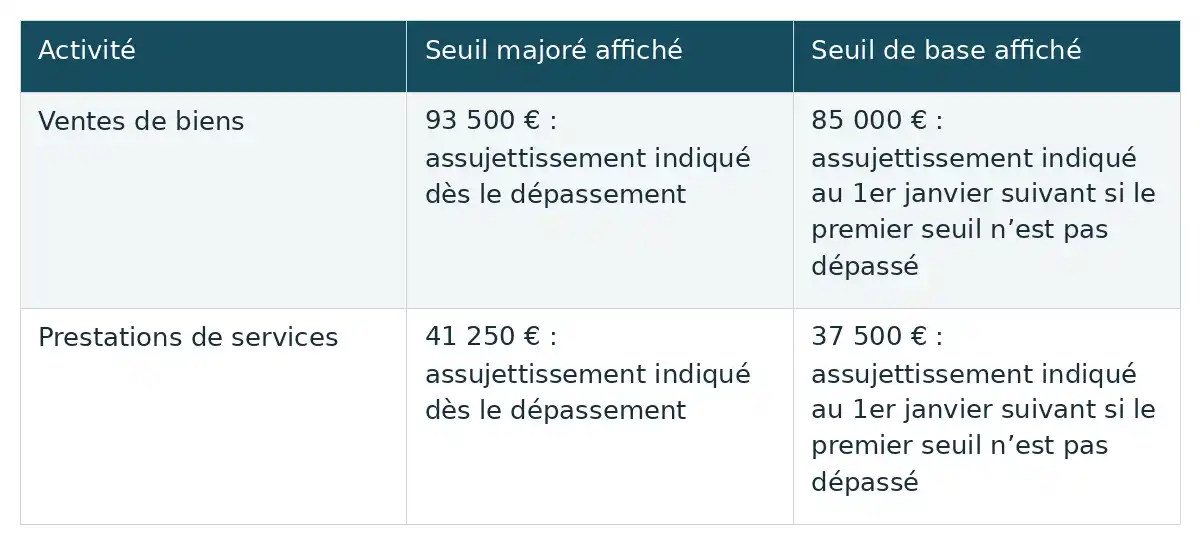
| Activité | Seuil majoré affiché | Seuil de base affiché |
|---|---|---|
| Ventes de biens | 93 500 € : assujettissement indiqué dès le dépassement | 85 000 € : assujettissement indiqué au 1er janvier suivant si le premier seuil n’est pas dépassé |
| Prestations de services | 41 250 € : assujettissement indiqué dès le dépassement | 37 500 € : assujettissement indiqué au 1er janvier suivant si le premier seuil n’est pas dépassé |
Afficher le tableau en image
Comment savoir si vous bénéficiez encore de la franchise en base ?
Vous bénéficiez encore de la franchise si votre situation respecte les conditions applicables à votre activité et à la période considérée. En pratique, vous ne faites pas apparaître de TVA collectée sur vos factures et vous ne récupérez pas la TVA payée à vos fournisseurs. La page officielle consultée distingue des seuils de base et des seuils majorés : elle affiche 85 000 € et 93 500 € pour les ventes, et 37 500 € et 41 250 € pour les services, avec des conséquences différentes selon le seuil franchi. Elle présente ces montants comme valables à compter du 1er janvier 2025 ; leur maintien doit être vérifié avant publication ou décision. Ne transposez pas ces montants à une autre catégorie d’activité sans confirmation. [1]
Peut-on choisir de facturer la TVA tout en restant micro-entrepreneur ?
Oui, vous pouvez choisir d’opter pour la TVA tout en conservant le régime micro, selon la procédure décrite par la page officielle consultée. La demande s’adresse au service des impôts des entreprises, par courrier ou messagerie sécurisée. Cette page indique une prise d’effet au premier jour du mois de la demande et un engagement de deux ans, renouvelé tacitement par périodes de deux ans. Une option volontaire ne signifie donc pas, à elle seule, que vous renoncez au régime micro. Vérifiez les modalités applicables à votre situation auprès du SIE. [1]
Déclaration et paiement : identifiez d’abord le régime concerné
Après avoir déterminé si vous êtes en franchise ou redevable de la TVA, identifiez le régime de déclaration concerné. Les modalités nationales ordinaires ne sont pas détaillées ici : il faut faire vérifier la procédure, les échéances et les informations demandées selon votre situation. Les exemples concrets ci-dessous concernent uniquement les guichets OSS et IOSS, qui ne remplacent pas la déclaration nationale ordinaire.
Quelles informations préparer avant une déclaration OSS/IOSS ?
La préparation suivante concerne exclusivement une déclaration OSS/IOSS. Pour ces guichets, rassemblez les opérations couvertes et ventilez-les par régime et par État de consommation. L’extrait officiel mentionne également le type d’opération, le taux applicable et les montants en euros. Cette liste est indicative : les éléments précis à fournir peuvent dépendre des opérations déclarées et toutes les exigences ne sont pas détaillées ici. Pour une déclaration nationale ordinaire, vérifiez séparément les données demandées par la procédure applicable. [2]
- Les opérations concernées, classées selon le régime OSS ou IOSS utilisé.
- L’État de consommation associé à chaque opération.
- Le type d’opération, le taux applicable et les montants en euros.
À quelle fréquence déclarer en OSS ou en IOSS ?
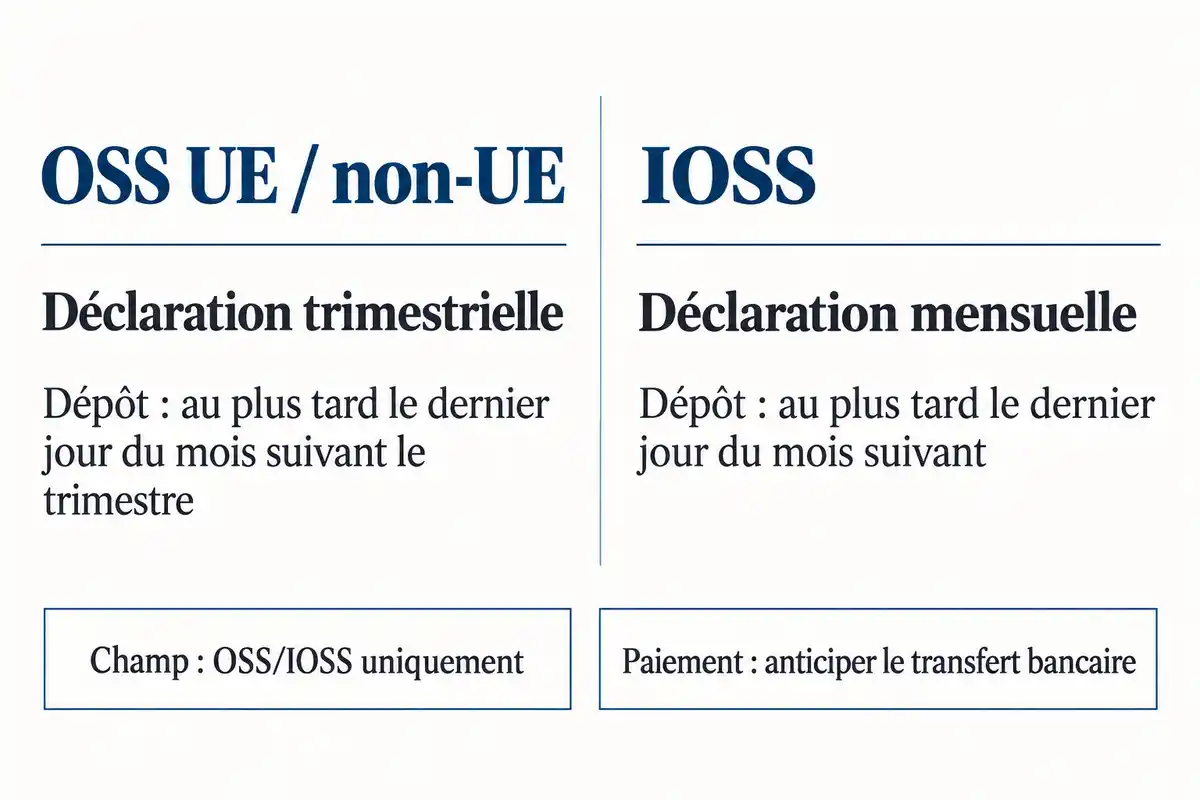
Pour l’OSS UE et l’OSS non-UE, la déclaration est trimestrielle et doit être déposée avant la fin du mois suivant le trimestre concerné. La page officielle indique qu’une déclaration néant reste à déposer lorsqu’aucune opération imposable n’a eu lieu. En IOSS, la déclaration est mensuelle et doit être déposée au plus tard le dernier jour du mois suivant. Ces échéances sont propres aux régimes OSS/IOSS ; elles ne permettent pas de déduire le calendrier national ordinaire, qui doit être vérifié séparément. [2]
Comment régler le paiement d’une déclaration OSS/IOSS ?
Pour les sommes déclarées via le guichet OSS/IOSS concerné, la page officielle indique un virement en euros avec la référence de déclaration dans le motif. Pour les opérateurs français utilisant l’OSS, un télérèglement par carte ou par prélèvement via PayFip peut aussi être proposé lorsque cette option est disponible. Respectez l’échéance de la déclaration et anticipez le délai de transfert bancaire. Ces moyens de paiement ne décrivent pas le règlement d’une déclaration nationale ordinaire. [2]
Opérations intracommunautaires : des formalités peuvent subsister sous franchise
La franchise en base ne dispense pas de vérifier certaines opérations réalisées avec d’autres États membres. Les cas explicitement décrits comprennent des achats, des prestations et des ventes à distance ; selon l’opération, un numéro de TVA intracommunautaire et des formalités de déclaration ou de paiement peuvent être requis. Cette liste ne couvre pas toutes les configurations. [1]
- Achats de marchandises auprès d’un assujetti établi dans un autre État membre lorsque le total dépasse 10 000 € par an.
- Achats ou fournitures de prestations intracommunautaires auprès d’un assujetti, quel que soit le montant indiqué.
- Ventes à distance de biens à des non-assujettis d’un autre État membre lorsque le total dépasse 10 000 € par an.
Quels achats et prestations intracommunautaires surveiller ?
Surveillez notamment les achats de marchandises effectués auprès d’un assujetti d’un autre État membre : la page officielle consultée mentionne une demande de numéro de TVA intracommunautaire au SIE lorsque leur montant dépasse 10 000 € par an. Elle cite aussi les achats ou la fourniture de prestations intracommunautaires auprès d’un assujetti, quel que soit le montant. Pour les achats concernés, elle mentionne l’autoliquidation, la déclaration et le versement de la TVA en France. Les étapes détaillées ne sont pas toutes décrites ; confirmez les formalités correspondant à votre opération auprès du SIE. [1]
Que vérifier pour des ventes à distance dans l’Union européenne ?
Si vous vendez à distance des biens à des particuliers non assujettis dans un autre État membre, la page officielle consultée mentionne le seuil annuel de 10 000 € pour les bénéficiaires de la franchise. Elle indique qu’il est possible de déclarer et de verser la TVA sur ces ventes par le guichet unique UE si l’entrepreneur le souhaite. Ce cas ne signifie pas que toute opération intracommunautaire relève de l’OSS ou de l’IOSS : les formalités dépendent de l’opération, et les configurations possibles ne sont pas toutes couvertes ici. [1]
Quelle mention de TVA inscrire sur une facture en franchise ?
En franchise, la page officielle consultée donne deux formulations pour indiquer sur la facture que la TVA n’est pas applicable : « TVA non applicable, article 293 B du CGI » et « TVA non applicable, article L. 223-3 du CIBS ». Elle annonce l’entrée en vigueur de la référence au CIBS à compter du 1er septembre 2026. Un extrait secondaire évoque une tolérance de l’ancienne référence jusqu’au 30 juin 2028, mais cette date n’est pas confirmée officiellement dans les éléments disponibles. Vérifiez la mention applicable à la date de la facture. Cette indication sur la facture ne constitue pas une déclaration périodique et ne détermine pas à elle seule si vous devez en déposer une. [1]
Commencez par confirmer si vous êtes encore en franchise ou si vous êtes devenu redevable de la TVA, puis identifiez le régime correspondant à vos opérations. Les cas intracommunautaires peuvent entraîner des formalités même sous franchise ; les calendriers et moyens OSS/IOSS, eux, concernent uniquement ces guichets. Avant de facturer ou de déposer une déclaration, vérifiez les seuils, la mention de facture et les démarches en vigueur pour votre situation.
Questions fréquentes
Je bénéficie de la franchise en base : dois-je déposer une déclaration périodique de TVA ?
En règle générale, non : si vous bénéficiez de la franchise en base et en respectez les conditions, vous ne déposez pas de déclaration périodique de TVA. Vous ne facturez alors pas la TVA à vos clients et ne déduisez pas celle payée sur vos achats. Vérifiez toutefois les seuils et règles applicables à la période concernée. [1]
J’ai dépassé un seuil ou choisi d’opter pour la TVA : quelles démarches vérifier ?
Une option volontaire pour la TVA se demande au service des impôts des entreprises (SIE), par courrier ou messagerie sécurisée. Selon la page officielle consultée, elle prend effet le premier jour du mois de la demande et engage pour deux ans, avec renouvellement tacite par périodes de deux ans. Le dépassement des seuils constitue une autre voie de sortie. La page affiche, pour les règles annoncées à compter de 2025, 93 500 € en vente et 41 250 € en services pour une sortie dès le dépassement, ainsi que 85 000 € et 37 500 € pour une sortie au 1er janvier suivant si les premiers seuils ne sont pas dépassés. Ces montants doivent être vérifiés avant d’agir : leur actualité n’est pas établie ici. [1]
Les règles OSS/IOSS sont-elles les mêmes que pour une déclaration nationale de TVA ?
Non. Les déclarations trimestrielles OSS UE ou non-UE, la déclaration mensuelle IOSS et les modalités de paiement du guichet unique sont propres à ces régimes. Elles ne donnent pas le calendrier ni la procédure d’une déclaration nationale ordinaire de TVA. [2]
Que vérifier avant d’indiquer la mention de franchise sur une facture ?
La page officielle consultée donne les mentions « TVA non applicable, article 293 B du CGI » et « TVA non applicable, article L. 223-3 du CIBS ». Elle indique que la référence au CIBS entre en vigueur le 1er septembre 2026. Une source secondaire évoque une tolérance de l’ancienne référence jusqu’au 30 juin 2028, mais cette date n’est pas confirmée officiellement dans les éléments disponibles. Vérifiez la formulation applicable à la date d’émission de la facture. [1]
Sources
Publications similaires :
 Le MEILLEUR logiciel SEO pour exploser votre visibilité en 2026 ? Le guide CHOC !
 Micro-entreprise dans la restauration ou le commerce : se rendre visible avant d’ouvrir
 La recette de galette des rois facile et rapide qui vous garantit un succès fou !
 Outsourcing BPO : comment optimiser vos business process et booster la productivité grâce à l’intelligence artificielle
 Comment obtenir une attestation URSSAF ?








La déclaration de TVA peut sembler complexe, mais avec un bon accompagnement, ça devient un jeu d’enfant ! Pas de panique.
Cet article offre des conseils utiles pour la déclaration de TVA. En tant que micro-entrepreneur, suivre ces étapes semble essentiel.
La déclaration de TVA peut sembler complexe, mais avec un bon suivi, ça devient un jeu d’enfant ! Suivez bien chaque étape.
Ah, la TVA, quel grand mystère ! Mais avec un peu de patience, c’est comme un bijou que l’on taille : brillant à la fin !
Faire sa déclaration de TVA peut sembler compliqué, mais avec un peu de patience, ça devient plus facile. Courage à tous les auto-entrepreneurs !
La déclaration de TVA peut sembler un véritable casse-tête ! Mais avec un peu d’organisation et les bons outils, tout devient plus simple. N’oubliez pas de surveiller vos chiffres pour éviter les surprises, et surtout, restez zen. On peut le faire !
J’ai entendu dire que le numéro de TVA intracommunautaire est essentiel pour les transactions avec d’autres pays de l’UE. Ça doit vraiment simplifier les choses pour les auto-entrepreneurs qui se lancent à l’international ! Quels sont les autres avantages ?
C’est intéressant de noter que même sous franchise, certaines opérations intracommunautaires peuvent nécessiter des formalités. C’est un peu comme un petit piège à éviter quand on pense qu’on est tranquille ! Est-ce que ça arrive souvent ?