Une facture de micro-entrepreneur combine des mentions générales et des ajouts qui varient selon la TVA, le client et l’activité. Pour vérifier une facture ou en établir une, contrôlez d’abord l’identité des parties, l’opération, les dates, les montants et la numérotation, puis adaptez les mentions à votre situation. Les sections suivantes détaillent aussi comment corriger un document et anticiper les échéances de facturation électronique.
Les points à vérifier en un coup d’œil
- Un numéro unique suit une séquence chronologique continue, sans rupture ni doublon. [1]
- En franchise en base, aucune TVA n’est facturée ; la mention documentée renvoie à l’article 293 B du CGI. [2]
- Après émission et avant paiement, la facture rectificative reçoit un nouveau numéro et renvoie à la facture initiale. [1]
- La réception des factures électroniques est prévue à partir du 1er septembre 2026 ; l’émission pour les micro-entreprises à partir du 1er septembre 2027. [1]
- L’indemnité forfaitaire de 40 € concerne le retard de paiement d’un client professionnel. [3]
Quelles mentions vérifier avant d’envoyer une facture ?
Commencez par vérifier l’identité des parties, la description de l’opération, les montants, les dates et la numérotation. Cette checklist couvre les mentions générales documentées ; la TVA, le type de client et certaines activités ajoutent des éléments propres à chaque situation. [3]
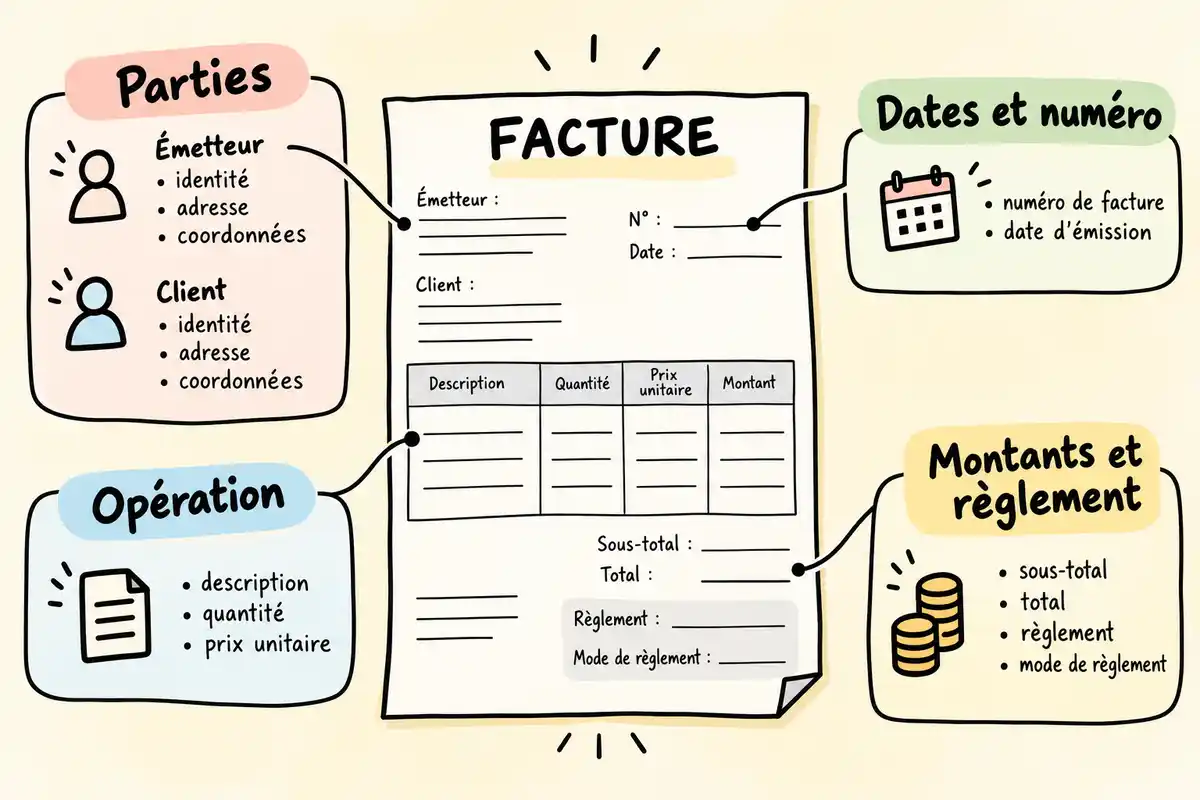
Identité, opération et montant : la checklist de base
Pour savoir comment facturer en micro-entreprise, contrôlez d’abord les informations qui permettent d’identifier les parties et de comprendre ce qui a été vendu ou réalisé. Leur présence et leur formulation s’adaptent à l’opération. [3]
- Votre nom ou dénomination et vos coordonnées, ainsi que celles du client ; le numéro SIRET permet notamment d’identifier l’entreprise.
- La désignation détaillée des biens ou services, avec les quantités et les prix unitaires.
- Les réductions éventuelles et les totaux hors taxes (HT) et toutes taxes comprises (TTC), selon votre situation de TVA.
- La date de vente ou de fin de prestation, en plus de la date d’émission de la facture.
- Le bon de commande, lorsqu’il a été établi.
- L’échéance de paiement, les conditions d’escompte et le taux des pénalités de retard, lorsque ces mentions s’appliquent. Pour un client professionnel, ajoutez aussi l’indemnité forfaitaire de 40 € pour frais de recouvrement.
Un numéro unique et des dates cohérentes
Chaque facture porte un numéro unique dans une séquence chronologique continue, sans rupture ni doublon. La date d’émission identifie le moment où vous émettez le document ; la date de vente ou de fin de prestation indique quand l’opération a eu lieu. Aucune échéance universelle d’émission ne peut être déduite de ces seules règles : vérifiez celle qui s’applique à votre opération. Vous pouvez utiliser plusieurs séries si votre organisation le justifie, par exemple selon le site de facturation ou la catégorie de clients, mais chaque série doit rester cohérente. Sur une facture de plusieurs pages, faites figurer le numéro sur chacune, avec une pagination du type 1/N. [1]
Que change votre situation de TVA sur la facture ?
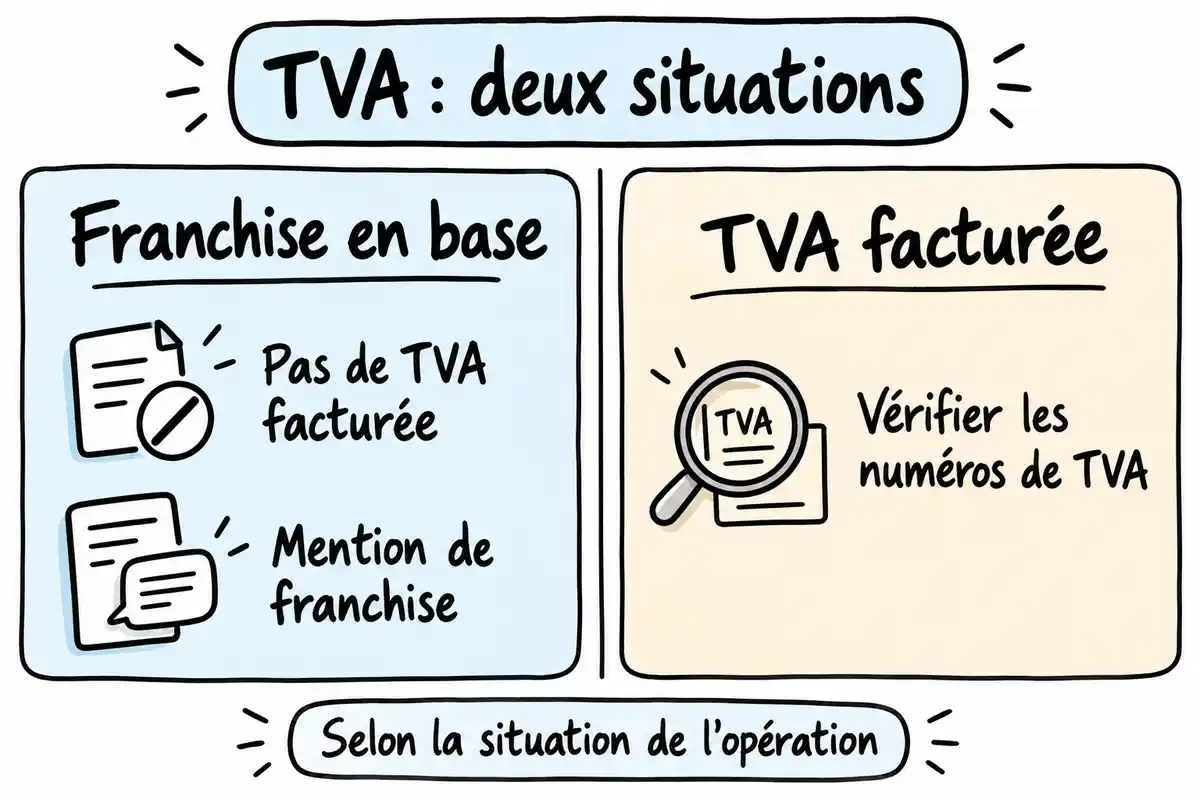
La présentation de la TVA dépend du régime applicable à l’opération : une micro-entreprise n’est pas automatiquement en franchise en base. Vérifiez donc votre situation avant d’indiquer un montant de TVA ou une mention particulière. [4]
En franchise en base : aucune TVA facturée
En franchise en base de TVA, vous ne facturez pas de TVA et indiquez la mention « TVA non applicable, art. 293 B du code général des impôts ». C’est la référence documentée pour une facture auto-entrepreneur sans TVA. Les pages officielles emploient aussi une référence au CIBS : la formulation à retenir doit donc être appréciée à la date d’émission de la facture. [2]
Hors franchise : les numéros de TVA à contrôler
Lorsque vous facturez la TVA, vérifiez le numéro de TVA du vendeur et, le cas échéant, celui du client professionnel redevable. L’exception documentée concerne les factures dont le total HT ne dépasse pas 150 €. N’ajoutez pas un taux au hasard : la TVA facturée dépend de la situation applicable à l’opération. [3]
Qu’ajouter selon le client et l’activité ?
Après les mentions générales, adaptez la facture au destinataire et à votre activité. Les ajouts ci-dessous ne sont pas tous systématiques : ils dépendent notamment du fait que le client soit un particulier ou un professionnel, et de certaines caractéristiques de l’opération. [3]
Client particulier : identité et garantie selon le bien vendu
Pour un client particulier, indiquez son nom complet et son adresse, sauf s’il s’y oppose ; ajoutez l’adresse de facturation si elle diffère. Pour certaines catégories de biens vendus aux particuliers, précisez également l’existence et la durée d’au moins deux ans de la garantie légale de conformité. L’obligation d’établir une facture dépend de la nature et des conditions de l’opération : ces mentions ne signifient pas qu’une facture est exigée dans tous les cas de vente à un particulier. [3]
Client professionnel : échéance, pénalités et recouvrement
Une facture adressée à un client professionnel doit préciser les conditions de paiement prévues. Pensez à vérifier ces éléments avant l’envoi : [3]
- L’échéance de paiement.
- Les conditions d’escompte, si un escompte est prévu.
- Le taux des pénalités de retard.
- L’indemnité forfaitaire de 40 € pour frais de recouvrement, applicable au retard de paiement d’un client professionnel.
Activité artisanale : les références d’assurance
Pour une activité artisanale, mentionnez les références du contrat d’assurance professionnelle, les coordonnées de l’assureur et du garant, ainsi que la zone géographique couverte. Dans le bâtiment, examinez les obligations d’assurance liées aux travaux réellement réalisés : ces éléments ne permettent pas de conclure que l’assurance décennale concerne automatiquement tous les artisans ou tous les chantiers. [3]
Autoliquidation : une mention liée à l’opération
Lorsque l’acquéreur ou le preneur est redevable de la TVA, la facture porte la mention « Auto-liquidation ». Cette règle conditionnelle ne se confond pas avec la franchise en base : les situations précises qui déclenchent l’autoliquidation dépendent de l’opération. [3]
Comment corriger une facture sans perdre sa trace ?
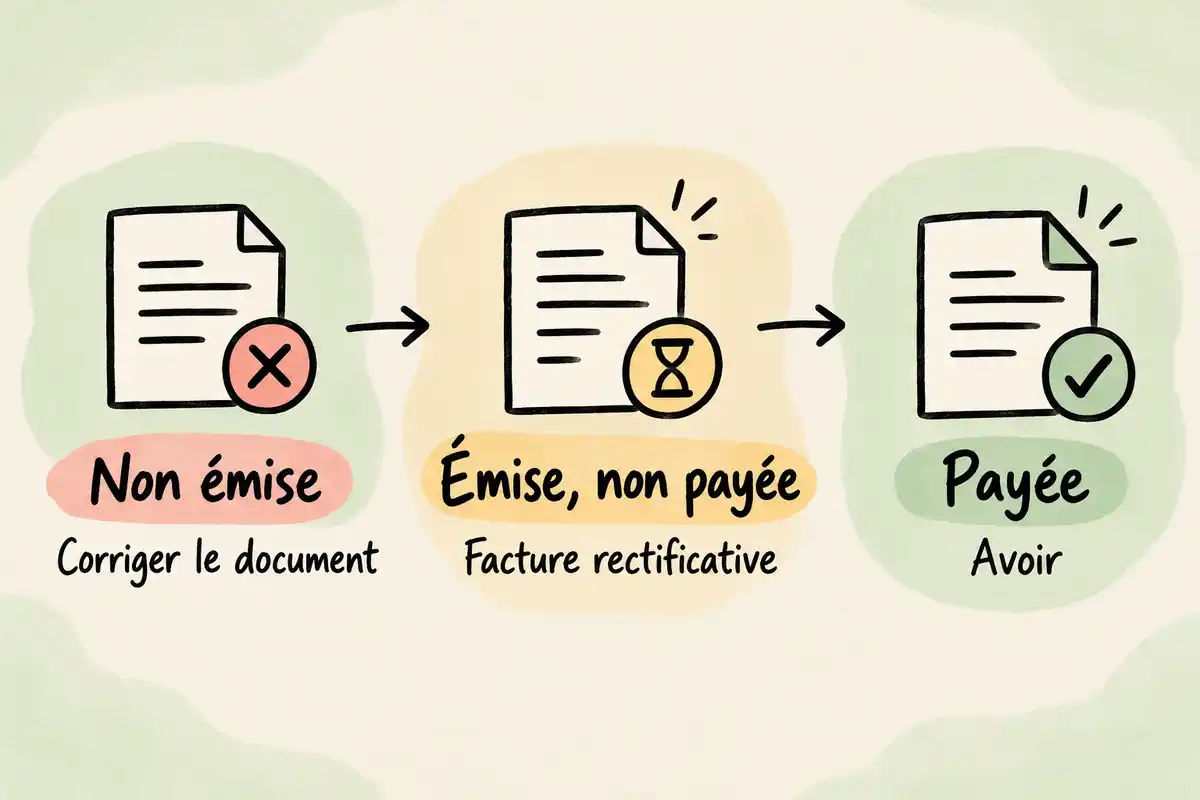
Pour corriger une facture, commencez par vérifier si elle a été émise et si elle a déjà été payée. La marche à suivre change selon son état : corriger le document en préparation, établir une rectificative avant paiement ou émettre un avoir après paiement. Les factures émises ou reçues sont à conserver pendant dix ans. [1]
Avant émission : corriger le document en préparation
Tant que la facture n’est pas émise, vous pouvez corriger ou supprimer le document en préparation. Dans un logiciel, la validation déclenche généralement l’émission : vérifiez son statut avant de modifier le fichier, car une facture déjà émise relève d’une autre procédure. [1]
Après émission et avant paiement : établir une rectificative
Si la facture a été émise mais n’est pas encore payée, établissez une facture rectificative avec un nouveau numéro et la mention « annule et remplace la facture n°… ». Le numéro initial cité dans cette mention rend le lien entre les deux documents explicite et préserve la traçabilité de la correction. [1]
Après paiement : émettre un avoir distinct
Après paiement, la correction ou l’annulation passe par un avoir, qui constitue un document comptable distinct. Il doit avoir son propre numéro unique dans une séquence chronologique continue. Les mentions détaillées à faire figurer sur un avoir ne sont pas précisées ici ; conservez le lien avec la facture concernée dans votre suivi. [1]
Quand la facturation électronique concerne-t-elle la micro-entreprise ?
La réforme distingue la réception des factures électroniques de leur émission et ne concerne pas toutes les opérations de la même manière. Pour anticiper la facturation électronique obligatoire, retenez d’abord les dates, puis vérifiez si la transaction relève d’un échange entre professionnels ou d’une vente à un particulier. [1]
Réception dès 2026, émission dès 2027
Toutes les entreprises doivent être en mesure de recevoir des factures électroniques à partir du 1er septembre 2026. Pour les PME et les micro-entreprises, l’obligation d’émission commence le 1er septembre 2027. Ces deux échéances portent sur des obligations différentes : la première concerne la réception, la seconde l’envoi des factures pour les entreprises de ces catégories. [1]
Échanges professionnels et ventes aux particuliers
Les factures entre entreprises établies en France et assujetties à la TVA relèvent de la facturation électronique, y compris lorsqu’une entreprise bénéficie de la franchise en base. Les ventes et prestations aux particuliers ne sont en principe pas soumises à cette obligation d’émission, mais peuvent relever de l’e-reporting. Les modalités détaillées de ce dernier dépendent des règles applicables à l’opération. [1]
Avant d’envoyer une facture, faites un dernier passage : contrôlez les mentions générales, puis la TVA, le type de client et les particularités de votre activité. Si vous devez corriger le document, partez de son état d’émission et de paiement afin de préserver la séquence de numérotation et la trace comptable. Pour une opération particulière, vérifiez les règles qui lui sont propres.
Questions fréquentes
Faut-il établir une facture pour chaque vente à un particulier ?
Cela dépend de la nature de la vente ou de la prestation et de ses conditions. Les règles ne permettent pas d’affirmer qu’une facture est toujours obligatoire pour toute vente à un particulier. Vérifiez le cas concerné et établissez-en une si le client la demande.
Peut-on utiliser plusieurs séries de numéros de facture ?
Oui, certaines situations peuvent justifier des séries distinctes, par exemple selon le site de facturation, la catégorie de clients ou le recours à la sous-traitance pour la facturation. Dans chaque série, les numéros doivent suivre une séquence chronologique continue, sans rupture ni doublon. Un préfixe annuel peut être choisi, mais le changement de préfixe chaque année n’est pas une obligation. [1]
Une facture PDF envoyée par courriel suffit-elle pour les échanges entre professionnels concernés par la réforme ?
Non. Un simple PDF envoyé par courriel ne suffit pas à lui seul à constituer la facturation électronique prévue par la réforme pour les opérations concernées. Toutes les entreprises doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026 ; pour les PME et micro-entreprises, l’obligation d’émission commence le 1er septembre 2027. Le calendrier concerne notamment les échanges entre entreprises établies en France et assujetties à la TVA, y compris celles en franchise en base. [1]
Une mention oubliée entraîne-t-elle automatiquement une amende ?
Pas nécessairement. Service Public indique une amende de 15 € par omission ou inexactitude dans les mentions obligatoires, plafonnée à 25 % du montant de la facture. Il s’agit des sanctions prévues pour ces manquements : cela ne signifie pas qu’une amende est systématiquement prononcée. Le défaut de facturation relève d’une sanction distincte. [1]
Sources
- [1] Tout savoir sur la facturation | Service Public Entreprendre
- [2] Je suis micro-entrepreneur ou à la tête d’une micro-entreprise. Ai-je des obligations déclaratives en matière de TVA ? | impots.gouv.fr
- [3] Mentions obligatoires sur une facture – Forme juridique : Micro-entrepreneur | Service Public Entreprendre
- [4] En tant que micro-entrepreneur, puis-je être redevable de la TVA ? | impots.gouv.fr








La facturation peut sembler complexe, mais en maîtrisant les mentions obligatoires, c’est un outil puissant pour une auto-entreprise !
La clarté dans la facturation est essentielle pour éviter les malentendus. Une belle facture, c’est comme une œuvre d’art soigneusement réalisée.
La facturation est essentielle pour la pérennité d’une auto-entreprise, tout comme un bâtiment bien conçu repose sur des fondations solides.
La facturation est comme une œuvre d’art. Chaque détail soigneusement placé raconte l’histoire de notre travail. Créons des pièces uniques !
La facturation est souvent perçue comme une contrainte, mais c’est en réalité un passage clé pour donner vie à nos projets. En tant qu’architecte de paysages, j’apprécie l’importance d’avoir des documents clairs et conformes, un gage de professionnalisme dans notre domaine.
C’est intéressant de noter l’importance de la mise en page. Un document bien structuré et attrayant peut vraiment faire la différence dans la perception de votre sérieux par le client. On ne parle pas que de conformité, mais aussi d’esthétique !
D’ailleurs, ça me fait penser à la police d’écriture sur les factures. Une bonne lisibilité est cruciale, non ? On dirait qu’une telle petite chose peut vraiment influencer l’impression que les clients se font de notre travail.
Un détail souvent négligé, mais qui peut faire la différence : la police d’écriture ! Une police simple et claire améliore la lisibilité. Si un client doit chercher ce qui est écrit, la facture perd de son sérieux. Quel type de format préférez-vous pour plus de clarté ?
Il est intéressant de se demander si vous avez déjà pensé à intégrer une touche personnelle dans vos factures, comme un petit mot de remerciement ou un visuel qui reflète votre marque. Ça pourrait ajouter une petite note sympathique au document formel !
Il serait aussi bon de penser à la sécurité des factures électroniques. À l’avenir, avoir un moyen de signature numérique pourrait aider à éviter les fraudes. Qui sait, cela pourrait devenir la norme pour prouver l’authenticité des documents.
Je trouve fascinant de constater que les dates de la facturation électronique se rapprochent ! Cela va vraiment changer la donne pour les micro-entrepreneurs. Avez-vous déjà réfléchi à la manière dont vous allez vous adapter à ce changement ?
C’est vrai que penser à la sécurité des factures électroniques est crucial. D’ailleurs, avez-vous entendu parler des outils de gestion qui intègrent la cryptographie ? Ça pourrait vraiment renforcer la confiance entre clients et entrepreneurs.