Pour calculer vos charges sociales d’auto-entrepreneur, multipliez le chiffre d’affaires pertinent par le taux correspondant à votre activité, une fois ces deux éléments vérifiés. La contribution à la formation professionnelle s’ajoute séparément ; le versement libératoire ne s’ajoute que si vous avez opté pour cette modalité fiscale. Les taux 2026 de Bpifrance Création présentés ici excluent les DOM : utilisez-les comme repères, puis vérifiez votre situation auprès de l’Urssaf. [1]
Les repères pour estimer vos cotisations
- L’estimation commence par le chiffre d’affaires pertinent de la période et le taux lié à l’activité. [1]
- Le tableau 2026 cité donne des taux sociaux de 12,3 % à 25,6 % selon les catégories, hors DOM. [1]
- La formation professionnelle s’ajoute aux cotisations sociales ; le versement libératoire est une part d’impôt distincte. [1]
- Pour obtenir une estimation simple, multipliez le chiffre d’affaires retenu par le taux confirmé de l’activité. [1]
- Contrôlez périodicité, déclaration et date de paiement dans votre espace Urssaf.
Outil : Simuler ses cotisations de micro-entrepreneur
Comparer l’estimation manuelle à un calcul indicatif adapté aux données effectivement saisies.
Outil proposé par Urssaf (simulateur présenté par Service Public).
Portée et limites
Les résultats sont indicatifs et ne tiennent pas compte de l’ensemble de la situation.
L’intégration n’est pas documentée ; le lien peut être proposé sans intégration qualifiée.
La page ne précise pas les règles de calcul propres aux auto-entrepreneurs pour 2026.
Quel chiffre d’affaires et quelle activité retenir ?
Deux repères déterminent une estimation : le chiffre d’affaires pertinent pour la période et la catégorie correspondant à l’activité exercée. Les taux publiés par Bpifrance Création pour 2026 donnent un point de départ, mais ils ne suffisent pas à confirmer la base de calcul ni les règles applicables à toutes les situations. [1]
Quel chiffre d’affaires sert de base au calcul ?
Commencez par identifier le chiffre d’affaires à déclarer pour la période concernée. Les éléments disponibles ne détaillent pas sa définition opérationnelle ni les ajustements éventuels : avant d’appliquer un taux, vérifiez la base à retenir auprès de l’Urssaf pour votre situation.
Cette étape évite de multiplier un taux par un montant qui ne correspondrait pas à la période ou à la base pertinente. Gardez sous la main les éléments de votre déclaration et contrôlez la consigne applicable à votre activité. Une fois le montant de référence confirmé, vous pourrez comparer les catégories et faire une estimation cohérente.
Quels taux correspondent aux catégories d’activité ?
Le tableau micro-entrepreneur 2026 de Bpifrance Création attribue un taux de cotisations sociales à chacune de ces catégories. Il est annoncé hors DOM. Ces pourcentages concernent les cotisations sociales, avant la contribution à la formation professionnelle et avant un éventuel versement libératoire. [1]
| Catégorie d’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises (BIC) | 12,3 % |
| Prestations de service commerciales et artisanales (BIC) | 21,2 % |
| Autres prestations de service (BNC) | 25,6 % |
| Professions libérales réglementées relevant de la Cipav | 23,2 % |
Afficher le tableau en image
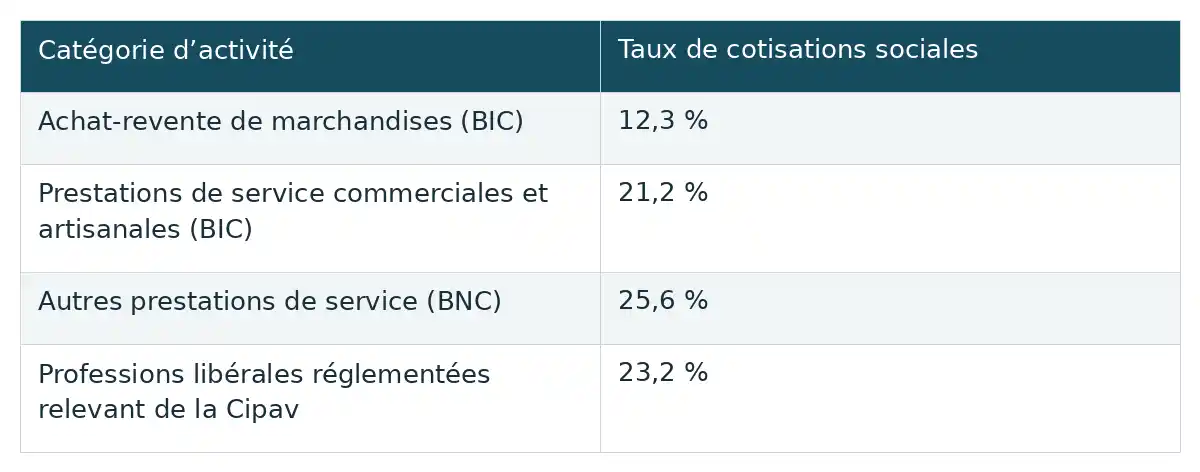
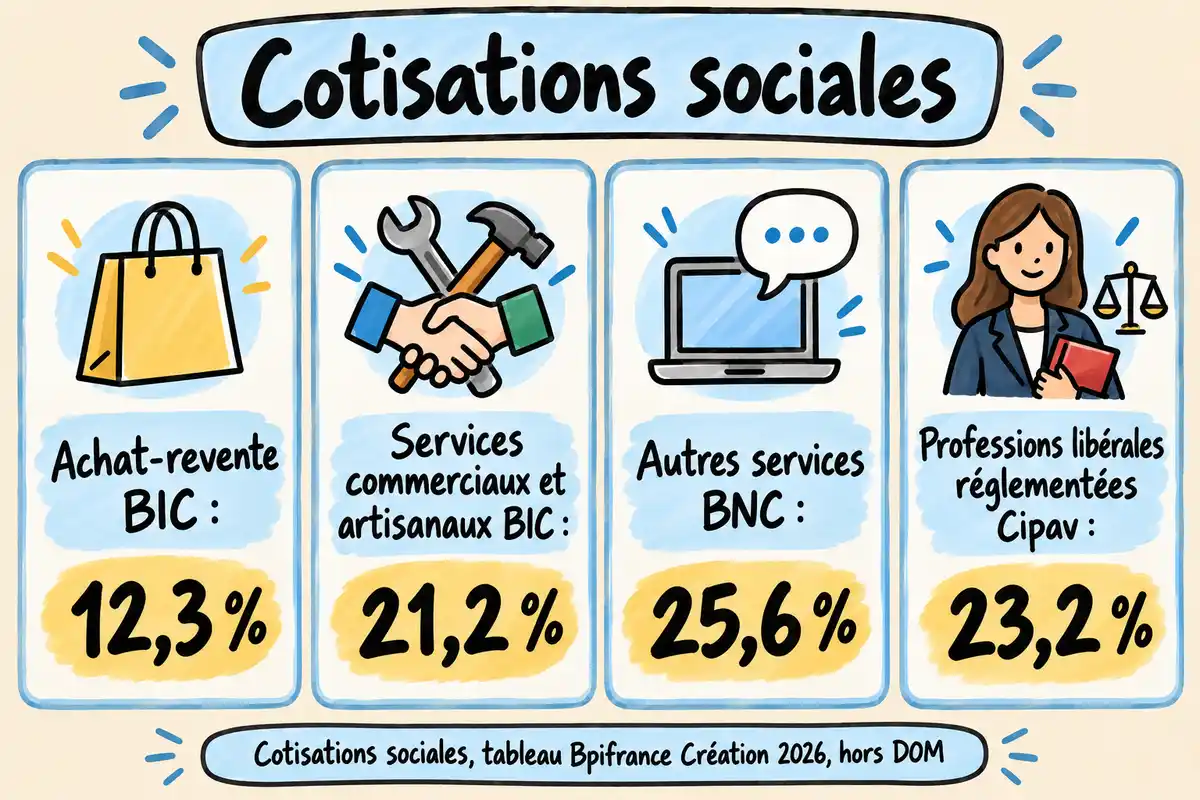
Pour vous repérer, partez de la nature réelle de ce que vous vendez ou de la prestation que vous réalisez, puis vérifiez la catégorie administrative correspondante. La dénomination courante d’une activité ne suffit pas toujours à trancher son classement. Le tableau sert donc de repère une fois la catégorie confirmée ; il ne remplace pas cette vérification, notamment si votre activité a évolué ou combine plusieurs prestations. [1]
Comment aborder le calcul en cas d’activités mixtes ?
En cas d’activités mixtes, distinguez d’abord les recettes selon la nature de chaque activité. Le tableau ne précise pas comment répartir ou cumuler les catégories : ne choisissez donc pas automatiquement un taux unique. Faites confirmer les règles de déclaration et de calcul qui s’appliquent à votre combinaison d’activités.
Un suivi séparé des recettes par activité facilite cette vérification : conservez un relevé qui permet de retrouver à quelle activité se rattache chaque montant. Cette organisation aide à discuter d’une estimation sur des bases claires, mais ne détermine pas à elle seule la règle de répartition ou le taux à appliquer. Demandez confirmation avant de fusionner les montants dans un calcul unique.
Comment estimer les cotisations et les sommes associées ?
Une estimation part d’un taux confirmé pour l’activité et d’une base de chiffre d’affaires vérifiée. Il faut ensuite distinguer les cotisations sociales de la contribution à la formation professionnelle, puis ajouter le versement libératoire uniquement si vous avez opté pour cette modalité fiscale. [1]
Quelle opération effectuer sur le chiffre d’affaires retenu ?
Une fois la base et la catégorie confirmées, multipliez le chiffre d’affaires pertinent par le taux de cotisations sociales : chiffre d’affaires × taux = estimation des cotisations. À titre d’illustration, 1 000 € × 12,3 % donnent 123 € pour l’achat-revente du tableau Bpifrance Création 2026, hors DOM. Ce résultat est conditionnel : il ne constitue pas un montant dû tant que la base et la situation individuelle ne sont pas vérifiées. [1]
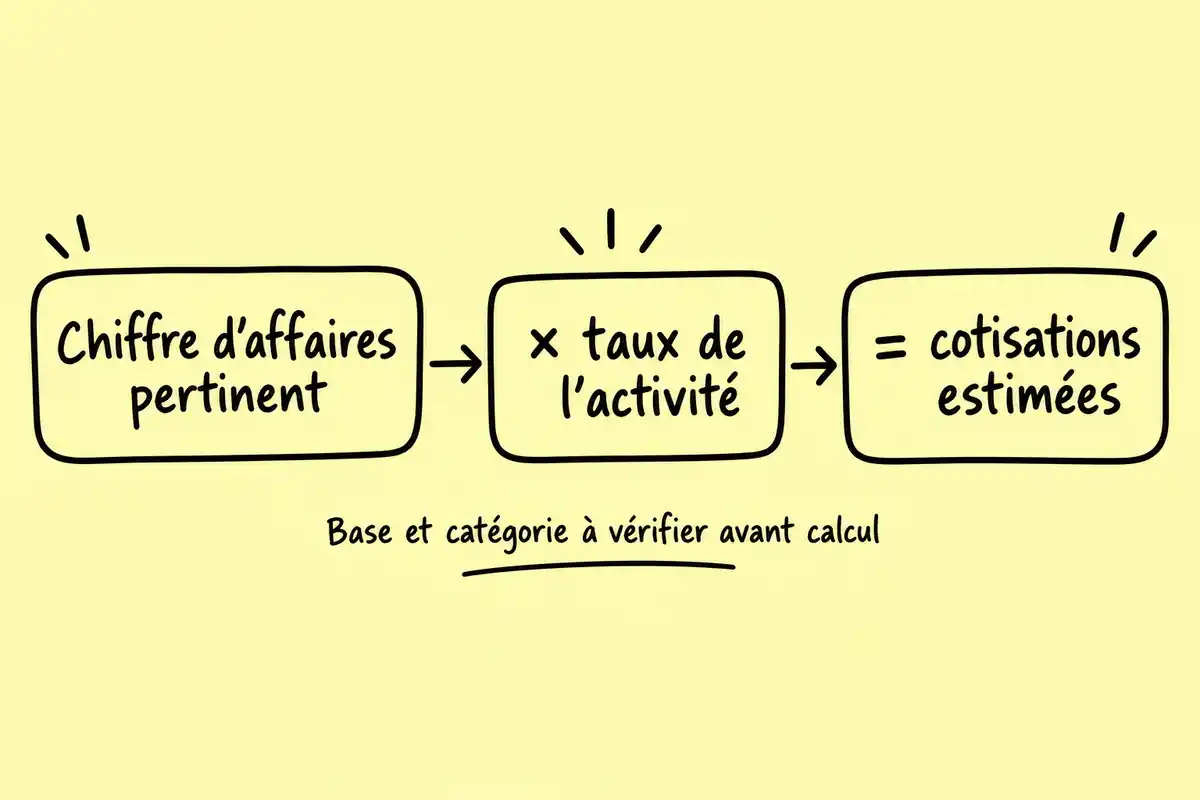
Pour refaire l’opération avec vos données, exprimez le taux en nombre décimal ou calculez directement le pourcentage : 12,3 % de 1 000 € correspond à 123 €. Remplacez ensuite le montant de l’exemple par votre chiffre d’affaires pertinent et le taux confirmé de votre catégorie. Le résultat obtenu estime uniquement les cotisations sociales ; examinez séparément la formation professionnelle et, si vous avez choisi cette option, le versement libératoire. [1]
Comment intégrer la formation professionnelle aux totaux ?
La contribution à la formation professionnelle s’ajoute aux cotisations sociales dans les totaux sans versement libératoire affichés par Bpifrance Création. Pour les prestations commerciales et artisanales, le tableau donne deux totaux sans expliquer leur répartition : conservez les deux valeurs sans les attribuer à un sous-cas. [1]
| Catégorie | Contribution à la formation professionnelle indiquée | Total sans versement libératoire |
|---|---|---|
| Achat-revente de marchandises | 0,1 % (commerçants) | 12,4 % |
| Prestations de service commerciales et artisanales | 0,1 % (commerçants) ou 0,3 % (artisans) | 21,3 % ou 21,5 % |
| Autres prestations de service | 0,2 % | 25,8 % |
| Professions libérales réglementées relevant de la Cipav | 0,2 % | 23,4 % |
Afficher le tableau en image
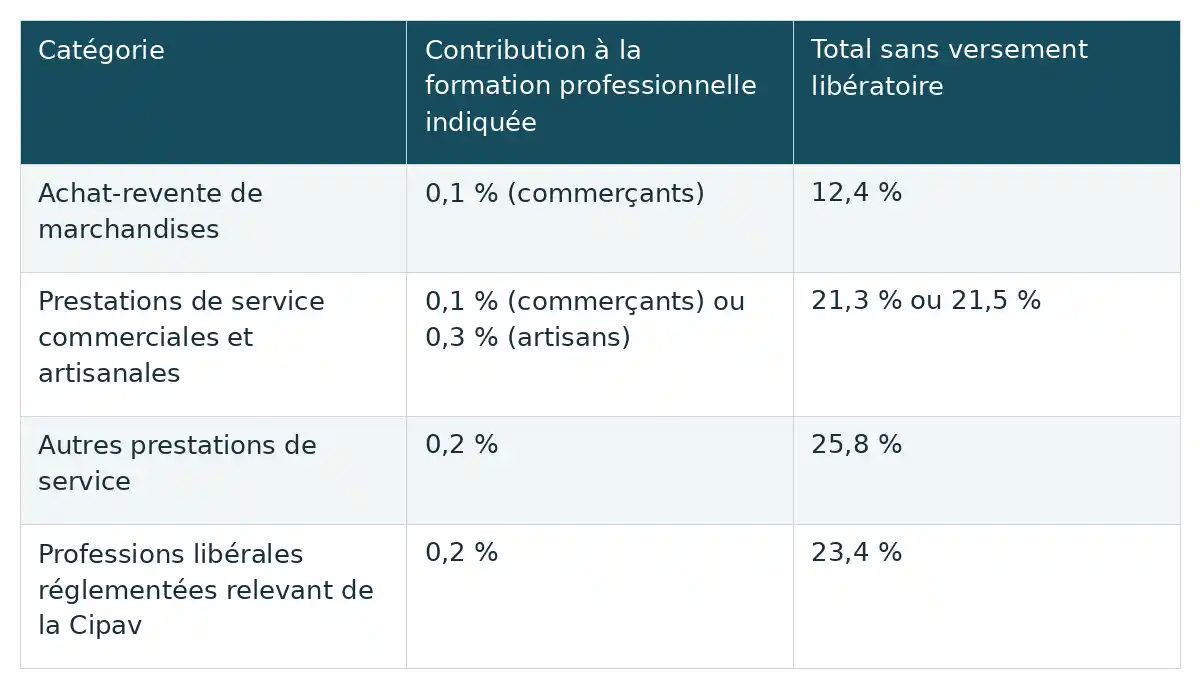
Le tableau permet ainsi de distinguer le taux social seul du total qui inclut la contribution à la formation professionnelle. Pour lire la ligne des services commerciaux et artisanaux, retenez les deux contributions indiquées et les deux totaux associés, sans déduire quel total correspond à quelle situation à partir de ces seuls éléments. Votre estimation doit reprendre la valeur confirmée pour votre cas. [1]
Que change l’option pour le versement libératoire ?
Le versement libératoire est une part d’impôt sur le revenu, distincte des cotisations sociales. Le tableau 2026 de Bpifrance Création indique les suppléments et totaux ci-dessous en cas d’option ; il ne précise ni les conditions d’accès ni la démarche à suivre. [1]
| Catégorie | Versement libératoire en cas d’option | Total avec versement libératoire |
|---|---|---|
| Achat-revente de marchandises | 1 % | 13,4 % |
| Prestations de service commerciales et artisanales | 1,7 % | 23 % ou 23,2 % |
| Autres prestations de service | 2,2 % | 28 % |
| Professions libérales réglementées relevant de la Cipav | 2,2 % | 25,6 % |
Afficher le tableau en image
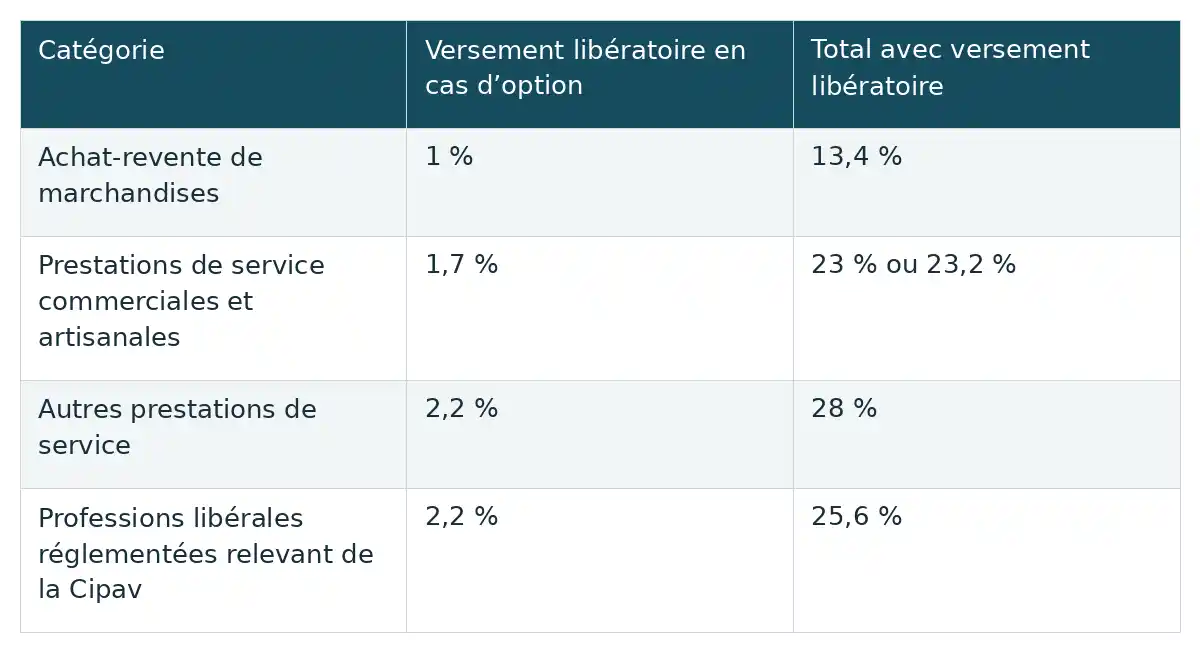
Dans votre budget, séparez donc les cotisations sociales et la part fiscale si l’option est effectivement en place. Le tableau donne des totaux conditionnels utiles pour comparer les postes, mais il ne permet pas de conclure que chacun peut choisir ce mode de versement ni de déterminer les démarches à suivre. Confirmez votre situation avant d’intégrer ce supplément à une somme à réserver. [1]
Quel effet prévoir si l’on bénéficie de l’ACRE ?
Si vous bénéficiez de l’ACRE, faites vérifier le taux correspondant à votre situation avant d’estimer le montant. Bpifrance Création mentionne des taux réduits, mais ne les chiffre pas dans son tableau : contrôlez votre éligibilité et la période concernée sans appliquer de réduction supposée. [1]
Ne corrigez donc pas le taux du tableau avec une réduction estimée de mémoire. Demandez quel taux s’applique à votre situation et à la période concernée, puis reprenez le calcul avec cette valeur confirmée. Cette vérification est particulièrement utile si vous comparez une estimation générale avec un montant personnalisé. [1]
Comment vérifier l’estimation avec un simulateur ?
Un simulateur peut servir à confronter votre calcul manuel à une estimation indicative. L’Urssaf propose un simulateur présenté par Service Public ; son résultat ne remplace pas la vérification de votre catégorie, de votre période et de vos options. Le widget accessible après cette introduction permet de comparer votre estimation avec un calcul indicatif à partir des données saisies.
Quelles données préparer avant la simulation ?
Avant d’ouvrir le simulateur, rassemblez les éléments qui vous permettront de vérifier si l’estimation correspond à votre situation. Cette liste sert à préparer votre contrôle ; elle ne décrit pas les champs de l’outil.
- Le chiffre d’affaires de la période concernée, une fois la base à retenir vérifiée.
- La nature de chaque activité exercée, surtout si elles sont mixtes.
- Le territoire où l’activité est exercée, car le tableau 2026 cité exclut les DOM.
- Votre situation au regard de l’ACRE et le taux applicable, s’il y a lieu.
- L’existence éventuelle d’une option pour le versement libératoire.
Préparer ces repères vous permet de comparer des estimations faites sur les mêmes bases. Si un montant diffère, reprenez les données une par une : période retenue, catégorie, territoire et options. Cette vérification aide à repérer une hypothèse différente, sans supposer que l’outil demande exactement ces informations ou applique une formule particulière.
Comment lire le montant obtenu ?
Lisez le résultat comme une indication à confronter aux données de votre activité, pas comme un avis de paiement. Vérifiez que la catégorie, la période, le territoire et les options retenus sont les bons. Les paramètres et l’affichage du simulateur pour 2026 ne sont pas établis ici ; en cas d’écart ou de doute, faites confirmer le calcul par l’Urssaf.
Un écart avec votre calcul manuel peut venir d’une base, d’une catégorie ou d’une option différente. Revenez d’abord à ces éléments et vérifiez que vous comparez les mêmes postes : cotisations seules ou total incluant d’autres contributions. Si vous ne parvenez pas à expliquer la différence, conservez les hypothèses utilisées et demandez une confirmation plutôt que de traiter le résultat indicatif comme une somme définitive. [1]
Comment prévoir déclaration, paiement et trésorerie ?
Une estimation aide à organiser la trésorerie, mais elle ne donne pas à elle seule la périodicité de déclaration ni la date de paiement. Vérifiez ces modalités séparément, puis appuyez-vous sur les taux correspondant réellement à votre situation pour prévoir une réserve.
Quelles démarches et échéances vérifier ?
Pour connaître les démarches applicables à votre micro-entreprise, consultez votre espace Urssaf. Vérifiez les éléments suivants avant de planifier vos paiements :
- La périodicité de déclaration qui s’applique à votre situation.
- La déclaration à effectuer pour la période concernée, y compris lorsque vous n’avez rien encaissé.
- La date de paiement indiquée pour votre échéance.
Notez ces informations dans votre calendrier dès qu’elles sont confirmées, avec la période concernée. Vous pourrez ainsi distinguer la somme estimée à mettre de côté de la date à laquelle une démarche ou un paiement est attendu. En cas de changement de situation ou de doute sur une échéance, consultez les indications actualisées de votre espace Urssaf.
Quelle somme réserver sur chaque encaissement ?
Après avoir confirmé la base et les taux applicables, multipliez le chiffre d’affaires pertinent par chaque taux pour estimer séparément les cotisations sociales et la contribution à la formation professionnelle. Ajoutez le versement libératoire uniquement si vous avez opté pour cette modalité. Réservez l’estimation sur un espace distinct de votre trésorerie, puis ajustez-la à partir d’une simulation vérifiée ou d’un avis de paiement. Un pourcentage universel ne convient pas à toutes les activités et options. [1]
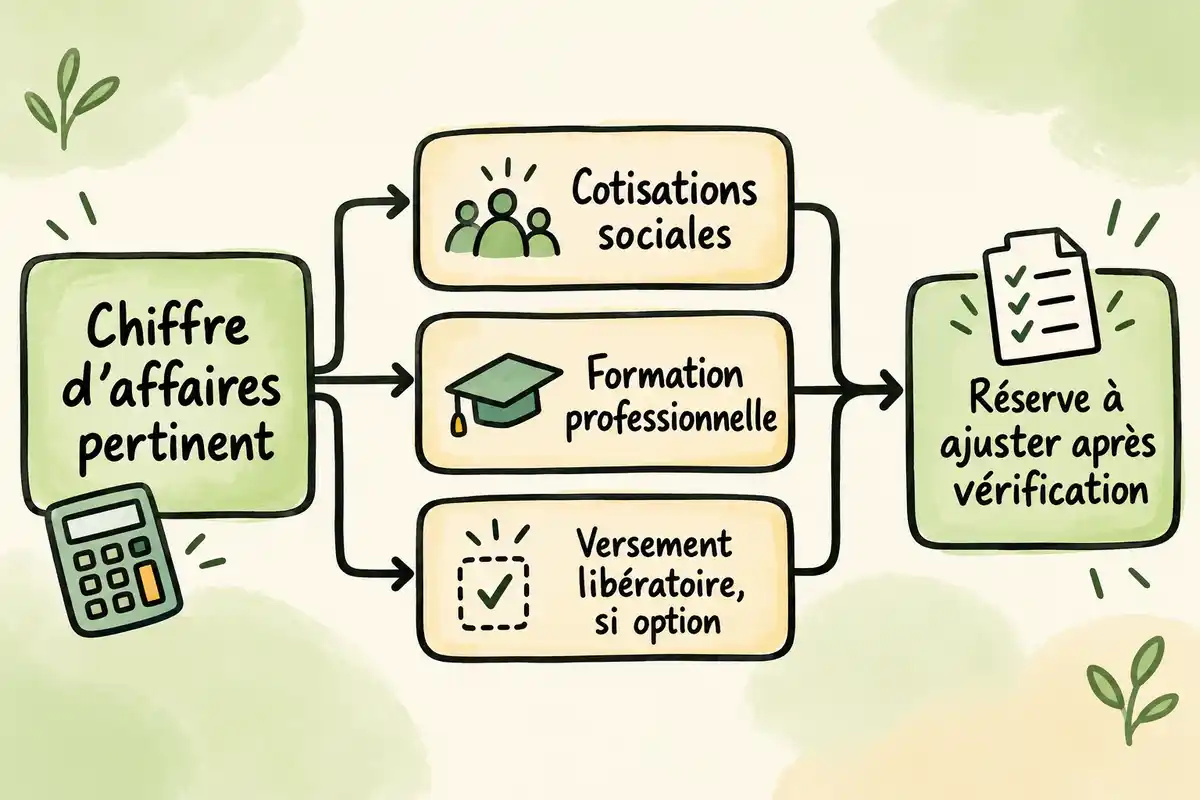
Vous pouvez mettre à jour cette réserve à chaque nouvelle période à partir des montants et des taux alors confirmés. Garder les postes distincts rend le suivi plus lisible et facilite la comparaison avec une simulation ou un avis de paiement. Si votre activité, votre catégorie ou vos options changent, revérifiez le calcul avant de reconduire la même somme. Cette méthode donne un repère de gestion ; le montant final dépend des éléments applicables à votre situation. [1]
Pour estimer vos charges d’auto-entrepreneur, identifiez d’abord le chiffre d’affaires pertinent et la catégorie d’activité, puis appliquez le taux correspondant après vérification. Distinguez les cotisations sociales de la formation professionnelle et n’ajoutez le versement libératoire qu’en cas d’option. Le tableau 2026 de Bpifrance Création est hors DOM ; confirmez vos taux, votre déclaration et votre échéance auprès de l’Urssaf avant d’ajuster votre trésorerie. [1]
Questions fréquentes
Faut-il déclarer son chiffre d’affaires même si l’on n’a rien encaissé ?
Oui, vérifiez et effectuez la déclaration de la période même si vous n’avez rien encaissé. Les modalités exactes et l’échéance applicables à votre situation sont à confirmer dans votre espace Urssaf.
Les taux présentés s’appliquent-ils dans les DOM ?
Non : le tableau 2026 de Bpifrance Création précise qu’il ne concerne pas les DOM. Ses taux ne peuvent donc pas être extrapolés à ces territoires ; vérifiez ceux qui s’appliquent à votre situation locale. [1]
L’ACRE réduit-elle automatiquement le montant affiché par le tableau ?
Pas nécessairement. Bpifrance Création mentionne des taux réduits liés à l’ACRE, mais ne les chiffre pas dans le tableau. Faites vérifier votre éligibilité, la période concernée et le taux applicable avant de modifier votre estimation. [1]
Non. Le versement libératoire est une part d’impôt sur le revenu, distincte des cotisations sociales. Les totaux qui l’incluent dans le tableau de Bpifrance Création supposent que vous avez opté pour ce dispositif. Les conditions d’accès ne sont pas précisées dans ce tableau : vérifiez votre situation avant de l’ajouter au calcul. [1]








Le choix entre mensualisation et trimestrialisation est crucial. Personnellement, je préfère mensualiser pour éviter les surprises. Avez-vous déjà pensé à cette option, ou avez-vous préféré le système trimestriel ? Ça fait vraiment une grande différence sur la gestion.
C’est vrai que jongler avec les pourcentages peut être un vrai casse-tête. D’ailleurs, avez-vous déjà pensé à utiliser des logiciels de comptabilité ? Ils peuvent vraiment simplifier le suivi des charges et éviter des erreurs de déclarations.
C’est intéressant de voir que certains logiciels peuvent automatiser la déclaration. Je me demande si des options gratuites existent pour ceux qui démarrent avec un budget serré. Cela pourrait vraiment faciliter la vie des auto-entrepreneurs.
En parlant de logiciels, connaissez-vous des applis mobiles pour suivre ses dépenses au quotidien ? Ça pourrait vraiment aider à garder un œil sur ses finances sans se prendre la tête pendant le mois.
C’est vrai que le choix entre déclaration mensuelle ou trimestrielle change la donne. Mais il serait cool d’explorer les options de programmation de dépense pour mieux anticiper, comme des alertes sur son relevé bancaire ! Ça peut sembler simple, mais ça aide à garder une bonne santé financière.
Avez-vous déjà pensé à créer un compte épargne spécifiquement pour mettre de côté vos cotisations ? Cela pourrait vraiment aider à gérer votre budget sans stress, surtout lors des mois plus chargés.
Utiliser un logiciel de comptabilité pour les auto-entrepreneurs peut vraiment soulager, mais avez-vous déjà essayé d’intégrer un calendrier de rappel pour les échéances ? Ça pourrait vous aider à ne rien oublier tout en gérant vos finances.
Une petite note sur les outils de comptabilité en ligne. Ils peuvent vraiment aider à suivre ses recettes et dépenses en temps réel. Cela faciliterait les calculs et éviterait d’être pris au dépourvu le jour de la déclaration.
Il est vrai que la gestion des paiements peut être un vrai défi. Avez-vous déjà pensé à automatiser certaines de vos déclarations ou paiements ? Cela pourrait vraiment alléger la pression en fin de mois.
Avez-vous pensé à vérifier si des aides financières pour la formation peuvent alléger les charges pour les auto-entrepreneurs ? Parfois, on peut bénéficier d’un coup de pouce pour se former tout en allégeant nos dépenses.