L’EURL est une société à associé unique ; l’auto-entrepreneur exerce généralement en entreprise individuelle sous le régime micro. Le bon choix dépend surtout des charges et recettes de l’activité, des investissements à prévoir, de la TVA et des obligations de gestion acceptées. Voici les mécanismes fiscaux et sociaux à comparer en 2026, puis les critères pratiques et formalités qui peuvent orienter votre décision.
Les repères essentiels pour choisir
- L’EURL est une société ; la micro-entreprise est un régime de l’entreprise individuelle. [1]
- Au micro-fiscal, les charges réelles ne sont pas déduites individuellement : un abattement forfaitaire s’applique. [2]
- En règle générale, deux années consécutives de dépassement entraînent la sortie du régime micro-fiscal. [3]
- Les seuils de franchise de TVA sont distincts des plafonds micro-fiscaux. [4]
- En micro-entreprise, le suivi comprend un livre des recettes et une déclaration périodique du chiffre d’affaires. [5]
Que choisit-on vraiment entre EURL et auto-entrepreneur ?
L’EURL est une société à associé unique ; l’auto-entrepreneur exerce généralement en entreprise individuelle sous le régime micro. Pour choisir, il faut comparer le calcul de l’impôt et des cotisations, la TVA, la protection du patrimoine et la gestion quotidienne. Une EURL détenue par une personne physique peut aussi, sous conditions, relever du régime micro-fiscal. [1]
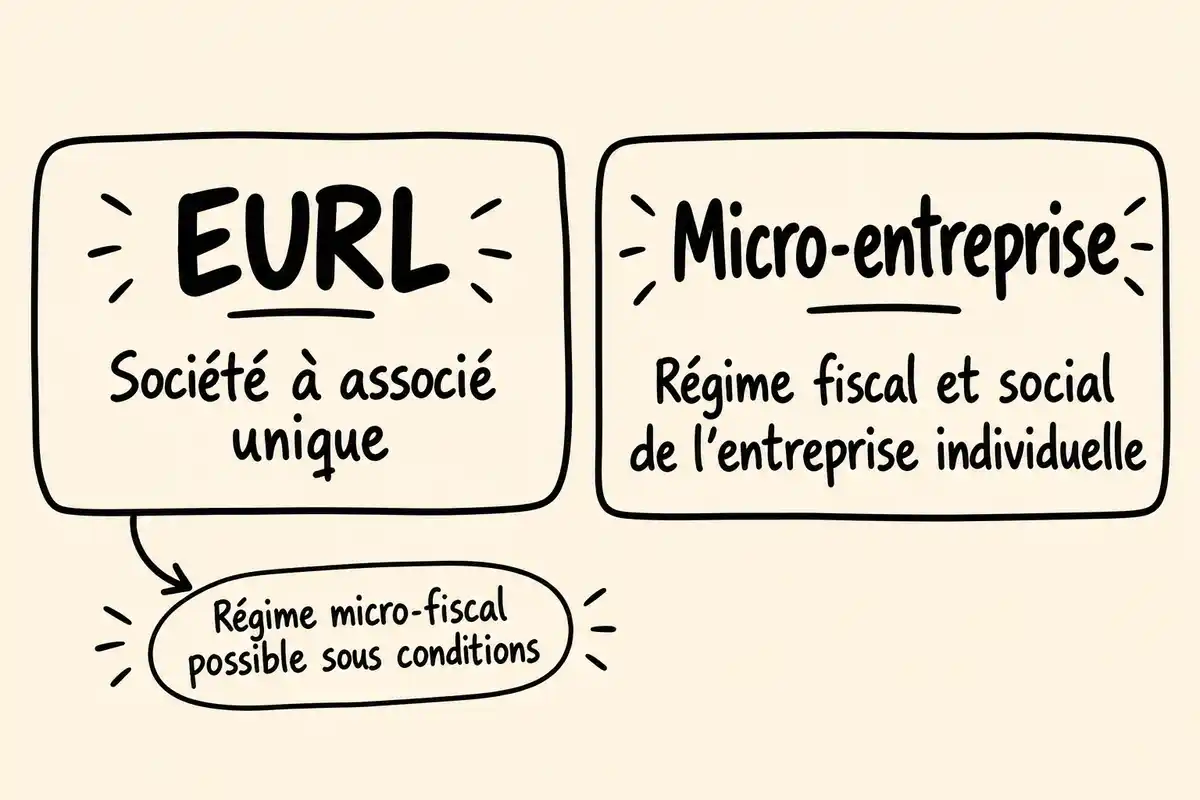
L’EURL est une société à associé unique
L’EURL, ou entreprise unipersonnelle à responsabilité limitée, est une SARL unipersonnelle : une société commerciale qui compte un associé unique. Elle a sa personnalité juridique propre et fonctionne selon des statuts qui organisent son activité. L’associé effectue un apport en capital, sans minimum légal indiqué ici. La société et la personne qui la dirige ont donc des rôles distincts, même lorsque l’associé unique est aussi gérant. [1]
La micro-entreprise est un régime, pas une société
La micro-entreprise est un régime fiscal et social de l’entreprise individuelle, accessible sous conditions de chiffre d’affaires ; ce n’est pas une société. L’entrepreneur exerce en son nom et bénéficie de modalités de calcul et de déclarations propres au régime micro. Le cas d’une EURL au micro-fiscal est distinct : une EURL détenue par une personne physique peut y accéder sous conditions, sans cesser d’être une société. [1]
Quels effets sur l’impôt, les cotisations et la TVA en 2026 ?
Trois calculs sont à distinguer : l’impôt sur les bénéfices, les cotisations sociales et la TVA. Ils ne reposent pas sur la même base et dépendent notamment de l’activité et des options fiscales retenues. Les repères ci-dessous éclairent les mécanismes, sans permettre de calculer un revenu net identique pour tous les entrepreneurs.
Impôt : abattement forfaitaire en micro, choix IR ou IS en EURL
En micro-fiscal, l’impôt est calculé sur le chiffre d’affaires après un abattement forfaitaire, et non après déduction des dépenses réellement payées. En micro-BNC, l’abattement indiqué est de 34 % ; les règles applicables aux BIC dépendent de l’activité et de l’année de revenus. Une option pour le versement libératoire existe sous condition de revenu fiscal de référence, mais elle ne permet pas de déduire les charges réelles. [2]
Dans une EURL dont l’associé unique est une personne physique, l’impôt relève en principe de l’IR, avec une option possible pour l’IS. À l’IR, le bénéfice est imposé chez l’associé, dans la catégorie BIC ou BNC selon l’activité ; la rémunération éventuelle du gérant associé n’est pas déductible du bénéfice imposable et il n’y a pas de dividendes dans cette configuration. À l’IS, c’est le résultat de la société qui est imposé selon les règles de cet impôt. La comparaison dépend donc aussi de la situation fiscale du foyer et du mode de rémunération. [6]
Cotisations : chiffre d’affaires encaissé ou base liée au gérant
En micro-social, les cotisations sont calculées à taux fixe sur le chiffre d’affaires encaissé, avec déclaration mensuelle ou trimestrielle. En l’absence de chiffre d’affaires, aucun montant n’est dû, sauf option pour des cotisations minimales. Pour 2026, les taux indiqués varient selon l’activité : 12,3 % pour la vente et certaines fournitures de logement ; 21,2 % pour les services BIC et la location d’habitation meublée ; 25,6 % pour les activités libérales non réglementées relevant des BNC ; 23,2 % pour les professions libérales relevant de la Cipav. Certaines activités d’hébergement ont des règles spécifiques. [7]
Le gérant associé unique d’EURL relève généralement du régime des travailleurs non salariés et doit des cotisations minimales même sans rémunération. À l’IR, la base indiquée est le bénéfice de l’EURL. À l’IS, elle correspond à la rémunération nette, augmentée de la part des dividendes dépassant 10 % du capital selon l’extrait. Ces bases ne se comparent pas directement aux taux micro-sociaux : elles ne donnent pas, à elles seules, le coût global ni le revenu disponible. [1]
Plafonds micro-fiscaux : des montants différents selon l’activité
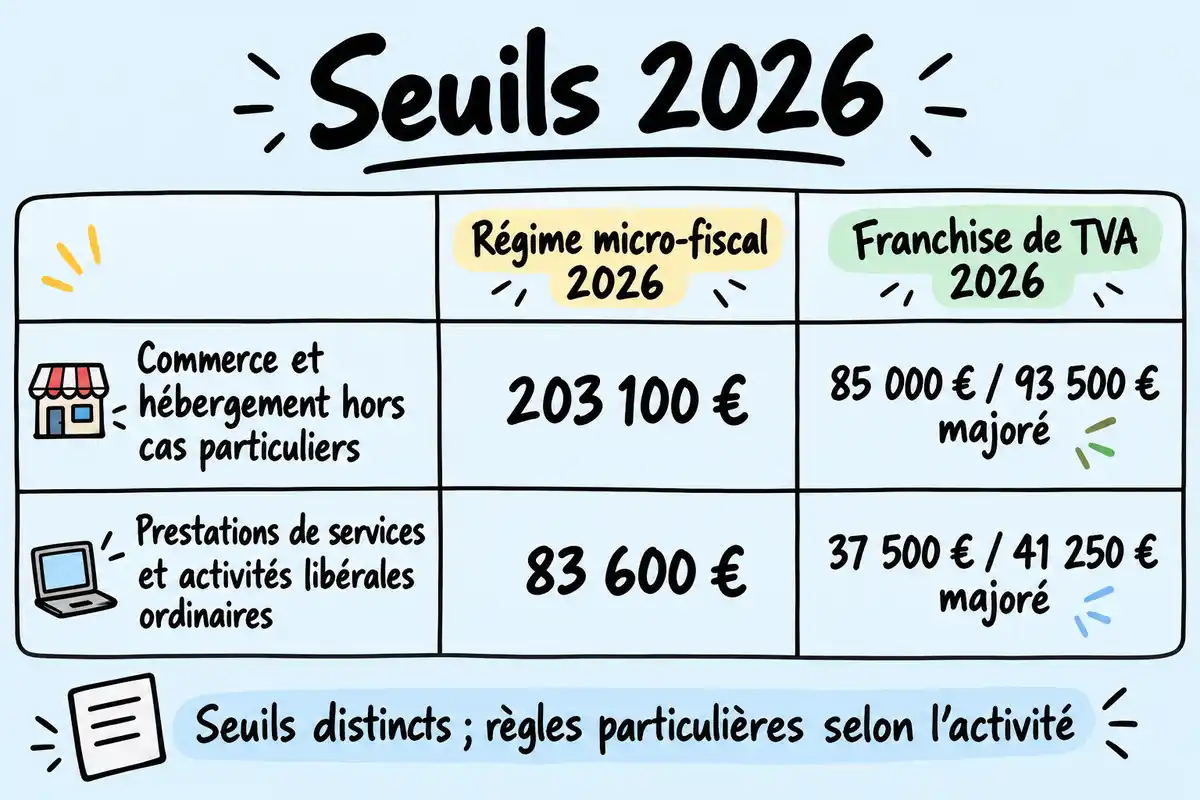
Les plafonds micro-fiscaux 2026 varient selon l’activité. Les seuils sont appréciés à partir du chiffre d’affaires hors taxes et des années de référence prévues. Ce sont des plafonds de régime micro, distincts des seuils de franchise de TVA. [2]
| Catégorie d’activité | Plafond micro-fiscal 2026 |
|---|---|
| Activités commerciales et hébergement hors catégories particulières citées | 203 100 € |
| Prestations de services, activités libérales, meublés classés et chambres d’hôtes | 83 600 € |
| Meublés de tourisme non classés | 15 000 € |
Afficher le tableau en image
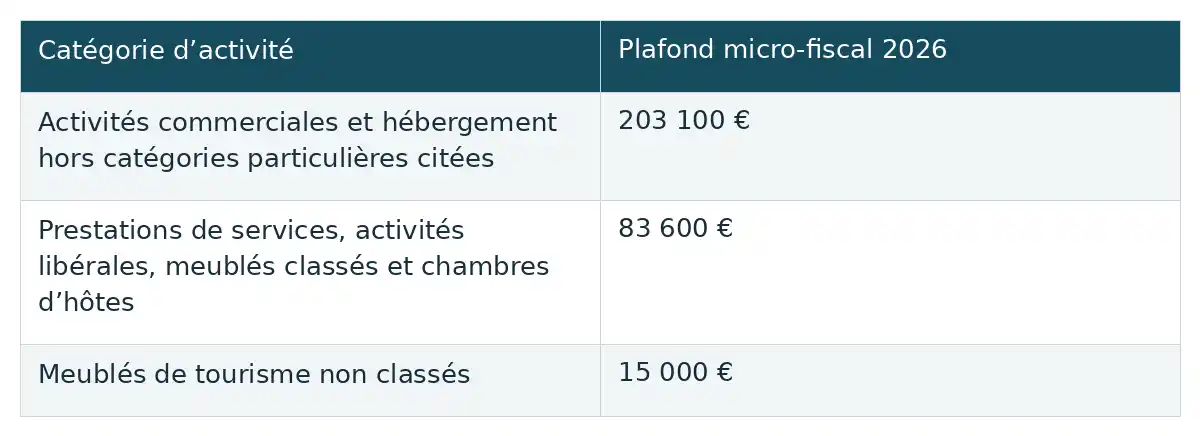
En règle générale, deux années consécutives de dépassement entraînent la sortie du régime micro-fiscal. Les activités mixtes, les créations en cours d’année et certaines activités spécifiques obéissent à des règles particulières ; un plafond isolé ne suffit donc pas toujours à déterminer la situation exacte. [3]
TVA : une franchise indépendante des plafonds micro
La franchise de TVA repose sur des seuils différents des plafonds micro-fiscaux. Pour les catégories ordinaires visées en 2026, le commerce et l’hébergement hors cas particuliers ont un seuil de base de 85 000 € et un seuil majoré de 93 500 €. Pour les prestations de services et activités libérales ordinaires, ces seuils sont de 37 500 € et 41 250 €. Certaines activités réglementées ou d’hébergement relèvent de seuils distincts. [4]
Le dépassement du seuil de base peut entraîner l’assujettissement à la TVA au 1er janvier suivant ; le dépassement du seuil majoré entraîne la sortie de la franchise dès le jour du dépassement. En franchise, l’entreprise ne facture pas de TVA et ne déduit pas celle payée sur ses achats. Elle peut opter pour un régime réel de TVA : une micro-entreprise peut ainsi rester au micro-fiscal tout en facturant la TVA, selon les règles de son activité. [4]
Quel cadre convient à votre activité et à vos projets ?
Le choix se clarifie en examinant les charges réelles, les recettes attendues, les investissements et le niveau de formalités souhaité. Trois situations qualitatives permettent de commencer : une activité avec peu de frais, une activité qui achète ou investit beaucoup, et un projet qui vise une structure sociétaire. Aucune ne conduit automatiquement à un statut gagnant.
Peu de charges et gestion légère : quand le micro est-il pratique ?
Quand les frais réels sont faibles, le régime micro peut être pratique : l’abattement forfaitaire tient lieu de prise en compte des charges dans le calcul fiscal, tandis que les cotisations reposent sur le chiffre d’affaires encaissé. La gestion comprend notamment un livre des recettes et une déclaration de chiffre d’affaires mensuelle ou trimestrielle. Il reste utile de comparer l’abattement correspondant à l’activité avec les dépenses effectivement supportées, puis de tenir compte de la situation fiscale du foyer. [2]
Achats et investissements : quelles vérifications avant de choisir ?
Avec des achats ou des investissements importants, examinez d’abord le poids des dépenses réelles : en micro-fiscal, elles ne sont pas déduites individuellement, car l’abattement est forfaitaire. Vérifiez aussi si la franchise de TVA convient, puisque la TVA payée sur les achats n’y est pas déductible ; un régime réel de TVA peut être envisagé selon les conditions applicables. Une EURL peut constituer une piste à étudier pour comparer une organisation fondée sur les frais et les options fiscales, mais elle ne garantit pas un revenu net supérieur. Les cotisations du gérant et les obligations de société entrent également dans l’analyse. [2]
Patrimoine : quelles protections et quelles exceptions ?
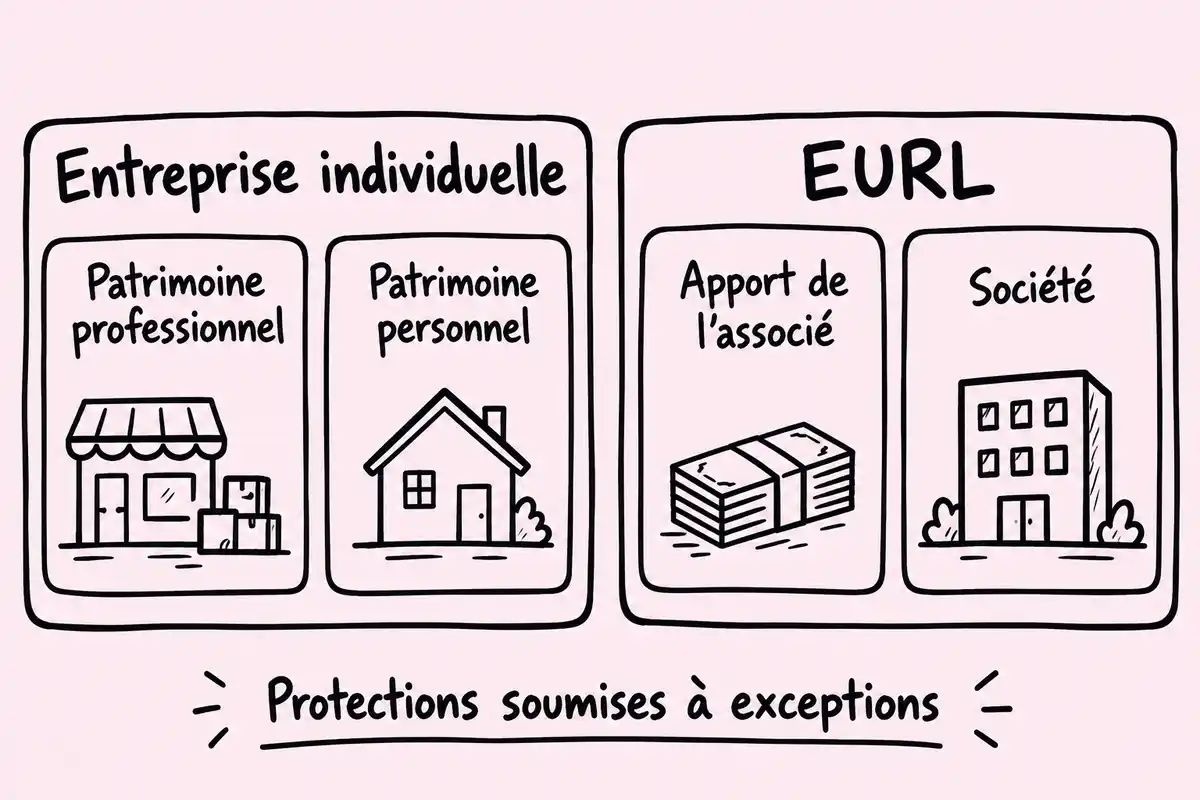
Les deux cadres prévoient une protection patrimoniale, avec des limites différentes. En EURL, la responsabilité de l’associé est en principe limitée à son apport ; celle du gérant associé unique peut toutefois être engagée en cas de faute de gestion. En entreprise individuelle, y compris au régime micro, les patrimoines professionnel et personnel sont séparés. La fraude ou des manquements graves peuvent néanmoins permettre aux administrations fiscale ou sociale de réclamer des dettes sur les deux patrimoines. Les exceptions et leurs conditions concrètes ne sont pas exhaustivement décrites ici : aucune de ces protections ne doit être comprise comme une immunité absolue. [5]
Quelles formalités et obligations de gestion prévoir ?
L’entreprise individuelle au régime micro demande moins de formalisation qu’une société, tandis que l’EURL suppose des documents et un suivi comptable propres à sa forme. Voici les exigences établies pour se repérer ; elles ne constituent pas un mode d’emploi complet de création ou de changement de cadre. [5]
Création : quelles exigences distinguent l’EURL de la micro-entreprise ?
Pour une entreprise individuelle avec option micro, il n’y a pas de statuts, de capital social ni d’annonce légale. La page générale sur le choix d’une forme juridique indique une absence de frais de création dans ce cas, sans en faire une garantie de coût nul pour toute situation. Pour créer une EURL, les exigences citées comprennent la rédaction de statuts, un apport en capital sans minimum légal, les frais d’immatriculation, la déclaration des bénéficiaires effectifs et une annonce légale. Aucun tarif précis n’est établi ici. [5]
Au quotidien : quels registres et déclarations tenir ?
En micro-entreprise, le suivi comprend notamment un livre des recettes et la déclaration du chiffre d’affaires chaque mois ou chaque trimestre. En EURL, les obligations citées comprennent un registre des décisions, l’établissement des comptes annuels, leur approbation et leur dépôt. L’extrait indique un dépôt dans les six mois de la clôture ; des dispenses ou règles particulières peuvent s’appliquer, et cette liste n’est pas exhaustive. [1]
Si l’activité évolue, que peut-on prévoir sans présumer des démarches ?
Un dépassement durable des seuils micro peut modifier le régime fiscal et les obligations sociales ou comptables. La règle générale prévoit deux années consécutives de dépassement pour sortir du régime micro-fiscal, tandis que la TVA suit ses propres seuils et dates d’effet. Si les recettes ou les charges évoluent, réexaminez la structure, les options fiscales et le niveau de gestion qu’elles impliquent. Les règles particulières des activités mixtes et des créations en cours d’année demandent une vérification propre à la situation ; ces repères ne décrivent pas une conversion automatique ni ses formalités. [3]
Peut-on cumuler une micro-entreprise et une EURL ?
Le cumul d’une micro-entreprise et d’une EURL appelle une vérification au cas par cas. Un éditeur juridique secondaire présente la distinction des activités et la qualité exercée dans l’EURL comme des éléments déterminants, avec des réserves particulières lorsque la même personne est associée unique et gérante. Aucun extrait officiel disponible ici ne confirme ces indications : elles ne permettent donc de conclure ni à une autorisation ni à une interdiction générale. Avant d’organiser un cumul, faites vérifier les conséquences juridiques, sociales et fiscales correspondant aux activités et aux fonctions concernées. [8]
Pour choisir entre EURL et auto-entreprise, mettez en regard vos recettes, vos dépenses réelles, vos investissements, vos besoins en TVA et les obligations de gestion que vous pouvez assumer. Le micro offre une logique forfaitaire et des déclarations plus légères ; l’EURL organise une société avec des options d’imposition et un suivi plus formalisé. La protection du patrimoine existe dans les deux cadres, avec des exceptions. Comparez ces critères pour votre activité et votre foyer fiscal, sans déduire un statut gagnant d’un seul seuil ou d’un taux.
Questions fréquentes
Une EURL peut-elle bénéficier du régime micro-fiscal ?
Oui, une EURL détenue par une personne physique peut relever du régime micro-fiscal si les conditions applicables sont réunies. Cela ne transforme pas l’EURL en entreprise individuelle : elle reste une société à associé unique. Les conditions particulières ne sont pas détaillées ici. [1]
Peut-on rester micro-entrepreneur tout en facturant la TVA ?
Oui. Le régime micro-fiscal et la franchise de TVA ont des seuils distincts. Une micro-entreprise peut donc rester au régime micro tout en devenant redevable de la TVA, selon son activité, ses recettes et les dates d’effet applicables. Les seuils diffèrent notamment entre commerce et services. [2]
Faut-il changer de cadre dès le premier dépassement du plafond micro ?
Pas nécessairement après un seul dépassement : en règle générale, la sortie du régime micro-fiscal intervient après deux années consécutives de dépassement. La franchise de TVA suit d’autres seuils et dates d’effet : le dépassement du seuil majoré peut entraîner la sortie dès le jour où il est franchi. [3]
Créer une EURL oblige-t-il à fermer son entreprise individuelle ?
Les éléments disponibles ne permettent pas de trancher catégoriquement. Un éditeur juridique secondaire présente le cumul comme dépendant notamment de la distinction des activités et du rôle exercé dans l’EURL, avec des réserves pour le gérant associé unique. Ces indications ne sont pas confirmées ici par un extrait officiel ; vérifiez les règles applicables à votre situation avant d’agir. [8]
Sources
- [1] Entreprise unipersonnelle à responsabilité limitée (EURL) : ce qu’il faut savoir | Service Public Entreprendre
- [2] Fiscalité d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [3] Quelles conséquences pour un micro-entrepreneur qui dépasse les seuils de chiffre d’affaires ? | Service Public Entreprendre
- [4] Franchise en base de TVA | Service Public Entreprendre
- [5] Création d’entreprise : choisir la forme juridique de votre entreprise | Service Public Entreprendre
- [6] Fiscalité de l’entreprise unipersonnelle à responsabilité limitée (EURL) : ce qu’il faut savoir | Service Public Entreprendre
- [7] Cotisations sociales d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [8] Cumul du statut d’auto-entrepreneur et EURL : est-ce possible ?








J’ai lu que le passage d’auto-entrepreneur à EURL peut être un vrai casse-tête. Est-ce qu’il existe des plateformes ou des outils en ligne qui rendent cette transition un peu plus simple ? Cela pourrait être un vrai plus pour ceux qui stressent à l’idée de se lancer.
J’ai remarqué que la transition d’auto-entrepreneur à EURL peut vraiment être une belle opportunité de redéfinir sa stratégie. C’est comme un renouveau pour l’entreprise ! Ça donne envie de réévaluer ses objectifs.
J’aime bien l’idée d’utiliser des outils numériques pour simplifier la comptabilité ! Ça peut vraiment changer la donne et alléger la charge mentale des entrepreneurs. Qui aurait cru qu’on puisse gérer une société presque aussi facilement qu’une micro-entreprise ?
Quand on parle de déduction des frais, ça fait réfléchir. C’est vrai que ça peut faire une énorme différence si on a beaucoup de dépenses. Pour ceux qui investissent beaucoup au départ, l’EURL peut vraiment valoir le coup.
C’est vrai que la gestion moderne peut réduire la paperasse, mais j’ai une question : quel type d’outil ou d’application recommandez-vous concrètement pour faciliter la comptabilité d’une EURL ? Ça pourrait aider ceux qui hésitent encore.
La distinction entre les seuils de TVA et les plafonds micro-fiscaux est souvent floue. Avez-vous déjà pensé à comment cela impacte les entreprises qui évoluent ? C’est fascinant de voir comment ces numéros peuvent changer la donne !
C’est intéressant de noter à quel point le choix entre EURL et auto-entreprise peut vraiment dépendre des investissements prévus. Pour une activité à fort potentiel d’achat, l’EURL semble plus adaptée. Ça donne matière à réfléchir sur la meilleure stratégie à adopter dès le départ !
En parlant de la flexibilité des statuts, ça m’intrigue : quel est le niveau de formalité pour changer de l’un à l’autre ? Est-ce qu’il y a beaucoup de paperasse ou ça se fait relativement facilement ? Ça pourrait vraiment influencer le choix initial.
C’est super qu’une EURL puisse bénéficier du régime micro-fiscal sous certaines conditions. Ça soulage un peu la transition pour ceux qui débutent avec une petite activité, n’est-ce pas ? On peut vraiment se donner le temps de grandir avant de gérer plus de complexité.