Comment faire un business plan d’auto-entrepreneur ? Décrivez d’abord votre offre, vos clients et votre façon de vendre, puis transformez ces hypothèses en chiffre d’affaires prévisionnel, dépenses, besoins de financement et trésorerie. Les tableaux financiers permettent de distinguer rentabilité et argent disponible ; une trame simple aide à les remplir et à les réviser quand les premières données réelles arrivent. [1]
Les repères pour démarrer votre prévisionnel
- Partez de l’offre, des tarifs, de la clientèle visée et de volumes de ventes plausibles ; traitez le chiffre obtenu comme une hypothèse à revoir. [2]
- Séparez les charges d’exploitation des investissements, puis distinguez charges fixes et variables. [3]
- Le compte de résultat mesure produits et charges ; le plan de trésorerie situe les encaissements et décaissements dans le temps. [4]
- Un résultat attendu positif ne suffit pas : vérifiez le solde de trésorerie chaque mois. [3]
- Un modèle est une trame à adapter aux ventes, dépenses et paiements propres à votre projet. [2]
Outil : Quel outil peut aider à bâtir un premier prévisionnel ?
Permettre au lecteur de passer de ses hypothèses à une première simulation de prévisionnel.
Outil proposé par AngelStart.
Portée et limites
La page ne précise pas de fonctionnalité propre au régime de la micro-entreprise.
L’accès au module est mentionné, mais cela ne valide ni ses règles de calcul ni les résultats obtenus.
À quoi sert le prévisionnel dans un business plan d’auto-entrepreneur ?
Un business plan d’auto-entrepreneur décrit le projet et s’appuie sur un prévisionnel financier pour estimer les ventes, les dépenses, les besoins de financement et la trésorerie. L’objectif est de vérifier si les hypothèses tiennent ensemble et d’organiser le suivi des premiers mois. Avant de remplir des tableaux, clarifiez l’offre, la clientèle visée et la manière de vendre. [4]
Vérifier si les recettes envisagées couvrent les dépenses du projet
Le prévisionnel aide à décider si les recettes envisagées peuvent couvrir les dépenses et les besoins du projet. Une hypothèse de recettes correspond à ce que vous pensez vendre selon vos tarifs et le volume de clients attendu ; ce n’est pas un résultat acquis. Une fois l’activité lancée, comparez régulièrement les ventes, charges et encaissements réels aux prévisions, puis ajustez les hypothèses ou les décisions de lancement. Le prévisionnel peut aussi servir de support lors d’échanges avec des partenaires ou d’une demande de financement. Service Public le présente comme un outil de suivi à actualiser après la création, avec un repère de six mois qui reste à adapter au projet. [4]
Tenir compte du régime micro sans confondre prévision et obligation comptable
Le régime micro prévoit une comptabilité allégée, mais cela ne dispense pas de construire des hypothèses financières si elles sont utiles au projet. Le micro-entrepreneur déclare son chiffre d’affaires chaque mois ou chaque trimestre selon l’option choisie et tient chronologiquement un livre des recettes ; certaines activités requièrent aussi un registre des achats. Ces éléments servent au suivi des obligations du régime. Ils ne donnent pas, à eux seuls, une méthode pour estimer les ventes, les dépenses ou les besoins de trésorerie d’une activité à venir. [5]
Comment estimer ses recettes et ses dépenses avant de remplir les tableaux ?
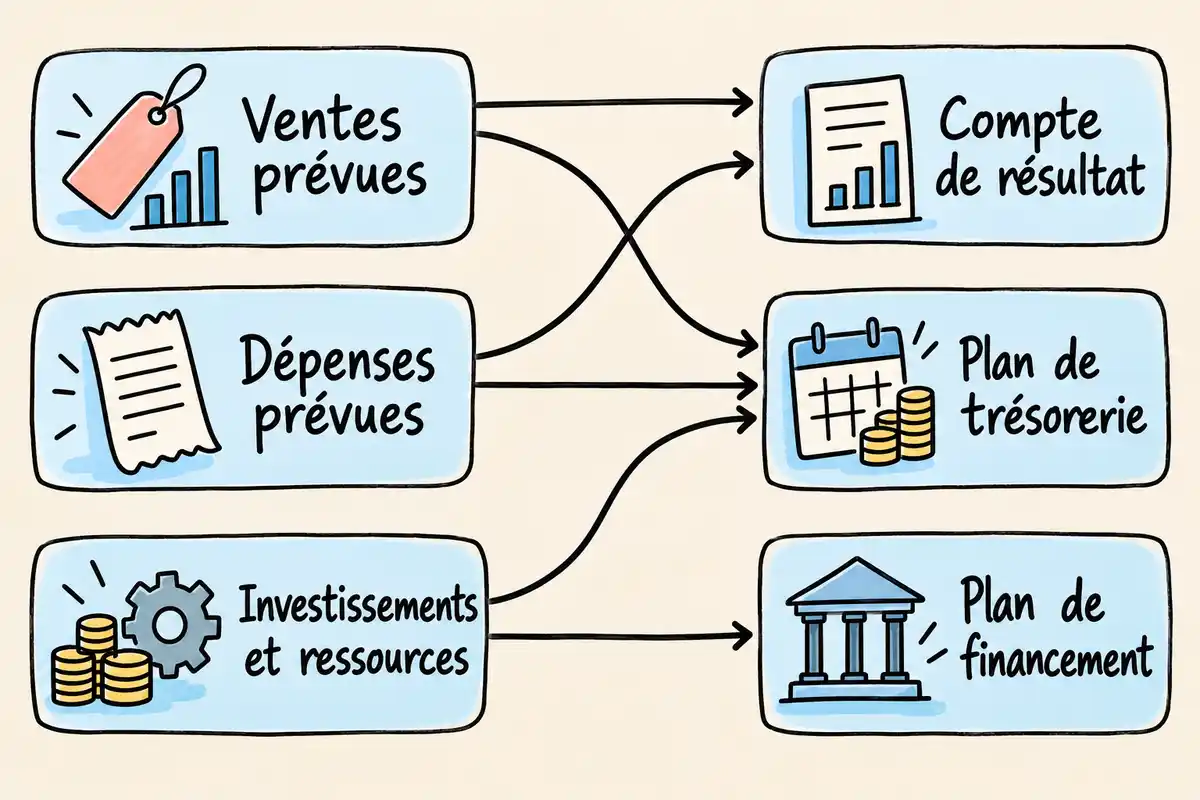
Avant de remplir un tableau prévisionnel, inventoriez ce qui pourrait entrer dans l’activité, ce qui devra en sortir et les investissements nécessaires au démarrage. Classez ensuite chaque élément selon sa nature et la période où il pèsera sur le projet. Les hypothèses de ventes, les dépenses courantes et les besoins initiaux alimentent des tableaux différents, tout en restant liés. [3]
Estimer le chiffre d’affaires à partir de l’offre, des tarifs et des ventes possibles
Pour estimer le chiffre d’affaires prévisionnel, décrivez ce que vous vendrez, à quel tarif, à quelle clientèle et en quel volume plausible. Appuyez-vous sur l’étude de marché pour formuler l’hypothèse : par exemple, distinguez les offres ou prestations si elles ont des prix et des clientèles différents, puis estimez séparément les ventes envisageables. Le produit du tarif et du volume donne un repère de recettes, mais ces ventes restent incertaines tant qu’elles ne sont pas réalisées. Notez aussi les raisons de votre estimation afin de pouvoir la réviser quand les premiers retours clients seront disponibles. [2]
Recenser les charges et les investissements sans les mélanger
Séparez les charges d’exploitation des investissements durables : ces derniers et les ressources prévues pour les financer alimentent notamment le plan de financement, tandis que les charges liées à l’activité figurent dans le compte de résultat. Au sein des charges, distinguez celles qui varient avec le niveau des ventes ou de production de celles qui restent à payer même si l’activité ralentit. [3]
- Charges variables : dépenses qui évoluent avec l’activité, comme les matières premières ou une consommation liée à la production.
- Charges fixes : dépenses qui restent dues sur la période même lorsque les ventes sont faibles.
- Investissements de démarrage : équipements ou autres besoins durables à recenser séparément des dépenses courantes.
- Ressources de financement : apports ou financements envisagés pour couvrir les besoins identifiés.
Bpifrance Création suggère une marge de sécurité de 5 à 10 % sur certaines charges variables, notamment les matières premières, l’énergie et les assurances. C’est une piste attribuée à cette source, à adapter aux dépenses réellement pertinentes pour l’activité ; elle ne s’applique pas indistinctement à tous les postes. [3]
Représenter un démarrage progressif mois par mois
Présentez les premiers mois séparément afin qu’une moyenne annuelle ne masque pas un démarrage lent. Bpifrance Création recommande de prévoir une progression graduelle du chiffre d’affaires et de faire évoluer les charges variables avec l’activité, tout en retenant un scénario prudent. Le rythme dépend du projet : n’appliquez pas un taux de croissance ou un calendrier type sans raison concrète. Inscrivez les hypothèses mois par mois, puis vérifiez si les encaissements attendus arrivent assez tôt pour couvrir les dépenses prévues. [3]
Quels tableaux composent un prévisionnel financier utile ?
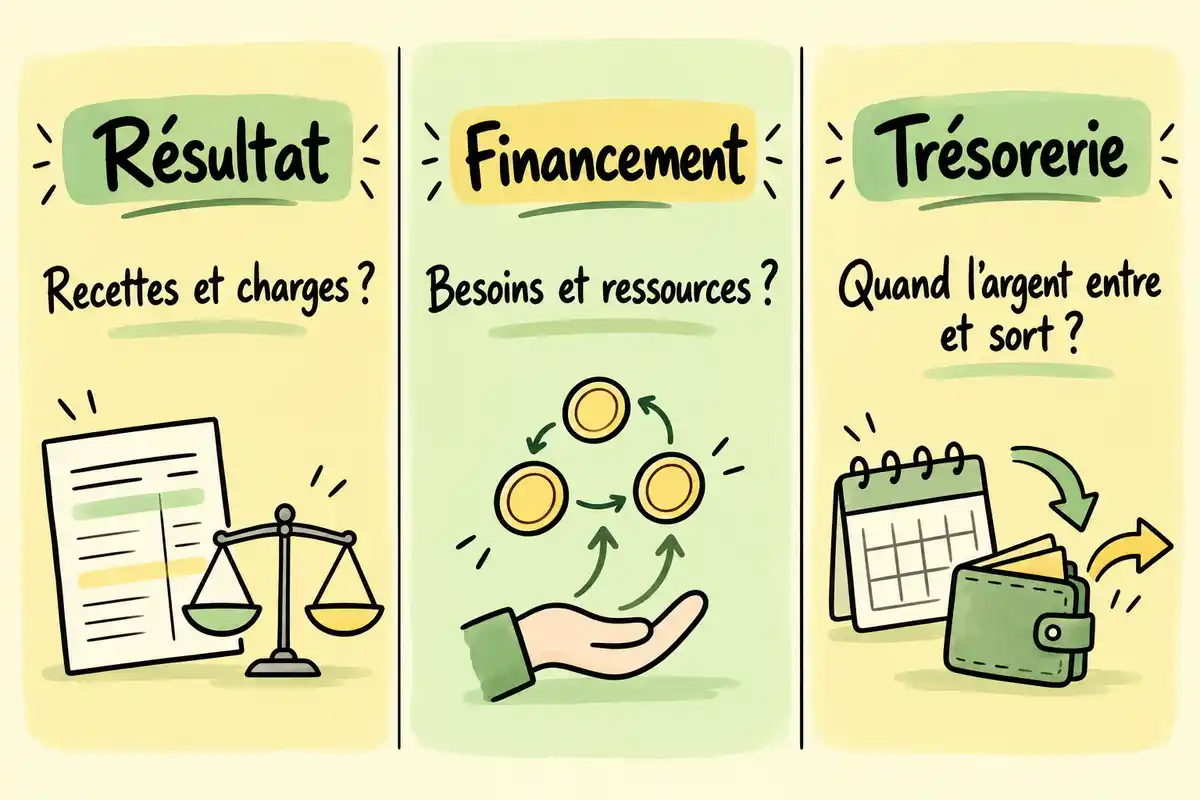
Les tableaux financiers répondent à des questions complémentaires : l’activité couvre-t-elle ses charges, quelles ressources financeront les besoins de départ, et à quel moment l’argent sera-t-il disponible ? Les quatre documents souvent présentés ensemble donnent ces angles de lecture. Leur utilité dépend du projet ; cette présentation générale ne signifie pas que chaque micro-entrepreneur doit produire tous ces tableaux. [4]
Le compte de résultat prévisionnel mesure l’activité attendue
Le compte de résultat prévisionnel compare les produits attendus et les charges d’exploitation sur une période pour faire apparaître un résultat estimé. Il aide à examiner si les ventes envisagées peuvent couvrir les dépenses liées à l’activité. Ce résultat n’est pas le solde bancaire : une recette peut être prévue sans être encore encaissée, et une dépense peut être réglée à une autre date que celle retenue pour le résultat. [4]
Le plan de financement confronte les besoins de départ aux ressources
Le plan de financement met en regard les besoins du lancement et les ressources prévues pour les couvrir. Il permet de rassembler les investissements et les autres besoins de départ, puis de vérifier comment ils seront financés. Selon l’activité, le besoin en fonds de roulement (BFR) peut également compter : des stocks ou des délais entre une dépense et l’encaissement d’une vente peuvent mobiliser de l’argent. Ce plan donne ainsi une vue d’ensemble du financement à prévoir, sans fixer un besoin identique pour toutes les activités. [4]
Le plan de trésorerie montre quand l’argent entre et sort
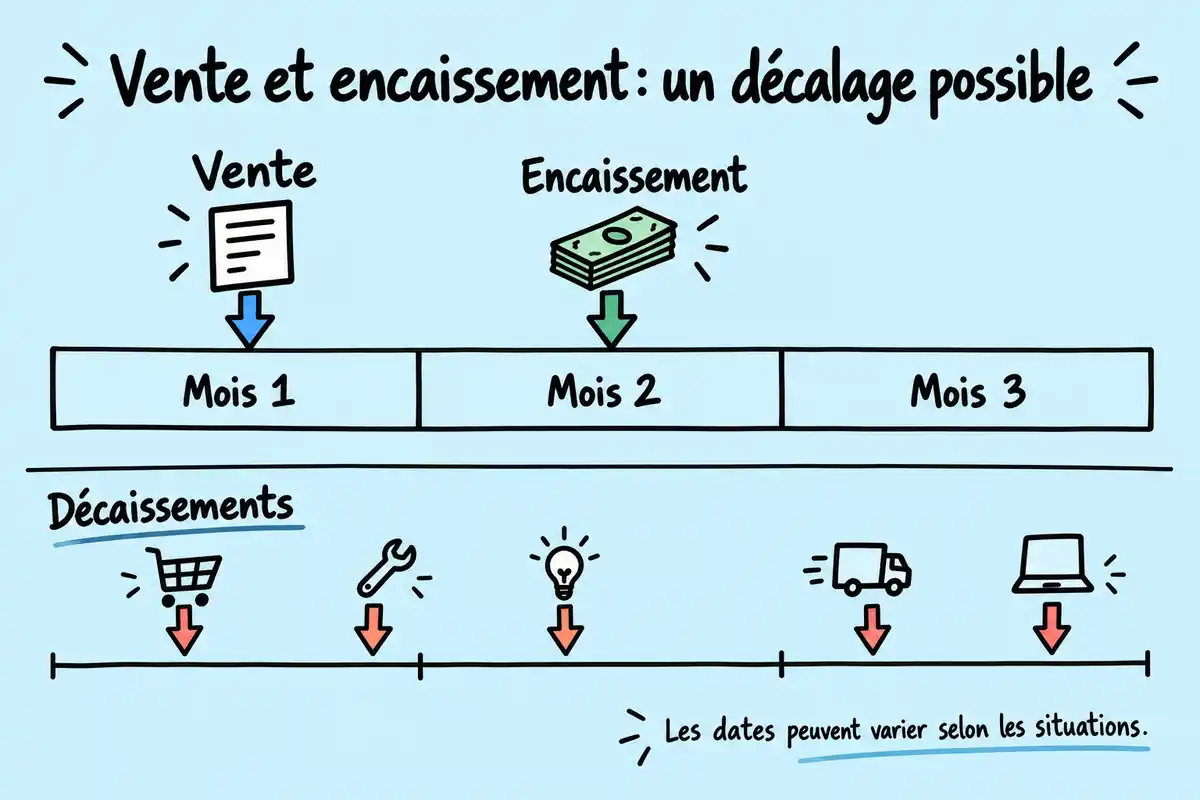
Le plan de trésorerie indique quand l’argent entre et sort réellement. Inscrivez chaque encaissement au mois où le paiement est attendu et chaque décaissement au mois où il doit être réglé, en tenant compte des délais de paiement. Suivez ensuite le solde de mois en mois : un résultat prévisionnel favorable ne garantit pas que la trésorerie sera suffisante à chaque échéance. Cette lecture aide à repérer les périodes où un décalage entre ventes, paiements clients et dépenses pourrait appeler une décision de financement ou de calendrier. [4]
Le bilan prévisionnel donne une vue du patrimoine du projet
Le bilan prévisionnel donne une vue du patrimoine envisagé à une date donnée. Il distingue l’actif, c’est-à-dire ce que le projet détient ou ce qui lui est dû, et le passif, qui présente les ressources ayant financé cet actif. Dans un business plan, ce tableau complète les vues du résultat et des flux de trésorerie ; sa présentation dans un prévisionnel général ne démontre pas qu’il soit obligatoire pour toute micro-entreprise. [4]
Comment juger la viabilité du projet à partir des chiffres ?
Pour lire les chiffres, examinez ensemble le résultat attendu, le niveau de ventes nécessaire pour couvrir les charges et la trésorerie disponible au fil du démarrage. Aucun indicateur isolé ne donne un verdict automatique : les hypothèses doivent rester cohérentes avec l’activité et les délais de paiement. [4]
Le seuil de rentabilité indique le niveau de ventes à examiner
Le seuil de rentabilité sert à examiner le niveau de chiffre d’affaires auquel les recettes couvrent les charges prises en compte. Pour interpréter ce repère, distinguez les charges fixes, dues même lorsque les ventes sont faibles, des charges variables, qui évoluent avec l’activité. La manière de traduire ces postes dépend du projet et de ses hypothèses ; sans données adaptées, il vaut mieux utiliser cet indicateur comme une question à vérifier que retenir un seuil chiffré comme une certitude.
Le BFR aide à repérer l’argent immobilisé avant les encaissements
Le BFR aide à repérer l’argent immobilisé avant que les ventes soient encaissées. Sa lecture prend notamment en compte les stocks, les créances clients et les dettes fournisseurs : un stock à acheter ou un paiement client différé peut créer un besoin temporaire, tandis que les délais fournisseurs interviennent aussi dans l’équilibre. Le poids de ces éléments dépend de l’activité et de son organisation ; il n’existe pas de montant universel à appliquer. [4]
Comparer un scénario prudent aux hypothèses de départ
Un scénario prudent permet de vérifier ce qui se passe si les ventes sont plus faibles ou encaissées plus tard que prévu. Faites varier ces hypothèses, puis observez leurs effets sur le résultat et le solde mensuel de trésorerie. Vous pouvez comparer plusieurs scénarios, mais chaque variante doit rester liée à une raison identifiable — par exemple une clientèle qui met plus de temps à se constituer ou un délai de paiement différent. Le but est de repérer les décisions à revoir, pas de présenter la projection comme une prévision certaine. [2]
Sur quelle période construire son prévisionnel et comment utiliser un modèle ?
Commencez par détailler les mois de démarrage, où les décalages entre dépenses et premières ventes comptent particulièrement. Vous pourrez ensuite élargir la projection pour examiner l’évolution du résultat et des besoins de financement. Un modèle peut faciliter la mise en forme, à condition de remplacer ses hypothèses par celles du projet. [3]
Prévoir les flux mensuels sur douze mois et élargir la projection si utile
Un plan de trésorerie mensuel sur douze mois glissants est un repère recommandé par Bpifrance Création pour suivre les entrées et sorties au fil de l’année. Les pages de Service Public et la présentation de macompta.fr évoquent un horizon de trois ans pour le compte de résultat et le plan de financement. Ces durées sont des points de départ à adapter à l’activité, au stade du projet et à la question posée ; elles n’imposent pas une trajectoire mensuelle type. [4]
Une trame à remplir relie hypothèses, tableaux et révisions
Cette trame vierge relie les hypothèses aux tableaux concernés et aux vérifications à faire après le lancement. Renseignez les données propres à votre projet, sans traiter les cases comme des valeurs déjà validées. [3]
| Hypothèse | Donnée à renseigner | Tableau concerné | À vérifier après lancement |
|---|---|---|---|
| Prix et volume de ventes | Tarifs envisagés, clientèle visée, volumes plausibles | Chiffre d’affaires prévisionnel, compte de résultat | Comparer aux ventes réalisées et réviser les hypothèses |
| Charges d’exploitation | Charges fixes et variables liées à l’activité | Compte de résultat, trésorerie | Vérifier les dépenses et leur évolution réelle |
| Investissements | Besoins durables de démarrage | Plan de financement, bilan | Comparer les besoins prévus aux dépenses engagées |
| Ressources | Apports et financements envisagés | Plan de financement, bilan | Vérifier les ressources effectivement disponibles |
| Encaissements et décaissements | Dates prévues de paiement des ventes et dépenses | Plan de trésorerie | Comparer les dates prévues aux paiements réels |
Afficher le tableau en image
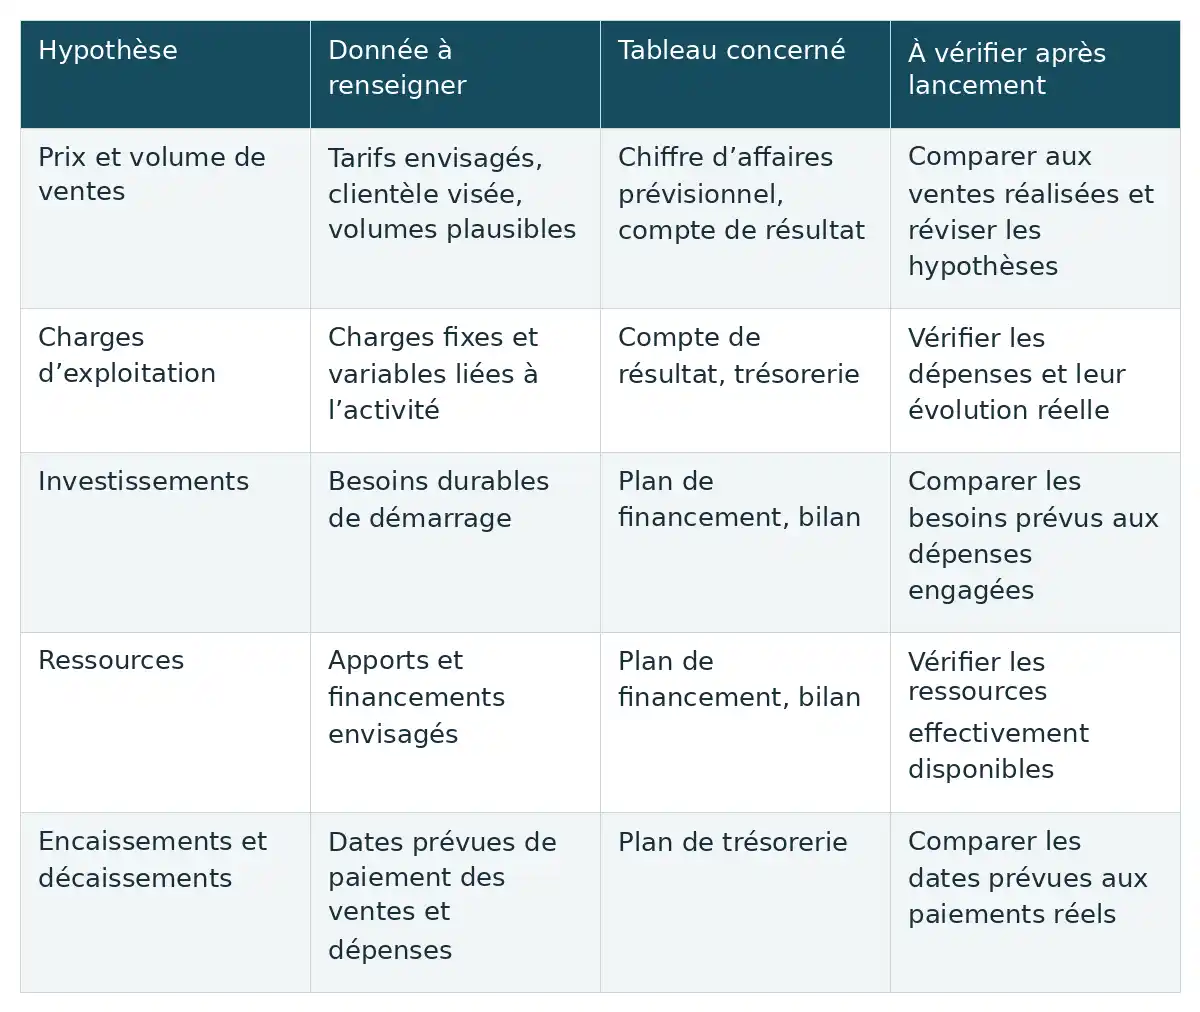
L’éditeur macompta.fr annonce un modèle prérempli et un modèle vierge, et indique que son prévisionnel couvre généralement les trois premières années. Le fichier n’étant pas vérifié ici, examinez sa structure et son adéquation à votre projet avant de l’utiliser. Un modèle reste une trame : les ventes, les charges et les dates de paiement doivent refléter votre activité. [2]
Pour construire votre business plan prévisionnel, commencez par les hypothèses de ventes et les dépenses certaines, puis répartissez investissements et ressources dans les tableaux adaptés. Vérifiez séparément le résultat attendu et les mois où la trésorerie peut se tendre. Après le démarrage, confrontez les projections aux données réelles et révisez-les. Pour avancer dès maintenant, détaillez les premiers mois et notez chaque dépense déjà prévisible. [3]
Questions fréquentes
Faut-il un bilan prévisionnel pour créer une micro-entreprise ?
Un bilan prévisionnel peut être utile dans un business plan pour présenter une vue du patrimoine envisagé, mais les tableaux financiers décrits dans un prévisionnel général ne constituent pas une obligation propre au régime micro. Le micro-entrepreneur bénéficie d’une comptabilité allégée : il déclare son chiffre d’affaires mensuellement ou trimestriellement selon l’option choisie, tient un livre des recettes et, pour certaines activités, un registre des achats. Ces obligations ne remplacent pas la démarche de prévision. [5]
Comment prévoir des ventes quand on n’a pas encore de clients ?
Partez des prestations ou produits proposés, des tarifs envisagés, de la clientèle visée et des volumes de ventes plausibles au regard de votre étude de marché. Décrivez ensuite un démarrage prudent, avec des ventes qui progressent au fil des mois si cela correspond à votre projet. Ce chiffre d’affaires prévisionnel reste une hypothèse à confronter aux ventes et aux encaissements réels ; il ne garantit aucun niveau de revenu. [2]
Pourquoi une activité rentable peut-elle manquer de trésorerie ?
Parce que le résultat et les mouvements d’argent ne se lisent pas au même moment. Une vente peut être comptabilisée comme recette attendue alors que son paiement n’arrive qu’ultérieurement, tandis qu’une dépense doit déjà être réglée. Le plan de trésorerie mensuel rend ces décalages visibles en inscrivant chaque encaissement et décaissement au moment où il survient. [3]
Peut-on utiliser un modèle de prévisionnel sans le modifier ?
Un modèle fournit une trame, mais il faut adapter les hypothèses de ventes, les dépenses, les investissements et les dates de paiement à votre activité. Un éditeur comme macompta.fr annonce des modèles de prévisionnel ; leur contenu et leur adaptation au régime micro ne sont pas vérifiés ici. Contrôlez donc les postes et les calculs avant de vous appuyer sur un fichier. [2]
Sources
- [1] Projet de création d’entreprise : comment concevoir un business plan | Service Public Entreprendre
- [2] Modèle de prévisionnel financier prérempli à télécharger – Blog macompta.fr
- [3] Par où commencer pour faire ses comptes prévisionnels et vérifier la viabilité économique du projet ? | Bpifrance Création
- [4] Projet de création d’entreprise : comment faire une étude de marché | Service Public Entreprendre
- [5] Obligations comptables du micro-entrepreneur | Service Public Entreprendre








Le business plan, c’est un peu comme préparer une recette : il faut les bons ingrédients pour que tout pétille de succès !
Ce guide sur le business plan est vraiment top ! Il explique bien les étapes à suivre et donne des conseils pratiques. Même pour un auto-entrepreneur, c’est super utile pour structurer son projet. Je vais le partager avec des amis qui veulent se lancer.
J’aime bien l’idée de tester son marché avec les réseaux sociaux. Ça a l’air plus accessible et moins flippant que de se lancer dans des études coûteuses. Vous avez déjà utilisé cette méthode ? Ça a bien marché pour vous ?
Une astuce intéressante pour ne pas se perdre dans les chiffres : prenez le temps de revoir régulièrement votre prévisionnel. C’est comme faire le point lors d’un road trip ! Ça permet d’ajuster le tir en cours de route.
L’importance de maintenir une mise à jour régulière de son business plan ne peut pas être sous-estimée. Avec les évolutions du marché, c’est presque comme se réajuster au GPS. Vous avez un plan défini, mais il faut parfois le recalibrer pour rester sur la bonne voie.
C’est marrant comme on trouve des outils en ligne pour automatiser un business plan. Ça me semble tellement pratique ! Ça pourrait vraiment alléger la charge mentale de tous ces chiffres à gérer. Vous avez testé des logiciels en particulier ?
Utiliser les réseaux sociaux pour sonder son marché est une super idée ! Ça permet de tester son produit sans trop de risques. Ça me fait penser à toutes les entreprises qui obtiennent des retours instantanés avant de lancer. Qui aurait cru que ça pouvait être si simple ?
La mention de la séparation des charges fixes et variables est judicieuse. Ça aide vraiment à clarifier les dépenses ! Ça me fait réfléchir : avez-vous pensé à comment ces charges peuvent évoluer avec le temps ?
J’ai remarqué qu’il est suggéré de détailler chaque mois les premiers revenus. C’est une bonne idée pour éviter les mauvaises surprises, mais ça doit nécessiter un suivi assez rigoureux. Comment faire si on a des variations importantes de ventes d’un mois à l’autre ?
C’est vrai que le suivi régulier du prévisionnel est crucial. Je me demande s’il existe des outils simples pour suivre ses chiffres mois par mois, afin de rendre cette tâche moins pénible et plus visuelle. Ça pourrait vraiment aider à garder le cap.
On parle souvent des chiffres, mais qu’en est-il de la présentation ? Avoir un document clair et bien structuré peut vraiment faire la différence, surtout pour convaincre des partenaires ou des investisseurs. Avez-vous des conseils pour rendre un business plan plus attractif visuellement ?