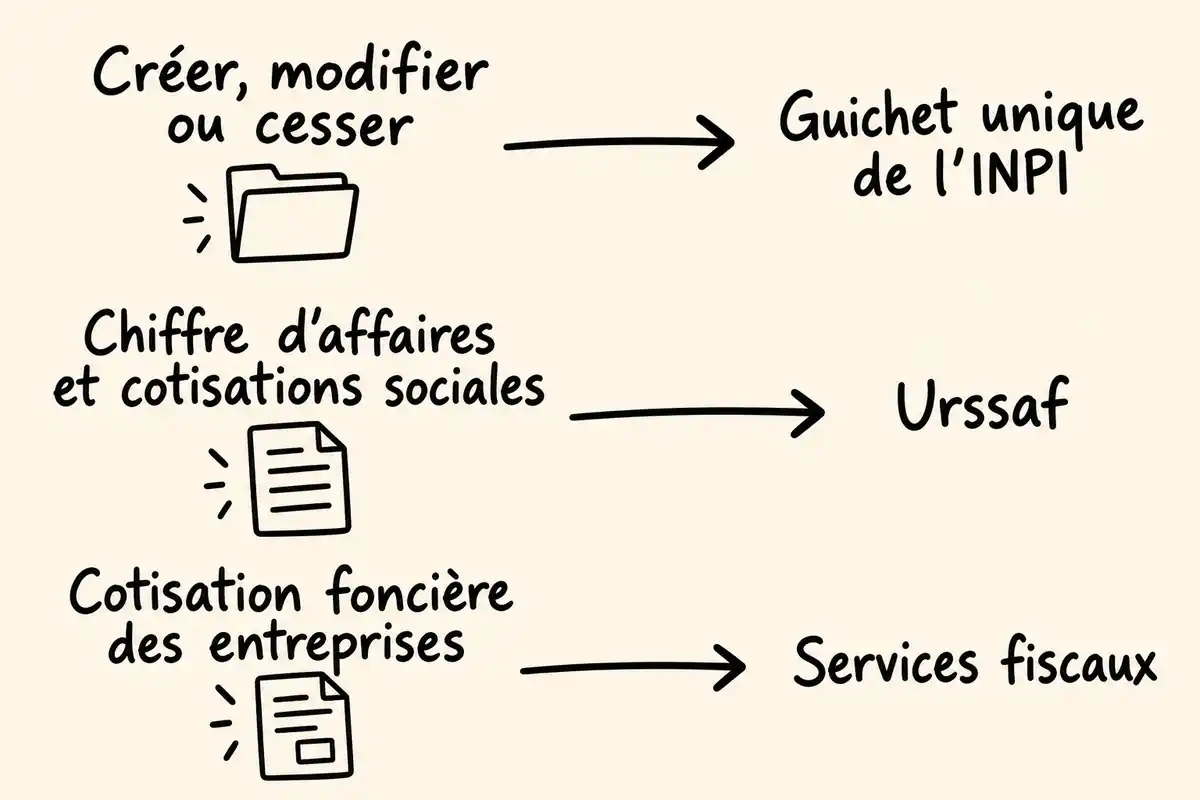
« CFE » peut désigner les anciens centres de formalités des entreprises ou la cotisation foncière des entreprises, un impôt local : ce ne sont pas des démarches à adresser au même interlocuteur. Aujourd’hui, le dépôt des formalités passe par le guichet unique de l’INPI, les cotisations sociales du micro-entrepreneur par l’Urssaf et la CFE fiscale par les services fiscaux. L’activité peut déterminer quelle autorité traite ensuite une formalité. [1]
Les bons interlocuteurs en un coup d’œil
- Création, modification ou cessation : déposez la formalité sur le guichet unique de l’INPI. [1]
- Chiffre d’affaires et cotisations sociales du micro-entrepreneur : adressez-vous à l’Urssaf, selon votre périodicité mensuelle ou trimestrielle. [2]
- Cotisation foncière des entreprises : consultez votre espace professionnel fiscal et réglez auprès de l’administration fiscale. [3]
- Activité libérale en nom propre : l’Urssaf peut valider la formalité après son dépôt au guichet unique. [4]
- La taxe pour frais de chambres et la CFE sont deux paiements distincts.
Que désigne « CFE » dans vos démarches d’entreprise ?
Le sigle « CFE » peut désigner les anciens centres de formalités des entreprises ou la cotisation foncière des entreprises, un impôt local. Ces deux sens renvoient à des démarches et à des interlocuteurs différents : le dépôt des formalités passe aujourd’hui par le guichet unique de l’INPI, tandis que la CFE fiscale relève des services fiscaux. [1]
Centre de formalités des entreprises : un ancien réseau remplacé par le guichet unique
Les centres de formalités des entreprises étaient les anciens guichets chargés d’orienter les démarches administratives des entreprises. Ils ont été remplacés par le guichet unique, géré par l’INPI. Celui-ci centralise notamment les formalités de création, de modification et de cessation d’activité : même si le sigle CFE apparaît encore dans une ancienne notice ou dans une conversation, il ne désigne plus le point de dépôt actuel. [1]
En pratique, si vous cherchez où effectuer une inscription ou signaler un changement concernant votre entreprise, retenez le nom actuel de la plateforme : le guichet unique des formalités. Le sigle historique peut prêter à confusion avec l’impôt local, mais il ne signifie pas que l’Urssaf est le guichet de création. La plateforme reçoit le dépôt et la formalité est ensuite transmise à l’organisme compétent pour son traitement. [1]
Cotisation foncière des entreprises : un impôt local
La cotisation foncière des entreprises est un impôt local susceptible de concerner une activité professionnelle non salariée exercée en France. Un micro-entrepreneur peut donc être concerné, y compris s’il travaille depuis son domicile ou chez ses clients. Cela ne signifie pas que chacun paie la même somme : l’assujettissement dépend de la situation et des exonérations applicables. La CFE fiscale n’est pas une cotisation sociale versée à l’Urssaf. [5]
Cette distinction est utile lorsque vous lisez « CFE » sur un courrier ou dans une démarche. Si le sujet est un impôt local, l’interlocuteur à rechercher est du côté des services fiscaux. Si le sujet concerne le calcul ou le règlement de cotisations sociales, il s’agit d’une démarche différente, qui relève de l’Urssaf pour le régime micro-entrepreneur. Le fait d’exercer chez soi ne suffit pas, à lui seul, à déterminer le montant ni l’existence d’une imposition. [5]
Quel interlocuteur choisir selon votre démarche ?
Pour trouver le bon interlocuteur, partez de la démarche à effectuer. Une formalité d’entreprise se dépose au guichet unique ; les déclarations sociales du micro-entrepreneur et la cotisation foncière suivent ensuite des circuits distincts. L’autorité qui traite une formalité peut aussi varier selon la nature de l’activité. [1]
Créer, modifier ou cesser une activité : le guichet unique de l’INPI
Pour créer, modifier ou cesser une activité, déposez la formalité sur le guichet unique de l’INPI. La plateforme centralise le dépôt puis oriente la formalité vers l’autorité compétente pour son traitement. Le guichet de dépôt est donc commun, même si l’organisme qui examine ou valide le dossier dépend de l’activité. Les étapes et pièces à fournir peuvent varier selon la situation. [1]
Ce parcours sépare deux rôles : l’INPI gère le point d’entrée commun, tandis que l’autorité destinataire intervient ensuite sur la formalité selon l’activité déclarée. Il est donc possible que le nom de l’organisme chargé du traitement diffère du nom du site sur lequel vous avez déposé votre dossier. Pour choisir votre démarche, partez de son objet — création, modification ou cessation — et utilisez le guichet unique ; les pièces et étapes précises dépendent de votre situation. [4]
Une fois micro-entrepreneur, vous déclarez votre chiffre d’affaires en ligne à l’Urssaf et y réglez vos cotisations sociales, chaque mois ou chaque trimestre selon l’option choisie. Même en l’absence de chiffre d’affaires, les échéances de déclaration restent à suivre selon les modalités de votre compte. Les taux de cotisations varient selon la nature de l’activité ; il n’existe donc pas un taux unique à appliquer à toutes les micro-entreprises. Ces démarches sociales sont distinctes de la déclaration et du paiement de la CFE fiscale. [2]
Pour retrouver le bon circuit, distinguez la déclaration de chiffre d’affaires du dépôt d’une formalité d’entreprise. La première est une obligation périodique du régime micro-entrepreneur, à effectuer dans l’espace Urssaf selon la périodicité retenue. Une création ou un changement concernant l’entreprise suit, lui, le parcours du guichet unique. Les taux sociaux varient selon la catégorie d’activité ; un taux aperçu pour une activité donnée ne permet donc pas de calculer les cotisations d’une autre activité. [2]
Déclarer et payer la cotisation foncière : les services fiscaux
La cotisation foncière des entreprises relève de l’administration fiscale, et non de l’Urssaf. Le service des impôts des entreprises (SIE) est le repère pour la déclaration initiale : Service Public indique que le formulaire 1447-C-SD est à effectuer l’année de création. La réponse de la DGFiP décrit également une déclaration initiale auprès du SIE. Ces indications ne détaillent pas toutes les situations ; pour votre cas, vérifiez les modalités auprès du SIE compétent. [5]
L’avis de CFE est accessible dans l’espace professionnel sur impots.gouv.fr, et le règlement s’effectue par un moyen dématérialisé auprès de l’administration fiscale. Prenez soin de distinguer ce paiement de vos cotisations sociales à l’Urssaf. La taxe pour frais de chambres, lorsqu’elle concerne un micro-entrepreneur, constitue elle aussi un paiement distinct de la CFE. [3]
Pour organiser cette démarche, repérez d’abord le SIE dont dépend votre entreprise et consultez les indications fiscales relatives à votre situation. Les modalités de déclaration initiale sont présentées différemment selon les informations institutionnelles disponibles : le formulaire 1447-C-SD est notamment indiqué par Service Public, tandis que la DGFiP décrit également le dépôt auprès du SIE. Ces repères ne remplacent pas les consignes applicables à chaque cas. Ensuite, l’espace professionnel fiscal permet de consulter l’avis et d’effectuer le paiement dématérialisé selon les modalités proposées. [3]
L’activité libérale, artisanale ou commerciale change-t-elle l’interlocuteur ?
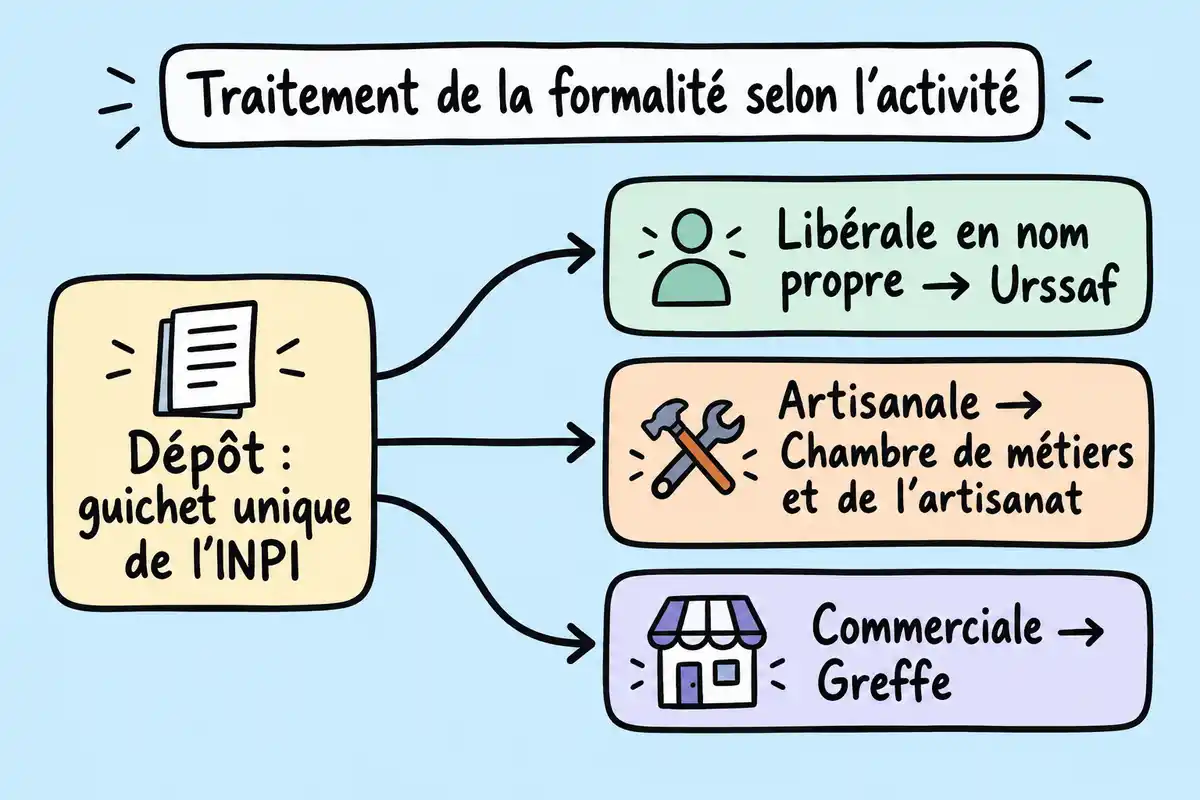
Pour les formalités, le point de dépôt reste le guichet unique de l’INPI. Après ce dépôt, l’autorité qui traite ou valide la formalité varie selon l’activité : les indications de l’INPI distinguent notamment les activités libérales exercées en nom propre, artisanales et commerciales. [4]
Activité libérale en nom propre : validation par l’Urssaf
Pour une activité libérale exercée en nom propre, l’Urssaf est l’autorité de validation indiquée par l’INPI après le dépôt au guichet unique. Ce rôle de traitement de la formalité ne doit pas être confondu avec celui de l’Urssaf pour les déclarations de chiffre d’affaires et le paiement des cotisations sociales du micro-entrepreneur. [4]
Le mot « Urssaf » peut donc apparaître à deux moments différents du parcours : d’abord comme autorité qui valide certaines formalités libérales en nom propre après leur dépôt, puis comme organisme chargé des déclarations sociales du micro-entrepreneur. Dans les deux cas, la formalité de création n’est pas déposée directement auprès de l’Urssaf : le guichet unique reste le point d’entrée. [4]
Activité artisanale : traitement par la chambre de métiers et de l’artisanat
Pour une activité artisanale, la chambre de métiers et de l’artisanat traite la formalité après son dépôt sur le guichet unique. Le dépôt ne se fait donc pas directement auprès de la chambre selon ce parcours décrit par l’INPI. [4]
La distinction entre dépôt et traitement permet d’éviter une confusion fréquente : la chambre de métiers et de l’artisanat est l’autorité indiquée pour traiter la formalité artisanale, mais le dossier est transmis à partir du guichet unique. Ce repère concerne l’activité artisanale décrite ; si votre situation associe plusieurs activités ou relève d’un statut particulier, la répartition peut nécessiter une vérification adaptée. [4]
Activité commerciale : traitement par le greffe
Pour une activité commerciale, les greffes traitent la formalité après son dépôt au guichet unique. L’INPI indique également les greffes pour les formalités des sociétés françaises. Ces repères concernent les situations décrites et ne suffisent pas à déterminer le traitement de toutes les activités combinées ou de tous les statuts particuliers. [4]
Là encore, le nom de l’autorité de traitement ne change pas le point de dépôt commun. Pour une activité commerciale correspondant à la situation décrite, le parcours commence au guichet unique, puis le greffe intervient dans le traitement. Les activités mixtes et certains statuts ne sont pas tranchés par cette seule distinction ; évitez donc d’appliquer automatiquement la même répartition à une configuration différente. [4]
Retenez trois circuits : les formalités se déposent sur le guichet unique de l’INPI, les cotisations sociales du micro-entrepreneur se déclarent et se paient à l’Urssaf, et la CFE fiscale relève des services fiscaux. Pour une formalité, l’autorité qui la traite ensuite dépend de l’activité. Si vous voyez « CFE » dans une démarche, vérifiez d’abord s’il s’agit des anciens centres de formalités ou de la cotisation foncière des entreprises. [1]
Questions fréquentes
L’Urssaf peut-elle traiter une formalité de création pour une activité libérale ?
Non, le dépôt d’une formalité de création se fait sur le guichet unique de l’INPI. Selon l’INPI, l’Urssaf peut ensuite valider la formalité d’une activité libérale exercée en nom propre. Cette validation est distincte de la collecte des cotisations sociales. [4]
Un micro-entrepreneur qui travaille à domicile peut-il devoir la CFE ?
Oui. Un micro-entrepreneur peut être redevable de la cotisation foncière des entreprises même s’il travaille à domicile ou chez ses clients. L’imposition dépend toutefois de sa situation et des conditions ou exonérations applicables. [5]
La taxe pour frais de chambres payée à l’Urssaf remplace-t-elle la CFE ?
Non. La taxe pour frais de chambres et la CFE sont deux paiements distincts : les micro-entrepreneurs concernés versent la première à l’Urssaf, tandis que la cotisation foncière relève de la DGFiP. [3]
Sources
- [1] Le Guichet unique des formalités d’entreprises et le Registre national des entreprises | INPI
- [2] Cotisations sociales d’un micro-entrepreneur : ce qu’il faut savoir | Service Public Entreprendre
- [3] Je suis micro-entrepreneur, dois-je payer une cotisation foncière des entreprises (CFE) et créer un espace professionnel… — impots.gouv.fr
- [4] Les autorités compétentes pour traiter les formalités d’entreprises | INPI
- [5] Cotisation foncière des entreprises (CFE) | Service Public Entreprendre








Ah, la CFE ! C’est un peu comme une taxe de sécheresse sur les cactus : on ne voit pas le rapport, mais on est quand même obligé de payer. Merci pour ces précisions, c’est super utile pour les auto-entrepreneurs perdus dans ce dédale d’impôts !
Le passage à la dématérialisation est vraiment un soulagement pour les entrepreneurs. Plus de paperasse, tout est centralisé en ligne. J’espère que ces outils continueront à évoluer pour rendre la gestion encore plus fluide !
C’est vrai que la transition numérique facilite la vie des entrepreneurs. Mais j’aimerais bien savoir si ces outils en ligne sont vraiment sécurisés ou s’il faut rester vigilants contre le piratage.
La sécurité des outils en ligne est cruciale. Il est bon de choisir des plateformes reconnues pour éviter les soucis. Ça donne vraiment un coup de pouce pour gérer la paperasse sans tracas, mais il faut toujours garder un œil sur ses données !
Il est bon de rappeler qu’on peut bénéficier d’exonérations la première année de création. Ça soulage un peu de pression financière au démarrage. Qui d’autre trouve cette mesure judicieuse ?
Je me demande si les exonérations de CFE peuvent varier selon les régions. Parfois, être dans une zone géographique spécifique peut vraiment aider à alléger le fardeau fiscal. Ça mérite qu’on s’y attarde !
C’est intéressant de voir que la CFE peut être due même en travaillant à domicile. Ça fait réfléchir sur l’importance de bien connaître ses obligations fiscales dès le départ. Qui aurait cru que la maison pourrait être une source d’impôts ?
C’est vrai que la CFE peut vraiment surprendre, surtout quand on découvre qu’on doit la payer en travaillant depuis chez soi. Ça soulève des questions sur l’aménagement d’espace de travail à domicile, non ? Est-ce que ça influence l’imposition ?
C’est fou comme un simple espace de travail peut impacter les obligations fiscales ! Ça me fait penser aux astuces pour aménager son bureau à la maison. Est-ce que l’ameublement ou la déco peuvent vraiment influencer la CFE ?
Intéressant de voir comment le guichet unique centralise tout ça. Ça doit vraiment aider à éviter de se perdre entre tous ces interlocuteurs, non ? C’est un bon point de départ pour les nouveaux entrepreneurs.
Le guichet unique simplifie vraiment les démarches. Je me demande si des mises à jour de la plateforme sont prévues pour rendre le processus encore plus intuitif. Ça pourrait aider à éviter certaines erreurs courantes chez les nouveaux entrepreneurs.