Devenir gestionnaire de patrimoine indépendant, éventuellement sous le régime de la micro-entreprise, dépend des actes que vous souhaitez proposer, des statuts professionnels associés et de la qualification fiscale de vos recettes. Le titre de conseiller en gestion de patrimoine ne donne pas, à lui seul, accès à tous les actes de conseil ou de distribution. Voici comment aborder le métier, les cadres CIF, IOBSP et assurance, la formation, le régime micro et la rémunération. [1]
Les repères pour préparer votre activité
- Le métier commence par un diagnostic patrimonial, mais les actes proposés déterminent les vérifications professionnelles à mener. [2]
- CIF, IOBSP et distribution d’assurance correspondent à des cadres distincts, à examiner selon les services réellement rendus. [3]
- RNCP41121 est une certification de niveau 7 ; elle ne constitue ni une obligation universelle ni une autorisation pour chaque acte. [1]
- Le plafond de 83 600 € HT pour les revenus 2026 concerne une activité libérale BNC, si cette qualification est établie. [4]
- Le chiffre d’affaires encaissé n’est pas le revenu disponible : il faut prendre en compte les charges et prélèvements.
Que fait un gestionnaire de patrimoine indépendant ?
Le gestionnaire de patrimoine indépendant accompagne un particulier ou une entreprise dans la compréhension et la valorisation de son patrimoine. Son rôle commence par les objectifs et le diagnostic de la situation ; les services proposés ensuite déterminent les règles professionnelles à examiner. [2]
Un diagnostic pour construire une stratégie patrimoniale
Un bilan patrimonial peut couvrir les dimensions financière, immobilière, fiscale et successorale d’une situation. Le professionnel rassemble les éléments utiles, aide à hiérarchiser les objectifs, puis peut suivre l’évolution de la stratégie avec le client. Ces missions générales ne donnent pas automatiquement le droit d’effectuer chaque recommandation ou opération associée. [2]
Des produits possibles selon les actes autorisés
Assurance-vie, Plan d’Épargne Retraite (PER), investissements ou recherche de financement peuvent faire partie des sujets examinés dans une stratégie patrimoniale. La présentation ou la recommandation d’un produit, comme son éventuelle distribution, dépend toutefois des actes réellement accomplis et du statut correspondant. Le titre de gestionnaire de patrimoine ne suffit pas à établir ces autorisations. [1]
Quels statuts vérifier selon les services proposés ?
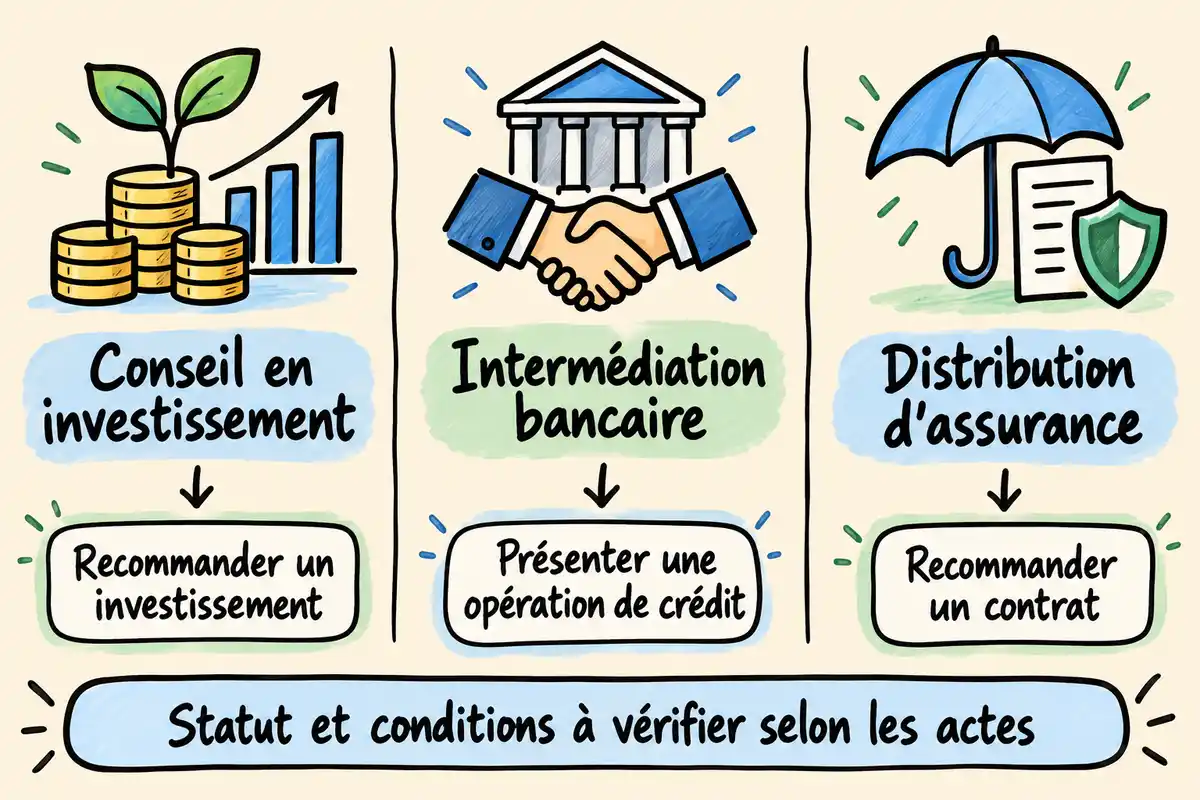
Pour déterminer les vérifications professionnelles, partez de ce que vous ferez concrètement pour le client : conseil en investissement, intermédiation liée à une opération bancaire, ou présentation et distribution d’assurance. La note de fonctionnement de l’Orias datée de mai 2022 décrit des repères pour ces familles d’actes ; elle ne valide pas à elle seule les démarches à suivre en 2026. [3]
Conseil en investissement : repérer le cadre CIF
Une recommandation personnalisée portant sur un investissement peut relever du cadre du Conseiller en Investissements Financiers (CIF). Selon la note Orias de 2022, les repères associés comprennent notamment une immatriculation, une capacité professionnelle, une responsabilité civile professionnelle et l’adhésion à une association agréée. Il faut vérifier les exigences applicables au projet et aux actes envisagés avant de proposer ce conseil. [3]
Crédit et opérations bancaires : examiner le cadre IOBSP
Un échange général sur le financement ne se confond pas nécessairement avec une intermédiation. Dans la note de 2022, le statut IOBSP vise des actes habituels accomplis contre rémunération ou avantage économique autour d’opérations bancaires ou de crédit. Capacité, immatriculation, couverture de responsabilité et garantie financière peuvent dépendre des actes, du mandat et de la situation des fonds confiés. L’exception évoquée pour certaines activités de conseil aux entreprises est circonscrite et ne doit pas être étendue à d’autres prestations. [3]
Assurance : examiner le cadre de la distribution
Présenter un contrat d’assurance, le recommander ou aider le client à le conclure sont des actes distincts à examiner. La note Orias de 2022 rattache ces activités à la distribution d’assurance et indique que les conditions peuvent varier selon la catégorie et le mandat. La responsabilité civile professionnelle ou une couverture par le mandant, ainsi qu’une éventuelle garantie en cas d’encaissement de fonds, ne s’appliquent pas uniformément. Les modalités précises doivent être vérifiées au regard des règles en vigueur. [3]
Quelle formation préparer pour exercer ?
La formation prépare à analyser les situations et à dialoguer avec les clients ; les conditions professionnelles, elles, se vérifient en fonction des actes. Choisissez donc un parcours en lien avec les services que vous comptez réellement proposer, puis contrôlez séparément les capacités requises pour chacun. [1]
Maîtriser l’analyse et la relation client
Le métier mobilise des compétences en analyse financière, droit et fiscalité, immobilier et transmission, mais aussi l’écoute, la relation client et la veille. Ces repères ressortent des présentations du métier et du référentiel de certification : ils aident à bâtir un accompagnement cohérent, sans constituer à eux seuls une habilitation professionnelle. [2]
Situer la certification RNCP41121
La fiche France compétences présente RNCP41121 comme une certification active de niveau 7 dans le domaine de la gestion de patrimoine. Son référentiel décrit notamment l’analyse de situations, la conception de stratégies et des compétences liées à l’investissement, à l’immobilier, à la fiscalité et à la transmission. Ce niveau qualifie la certification ; il ne signifie ni qu’un diplôme de ce niveau est obligatoire pour toute activité, ni qu’il autorise tous les actes. [1]
Vérifier la capacité exigée pour chaque statut
Diplôme, formation et expérience peuvent intervenir différemment selon le cadre professionnel. La note Orias de 2022 décrit des voies de capacité variables pour les CIF, les IOBSP et les intermédiaires d’assurance, qui peuvent inclure ces éléments. Comme ces repères sont datés, ils ne remplacent pas la vérification des conditions actuelles propres au statut et à l’activité envisagés. [3]
La micro-entreprise convient-elle à ce projet ?
La micro-entreprise est un régime fiscal et social ; elle ne détermine pas les autorisations professionnelles liées aux services proposés. Pour savoir si elle convient à votre projet, il faut donc qualifier les actes et les recettes avant de retenir une forme de lancement. [4]
Qualifier les services avant de choisir le régime
Établissez d’abord la liste des prestations : conseil général, recommandation d’investissement, intermédiation bancaire ou distribution d’assurance. Pour chacune, examinez la catégorie fiscale des recettes et les conditions professionnelles applicables. Les éléments disponibles ne permettent pas de conclure que toute combinaison de ces services est compatible avec la micro-entreprise ; le régime ne dispense pas des vérifications liées aux actes réglementés. [4]
Comprendre le seuil BNC indiqué pour 2026
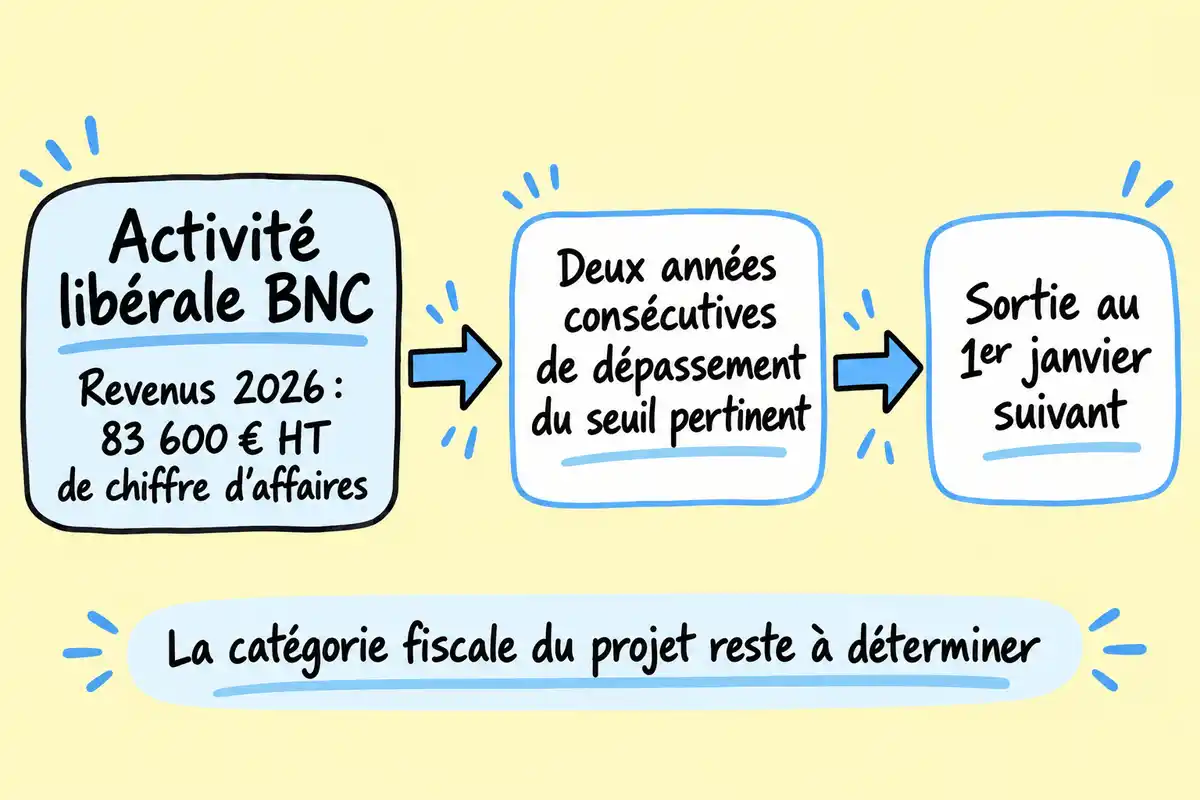
Pour les revenus 2026, Service-Public indique un plafond micro-fiscal de 83 600 € de chiffre d’affaires hors taxes pour une activité libérale relevant des BNC. Ce montant ne constitue pas un plafond propre au métier de gestionnaire de patrimoine : il ne s’applique au projet que si la qualification BNC est établie. [4]
Anticiper un dépassement sur deux années
La règle générale décrite par Service-Public compare le dépassement du seuil pertinent sur deux années consécutives : un dépassement isolé ne suffit pas. Après deux années consécutives de dépassement, la sortie du régime intervient au 1er janvier suivant. Elle entraîne notamment le passage au régime réel d’imposition des bénéfices, la fin du régime micro-social et des obligations comptables supplémentaires. Ces conséquences concernent le seuil applicable à l’activité ; elles ne permettent pas de trancher la situation particulière d’un projet patrimonial. [4]
Comment préparer son lancement ?
Un lancement se prépare en reliant l’offre réelle aux statuts nécessaires, puis au régime fiscal et au modèle économique. La démarche suivante sert de fil conducteur ; elle ne remplace pas la vérification des exigences opérationnelles à jour. [3]
Définir les actes et les partenaires nécessaires
Commencez par décrire chaque prestation avec précision : expliquer une situation patrimoniale, formuler une recommandation d’investissement, intervenir dans une opération bancaire ou distribuer un contrat d’assurance ne relève pas nécessairement du même cadre. Si une demande dépasse le périmètre effectivement autorisé, prévoyez de l’orienter vers un professionnel habilité plutôt que d’intégrer l’acte à votre offre sans vérification. [3]
Contrôler les conditions propres aux statuts retenus
Pour chaque acte réglementé envisagé, contrôlez la catégorie professionnelle et l’inscription éventuelle à l’Orias, la capacité et l’honorabilité requises, ainsi que l’adhésion à une association agréée lorsqu’elle s’applique. Vérifiez aussi la responsabilité civile professionnelle ou la couverture par un mandant et, si des fonds sont confiés, la question d’une garantie financière selon les conditions du statut. Ces éléments sont des points de contrôle décrits dans la note de 2022, pas une procédure complète de lancement en 2026. [3]
Vérifier le régime fiscal et les charges du projet
Avant d’établir un prévisionnel, faites qualifier les recettes et le régime applicable, puis recensez les charges utiles au fonctionnement de l’activité. Le plafond BNC de 83 600 € HT mentionné pour les revenus 2026 ne vaut que si cette catégorie correspond effectivement aux recettes concernées. Aucun taux de cotisations ni formalité propre à ce projet n’est établi ici. [4]
Comment se rémunère un indépendant en gestion de patrimoine ?
La rémunération d’un gestionnaire de patrimoine indépendant dépend de la façon dont son activité est organisée et des recettes qu’elle génère. Il faut distinguer les modes de rémunération possibles des montants réellement gagnés : aucun revenu moyen représentatif n’est établi ici. [3]
Distinguer honoraires et commissions
La note Orias de 2022 mentionne notamment honoraires, commissions et autres avantages liés à la distribution d’assurance, et la rémunération comme critère de certaines intermédiations. Ces notions servent à caractériser certaines activités ou prestations ; elles ne signifient pas que chaque mode est permis pour chaque service, ni qu’elles permettent d’estimer les recettes d’un indépendant. [3]
Passer du chiffre d’affaires au revenu disponible
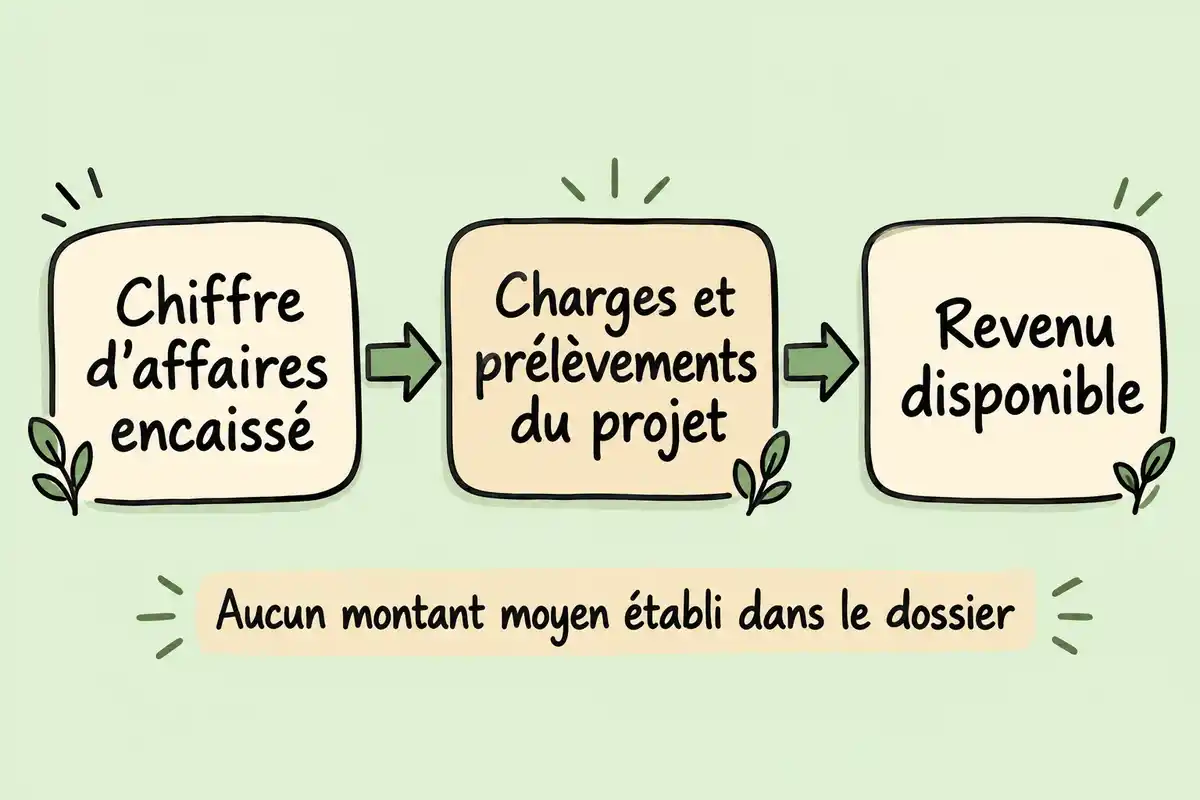
Le chiffre d’affaires encaissé correspond aux recettes de l’activité, pas à un salaire ni au revenu disponible. Pour construire une estimation utile, partez des recettes prévisionnelles, puis déduisez les frais professionnels et tenez compte des prélèvements applicables au régime retenu. Sans données propres au projet sur les recettes, les charges et les prélèvements, aucun montant net sérieux ne peut être avancé.
Pour préparer une activité de gestion de patrimoine indépendant, définissez d’abord les actes de votre offre, puis vérifiez les statuts et capacités correspondants. Qualifiez ensuite les recettes avant de choisir un régime : le plafond BNC de 83 600 € HT pour 2026 ne s’applique que si cette catégorie est établie. Enfin, construisez un prévisionnel à partir de vos propres recettes et charges, sans confondre chiffre d’affaires et revenu disponible. [4]
Questions fréquentes
Peut-on devenir gestionnaire de patrimoine sans diplôme ?
Il n’existe pas de diplôme universel qui, à lui seul, conditionne tout exercice en gestion de patrimoine. En revanche, certains actes sont soumis à des exigences de capacité professionnelle, qui dépendent du statut concerné. La certification RNCP41121, de niveau 7, constitue une voie de formation en gestion de patrimoine ; elle ne vaut pas autorisation pour chaque acte. L’accès à un projet précis sans diplôme doit donc être vérifié au regard des services proposés. [1]
Un gestionnaire de patrimoine peut-il exercer en micro-entreprise ?
La micro-entreprise peut être envisagée selon les services réellement exercés et la qualification fiscale de leurs recettes. Il faut aussi examiner séparément les conditions professionnelles liées aux actes proposés. Pour les revenus 2026, le plafond micro-fiscal indiqué pour une activité libérale relevant des BNC est de 83 600 € HT. Ce chiffre ne classe pas automatiquement l’activité de gestion de patrimoine en BNC et ne confirme pas que toute combinaison de services est compatible avec le régime. [4]
L’inscription à l’Orias suffit-elle pour proposer tous les placements et assurances ?
Non. L’inscription à l’Orias correspond à une catégorie et à des actes déterminés ; elle ne donne pas un droit général de proposer tous les placements ou contrats d’assurance. Les cadres CIF, IOBSP et intermédiaire d’assurance ont des champs et des conditions distincts. La note Orias de mai 2022 fournit des repères sur ces distinctions, mais ne constitue pas une liste complète des obligations en vigueur en 2026. [3]
Quel salaire peut espérer un gestionnaire de patrimoine indépendant ?
Aucun montant fiable de revenu ou d’honoraires moyens n’est établi ici. Un indépendant ne perçoit pas un salaire au sens d’un salarié : son chiffre d’affaires encaissé correspond aux recettes de son activité, avant la prise en compte des frais, charges et prélèvements. Le revenu disponible dépend donc du modèle économique et des dépenses propres au projet ; une commission ou un honoraire décrit un mode de rémunération, pas un montant garanti. [3]








L’idée de séparer ses patrimoines personnel et professionnel est cruciale pour éviter les mauvaises surprises. Ça fait vraiment réfléchir ! Quelqu’un a-t-il des astuces pour structurer cela dès le départ ?
La digitalisation ouvre vraiment des portes, non ? Je me demande simplement comment convaincre mes clients d’adopter ces outils modernes. Peut-être qu’un petit tuto en début de collaboration pourrait aider à les mettre à l’aise ?
C’est fou comme la cybersécurité devient cruciale pour un gestionnaire de patrimoine. On n’y pense pas toujours, mais une simple erreur peut coûter cher. Avez-vous entendu parler de bonnes pratiques pour protéger ses données dès le début de l’activité ?
C’est vrai que la digitalisation apporte beaucoup. Avez-vous déjà pensé à comment intégrer les réseaux sociaux pour toucher de nouveaux clients ? C’est un bon moyen de montrer son expertise et d’attirer des leads.
Avez-vous remarqué que le parcours pour devenir gestionnaire de patrimoine est assez varié ? Il y a vraiment beaucoup de voies possibles selon ce que l’on veut faire. Se concentrer sur des niches particulières pourrait aussi être une bonne stratégie pour se démarquer.
J’aime bien l’idée de démarrer avec un diagnostic patrimonial ! Ça doit vraiment donner une bonne vue d’ensemble des besoins d’un client. Pour ceux qui débutent, cela doit être un super exercice d’analyse, non ?
Une petite question me vient à l’esprit : comment fait-on pour rester au courant des évolutions législatives dans le domaine de la gestion de patrimoine, surtout avec tout ce qui change régulièrement ? Je suppose que c’est super important pour offrir un bon service.
C’est vrai que chaque acte de gestion de patrimoine a ses propres exigences. Ça doit rendre chaque projet vraiment unique ! Pensez-vous que ça complique les choses pour les nouveaux arrivants dans le métier ?