Le crowdfunding peut aider un micro-entrepreneur à financer un projet sous forme de dons, de contreparties ou de préventes et, selon les conditions applicables, de prêts. L’investissement en titres relève d’une société émettrice : une micro-entreprise exercée en entreprise individuelle n’a pas de parts à proposer. Le choix du financement participatif détermine les engagements envers les contributeurs et les vérifications à faire sur les sommes reçues. [1]
Les repères à retenir
- Une prévente qui rémunère un bien ou service vendu dans l’activité relève en principe des recettes à déclarer selon sa nature. [1]
- Le crowdequity suppose une société pouvant émettre des titres ; l’entreprise individuelle au régime micro n’a pas de capital social à ouvrir. [1]
- Pour fixer l’objectif, additionnez les dépenses du projet, le coût des contreparties et les frais réellement prévus par la plateforme. [1]
- Avant le lancement, vérifiez les règles de versement, le seuil à atteindre et le sort des contributions si la collecte échoue. [1]
- La déclaration dépend de la nature du flux : vente ou prestation, don sans contrepartie ou prêt à rembourser. [1]
Quel type de crowdfunding correspond à une micro-entreprise ?
Le bon type de crowdfunding dépend de ce que reçoit le contributeur : un don peut être sans contrepartie ou accompagné d’un avantage, tandis qu’un prêt doit être remboursé et qu’un investissement donne accès à des titres. La forme choisie détermine les engagements du porteur de projet et la manière de qualifier les sommes reçues. [1]
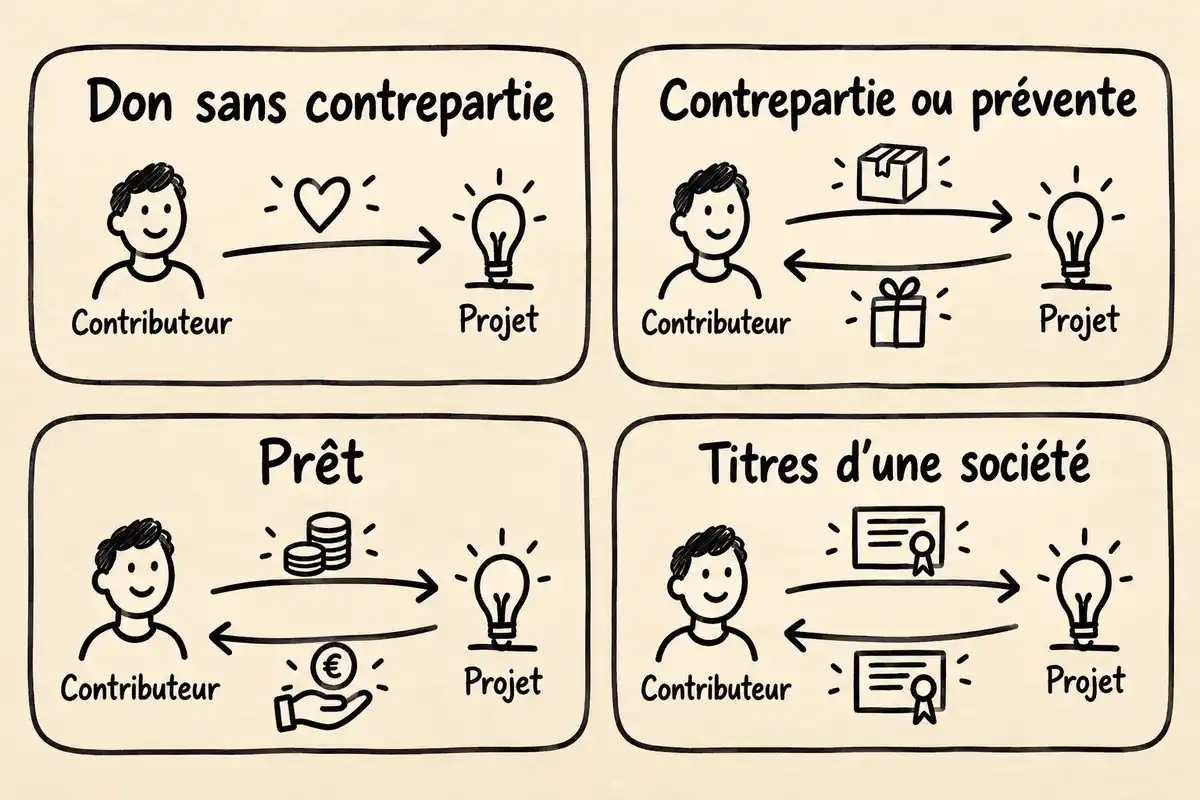
Don simple : une contribution sans bien ni service promis
Dans un don simple, le contributeur soutient le projet sans recevoir de bien ni de service en échange. Il faut donc distinguer ce soutien d’une commande : le versement ne rémunère pas une livraison promise. Sa qualification fiscale et sociale ne se déduit toutefois pas automatiquement de cette seule distinction. [1]
Contrepartie et prévente : un engagement à livrer
Avec une contrepartie ou une prévente, le porteur de projet promet un bien ou un service en échange du versement. Une contrepartie symbolique et une commande du produit que l’activité vend habituellement n’engagent pas de la même manière : dans le second cas, il faut prévoir fabrication, disponibilité, délais et livraison. La qualification de la somme dépend de la nature réelle de la contrepartie et de l’activité ; toute contrepartie ne relève pas d’une catégorie unique. [1]
Prêt participatif : des fonds à rembourser
Le prêt participatif apporte des fonds à rembourser, avec ou sans intérêts selon l’offre. Avant d’y souscrire, examinez le montant dû, les intérêts éventuels, l’échéancier et les conséquences d’un retard : la campagne finance le projet, mais crée une dette. Les règles et formalités applicables varient selon le prêt envisagé ; vérifiez-les pour le contrat concerné. [1]
Financement en capital : des titres émis par une société
Dans un financement en capital, l’investisseur reçoit des titres et devient associé ou actionnaire de la société qui les émet. Il faut donc une structure juridique pouvant proposer ces titres. Une micro-entreprise exercée en entreprise individuelle n’a pas de capital social à ouvrir : le crowdequity n’est pas une collecte directement accessible sous ce statut. [1]
Comment choisir une plateforme et fixer son objectif de collecte ?
Une fois le mécanisme choisi, deux décisions se répondent : trouver une plateforme adaptée à la campagne et fixer un objectif qui couvre les besoins réels. Les conditions de versement et les engagements envers les contributeurs font partie du calcul. [1]
Comparer les plateformes selon le projet et leurs conditions
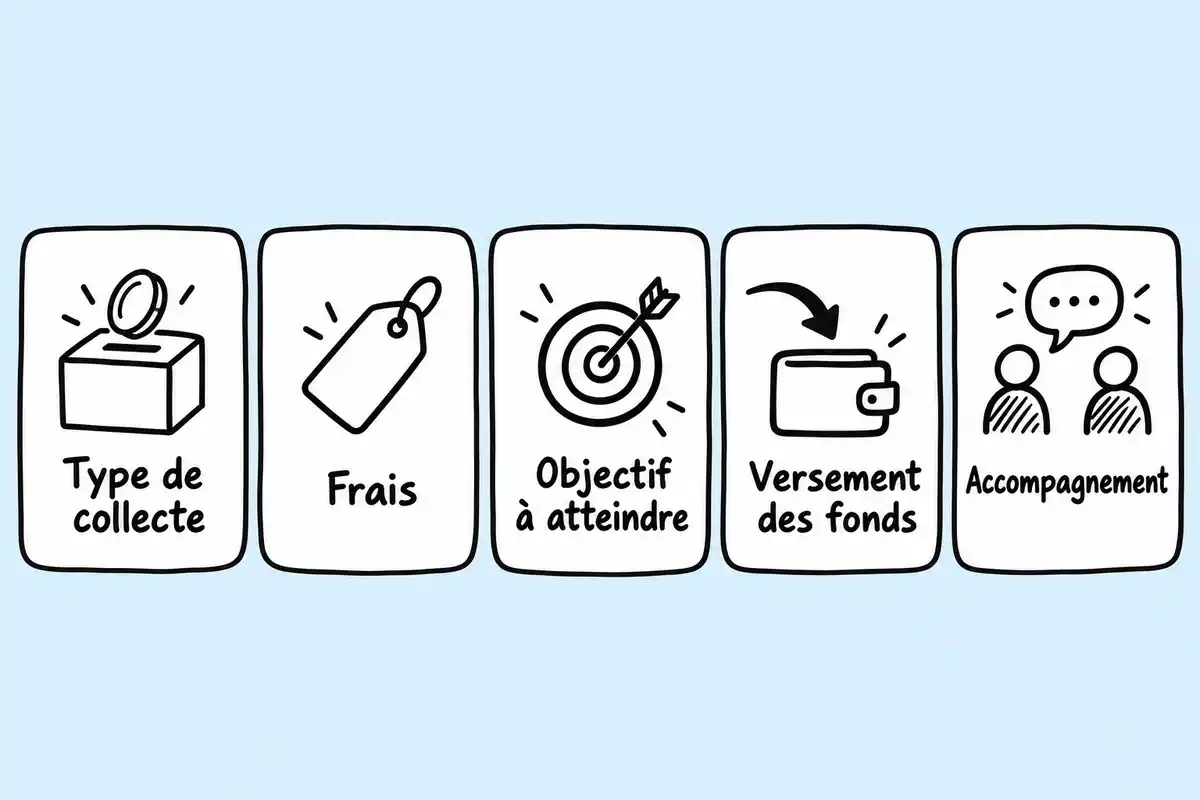
Comparez les plateformes à partir de critères que vous pouvez vérifier avant l’inscription : [1]
- Le type de financement proposé et la spécialisation de la plateforme : dons, préventes, prêts ou titres.
- Les commissions et les autres frais affichés, en vérifiant ce qui est inclus et à quel moment ils sont prélevés.
- L’accompagnement prévu, la facilité du parcours pour le porteur de projet et pour les contributeurs.
- Les conditions de versement : faut-il atteindre l’objectif, et quand les fonds sont-ils disponibles ?
- Pour une offre de prêt ou de titres, le statut requis de la plateforme au regard du cadre applicable.
Ne vous fiez pas à un tarif générique trouvé ailleurs : les frais et le fonctionnement varient d’une offre à l’autre et peuvent évoluer. Lisez les conditions de la plateforme retenue, y compris les frais éventuels en cas de campagne non aboutie. [1]
Construire un objectif à partir des besoins et des engagements
Construisez l’objectif à partir du coût complet du projet et des engagements que la collecte fera naître. Un calcul de travail simple consiste à additionner les dépenses nécessaires, le coût des contreparties et de leur envoi, puis les frais effectivement prévus par la plateforme. [1]
- Listez les dépenses du projet : achats, production ou réalisation du service, ainsi que les autres coûts nécessaires à sa mise en œuvre.
- Ajoutez les coûts liés aux contreparties promises, notamment leur fabrication, leur emballage et leur expédition si ces éléments s’appliquent.
- Intégrez les frais de la plateforme tels qu’ils sont affichés pour votre campagne ; n’appliquez pas un pourcentage générique.
- Vérifiez que le montant demandé permet d’honorer les commandes prévues et que vous pouvez mobiliser des contributeurs autour de cet objectif.
Ce total forme un budget prévisionnel propre au projet, pas une garantie de réussite. Si le montant paraît difficile à atteindre ou à livrer, ajustez les dépenses, les contreparties ou le plan de campagne avant publication.
Vérifier ce que prévoit la plateforme si la collecte échoue
Avant de publier, repérez ce que prévoit la plateforme si la collecte reste sous le seuil annoncé. Vérifiez si les fonds sont versés en tout ou partie, ce qu’il advient des contributions et si des frais restent dus. Pour les prêts participatifs évoqués par Service Public, le versement intervient fréquemment à la fin de la campagne si le montant nécessaire est réuni ; cette pratique ne s’applique pas à toutes les formes de financement. [1]
Comment préparer et conduire sa campagne ?
Une campagne engage publiquement l’entrepreneur sur un objectif et, parfois, sur des livraisons. Sa préparation doit donc relier le budget à ce qu’il sera réellement possible de produire, de communiquer et de remettre aux contributeurs.
Avant le lancement : présenter le projet et ses coûts
Avant le lancement, préparez une page qui explique le projet, le montant demandé et l’usage des fonds. Un business plan peut aider à vérifier la cohérence du budget, du calendrier et des hypothèses ; il sert ici d’outil de préparation, sans être une obligation universelle pour ouvrir une campagne.
- Décrivez le besoin auquel répond le projet et les étapes nécessaires pour le réaliser.
- Présentez un budget lisible, avec les principaux postes de dépenses et le lien entre ces coûts et l’objectif de collecte.
- Définissez les contreparties avec précision : contenu, conditions de réalisation et modalités de remise ou de livraison.
- Établissez un calendrier crédible qui tient compte de la production et de l’envoi, en prévoyant une marge pour les aléas de réalisation.
- Préparez les réponses aux questions pratiques des contributeurs et les informations que vous pourrez communiquer pendant la campagne.
Pendant et après la collecte : informer et honorer ses engagements
Pendant la collecte, informez les contributeurs de l’avancement et répondez aux questions qui concernent le projet ou ses contreparties. Après la campagne, conservez les justificatifs liés aux sommes reçues et tenez les documents requis pour votre activité.
- Suivez les contributions, les commandes associées et les engagements annoncés afin de préparer leur réalisation.
- Communiquez les étapes franchies et signalez clairement un changement qui affecte le calendrier ou la contrepartie.
- Conservez les justificatifs et reportez les recettes relevant de l’activité dans les documents comptables applicables.
- Organisez la production, la remise ou l’expédition des contreparties selon les engagements publiés.
- En cas de difficulté, consultez les conditions de la plateforme et les engagements pris sur la page de campagne avant d’annoncer une solution aux contributeurs.
Comment traiter les sommes collectées en micro-entreprise ?
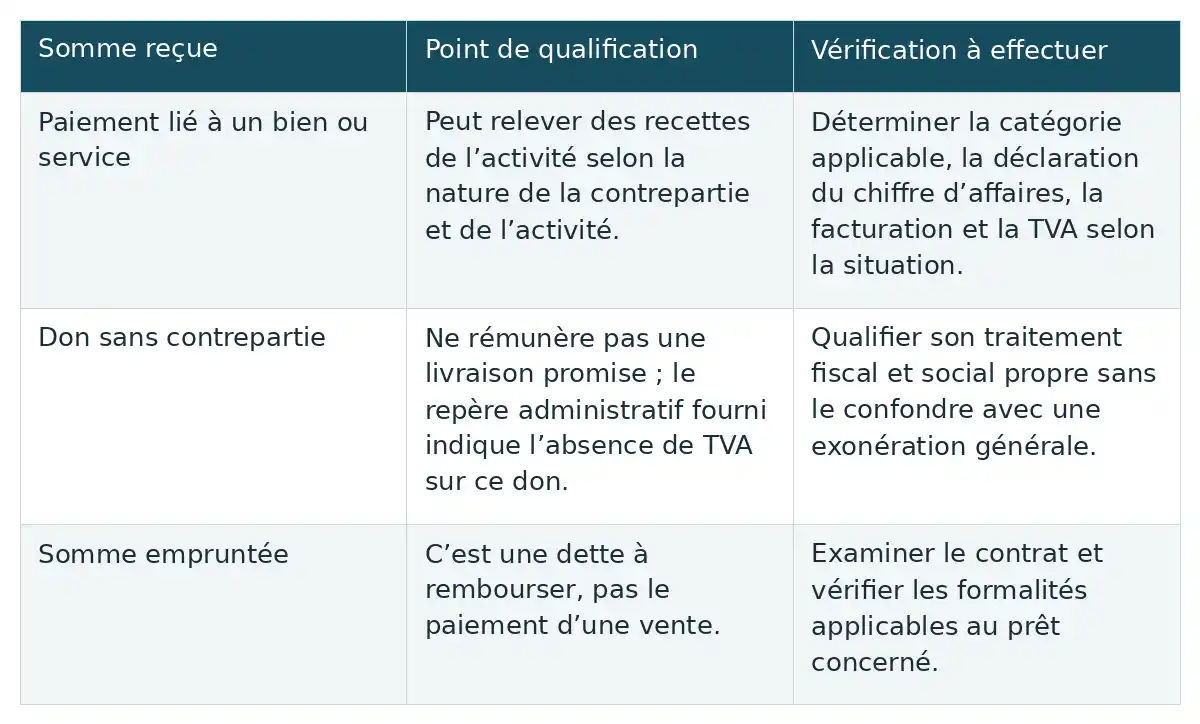
Pour traiter les sommes collectées, commencez par identifier le flux : paiement d’une vente ou prestation, don sans contrepartie, ou prêt à rembourser. Le tableau ci-dessous donne des repères de qualification et les vérifications à mener ; il ne remplace pas l’examen des conditions de la campagne et de votre situation. [1]
| Somme reçue | Point de qualification | Vérification à effectuer |
|---|---|---|
| Paiement lié à un bien ou service | Peut relever des recettes de l’activité selon la nature de la contrepartie et de l’activité. | Déterminer la catégorie applicable, la déclaration du chiffre d’affaires, la facturation et la TVA selon la situation. |
| Don sans contrepartie | Ne rémunère pas une livraison promise ; le repère administratif fourni indique l’absence de TVA sur ce don. | Qualifier son traitement fiscal et social propre sans le confondre avec une exonération générale. |
| Somme empruntée | C’est une dette à rembourser, pas le paiement d’une vente. | Examiner le contrat et vérifier les formalités applicables au prêt concerné. |
Afficher le tableau en image
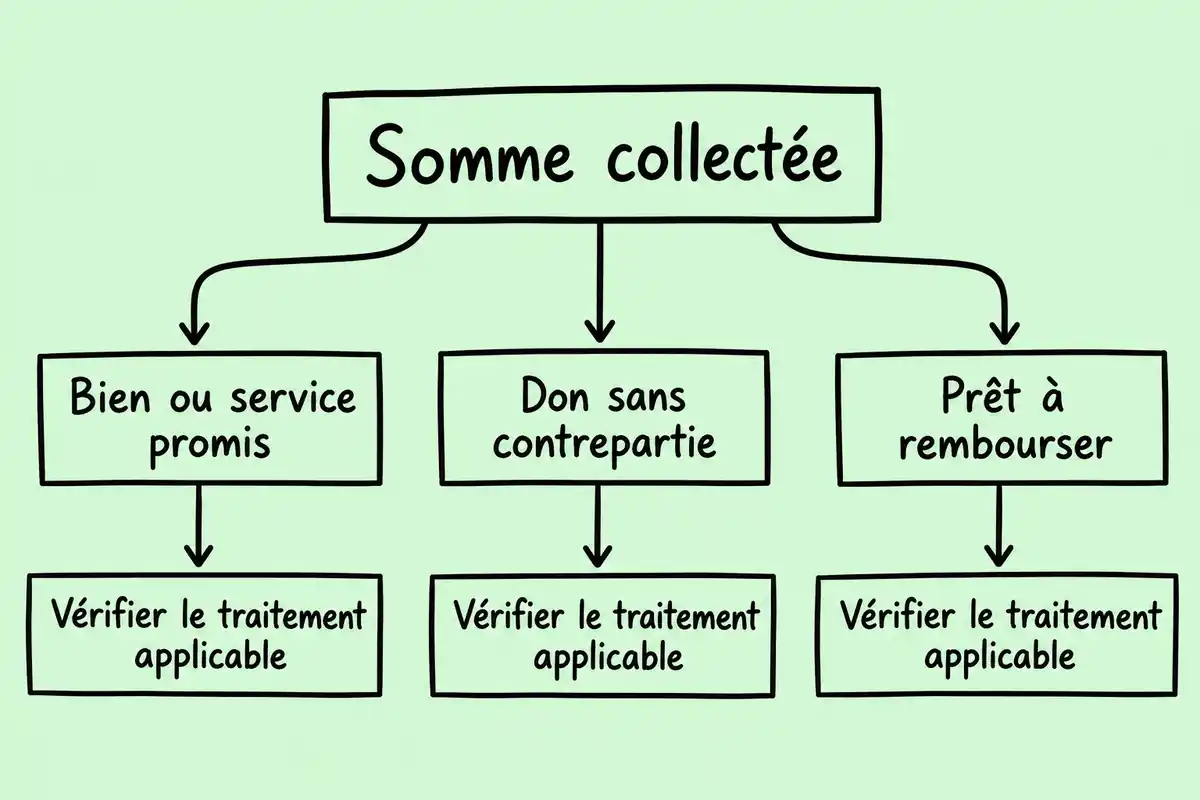
Contreparties et préventes : qualifier les recettes
Lorsqu’une contribution rémunère un bien ou un service vendu dans l’activité, elle relève en principe des recettes à déclarer selon la nature de la vente. Les repères de Service Public distinguent notamment les biens ou services habituellement vendus, rattachés aux BIC, des contreparties sans acte de commerce habituel, rattachées aux BNC. La qualification dépend du cas concret : le seul fait que le paiement passe par une campagne ne la détermine pas. [1]
Le micro-entrepreneur déclare son chiffre d’affaires mensuellement ou trimestriellement selon l’option choisie et tient un livre des recettes. Selon l’activité, un registre des achats est également requis. Conservez les justificatifs liés aux recettes et aux dépenses afin de pouvoir retracer les opérations de la campagne dans les documents applicables. [2]
Pour les contreparties, examinez aussi la facturation et la TVA au regard de votre activité et de votre situation. Le guide d’Ulule indique, pour les projets financés avec succès sur sa plateforme, que les fonds liés aux contreparties en nature doivent apparaître dans le livre des recettes et que des factures sont à prévoir ; il recommande de vérifier le cas particulier. Ces indications ne se transposent pas automatiquement à toute plateforme ni à tout micro-entrepreneur. [3]
Don sans contrepartie et prêt : vérifier leur traitement propre
Un don sans contrepartie et un prêt ne sont pas des paiements pour une vente, mais cela ne suffit pas à conclure à leur traitement fiscal et social dans toutes les situations. Le repère administratif indique qu’un don sans contrepartie n’est pas soumis à la TVA ; cela ne signifie pas qu’il bénéficie automatiquement d’une exonération générale d’impôt ou de cotisations. Pour un prêt, distinguez le capital à rembourser d’une recette commerciale et vérifiez les formalités déclaratives applicables selon ses conditions. [1]
Une campagne peut combiner plusieurs types de contributions. Dans ce cas, conservez de quoi distinguer chaque flux et qualifiez-le avant de le reporter dans vos déclarations. Si la nature d’une contrepartie ou d’un versement est ambiguë, faites vérifier le cas au regard de votre activité et des conditions convenues.
Les cotisations sociales du régime micro sont calculées à partir du chiffre d’affaires déclaré et de la catégorie d’activité. Il faut donc d’abord établir si une somme rémunère une vente ou une prestation entrant dans ce chiffre d’affaires. Ne classez pas automatiquement un don simple ou un prêt dans une assiette sans avoir qualifié le flux et vérifié les règles applicables à votre situation. [1]
La TVA appelle la même distinction : le repère administratif indique qu’un don sans contrepartie n’y est pas soumis, tandis qu’une somme accompagnée d’une livraison ou d’une prestation doit être examinée selon les règles ordinaires, notamment votre situation au regard de la TVA. Pour éviter une déclaration inadaptée, reliez chaque versement à son engagement réel et vérifiez les obligations de facturation correspondantes. [1]
Pour financer une micro-entreprise, partez de l’engagement associé à chaque versement : soutien sans contrepartie, commande à livrer ou prêt à rembourser. Choisissez ensuite une plateforme dont les conditions de versement et d’échec sont claires, chiffrez les coûts jusqu’à la livraison et qualifiez séparément les sommes reçues avant vos déclarations. Le financement en titres suppose une société émettrice ; l’entreprise individuelle au régime micro ne peut pas proposer directement des parts de son activité. [1]
Questions fréquentes
Un micro-entrepreneur peut-il proposer des parts de son activité à des investisseurs ?
Pas directement sous le statut d’entreprise individuelle au régime micro. Le crowdequity consiste à souscrire des titres émis par une société ; une micro-entreprise exercée en entreprise individuelle n’a pas de capital social à ouvrir. Cette possibilité suppose donc une société porteuse qui peut émettre des titres. [1]
Faut-il déclarer une prévente financée par crowdfunding dans son chiffre d’affaires ?
En principe, oui, si la somme est reçue en échange d’un bien ou d’un service vendu dans le cadre de l’activité : elle relève alors des recettes à déclarer selon sa nature. La catégorie de l’activité, la facturation et la TVA dépendent de la contrepartie et de la situation du micro-entrepreneur. Conservez les justificatifs et vérifiez le traitement applicable à votre cas. [1]
Un prêt participatif est-il une vente ?
Non : un prêt est une somme empruntée, assortie d’une obligation de remboursement selon les conditions convenues. Une vente correspond au paiement d’un bien ou d’un service. Le traitement déclaratif d’un prêt dépend de ses conditions ; on ne peut pas en déduire une règle universelle de déclaration ou de cotisations. [1]
Les contributeurs sont-ils remboursés si l’objectif n’est pas atteint ?
Cela dépend du type de campagne et des conditions de la plateforme. Avant de lancer la collecte, vérifiez ce qui se passe si l’objectif n’est pas atteint : accès aux fonds, devenir des contributions et éventuels frais. Les modalités ne sont pas identiques partout. [1]








J’aime bien l’idée de mobiliser ses cercles sociaux avant le lancement. C’est comme un petit coup de pouce pour attirer d’autres contributeurs. Ça donnerait presque envie de tester ça avec un projet en solo, non ?
Choisir la bonne plateforme peut vraiment faire la différence. C’est un peu comme choisir le bon endroit pour ouvrir un café. Une ambiance cosy attire plus de clients, tout comme une bonne plateforme attire des contributeurs passionnés.
C’est intéressant de penser à la manière de transformer des contributeurs en clients fidèles après la campagne. Faire vivre une expérience continue après collecte est essentiel. Quelqu’un a déjà essayé de garder un lien avec ses contributeurs sur les réseaux sociaux ?
C’est vrai que la préparation est clé, mais qu’en est-il des contreparties ? Avez-vous déjà pensé à des contreparties originales ? Parfois, un petit bonus sympa peut vraiment séduire les contributeurs et faire la différence.
Les contreparties peuvent vraiment faire la différence dans une campagne. Vous avez déjà des idées de goodies sympa à offrir aux contributeurs ? Parfois, un petit détail peut rendre l’expérience mémorable et les fidéliser.
J’ai toujours trouvé fascinant le lien entre le crowdfunding et la création d’une communauté. Avez-vous déjà pensé à comment impliquer les contributeurs dans l’évolution du projet, comme les consulter pour des choix de design par exemple ? Ça pourrait les rendre encore plus investis !
Le choix des contreparties est crucial. Vous avez déjà pensé à offrir une expérience exclusive aux contributeurs, comme une visite de l’atelier ou un événement de lancement ? Cela pourrait vraiment les engager davantage dans le projet.